60 % akcijų ir 40 % obligacijų – vienas žinomiausių investicinio portfelio derinių. Tačiau klasika dar nereiškia, kad tai vienintelis tinkamas pasirinkimas.
Pasigilinau į du „Macrobond“ palyginimus. Pirmame tikrinama, ar 60/40 principas veikė ne tik JAV. Antrame – kas pasikeitė, kai obligacijų vietą užėmė auksas, žaliavos, NT fondai ar kitos investicijos.
Man svarbiausias atradimas paprastas: diversifikacijai neužtenka turėti daugiau skirtingų investicijų. Svarbu, kokį vaidmenį kiekviena jų atlieka.
60/40 veikė ne tik JAV
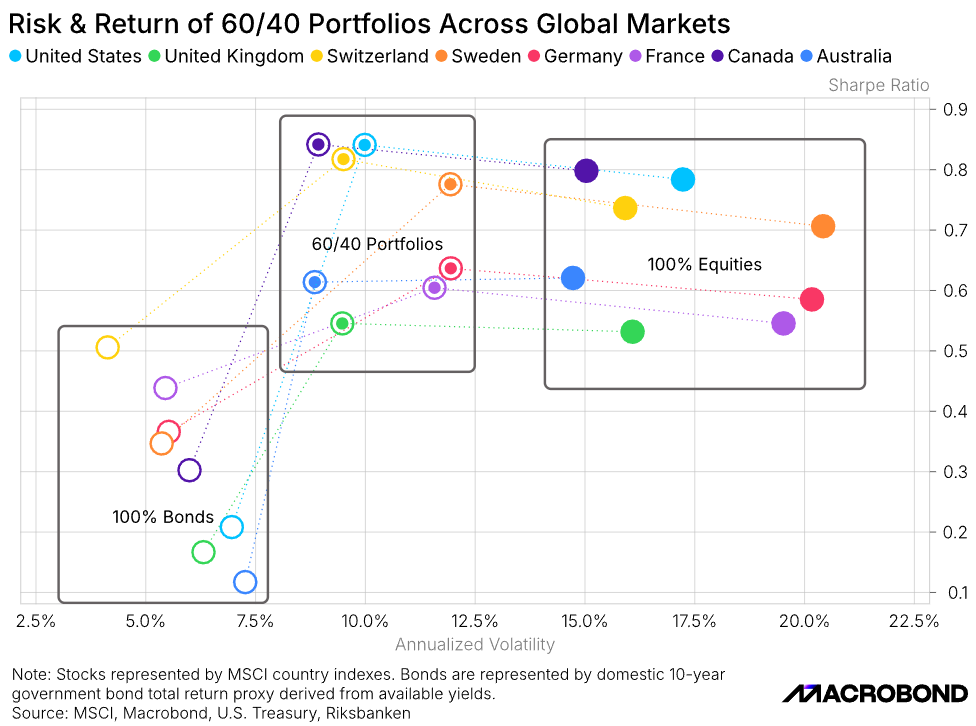
Pirmame grafike palygintos aštuonios išsivysčiusios rinkos: JAV, Jungtinė Karalystė, Šveicarija, Švedija, Vokietija, Prancūzija, Kanada ir Australija.
Beveik visose jų 60 % akcijų ir 40 % obligacijų derinys turėjo patrauklesnį arba panašų grąžos ir rizikos santykį nei portfelis, sudarytas tik iš akcijų ar tik iš obligacijų.
Skirtumas aiškiai matomas per svyravimus. Vien akcijų portfelių metinis svyravimas siekė maždaug 15–21 %, o 60/40 portfelių – apie 9–12 %.
Tai nereiškia, kad 60/40 visada uždirbo daugiausia. Grafike naudojamas Šarpo rodiklis vertina, kiek istorinės perteklinės grąžos teko prisiimtam svyravimui. Kitaip tariant, akcijų ir obligacijų derinys dažnai buvo ne pelningiausias, o efektyvesnis.
Trumpai: obligacijų paskirtis portfelyje nėra aplenkti akcijas. Jų paskirtis – padėti sumažinti viso portfelio svyravimus.
Jūsų investicijoms
Aptarkime jūsų portfelį


Kas nutiko obligacijas pakeitus kitomis investicijomis?
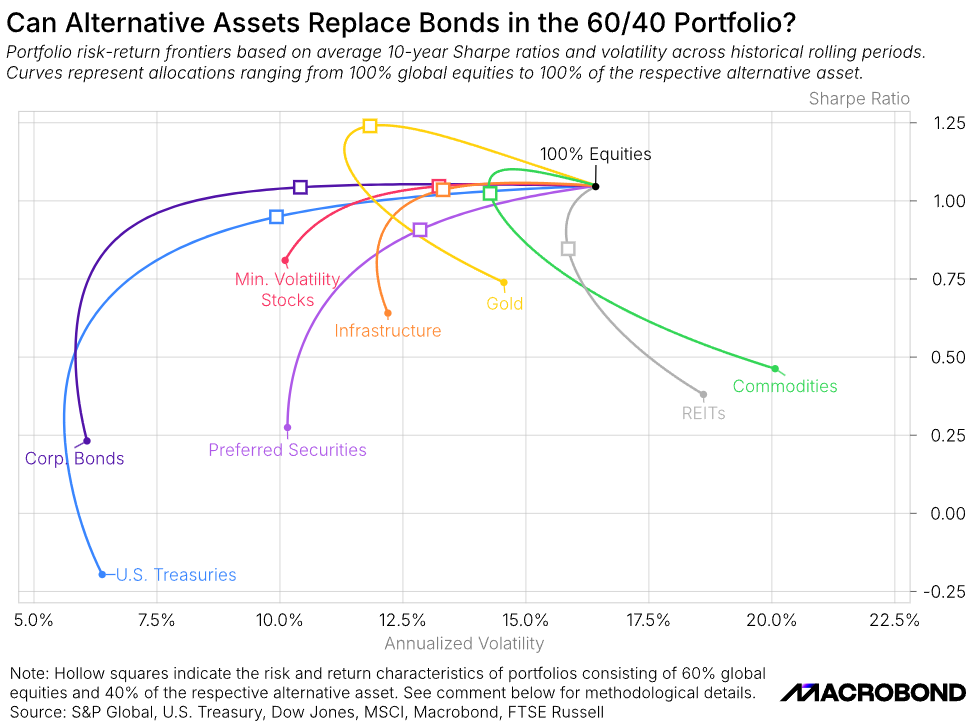
Antrame grafike lyginami portfeliai nuo 100 % pasaulio akcijų iki 100 % pasirinktos alternatyvos. Tuščiaviduriai kvadratai žymi 60 % pasaulio akcijų ir 40 % atitinkamos investicijos derinius. Rezultatai paremti vidutiniais istorinių slenkančių dešimties metų laikotarpių svyravimais ir Šarpo rodikliais.
Auksas išsiskyrė, bet obligacijų vaidmens neatkartojo
Šiame istoriniame palyginime 60 % pasaulio akcijų ir 40 % aukso derinys turėjo aukščiausią Šarpo rodiklį tarp parodytų 60/40 variantų.
Tačiau akcijų deriniai su JAV iždo ar įmonių obligacijomis svyravo mažiau. Todėl universalaus laimėtojo čia nėra: jeigu svarbiausias tikslas yra mažesni svyravimai, obligacijos liko stiprios; jeigu siekiama kitokios atsvaros, auksas parodė kitą galimą vaidmenį.
Žaliavos ir NT fondai stabilumo neatkartojo
Žaliavų ir NT fondų deriniai su akcijomis svyravo gerokai daugiau nei akcijų ir obligacijų portfeliai. Žaliavų 60/40 varianto Šarpo rodiklis buvo panašus į įmonių obligacijų derinio, tačiau tam reikėjo prisiimti daugiau svyravimo. NT fondų rezultatas šiame palyginime buvo silpnesnis pagal abu rodiklius.
Tai svarbi pamoka: dar viena turto klasė savaime nereiškia geresnės apsaugos. Ji gali atrodyti kitaip, bet vis tiek jautriai reaguoti į tuos pačius ekonomikos, palūkanų ar rinkos nuotaikų pokyčius.
Ką iš to pasiimti investuotojui?
60/40 portfelis yra geras atskaitos taškas, bet ne taisyklė, tinkanti visiems. Prieš pridedant naują investiciją verta atsakyti į tris klausimus:
- Ar noriu didesnės tikėtinos grąžos?
- Ar siekiu sumažinti portfelio svyravimus?
- Ar noriu mažesnės priklausomybės nuo vieno ekonominio scenarijaus?
Auksas gali atlikti vieną vaidmenį, obligacijos – kitą, o žaliavos ar NT fondai – dar kitą. Problema prasideda tada, kai investicija į portfelį įtraukiama vien todėl, kad atrodo „kitokia“.
Geras portfelis nėra tas, kuriame daugiausia skirtingų investicijų. Geras portfelis – tas, kuriame kiekviena jų turi aiškią paskirtį.
Ar kiekviena jūsų portfelio investicija turi aiškų vaidmenį?
Jeigu norite įvertinti, ar portfelio struktūra atitinka jūsų tikslus, rizikos ribas ir investavimo laiką, galime kartu peržiūrėti jo sudėtį ir sprendimų taisykles.
Šaltinis: „Macrobond“, „The 60 and the 40“ (2026-10-06). Pirmame grafike akcijas atspindi MSCI šalių indeksai, o obligacijas – vietinių 10 metų vyriausybių obligacijų grąžos pakaitiniai rodikliai. Antras grafikas remiasi istoriniais slenkančiais dešimties metų laikotarpiais. Tai nėra individuali investavimo rekomendacija. Ankstesni rezultatai negarantuoja būsimų rezultatų.