Akcijos, obligacijos ar auksas – kas iš jų gali padėti, kai ekonominės sąlygos keičiasi? Portfelis gali atrodyti diversifikuotas vien todėl, kad jame yra keli fondai. Tačiau jeigu visi jie labiausiai priklauso nuo stiprėjančios ekonomikos, sunkesniu metu jų reakcija gali būti labai panaši.
AQR palygino, kaip akcijos, obligacijos, žaliavos, auksas ir kelios alternatyvios strategijos istoriškai reagavo į ekonomikos augimo bei infliacijos staigmenas.
Praktinė mintis paprasta: tai, kas padeda vienomis ekonominėmis sąlygomis, kitomis gali nuvilti. Todėl portfelio diversifikacija turėtų reikšti ne tik skirtingus fondų pavadinimus, bet ir skirtingus rizikos šaltinius.
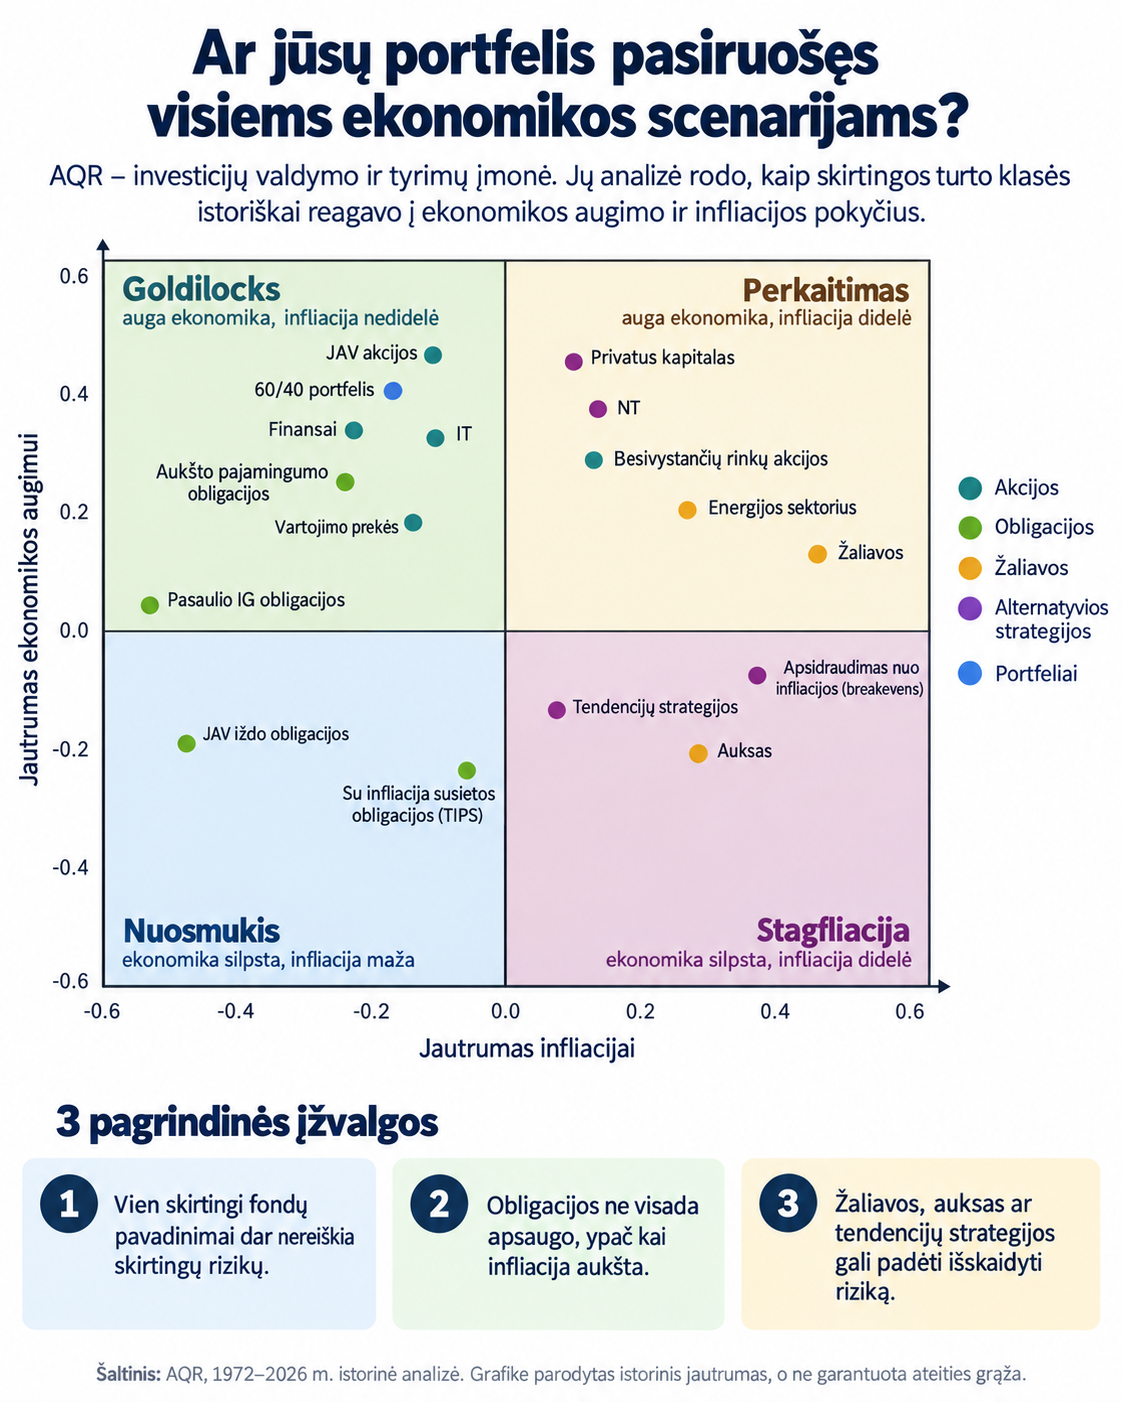
Ką iš tikrųjų rodo šis grafikas?
Horizontalioji ašis rodo investicijos jautrumą netikėtoms infliacijos naujienoms. Kuo taškas labiau dešinėje, tuo istoriškai investicija palankiau reaguodavo į didėjančią infliaciją. Vertikalioji ašis taip pat parodo jautrumą ekonomikos augimo naujienoms.
Svarbu: tai nėra prognozuojama grąža ir ne taisyklė, kad konkreti investicija visada kils viename kvadrante. Grafike parodytos istorinės dalinės koreliacijos su JAV ekonomikos augimo bei infliacijos naujienomis, kontroliuojant kito veiksnio įtaką.
Keturi scenarijai: kam istoriškai buvo lengviau?
1. Ekonomika stiprėja, infliacija mažėja
Tai vadinamoji „Goldilocks“ aplinka. JAV akcijos, informacinių technologijų ir finansų sektoriai bei 60/40 portfelis grafike turi teigiamą jautrumą augimo naujienoms ir neigiamą jautrumą infliacijai.
Aukšto pajamingumo obligacijos taip pat yra gana jautrios augimui, nes jų rezultatą veikia įmonių gebėjimas grąžinti skolas. Pasaulio investicinio reitingo obligacijos grafike yra beveik neutralios augimo naujienoms, bet turi ryškų neigiamą jautrumą infliacijos naujienoms, todėl jų reakcija nėra tokia pati.
2. Ekonomika stiprėja, bet infliacija kyla
Perkaitimo kvadrante matome žaliavas, energetikos bendrovių ir besivystančių rinkų akcijas. Jų kainoms gali padėti didesnė realių prekių paklausa bei kylančios energijos ar žaliavų kainos.
Šiame AQR grafike čia patenka ir nekilnojamojo turto bei privataus kapitalo pakaitiniai rodikliai. Vis dėlto šios investicijos gali būti mažiau likvidžios, o jų vertinimai – retesni ir iš dalies išlyginti, todėl jų negalima laikyti garantuota apsauga nuo infliacijos.
3. Ekonomika silpnėja, infliacija mažėja
Akcijoms tai dažnai sudėtingesnė aplinka. Tačiau grafike JAV 10 metų iždo obligacijų pakaitinis rodiklis yra recesijos kvadrante. Silpstant ekonomikai ir slūgstant infliacijai, mažėjančių palūkanų lūkesčiai gali padėti ilgesnės trukmės obligacijų kainoms.
Tai viena priežasčių, kodėl kokybiškos valstybės obligacijos tam tikrais nuosmukiais gali atsverti dalį akcijų nuostolių. Tačiau grafikas kalba konkrečiai apie JAV iždo obligacijų rodiklį, o ne apie bet kurią valstybės ar įmonės obligaciją.
4. Ekonomika silpnėja, bet infliacija kyla
Stagfliacija yra sudėtinga tradiciniam portfeliui: silpnesnė ekonomika spaudžia įmonių pelnus, o kylanti infliacija gali kelti palūkanų normas ir mažinti įprastų obligacijų kainas.
Kitokią reakciją šiame grafike rodo auksas, infliacijos lūkesčių pozicijos ir tendencijas sekančios strategijos. Tendencijų sekimas gali prisitaikyti tiek prie kylančių, tiek prie krentančių rinkų, tačiau strategija gali nukentėti, kai kryptys greitai apsiverčia.
Kodėl akcijos ir obligacijos kartais krenta kartu?
Įprastas akcijų ir obligacijų derinys geriausiai diversifikuoja tuomet, kai pagrindinė problema yra ekonomikos nuosmukis ir mažėjanti infliacija. Jeigu rinką nustebina infliacija, akcijos ir nominalios obligacijos gali būti spaudžiamos vienu metu.
Akcijoms aukštesnės palūkanos mažina šiandieninę būsimų pelnų vertę. Obligacijoms jos reiškia, kad senesnių, mažesnes palūkanas mokančių vertybinių popierių kaina turi prisitaikyti žemyn. Todėl vien užrašas „akcijų fondas“ ir „obligacijų fondas“ dar negarantuoja, kad rizika tikrai išskaidyta.
Auksas nėra stebuklingas skydas
Grafike auksas turi teigiamą jautrumą infliacijai ir neigiamą jautrumą augimui, tačiau jo rezultatas priklauso ir nuo realiųjų palūkanų, JAV dolerio, investuotojų paklausos bei pasirinkto laikotarpio.
AQR atkreipia dėmesį, kad 2022 m. auksas, su infliacija susietos obligacijos ir infliacijos lūkesčių pozicijos neapsaugojo taip, kaip kai kas tikėjosi, nes sparčiai kilo realiosios palūkanos. Tuo laikotarpiu geriau pasirodė žaliavos ir tendencijų sekimo strategijos. Tai dar kartą primena: nė viena priemonė neapsaugo nuo visų rizikų.
Ką tai reiškia jūsų portfeliui?
- Vertinkite ne vien fondų pavadinimus. Keli skirtingi fondai gali turėti tą pačią priklausomybę nuo ekonomikos augimo.
- Numatykite, kokią riziką turi atsverti kiekviena portfelio dalis. Valstybės obligacijos, auksas, žaliavos ir alternatyvios strategijos sprendžia ne tą pačią problemą.
- Įvertinkite kainą ir įgyvendinimą. Likvidumas, mokesčiai, svyravimai ir prieinamumas gali būti ne mažiau svarbūs už istorinę koreliaciją.
- Turėkite iš anksto sutartas taisykles. Diversifikacija padeda tik tuomet, kai portfelio nekeičiate po kiekvienos naujos antraštės ir periodiškai jį subalansuojate.
Laukti, kol akcijos atpigs, diversifikacijos neatstoja. Atskirame skaičiavime parodėme, kas nutiko investuojant tik po 20 % rinkos kritimo.
Ar jūsų portfelis priklauso tik nuo vieno scenarijaus?
Jeigu norite įvertinti, kaip jūsų investicijos galėtų reaguoti į nuosmukį, infliaciją ar palūkanų pokyčius, galime kartu peržiūrėti portfelio struktūrą ir sprendimų taisykles.
Šaltinis: AQR „Inflation Redux?“ (2026). AQR, „Bloomberg“, Federal Reserve Survey of Professional Forecasters ir JAV darbo statistikos biuro duomenys, 1972-01-01–2026-06-30. „Financial Freedom“ adaptacija. Rodomos istorinės koreliacijos, o ne prognozuojama grąža. Ankstesni rezultatai negarantuoja būsimų rezultatų.
Jūsų investicijoms
Aptarkime jūsų portfelį