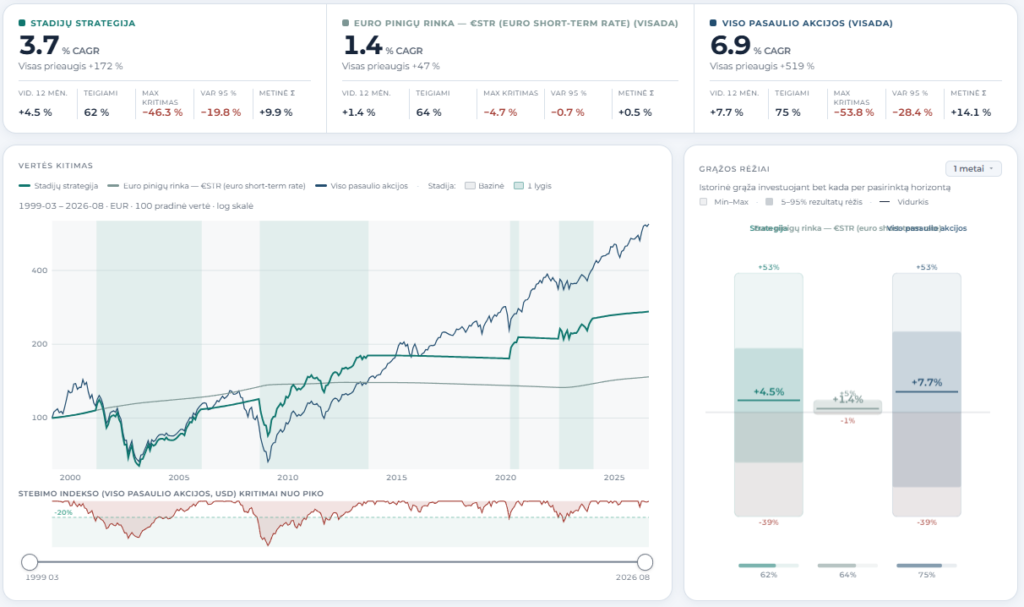
Sulaukiau tokio klausimo iš kliento. Idėja atrodo logiška: laukiu pigesnių akcijų, o iki tol pinigus laikau EUR pinigų rinkos priemonėse.
Modelyje tarp pinigų rinkos ir pasaulio akcijų pereinama pagal kritimo signalą. Akcijų pirkimą aktyvuoja 20% pasaulio akcijų indekso kritimas nuo ankstesnės viršūnės, kuris matuojamas JAV doleriais.
1999 m. – 2026 m. rugpjūtis. Rezultatai eurais:
 Laukiant –20% kritimo: metinė sudėtinė grąža 3,7%, didžiausias portfelio kritimas –46,3%.
Visą laiką laikant pasaulio akcijas: metinė sudėtinė grąža 6,9%, didžiausias kritimas –53,8%.
Gauto rezultatto grąža gerokai mažesnė, o didžioji dalis portfelio vertės kritimo vis tiek neišvengta. Pritaikius grafike rodomus bendrus prieaugius pradinei 10 000 Eur sumai, be papildomų įnašų, laukimo strategija būtų pasiekusi apie 27 200 Eur, o nuolatinis investavimas į akcijas – apie 61 900 Eur.
Kodėl laukimas nepadėjo tiek, kiek galima tikėtis?
Pirma, pagal šias taisykles 57 % laiko portfelis buvo pinigų rinkoje, o ne akcijose. Tai ir yra laukimo kaina – dalyje akcijų augimo nedalyvaujama.
Antra, –20 % nėra dugnas. Jeigu indeksas nukrito nuo 100 iki 80, o vėliau pasiekė 50, nusipirkęs „su nuolaida“ vis tiek patirtum dar 37,5 % kritimą.
Todėl svarbi šio testo pamoka: laukti pigesnių akcijų nėra tas pats, kas turėti aiškų portfelį, kuris žinai kiek gali susvyruoti ir kiek vidutiniškai uždirbti. Jeigu tikslas – mažesni kritimai, pirmiausia vertinčiau viso portfelio sudėtį, o ne vien ieškočiau patrauklesnės pirkimo datos.
Sekam naujienas toliau 
Jūsų investicijoms
Aptarkime jūsų portfelį