JAV kadencijos vidurio rinkimai artėja. Tokiu metu visada atsiranda ta pati mintis: gal verta sumažinti akcijų dalį ir palaukti, kol paaiškės rezultatas?
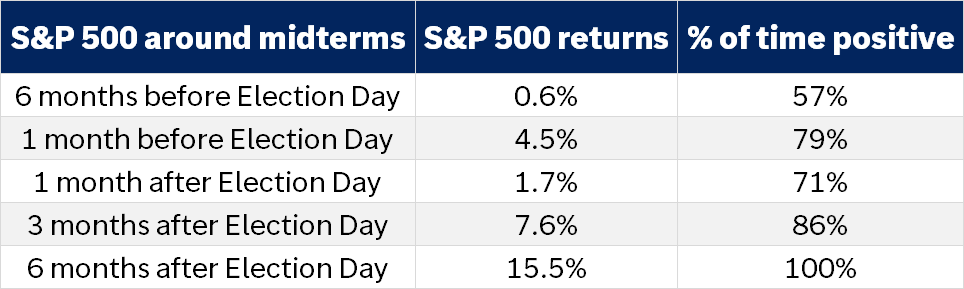
Pasigilinau į 14 tokių rinkimų ciklų nuo 1970 metų. Įdomiausias atradimas – ne tai, kuri partija laimėjo. Šioje imtyje po visų 14 rinkimų S&P 500 po šešių mėnesių buvo aukščiau.
Tai nereiškia, kad rinkimai garantuoja akcijų kilimą. Tačiau istorija gana aiškiai parodo kitą dalyką: vien politinis neapibrėžtumas nebuvo patikima priežastis pasitraukti iš rinkos.
Ką parodė 14 rinkimų ciklų?
Per mėnesį iki JAV kadencijos vidurio rinkimų S&P 500 vidutiniškai pakilo 4,5 %. Teigiamas rezultatas užfiksuotas 79 % atvejų.
Po rinkimų rezultatai buvo dar stipresni. Per kitus tris mėnesius vidutinė grąža siekė 7,6 %, o per šešis mėnesius – 15,5 %. Šioje 14 ciklų imtyje visi šešių mėnesių laikotarpiai baigėsi teigiama grąža.
Vis dėlto čia svarbu nepainioti sutapimo su priežastimi. Po rinkimų dažnai keitėsi ne vien politika: gerėjo ekonomikos lūkesčiai, slūgo infliacija, augo įmonių pelnai arba rinka atsitiesė po ankstesnio kritimo.
Trumpai: rinkimų diena istorijoje nebuvo patikimas signalas parduoti akcijas. Tačiau 15,5 % vidurkis nėra pažadas, kad toks pats rezultatas pasikartos.
Valdančioji partija dažniausiai praranda vietų
Kadencijos vidurio rinkimai dažnai tampa referendumu apie prezidento darbą. Nuo 1946 metų prezidento partija per 18 iš 20 tokių rinkimų neteko vietų Atstovų Rūmuose. Išimtys buvo tik 1998 ir 2002 metai.
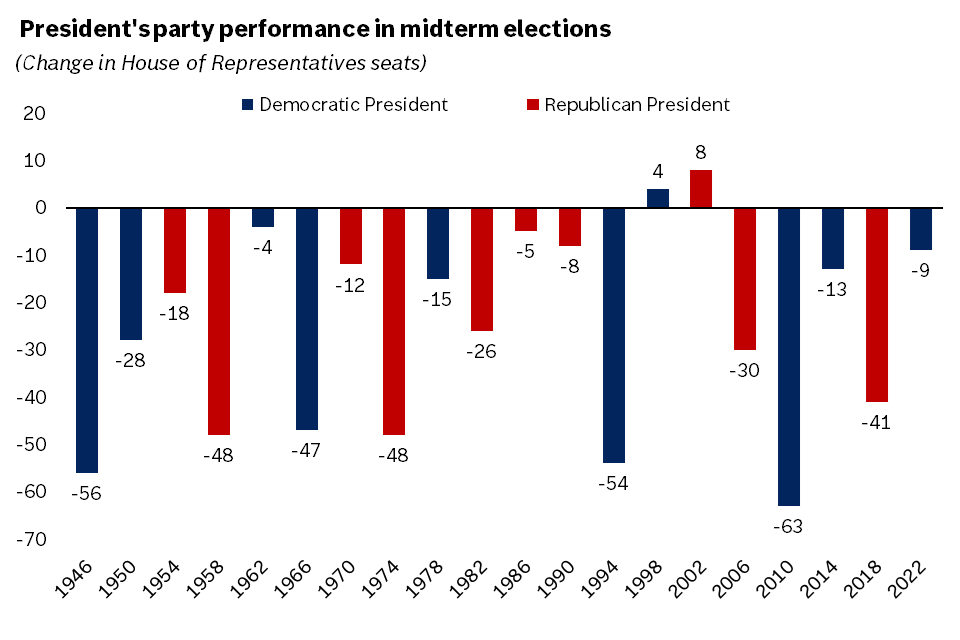
Tačiau politinis pralaimėjimas savaime nereiškė akcijų rinkos nuosmukio. Investuotojams svarbu ne tik tai, kas kontroliuoja Kongresą, bet ir ką nauja valdžios sudėtis pakeičia mokesčiams, išlaidoms, deficitui, reguliavimui ir palūkanoms.
Ar valdžios pasidalijimas lemia grąžą?
Istoriniai skaičiai nerodo vieno aiškaus „geriausio“ politinio scenarijaus. Per šešis mėnesius po rinkimų S&P 500 vidutiniškai kilo 12,0 %, kai viena partija kontroliavo Baltuosius rūmus ir Kongresą. Kai Kongreso rūmus kontroliavo skirtingos partijos, vidurkis siekė 11,6 %, o kai abu rūmus kontroliavo prezidento opozicija – 14,5 %.
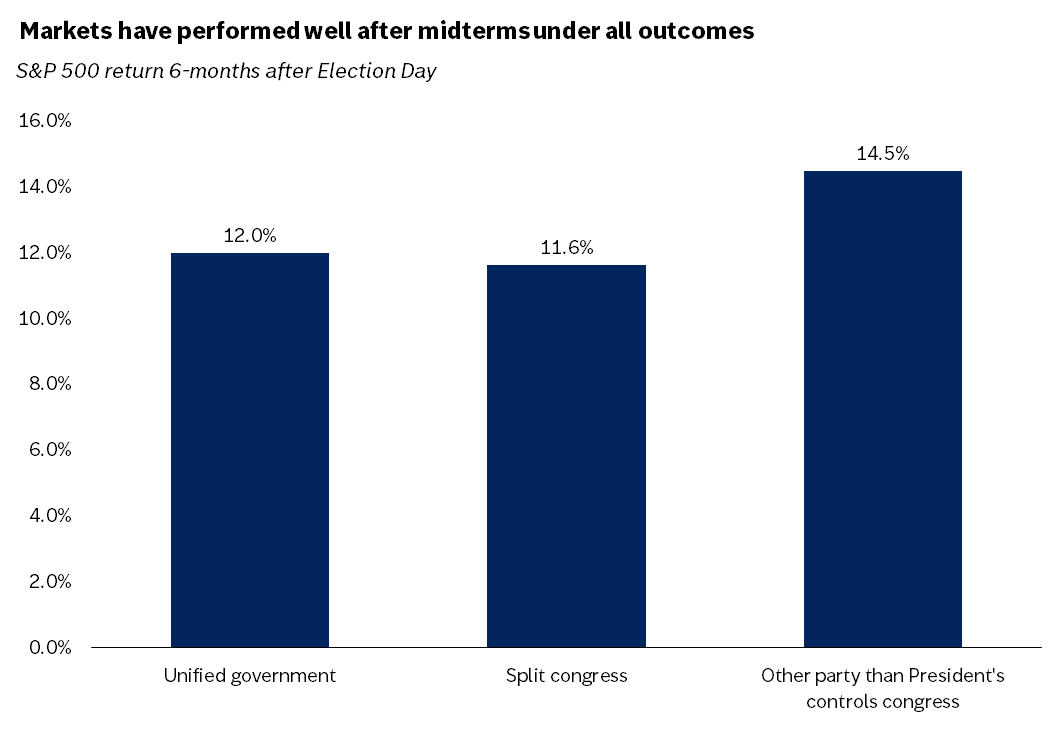
Skirtumai tarp šių vidurkių nėra pakankami išvadai, kad viena partija ar politinė aklavietė savaime lemia geresnę grąžą. Imtys mažos, o kiekvienas laikotarpis turėjo vis kitokį ekonominį foną.
Man praktiškesnė išvada kita: rinkai paprastai svarbiau, kaip politinis rezultatas paveikia įmonių pelnus ir palūkanas, o ne pats partijos pavadinimas.
Jūsų investicijoms
Aptarkime jūsų portfelį


Kuo 2026 metai kitokie?
Šį kartą rinka į rinkimus ateina gerokai stipresnė nei įprastai. Iki rugsėjo 25 dienos S&P 500 kainų indeksas nuo metų pradžios buvo pakilęs maždaug 12 %.
Istorinis kadencijos vidurio rinkimų metų kelias buvo kur kas silpnesnis. Grafike jis rugsėjo pabaigoje vis dar buvo žemiau metų pradžios, o vidutinis didžiausias kritimas per tokius metus siekė apie 19 %. 2026 metais iki to paties laiko didžiausias kritimas buvo maždaug 9 %.
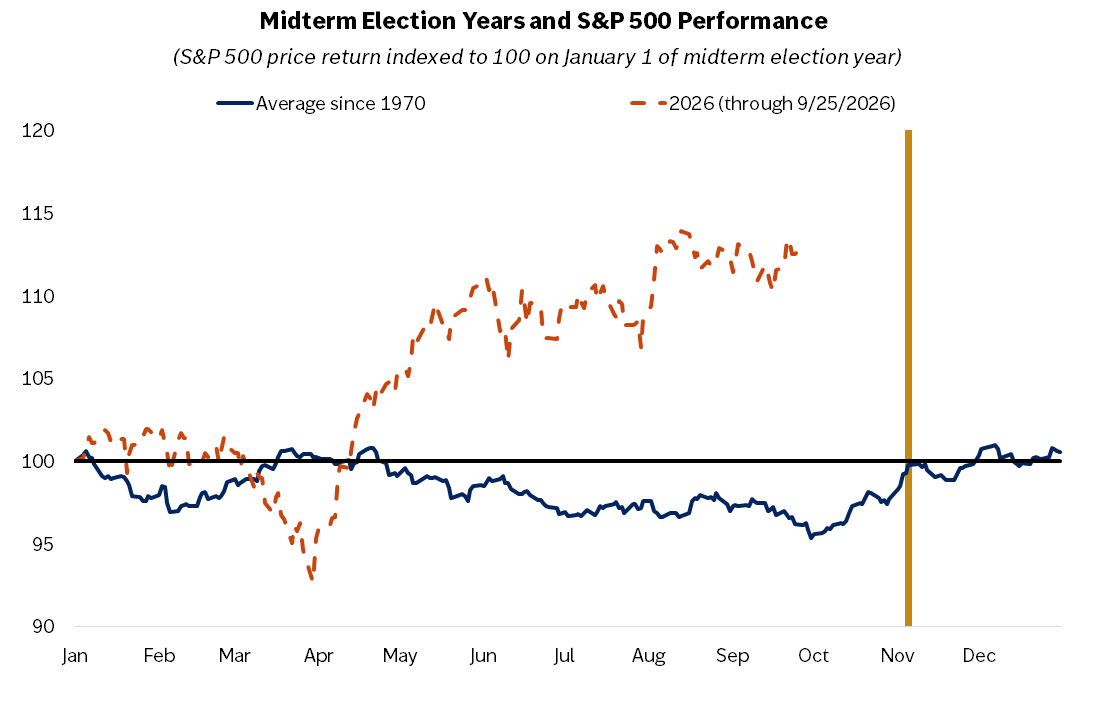
Tai svarbus skirtumas. Ankstesnius didelius pakilimus po rinkimų dažnai lydėjo silpna metų pradžia ir atsigavimas nuo žemesnio lygio. 2026 metais dalis gero scenarijaus jau gali būti kainose.
Todėl istorinio 15,5 % vidurkio nereikėtų tiesiog perkelti į artimiausius šešis mėnesius. Tas pats kalendoriaus taškas dar nereiškia tokios pačios pradinės situacijos.
Šį kartą palūkanos gali būti svarbesnės už rinkimus
Po rinkimų daug dėmesio teks mokesčiams, reguliavimui ir valstybės išlaidoms. Tačiau akcijų rinkai vienas svarbiausių klausimų gali būti paprastesnis: kiek skolinsis JAV ir kas nutiks ilgalaikėms palūkanoms?
Didesnis deficitas ir didesnė obligacijų pasiūla gali spausti jų kainas bei kelti pajamingumą. Aukštesnės ilgalaikės palūkanos brangina įmonių finansavimą ir mažina šiandieninę būsimų pelnų vertę. Tai ypač svarbu brangiau įvertintoms augimo bendrovėms.
Vis dėlto pajamingumų kryptį lemia ne vien politika. Ne mažiau svarbūs infliacijos duomenys, ekonomikos augimas, centrinio banko sprendimai ir investuotojų reikalaujama rizikos premija.
Pasidalijęs Kongresas taip pat nereiškia, kad politika tampa nereikšminga. Prezidentas vis tiek turi nemažai veikimo laisvės tarifų, užsienio politikos, imigracijos ir energetikos srityse. Politinė aklavietė gali sumažinti didelių įstatymų tikimybę, bet nepašalina rinkos netikėtumų.
Rinka reaguoja ne tik į rezultatą, bet ir į netikėtumą
Rinkimų prognozės skirtingus Kongreso kontrolės scenarijus vertina dar iki balsavimo. Todėl dalis laukiamo rezultato į kainas gali būti įtraukta iš anksto.
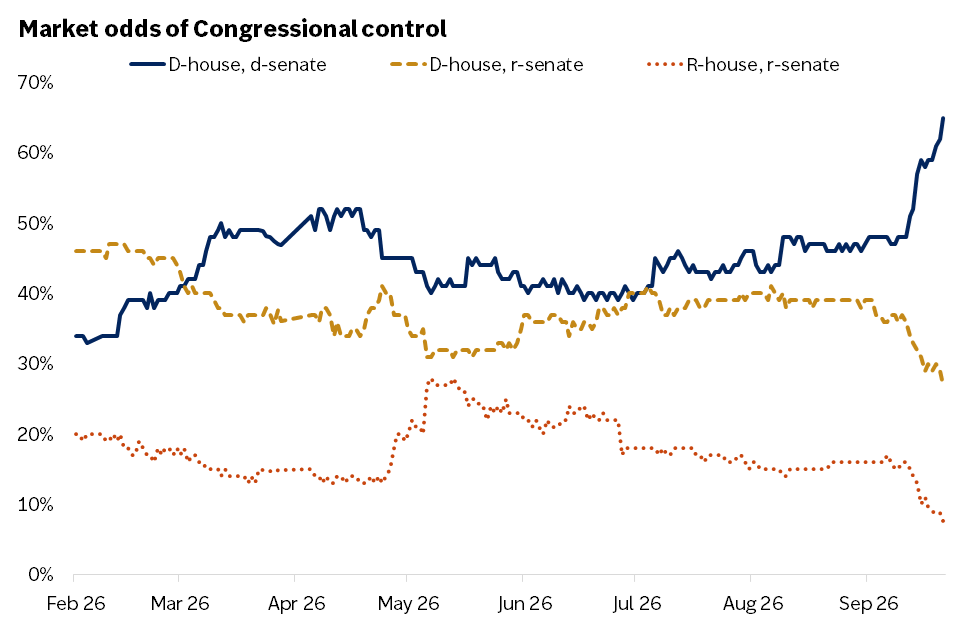
Jeigu galutinis rezultatas atitinka lūkesčius, reakcija gali būti nedidelė. Didesni svyravimai dažniau atsiranda tada, kai rinkimai reikšmingai nustebina arba pakeičia ankstesnius ekonominės politikos lūkesčius.
Ką iš to pasiimti investuotojui?
Rinkimų ignoruoti nereikia. Tačiau vien dėl jų nekeisčiau visos portfelio struktūros.
- Nepaverskite prognozės investavimo planu. Net teisingai atspėtas rinkimų rezultatas dar nepasako, kaip tuo metu keisis pelnai, infliacija ir palūkanos.
- Stebėkite tai, kas tiesiogiai veikia vertinimus. Įmonių pelnų augimas, infliacija ir ilgalaikių obligacijų pajamingumas rinkai gali būti svarbesni už politines antraštes.
- Patikrinkite portfelio atsparumą. Ar galėtumėte laikytis plano, jeigu rinka trumpam kristų 10–20 %? Ar artimiausiems poreikiams turite pakankamai likvidžių lėšų?
- Turėkite iš anksto sutartas taisykles. Rizikos ribos ir perbalansavimas padeda daugiau nei sprendimai, priimti po kiekvienos naujos antraštės.
Mano išvada paprasta: rinkimai gali pakeisti kelių savaičių nuotaiką, bet ilgalaikį rezultatą dažniau lemia pelnai, palūkanos ir tai, ar investuotojas laikosi savo plano.
Tai nėra individuali investavimo rekomendacija. Istoriniai rezultatai negarantuoja būsimų rezultatų.