Metai · Rinkų apžvalga
Metai: prekybos ir palūkanų kelias iki pelno
Per slenkančius dvylika mėnesių keitėsi palūkanų kryptis, muitų teisinis pagrindas ir energijos tiekimo patikimumas. Technologijų paklausa virto didelėmis tiekėjų pajamomis, bet kartu padidino jų klientų investicijų poreikį. Metų pabaigos vertinimą papildo naujas JAV ir Kinijos derybų etapas bei lėčiau augantis Kinijos pramonės pelnas. Bendra pamoka išlieka: susitarimas, mažesnė sąskaita ir investuotojo grąža nėra tas pats.
Apžvelgiamas laikotarpis: 2025-09-29 – 2026-09-28Informacija iki 15 min. skaitymo
Nuo rugsėjo 25 d. leidinio atsirado du svarbūs nauji faktai: rugsėjo 27 d. Baltieji rūmai paskelbė JAV ir Kinijos prekybos lengvatoms svarstomų prekių sąrašus, o rugsėjo 28 d. paskelbti lėtesnio Kinijos rugpjūčio pramonės pelno augimo duomenys. Penktadienį JAV dešimties metų pajamingumas siekė 5,17 %, truputį mažiau nei ketvirtadienį, tačiau gerokai virš rugsėjo 22 d. lygio. Prekybos viltys todėl nepakeičia sąnaudų bei paklausos patikros.
Tebegalioja skirtumas tarp paskelbto plano, jo įsigaliojimo ir realaus bendrovės uždarbio. Aukštesnis obligacijų pajamingumas neapsaugo nuo kainos svyravimų. Žaliavinės naftos atsargų augimas savaime neatkuria gatavų degalų atsargų, o didesnis gamybos kiekis nebūtinai reiškia sparčiau augantį pelną.
Metai
Kas įvyko
2025 m. ruduo: JAV palūkanos mažėjo, o Europa pasirinko pauzę
Dar prieš šio slenkančio laikotarpio pradžią, 2025 m. rugsėjo 17 d., JAV centrinis bankas sumažino federalinių fondų palūkanų tikslinį intervalą nuo 4,25–4,50 % iki 4,00–4,25 %. Tai pradinis fonas, ne įvykis po rugsėjo 29 d. Spalio 29 d. ir gruodžio 10 d. intervalas dar dukart sumažintas po 0,25 procentinio punkto iki 3,50–3,75 %. Sprendimai įsigaliojo kitą dieną po paskelbimo.
Mažesnės palūkanos padėjo daliai skolininkų, tačiau jų naudos negalima atskirti nuo priežasties. Jei bankas palūkanas mažina matydamas silpnesnę paklausą, pigesnę paskolą bendrovei gali atsverti prastesni pardavimai. Dėl to paprasta taisyklė „palūkanas sumažino, vadinasi, akcijoms gerai“ nepaaiškina visos rinkos reakcijos.
Europos Centrinis Bankas rudenį bankų vienos nakties indėliams taikomą palūkanų normą laikė ties 2,00 %. Rugsėjo 11 d. sprendimas buvo paskelbtas dar prieš šio slenkančio metų laikotarpio pradžią, bet nustatė jo pradinį foną. Spalio ir gruodžio posėdžiuose palūkanų norma liko tokia pati. JAV ir euro zonos keliai todėl jau tuo metu nebuvo vienodi.
Lapkritis: prekyboje atsirado atokvėpis, ne visų kliūčių pabaiga
Lapkričio 1 d. JAV paskelbė susitarimo su Kinija sąlygas, pagal kurias nuo lapkričio 10 d. numatytas dalies muitų sumažinimas ir retųjų žemių eksporto apribojimų sustabdymas. Tiekimo grandinėms tai buvo svarbus palengvinimo signalas. Retosios žemės naudojamos įvairioje pramonės bei technologijų įrangoje, todėl medžiagų prieinamumas svarbus ne vien jų gamintojams.
Vis dėlto laikina lengvata nėra nuolatinė nekintanti taisyklė. Gamyklai svarbu, kada komponentas atvyks ir kokia bus galutinė jo kaina. Neapibrėžtumas skatina laikyti didesnes atsargas arba ieškoti brangesnio alternatyvaus tiekėjo. Lapkričio sprendimo todėl negalima automatiškai pateikti kaip šiandien visoms prekėms galiojančio muito: vėlesnės priemonės turi savo pagrindą ir sąlygas.
2026 m. sausis: energijos tiekėjų keitimas tapo konkrečiu planu
Sausio 26 d. Europos Sąjungos Taryba patvirtino laipsnišką rusiškų dujų importo atsisakymą. Suskystintoms gamtinėms dujoms numatytas visiškas draudimas nuo 2027 m. pradžios, vamzdynų dujoms nuo 2027 m. rudens. Tai nustatyti būsimi terminai su pereinamaisiais laikotarpiais, ne visas importas sustabdytas sausio dieną.
Šis sprendimas pavertė diversifikavimą sutarčių ir infrastruktūros klausimu. Reikėjo kitų tiekėjų, laivų, terminalų ir atsargų. Ilgainiui platesnis tiekėjų pasirinkimas gali mažinti priklausomybę, bet pats perėjimas taip pat kainuoja. Investuotojui svarbu atskirti ilgalaikę atsparumo naudą nuo artimiausių sąskaitų už energiją ir infrastruktūrą.
JAV centrinis bankas tuo metu neskubėjo tęsti rudens mažinimų. Sausio, kovo ir balandžio posėdžiuose 3,50–3,75 % intervalas liko nepakeistas. Europos vasario, kovo ir balandžio sprendimai taip pat išlaikė 2,00 % indėlių galimybės palūkanų normą. Ankstesni mažinimai nebuvo pažadas, kad kiekvienas kitas posėdis bus toks pats.
Vasaris: keitėsi muitų teisinis pagrindas
Vasario 20 d. JAV Aukščiausiasis Teismas nusprendė, kad Tarptautinių nepaprastųjų ekonominių galių įstatymas nesuteikia prezidentui įgaliojimo nustatyti muitus. Sprendimas apribojo konkretų teisinį pagrindą. Jis nereiškė, kad išnyko visi JAV importo muitai, nes kitos priemonės rėmėsi kitais teisės aktais.
Tą pačią dieną administracija pagal kitą Prekybos įstatymo skirsnį paskelbė laikiną 10 % importo priemoką su išimtimis. Dekrete numatyta jos pradžia vasario 24 d. ir 150 dienų laikotarpis iki liepos 24 d. Tai istorinė priemonė, ne šiandien visam importui automatiškai galiojantis tarifas.
Verslui tokia kaita reiškia būtinybę iš naujo tikrinti prekės kilmę, kodą, pristatymo datą ir išimtis. Galutinės kainos nežinantis importuotojas gali atidėti užsakymą ar laikyti daugiau atsargų. Todėl net politiškai palanki antraštė ne visada iš karto sumažina bendrovės išlaidas ar padidina pardavimus.
Vasario rezultatai parodė, kad technologijų paklausa nėra vien pažadas
Vasario 25 d. lustų kūrėja „NVIDIA“ paskelbė finansinių metų iki sausio 25 d. rezultatus. Pajamos siekė 215,938 milijardų JAV dolerių, o grynasis pelnas pagal JAV apskaitos standartus 120,067 milijardų dolerių. Abu rodikliai buvo 65 % didesni nei ankstesniais bendrovės finansiniais metais. Tai pasibaigusio laikotarpio rezultatai, ne kalendorinių 2026 metų prognozė.
Šis faktas svarbus ilgesnei istorijai: realus technologijų tiekėjų uždarbis buvo matomas dar prieš vasaros rezultatų sezoną. Tačiau pelnas neatsako į investicijos kainos klausimą. Net sėkminga bendrovė gali būti vertinama remiantis labai dideliais būsimais lūkesčiais, kuriuos vėliau pasiekti sunkiau.
Pavasaris: geopolitinė rizika virto naftos pristatymo problema
Vasario 28 d. prasidėjęs karas Artimuosiuose Rytuose sutrikdė naftos gabenimą per Hormūzo sąsiaurį. Kovo 11 d. Tarptautinės energetikos agentūros šalys sutarė rinkai pateikti 400 mln. barelių avarinių naftos atsargų. Tai didžiausias bendras toks kiekis agentūros istorijoje. Sprendimas buvo įsipareigojimas pateikti atsargas, o ne visas kiekis išleistas per vieną dieną.
Atsargos gali suteikti laiko, tačiau negali neribotai pakeisti komercinio tiekimo. Trūkstant patikimų pristatymų, poveikis iš naftos rinkos persikelia į degalus, transportą, chemijos pramonę ir gyventojų perkamąją galią. Brangesnė energija tuo pat metu gali didinti infliaciją ir silpninti augimą. Centrinis bankas susiduria su nepatogiu pasirinkimu: palūkanų didinimas papildomos naftos nesukuria, bet mažinimas gali paskatinti paklausą tuo metu, kai pasiūla ribota.
Gegužė: pasaulio prekybos istorija nebuvo vien užsidarymas
Gegužės 1 d. pradėtas laikinai taikyti Europos Sąjungos ir Pietų Amerikos „Mercosur“ valstybių prekybos susitarimas. Dalies prekių muitai sumažinti arba panaikinti. Tai perėjimas nuo derybų prie taikomų lengvatų, bet dar ne visas galutinai ratifikuotas partnerystės susitarimas.
Europos eksportuotojams atsirado galimybių pasiekti pirkėjus palankesnėmis sąlygomis. Importuotojams platesnis pasirinkimas gali padėti mažinti vieno tiekėjo riziką. Kartu didesnė konkurencija spaudžia jautresnius sektorius. Investicinę reikšmę galiausiai parodo faktiniai užsakymai ir naudojamos lengvatos, ne vien pasirašymo ar įsigaliojimo dienos antraštė.
Birželis ir liepa: Europos palūkanų kryptis apsivertė
Birželio 11 d. Europos Centrinis Bankas paskelbė 0,25 procentinio punkto palūkanų padidinimą. Nuo birželio 17 d. indėlių galimybės palūkanų norma tapo 2,25 %. Liepos 23 d. ji nepakeista. JAV birželio 17 d. ir liepos 29 d. posėdžiuose išliko 3,50–3,75 % tikslinis intervalas. Taigi JAV mažinimus pakeitė pauzė, o Europa jau pasuko aukštyn.
Birželio 18 d. JAV ir Irano memorandumas suteikė tiekimo normalizavimo vilties. Tačiau liepos 10 d. Tarptautinės energetikos agentūros apžvalga jau aprašė liepos 7–8 d. pažeistas paliaubas. Rugpjūčio leidimas parodė silpnesnius liepos naftos eksporto srautus. Susitarimas ir jo įgyvendinimas pasirodė esantys du atskiri investuotojui svarbūs etapai.
Liepos 23 d. Europos Sąjunga išplėtė Rusijai taikomas energetikos bei finansines sankcijas. JAV prekybos atstovo biuras tą pačią dieną paskelbė sprendimą dėl 60 ekonomikų pagal Prekybos įstatymo 301-ąjį skirsnį. Tarifai priklausė nuo prekės ir sąlygų; tai ne automatinis vasarį paskelbtos laikinos priemokos pratęsimas. Metų eigoje keitėsi ir tiekimo maršrutai, ir taisyklės, pagal kurias už prekę mokama.
Vasara: tiekėjo pelnas augo, o klientui teko plėtros sąskaita
Rugpjūčio 26 d. „NVIDIA“ paskelbė 96,221 milijardų dolerių pajamas už ketvirtį iki liepos 26 d. Pajamos buvo 106 %, o veiklos pelnas 124 % didesni nei prieš metus. Šis rezultatas patvirtino, kad paklausa tiekėjui tebėra reali. Tačiau jo klientai už įrangą, duomenų centrus ir elektros infrastruktūrą moka prieš gaudami visas planuojamas pajamas.
Liepos pabaigoje „Microsoft“ paskelbė, kad ketvirtį iki birželio 30 d. iš veiklos gavo 55,4 milijardų dolerių pinigų, o pinigais apmokėtam ilgalaikio turto įsigijimui išleido 35,8 milijardų dolerių. Rugsėjį paskelbtuose „Oracle“ ketvirčio rezultatuose investicijos jau viršijo veiklos pinigų srautą. Tai nėra vienodi verslai, bet palyginimas parodo, kodėl technologijų istorijoje būtina stebėti ne tik pajamų augimą.
Rugsėjo pradžia: kainų klausimas grąžino dėmesį į palūkanas
Rugsėjo 9 d. JAV Energetikos informacijos administracija antrojo pusmečio „Brent“ vidutinės kainos prognozę padidino iki maždaug 90 dolerių už barelį. Leidinys rėmėsi iki rugsėjo 3 d. baigtomis modelio įvestimis. Todėl tai nėra vėlesnių rugsėjo karinių pranešimų įtakos matavimas ir ne naujausia biržos kaina.
Rugsėjo 10 d. Europos Centrinis Bankas paskelbė dar vieną 0,25 procentinio punkto palūkanų didinimą. Rugsėjo 11 d. JAV vartotojų kainų indeksas (angl. Consumer Price Index) parodė 3,4 % metinį rugpjūčio kainų augimą, tiek pat kaip liepą. Mėnesinis, pagal sezoniškumą pakoreguotas, augimas padidėjo nuo 0,1 iki 0,4 %. Tačiau kainų krepšelio be maisto ir energijos metinis augimas sulėtėjo nuo 2,5 iki 2,4 %. Šio krepšelio mėnesinis augimas vis dėlto padidėjo nuo 0,2 iki 0,3 %. Todėl išvada nėra „visi kainų rodikliai blogėja“, o sudėtingesnis skirtingų tempų derinys.
Jūsų investicijoms
Aptarkime jūsų portfelį


Palūkanų kelias vienoje vietoje
Lentelė rodo šiame dvylikos mėnesių laikotarpyje iki rugsėjo 17 d. paskelbtus JAV ir euro zonos pagrindinių palūkanų pakeitimus, liepos sprendimus jų nekeisti ir ankstesnį JAV sprendimą pradiniam fonui. Tai ne visų posėdžių sąrašas. Rugsėjo 10 d. paskelbtas Europos sprendimas įsigaliojo rugsėjo 16 d.
| Sprendimo data | Regionas | Prieš | Po | Kada galioja |
|---|---|---|---|---|
| 2025-09-17 | JAV | 4,25–4,50 % | 4,00–4,25 % | Nuo rugsėjo 18 d. |
| 2025-10-29 | JAV | 4,00–4,25 % | 3,75–4,00 % | Nuo spalio 30 d. |
| 2025-12-10 | JAV | 3,75–4,00 % | 3,50–3,75 % | Nuo gruodžio 11 d. |
| 2026-06-11 | Euro zona | 2,00 % | 2,25 % | Nuo birželio 17 d. |
| 2026-07-23 | Euro zona | 2,25 % | 2,25 % | Palikta nepakeista |
| 2026-07-29 | JAV | 3,50–3,75 % | 3,50–3,75 % | Paliktas nepakeistas intervalas |
| 2026-09-10 | Euro zona | 2,25 % | 2,50 % | Galioja nuo rugsėjo 16 d. |
| 2026-09-16 | JAV | 3,50–3,75 % | 3,75–4,00 % | Galioja nuo rugsėjo 17 d. |
JAV čia rodomas federalinių fondų palūkanų tikslinis intervalas, euro zonoje konkreti indėlių galimybės palūkanų norma. Nuo rugsėjo 16 d. Europoje įsigaliojo 2,50 %. Rugsėjo 17 d. JAV intervalas buvo 0,25 procentinio punkto mažesnis negu po 2025 m. rugsėjo 17 d. sprendimo, kuris nustatė pradinį foną. Europos indėlių palūkanų norma nuo to laiko pakilo 0,50 punkto. Rugsėjo 16 d. JAV padidinimas lentelėje jau įtrauktas.
? Vartotojų kainų indeksas: kodėl svarbus ir mėnesio pokytis?
Vartotojų kainų indeksas (angl. Consumer Price Index) sudaromas iš prekių ir paslaugų kainų bei vartojimo svorių. Metinis pokytis lygina su tuo pačiu ankstesnių metų mėnesiu. Sezoniškai pakoreguotas mėnesio pokytis padeda matyti naujausią tempą. Todėl metinis skaičius gali likti toks pats net naujausiam mėnesiui brangstant sparčiau.
Rugsėjo vidurys: atsigavimo laikas vėl tapo svarbia prielaida
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.
Rugsėjo 16–24 d.: palūkanų atokvėpis neišsilaikė
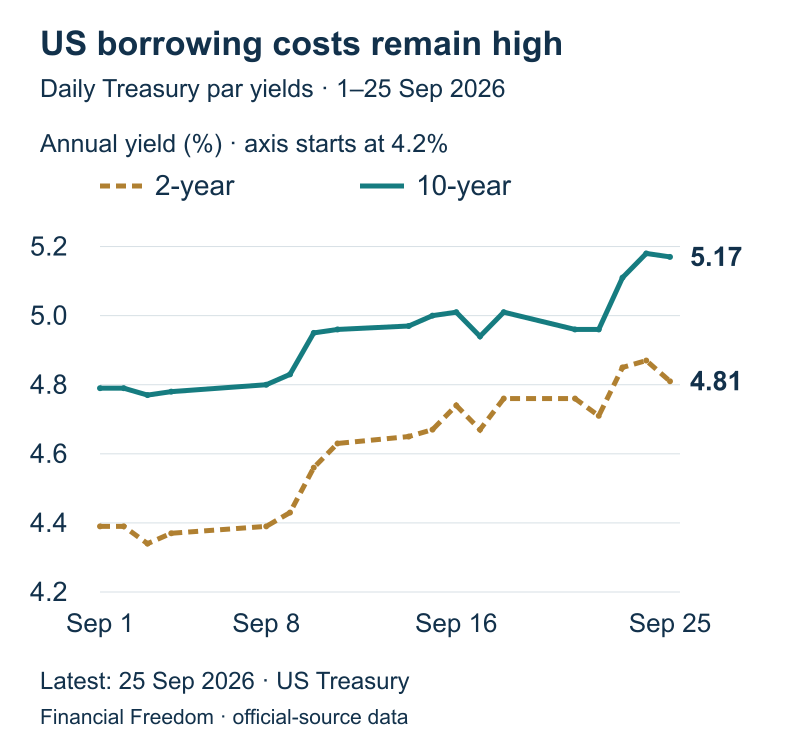
Rugsėjo 16 d. JAV centrinis bankas padidino tikslinį palūkanų intervalą iki 3,75–4,00 %. Europoje anksčiau priimtas indėlių palūkanų didinimas iki 2,50 % įsigaliojo tą pačią dieną. JAV dešimties metų pajamingumas rugsėjo 21–22 d. buvo sumažėjęs iki 4,96 %, bet rugsėjo 24 d. jau siekė 5,18 %. Taigi kelių dienų lengvesnės finansavimo sąlygos nevirto pastovia kryptimi.
Rugsėjo 23 d. išankstinis JAV pirkimo vadybininkų indeksas (angl. Purchasing Managers’ Index, PMI) pasiekė 58,4 punkto, palyginti su 56,0 rugpjūtį. Rugsėjo 24 d. paskelbtos 197 tūkst. pirmųjų nedarbo išmokų paraiškų už savaitę iki rugsėjo 19 d. papildė atsparios paklausos vaizdą. Tai rugsėjo 23–24 d. signalai, tačiau nei apklausa, nei viena paraiškų savaitė nėra galutinis viso ketvirčio augimo rezultatas.
? Pirkimo vadybininkų indeksas: ką reiškia riba?
Įmonių apklausos indeksas lygina veiklą su ankstesniu mėnesiu. Virš 50 punktų paprastai rodo plėtrą, žemiau 50 – traukimąsi. 58,4 punkto nėra 58,4 % augimas; išankstinis rodiklis gali būti patikslintas.
Rugsėjo sprendimai neapsiribojo JAV ir euro zona. Japonijos bankas rugsėjo 18 d. nustatė 1,25 % vienos nakties palūkanų tikslą, įsigaliojusį rugsėjo 24 d. Anglijos bankas rugsėjo 17 d. paliko 3,75 % bazinę palūkanų normą. Šie skirtingi keliai svarbūs Japonijos obligacijoms ir jenomis finansuojamoms investicijoms bei britų įmonių skolinimosi išlaidoms.
Finansinės laisvės skaičiuoklė
Kiek reikėtų sukaupti tavo tikslui?
Įvesk norimas mėnesio pajamas ir jau sukauptą sumą. Pamatysi, kiek dar trūksta ir kaip rezultatą keičia kaupimo laikas.
Skaičiavimas paremtas tavo prielaidomis, ne garantuota grąža.
Metai
Kas svarbu dabar
JAV ir Kinija pajudėjo link prekybos lengvatų, bet muitai dar nesumažinti
Savaitgalio žinia suteikia verslui daugiau vilties planuoti tiekimą, tačiau dar nesumažina jo sąskaitų. Rugsėjo 27 d. Baltieji rūmai paskelbė JAV ir Kinijos prekių sąrašus pagal „30 už 30“ prekybos iniciatyvą. Svarstomos prekybos apimtis yra maždaug po 30 mlrd. JAV dolerių kiekviena kryptimi. Tai konkretus derybų žingsnis, ne jau įsigaliojęs muitų panaikinimas ir ne išmokėti pinigai. Pirmadienio rytą svarbiausias klausimas yra ne vien susitarimo dydis, o tai, kurioms prekėms, nuo kada ir kokiomis sąlygomis būtų pritaikytos lengvatos.
? „30 už 30“: ką reiškia ši suma?
Po 30 mlrd. JAV dolerių nurodo abiejų pusių prekių sąrašų apimtį. Tai nėra 30 % muitas ar tokio dydžio bendrovių papildomas pelnas. Sąrašų apsikeitimas ir galutinių tarifų įsigaliojimas yra skirtingi etapai.
Jeigu mažesni muitai iš tiesų būtų pradėti taikyti, importuotojas už tas pačias prekes galėtų mokėti mažiau. Dalis naudos liktų jo pelne, dalis galėtų atitekti pirkėjui per mažesnę kainą. Aiškesnės taisyklės taip pat mažintų poreikį laikyti dideles atsargas. Tai palanku nuo abipusės prekybos priklausantiems pramonės tiekėjams ir mažmenininkams; logistikos įmonėms svarbu, ar po sprendimo daugėtų realių užsakymų.
Galimybė yra mažesnės konkrečių tiekimo grandinių išlaidos, o ne vienodas visų JAV ir Kinijos akcijų brangimas. Rizika lieka išimtyse, terminų atidėjime ir nesutampančiose įgyvendinimo sąlygose. Į sąrašą nepatenkančiam eksportuotojui naudos gali nebūti. Artimiausias išvadą pakeisiantis signalas bus paskelbti galutiniai prekių kodai, tarifai ir įsigaliojimo datos. Iki jų pažadas neturėtų būti skaičiuojamas kaip jau uždirbtas pelnas.
5,17 % JAV pajamingumas: prekybos viltys negarantuoja pigesnių paskolų
Prekybos sąlygos gali gerėti, o skolintis tuo pat metu gali būti brangu. Rugsėjo 25 d., penktadienį, JAV dešimties metų iždo obligacijų pajamingumas siekė 5,17 %. Tai 0,01 procentinio punkto mažiau nei ketvirtadienį, bet 0,21 punkto daugiau nei rugsėjo 22 d. 4,96 % lygis. Nedidelis paskutinės sesijos sumažėjimas todėl nepanaikino ankstesnio pakilimo. Šie skaičiai aprašo pasibaigusias JAV sesijas, o ne tariamą šio ryto reakciją į sekmadienio derybas.
? Obligacijų pajamingumas: kaip skaityti 5,17 %?
Pajamingumas sieja obligacijos rinkos kainą su būsimais mokėjimais; čia naudojamas JAV iždo standartizuotas dešimties metų rodiklis. 0,21 procentinio punkto yra 21 bazinis punktas, ne 21 % investavimo grąža. Kylant pajamingumui, jau išleistų fiksuotų palūkanų obligacijų kainos paprastai mažėja.
Verslo paklausa tuo pat metu nėra vienodai silpna. Rugsėjo 25 d. paskelbta, kad rugpjūčio JAV ilgalaikio naudojimo prekių užsakymai siekė 338,6 mlrd. dolerių ir nuo patikslintos liepos beveik nepakito. Tačiau nekarinės paskirties gamybos priemonių be orlaivių užsakymai išaugo 1,6 %, jų pristatymai 0,6 %. Tai palankesnis signalas įrangos tiekėjams nei vien sustojęs bendras rodiklis. Vis dėlto užsakymas dar nėra pristatymas ar uždirbtas pelnas.
? Verslo įrangos užsakymai: ką parodo šis palyginimas?
Siauresnė grupė neapima gynybos ir orlaivių, todėl padeda atskirti dalį didelių, nereguliarių užsakymų. Pokyčiai lygina rugpjūtį su patikslinta liepa, pašalinus įprastą sezoniškumą, bet ne kainų poveikį. Tai nėra visų įmonių investicijų matas: pavyzdžiui, puslaidininkių nauji užsakymai į rodiklį neįtraukiami.
Investuotojui tai dvi skirtingos patikros. Pramonės įrangos gamintojui svarbūs užsakymai ir jų virtimas pristatymais, o nekilnojamojo turto ar sparčiai besiplečiančiai technologijų bendrovei svarbi naujos skolos kaina. Ilgesnės trukmės obligacijos gali laimėti, jeigu kainų augimas lėtėtų ir pajamingumai mažėtų. Tačiau atspari paklausa bei brangstantys ištekliai gali tą palengvėjimą atidėti. Rugsėjo 30 d. JAV vartojimo ir kainų duomenys padės tikrinti, ar pardavimų atrama išlieka nesustiprindama infliacijos.
Kinijos pramonės pelnas augo lėčiau: prekybos pažadai nepakeičia paklausos
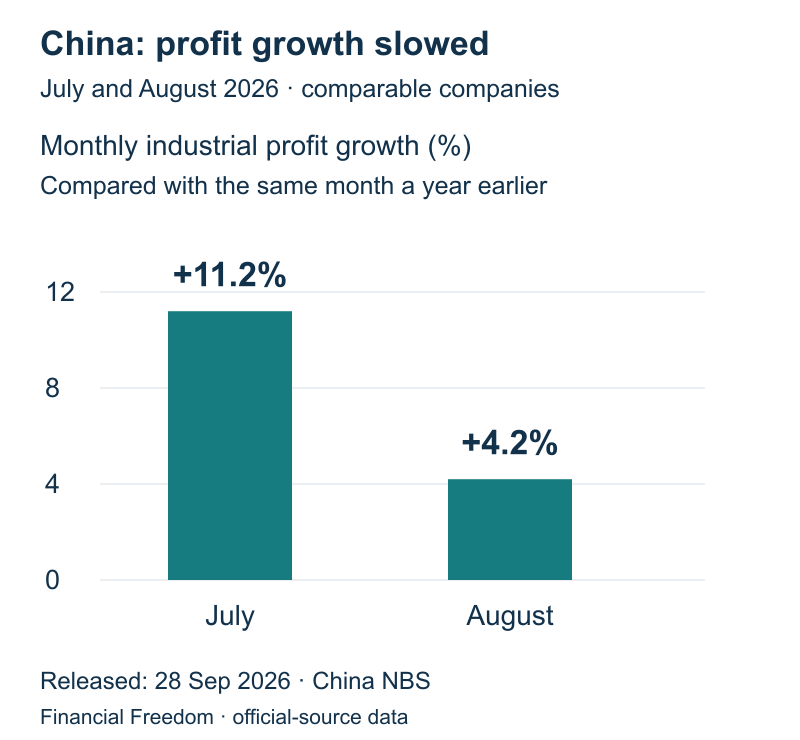
Naujausi Kinijos duomenys primena, kad siūlomos palankesnės prekybos taisyklės dar turi virsti uždarbiu. Rugsėjo 28 d. paskelbta, kad rugpjūtį didesnių pramonės įmonių pelnas buvo 4,2 % didesnis nei prieš metus. Liepą metinis augimas siekė 11,2 %. Vadinasi, pelnas vis dar augo, tačiau lėčiau. Šių skaičių negalima vadinti 7 % pelno sumažėjimu per mėnesį: skirtumas tarp dviejų metinių augimo tempų yra 7,0 procentinio punkto.
? Pramonės įmonių pelnas: ką apima šis rodiklis?
Kinijos statistika apima pramonės įmones, kurių metinės pagrindinės veiklos pajamos siekia bent 20 mln. juanių; augimas skaičiuojamas palyginama imtimi. Mėnesio metinis pokytis lygina rugpjūtį su ankstesnių metų rugpjūčiu, o ne su liepa. Tai nėra visų Kinijos bendrovių ar biržos akcijų grąžos rodiklis.
Ekonominis ryšys paprastas: daugiau parduotų prekių gali didinti pajamas, bet mažesnės pardavimo kainos ar didesnės išlaidos dalį naudos panaikina. Todėl vien pagamintas kiekis nepasako, kiek bendrovei lieka pinigų. Europos pramonės ir žaliavų tiekėjams Kinijos klientų pelningumas svarbus dėl jų galimybių užsakyti naują įrangą bei žaliavas. Kinijos gamintojams eksporto lengvatos būtų naudingesnės, jeigu kartu stiprėtų reali galutinė paklausa.
Galimybė atsirastų, jei prekybos lengvatos ir atsigaunantys užsakymai leistų išlaikyti kainas bei pelną. Rizika yra priešinga: gamybos augimą gali lydėti per didelė pasiūla ir didesnės nuolaidos. Įrangos tiekėjų bei metalų gamintojų portfelio dalims todėl svarbūs ne tik Kinijos ekonomikos augimo tikslai. Artimiausios gamybos ir užsakymų apklausos, vėliau pardavimų bei pelno duomenys, parodys, ar silpnesnis rugpjūčio tempas buvo laikinas.
Žaliavinės naftos atsargų daugiau, bet degalų atsarga tebėra mažesnė
Energijos rizikos nereikia sutapatinti su vienu bendru naftos kiekiu saugyklose. Naujausia iki šio ryto prieinama JAV savaitinė ataskaita paskelbta rugsėjo 23 d. ir apima savaitę iki rugsėjo 18 d. Komercinės naftos atsargos be strateginio rezervo siekė 426,4 mln. barelių, apie 2 % daugiau už penkerių metų sezoninį vidurkį. Tačiau benzino atsargos buvo 6 %, distiliatų 12 % mažesnės už jų atitinkamus vidurkius. Tai ne rugsėjo 28 d. kainos ir ne naujas savaitgalio atsargų matavimas.
? Distiliatai ir sezoninis vidurkis: ką lyginame?
Distiliatų grupė apima dyzeliną ir šildymui naudojamus naftos produktus. Kiekvienos rūšies atsargos lyginamos su tos pačios rūšies vidutiniu lygiu tuo metų laiku per penkerius metus. 12 % mažesnės atsargos nereiškia nei tokio pat kainos padidėjimo, nei tokio pat visos paklausos trūkumo.
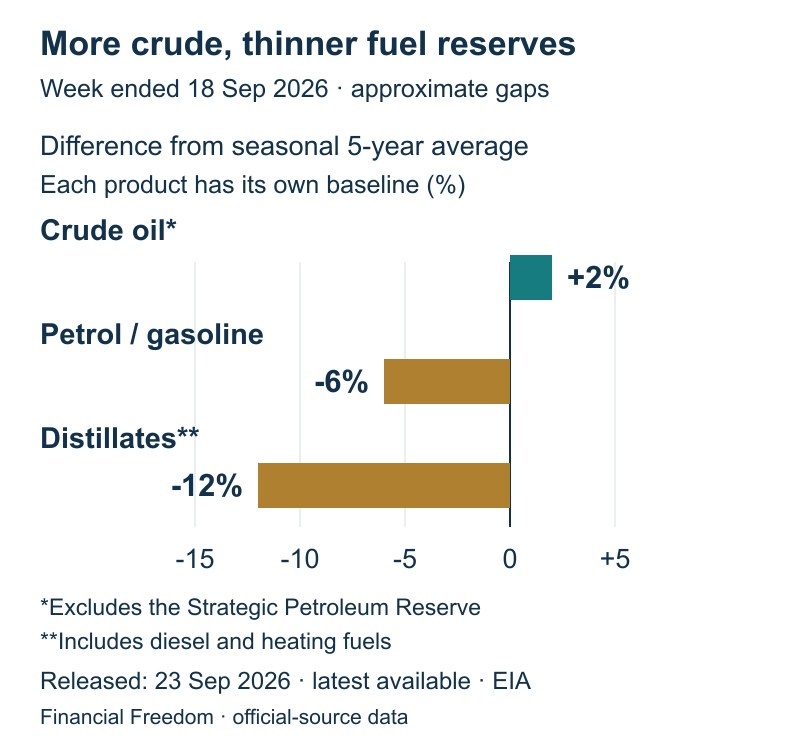
Perdirbimo grandinė paaiškina, kodėl šie skaičiai gali judėti skirtingai. Naftą dar reikia paversti konkrečiu kuru ir pristatyti jo pirkėjui. Jeigu perdirbama mažiau, žaliavos saugyklose gali daugėti tuo pat metu, kai gatavų produktų atsargos papildomos lėčiau. Vežėjui, oro bendrovei ar chemijos gamyklai svarbi galutinė kuro sąskaita; naftos perdirbėjui svarbus skirtumas tarp žaliavos pirkimo ir produktų pardavimo kainų.
Degalų atsargų atkūrimas būtų palankus transporto ir energijai imlios pramonės pelnui. Naujas tiekimo sutrikimas, kol atsargos mažesnės nei įprasta, galėtų padidinti sąnaudas ir pailginti infliacijos problemą. Kitoje savaitinėje JAV ataskaitoje svarbu kartu stebėti perdirbimo apimtį, benzino ir distiliatų atsargas. Vien didesnis žaliavinės naftos kiekis dar nėra visos grandinės pagerėjimas.
Vartotojų vertinimas neleidžia visos paklausos vadinti stipria
Atsvarą verslo užsakymams rodo vartotojų nuotaikos. Mičigano universiteto galutinis rugsėjo indeksas, paskelbtas rugsėjo 25 d., sumažėjo nuo 51,7 iki 48,1 punkto. Apklausos dalyvių lūkesčiai dėl kainų augimo per metus padidėjo nuo 4,0 iki 4,6 %. Tai ne jau išmatuota infliacija, o gyventojų vertinimas. Todėl įrangos gamintojui ir nuo nebūtinų gyventojų pirkinių priklausančiam mažmenininkui ta pati JAV ekonomika gali siųsti skirtingus signalus.
? Vartotojų nuotaikų indeksas: ką reiškia 48,1 punkto?
Mičigano universiteto apklausa apibendrina gyventojų požiūrį į savo finansus ir ekonomikos perspektyvas. Didesnė reikšmė rodo geresnį vertinimą; čia nėra pirkimo vadybininkų indeksui taikomos 50 punktų plėtros ribos. Apklausos infliacijos lūkesčiai nėra nei kainų statistika, nei centrinio banko prognozė.
Savaitės klausimas: ar mažesnės prekybos kliūtys virs didesniu pelnu?
Pirmadienio tezė nėra „derybos pagerėjo, todėl viskas brangs“. Prekybos lengvatos galėtų sumažinti dalį įmonių sąnaudų, bet jų naudą gali atsverti brangi skola, lėtesnis klientų pelno augimas ir degalų išlaidos. Tezę patvirtintų realiai pradėtos taikyti lengvatos bei stiprėjantys užsakymai. Ją silpnintų didesnės nuolaidos prekėms ir blogėjantys pelno rodikliai. Galutines sąlygas bei šios savaitės kainų ir vartojimo duomenis verta stebėti kartu.
Portfelyje pramonės ir prekybos bendrovėms svarbu, kurios prekės pateks į susitarimą. Ilgesnėms obligacijoms ir skolintomis lėšomis besiplečiančiam verslui svarbu, kiek išliks aukšti pajamingumai. Transportui bei chemijos pramonei svarbi degalų pasiūla. Bendrovė, turinti mažiau skolų ir daugiau pinigų atsargų, tą patį sąnaudų pokytį gali atlaikyti lengviau. Euro investuotojo neapdraustų dolerinių investicijų rezultatą papildomai keičia valiutos kursas; konkretaus nepatikrinto jo judėjimo ši apžvalga neteigia.
Metai
Ko laukiame
Trys artimiausi patikrinimai
- Galutinės JAV ir Kinijos prekybos sąlygos. Svarbūs prekių kodai, tarifai, išimtys ir įsigaliojimo data. Sąrašų apsikeitimas dar nėra pigesnė jau pristatyta prekė.
- Rugsėjo 30 d. JAV vartojimo bei kainų duomenys. Rugpjūčio asmeninio vartojimo išlaidų kainų indeksas padės tikrinti infliaciją, realios išlaidos – įsigyto kiekio, ne vien sumokėtų pinigų pokytį.
- Gamybos paklausa ir degalų atsargos. Naujos įmonių apklausos bei kita JAV savaitinė energijos ataskaita parodys, ar užsakymai ir tiekimo atsargos stiprėja kartu. Kol duomenys nepaskelbti, tai stebimi signalai, ne rezultatai.
? Asmeninio vartojimo išlaidų kainų indeksas: ką matuoja?
Šis indeksas (angl. Personal Consumption Expenditures Price Index) matuoja vartojamų prekių ir paslaugų kainų kaitą, taip pat įtraukia kitų vartotojų naudai apmokamas išlaidas. Jo svoriai prisitaiko prie vartojimo sudėties. Realios vartojimo išlaidos pašalina kainų pokyčio poveikį, todėl atsako į kitą klausimą nei infliacija.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.