Šiandien · Rinkų apžvalga
JAV obligacijų pajamingumas 5 %. Ar pelnų užteks?
JAV valstybės obligacijų pajamingumas didėja, todėl akcijoms reikia stipresnio argumento nei vien pažado augti. Tačiau verslo istorija nėra vien bloga: „Microsoft“ didina dividendą, Europos eksportas atsigauna, o Lietuvos kitų metų augimo prognozė pagerėjo. Šiandien svarbiausia suprasti, kiek šio augimo liks įmonėms ir gyventojams padengus didesnes išlaidas.
Apžvelgiamas laikotarpis: 2026-09-16Informacija iki 7 min. skaitymo
Nuo vakar atsirado keli svarbūs signalai: JAV dešimties metų obligacijų pajamingumas pasiekė 5 %, paskelbti nauji Europos prekybos ir Lietuvos prognozių duomenys, o „Microsoft“ padidino dividendą. Šiandien įsigalioja praėjusią savaitę priimtas euro zonos palūkanų padidinimas. JAV sprendimo dar laukiama vakare.
Savaitės klausimas tebėra tas pats: ar energijos ir kitos išlaidos neleis sumažinti palūkanų? Augantys pardavimai yra atsvara pesimizmui, bet jie dar neparodo, kiek pinigų liks po atlyginimų, investicijų ir skolos mokėjimų. Todėl svarbu vertinti ir verslo augimą, ir jo kainą.
Šiandien
Kas įvyko
JAV obligacijos pasiekė 5 %, o akcijoms reikia daugiau įrodymų
Penki procentai yra aiškus orientyras, bet ne vienos dienos rinkos lūžis. Antradienio, rugsėjo 15 d., JAV iždo lentelėje dešimties metų obligacijų metinis pajamingumas pasiekė 5,00 %. Pirmadienį jis siekė 4,97 %, rugsėjo 4 d. 4,78 %. Taigi vienos sesijos pokytis nedidelis; reikšmingesnis yra per keliolika dienų susikaupęs skolinimosi pabrangimas. Dvejų metų pajamingumas vakar buvo 4,67 %.
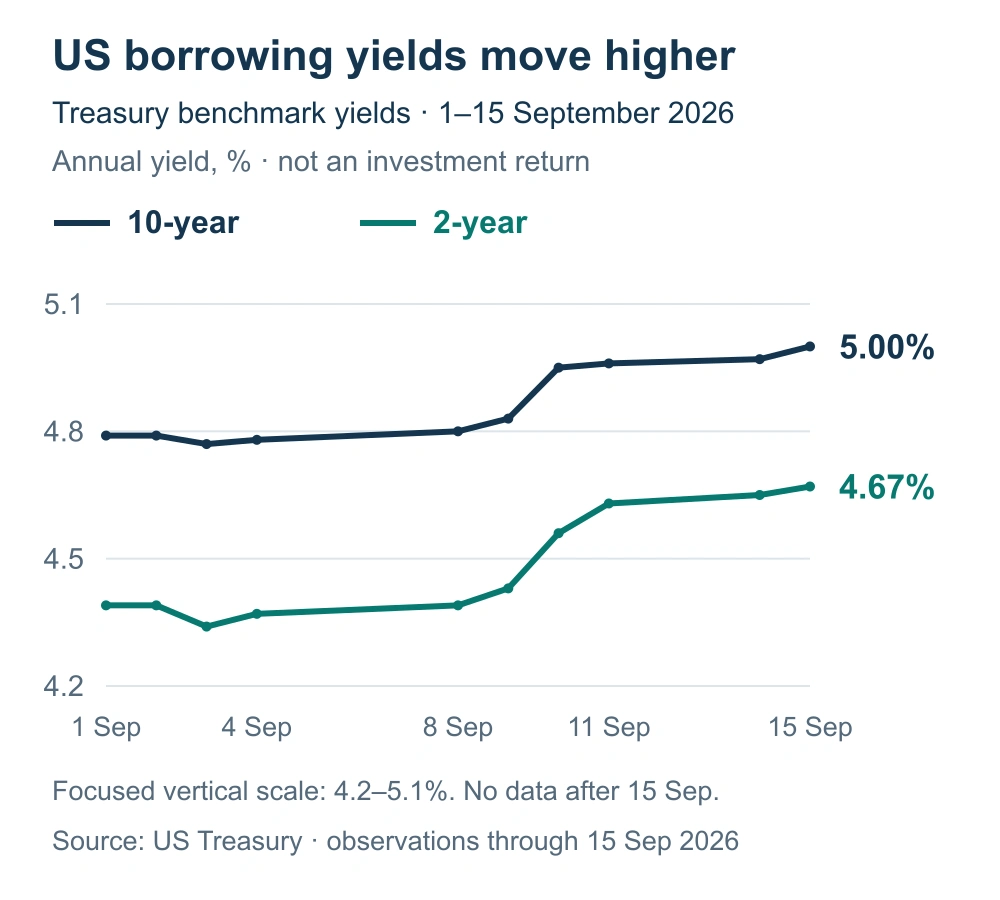
Tą pačią JAV sesiją didžiųjų bendrovių „S&P 500“ kainų indeksas sumažėjo 0,45 %, daugiau technologijų bendrovių apimantis „Nasdaq Composite“ 0,78 %. Didesnės palūkanos yra viena suprantamų spaudimo priežasčių, tačiau vien šis sutapimas neįrodo, kad jos paaiškina visą kritimą. Kai obligacijos moka daugiau, investuotojui sunkiau pateisinti aukštą akcijos kainą vien tolimos ateities pelnais. Įmonei, kuriai reikia naujos paskolos, didėja ir labai konkreti palūkanų sąskaita.
? Obligacijų pajamingumas: ar tai garantuoti 5 %?
Obligacijos pajamingumas (angl. Bond Yield) susieja kainą su palūkanų ir išpirkimo mokėjimais. Čia pateikiami JAV iždo standartinių terminų įverčiai, o ne konkretaus pirkėjo sandoris. Tai metinis rodiklis, ne vienos dienos uždarbis ir ne centrinio banko bazinė palūkanų norma. Parduodant anksčiau grąžą veikia rinkos kaina. Investuotojui iš Lietuvos dar svarbus dolerio kursas bei valiutos apsidraudimo išlaidos.
Vakar paskelbta Niujorko valstijos gamintojų apklausa pridėjo dar vieną įtampą: veiklos sąlygų indeksas sumažėjo nuo 20,6 iki 7,6 punkto, o mokamų kainų indeksas padidėjo nuo 58,6 iki 63,1. Kitaip tariant, veikla auga lėčiau, tačiau daug įmonių tebemoka daugiau už išteklius. Tai regiono apklausa, ne visos JAV ekonomikos rezultatas. Pramonės ir transporto bendrovėms svarbu, ar šias išlaidas pavyks perkelti pirkėjui; santaupų turinčiam obligacijų pirkėjui didesnis pajamingumas gali būti palankus.
? Niujorko gamintojų apklausa: ką reiškia punktai?
Niujorko valstijos gamintojų apklausa (angl. Empire State Manufacturing Survey) klausia įmonių, ar sąlygos ir kainos didėjo, nekito ar mažėjo. Indeksas yra didėjimą ir mažėjimą nurodžiusių įmonių dalių skirtumas. Virš nulio vyrauja didėjimas, žemiau nulio mažėjimas. 63,1 punkto nereiškia, kad kainos pakilo 63,1 %. Šiai apklausai netaikoma kitų rodiklių 50 punktų riba.
Švelnesnis JAV centrinio banko vertinimas galėtų padėti senesnių obligacijų kainoms ir brangiai vertinamoms akcijoms. Rizika būtų priešinga: ilgiau trunkantis kainų spaudimas ir mažiau galimybių mažinti palūkanas. Sprendimas dar tik bus paskelbtas šiandien 21:00 Lietuvos laiku. Iki jo JAV bazinių palūkanų tikslinis intervalas tebėra 3,50–3,75 %.
Europoje eksportas atsigauna, tačiau brangesnio finansavimo klausimas lieka
Geresnė prekybos žinia nereiškia, kad Europos verslui jau lengviau visais atžvilgiais. Šiandien įsigalioja iki 2,50 % padidinta Europos Centrinio Banko indėlių palūkanų norma. Sprendimas priimtas rugsėjo 10 d.; tai ne naujas netikėtas šiandienos pakėlimas. Vakar paskelbti liepos duomenys tuo metu parodė 9,0 % didesnę euro zonos prekių eksporto vertę nei prieš metus.
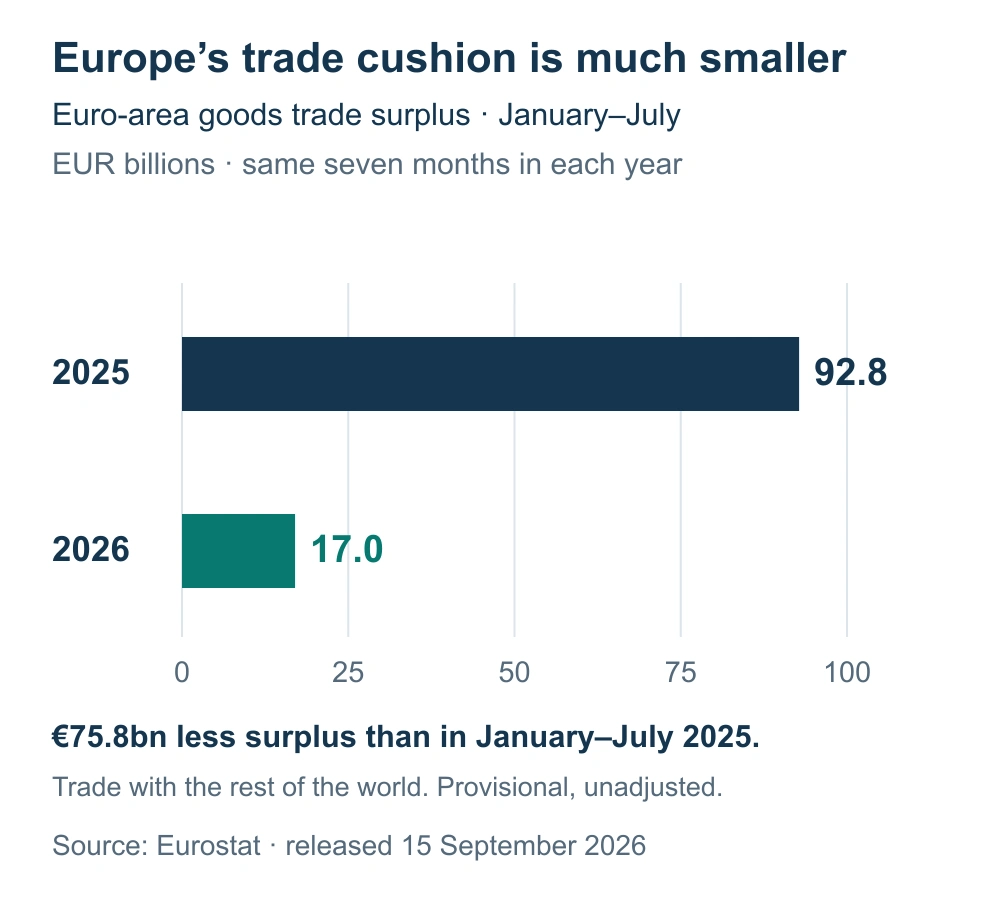
Liepos eksporto ir importo skirtumas pagerėjo iki 14,2 mlrd. eurų nuo 10,7 mlrd. prieš metus. Tačiau sausio–liepos prekybos perteklius buvo tik 17,0 mlrd., palyginti su 92,8 mlrd. eurų prieš metus. Geresnis vienas mėnuo dar neištaisė silpnesnio septynių mėnesių rezultato. Tai prekybos vertė einamosiomis kainomis: ji pati savaime neįrodo, kad tiek pat padidėjo fizinis parduotų prekių kiekis ar įmonių pelnas.
Eksportuojantiems gamintojams didesni pardavimai suteikia atramą. Daug energijos naudojančioms įmonėms ir vežėjams svarbi kita pusė: kiek kainuoja žaliavos, elektra ir pristatymas. Naujos euro obligacijos ar indėliai gali tapti patrauklesni taupančiajam, o paskolą atnaujinančiam verslui palūkanos didina išlaidas. Būsto paskolos įmoka dėl šiandienos datos savaime nepasikeičia: lemia sutarties rodiklis ir jo perskaičiavimo diena.
? Prekybos perteklius: ar tai šalies uždirbtas pelnas?
Prekių prekybos balansas (angl. Trade Balance in Goods) yra eksporto vertė minus importo vertė. Teigiamas skirtumas vadinamas pertekliumi. Jis neapima visų paslaugų ir nėra įmonių pelnų suma. Čia lyginami tokios pačios trukmės laikotarpiai, o duomenys nepakoreguoti dėl sezoniškumo. Didėjanti importo vertė gali atspindėti ir brangesnes prekes, ir daugiau jų nupirktą.
Galimybė yra platesnis užsakymų atsigavimas, kuris leistų daugiau parduoti nedidinant išlaidų tokiu pačiu tempu. Rizika yra užsitęsusios energijos tiekimo kliūtys ir tolesnis finansavimo brangimas. Artimiausi pramonės gamybos bei užsakymų duomenys padės atskirti kainomis išaugusią prekybos vertę nuo tikro veiklos sustiprėjimo.
Investavimo konsultacija
Ar tavo investicijos dera tarpusavyje?
Peržiūrėkime, kur investuota, kiek rizikos tenka vienai rinkai ir ar planas atitinka tavo tikslus. Išsineši aiškesnius tolesnius žingsnius.
Konsultacijos eiga ir sąlygos pateiktos registracijos puslapyje.
Šiandien
Kas svarbu dabar
Mini analizė: „Microsoft“ dividendą didina, bet investicijos pasiima daugiau pinigų
Didėjantis dividendas ir mažiau pinigų po investicijų gali būti tos pačios bendrovės istorija. Programinės įrangos bei debesijos paslaugų bendrovė „Microsoft“ rugsėjo 15 d. padidino ketvirčio dividendą nuo 0,91 iki 0,98 JAV dolerio akcijai, maždaug 8 %. Mokėjimas numatytas gruodžio 10 d. Tai būsima išmoka, ne jau gauti investuotojo pinigai.
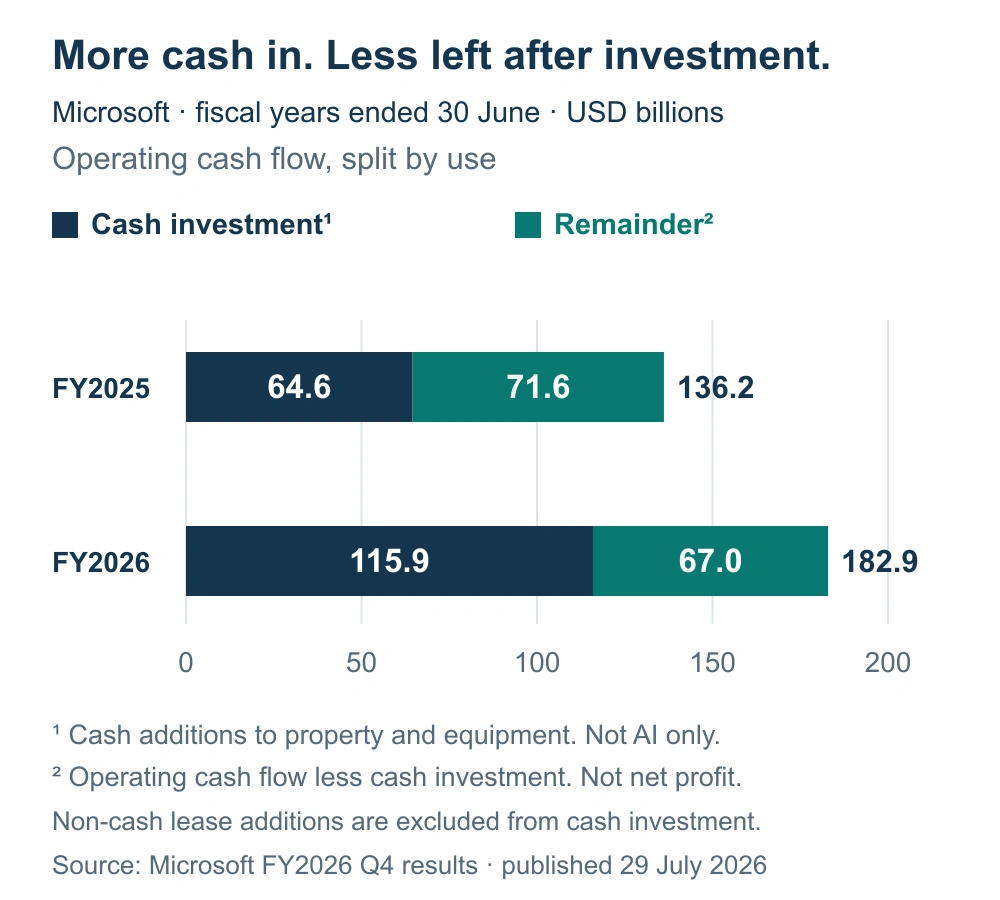
Naujausia metinė pinigų srautų ataskaita paaiškina, kodėl vien šios žinios neužtenka. Per finansinius metus, pasibaigusius birželį, bendrovė iš veiklos gavo 182,9 mlrd. dolerių, o pastatams ir įrangai pinigais išleido 115,9 mlrd. Šios investicijos sudarė 63,4 % veiklos pinigų, palyginti su 47,4 % ankstesniais metais. Atėmus būtent jas liko 67,0 mlrd., prieš metus 71,6 mlrd. dolerių. Tai liepos 29 d. paskelbti metiniai duomenys, ne nauji rugsėjo veiklos rezultatai.
? Pinigų srautas: kuo jis skiriasi nuo pelno?
Veiklos pinigų srautas (angl. Operating Cash Flow) rodo iš pagrindinės veiklos gautus ir išleistus pinigus. Apskaitinis pelnas gali būti pripažįstamas kitu metu. Grafike iš veiklos pinigų atimamos piniginės investicijos į pastatus ir įrangą (angl. Additions to Property and Equipment). Likutis nėra grynasis pelnas ar banko sąskaitos likutis. Ne visos šios investicijos skirtos dirbtiniam intelektui; grafikas neapima nepiniginio finansinio lizingo papildymų.
Akcininkui svarbu, ar nauji pajėgumai pradės uždirbti pakankamai, kad kompensuotų šiandienos išlaidas. Serverių, elektros įrangos ir statybos tiekėjams bendrovės investicijos gali būti pajamos. Tačiau pačios debesijos bendrovės investuotojui svarbiausias yra jų atsipirkimas. Galimybė yra ilgai išliekanti paklausa ir iš jos gaunami pinigai; rizika yra lėtesnis naujų pajėgumų panaudojimas. Kitas rezultatų paskelbimas leis patikrinti veiklos pinigus, faktiškai apmokėtas investicijas ir lizingo įsipareigojimus. Vien dividendo padidinimas atsakymo neduoda.
Lietuvos prognozė geresnė kitąmet, bet perkamosios galios klausimas niekur nedingo
Mažesnė trumpalaikė vartojimo banga gali reikšti ir mažesnį vėlesnį atoslūgį. Lietuvos bankas vakar prognozavo 2,7 % realų ekonomikos augimą šiemet ir 2,4 % kitąmet. Kitų metų vertinimas pagerintas nuo 2,0 %. Viena priežasčių: iš antros pensijų pakopos atsiimti pinigai vartojimui išleidžiami lėčiau, todėl po vienkartinio išlaidų padidėjimo laukiama mažesnio kritimo.
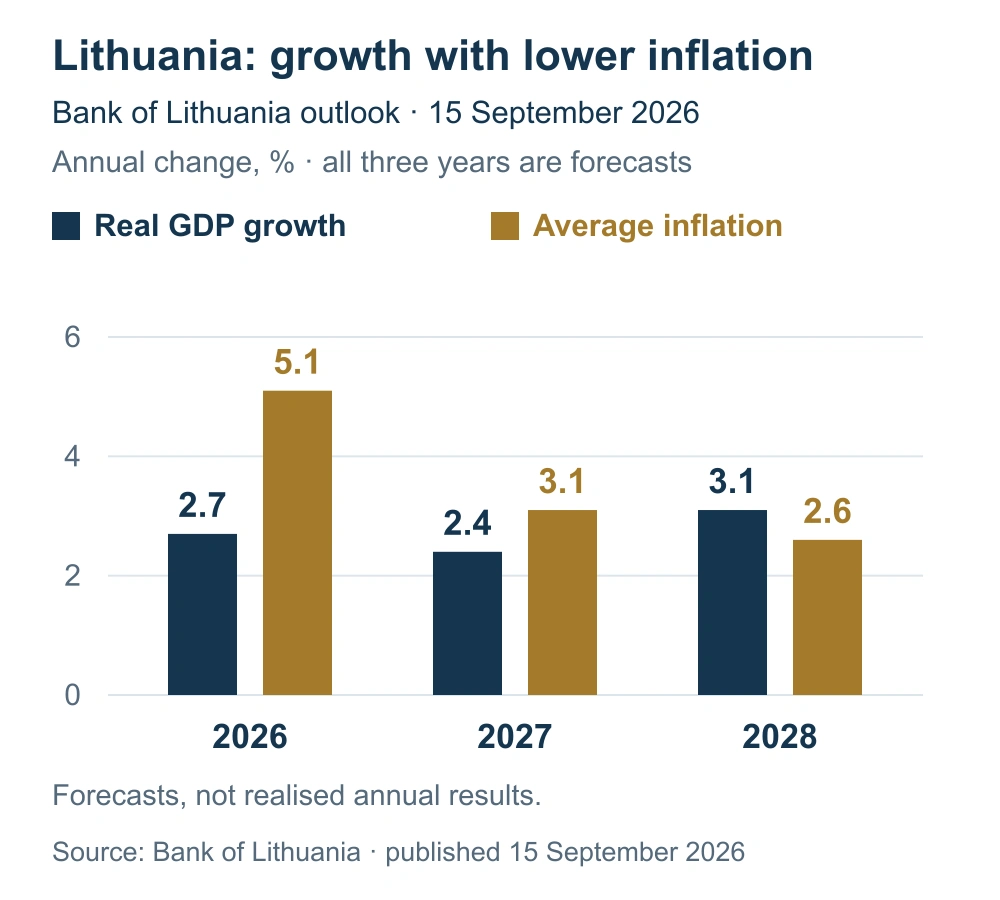
Vis dėlto didesnės pajamos nebūtinai reiškia tokį pat geresnį gyvenimą. Lietuvos bankas numato 5,1 % vidutinę metinę infliaciją šiemet, 3,1 % kitąmet ir 2,6 % 2028 m. Realus ekonomikos augimas 2028 m. prognozuojamas 3,1 %. Tai prognozės, o ne jau užfiksuoti visų metų rezultatai. Prekių ir paslaugų kainų augimas mažina neinvestuotų pinigų perkamąją galią ir dalį nominalaus atlyginimo padidėjimo.
? Realus augimas ir vidutinė infliacija: ką lyginame?
Realus bendrojo vidaus produkto augimas (angl. Real GDP Growth) parodo ekonomikos sukuriamos vertės pokytį pašalinus kainų įtaką. Vidutinė metinė infliacija (angl. Annual Average Inflation) lygina vidutinį visų metų kainų lygį su ankstesnių metų vidurkiu. Ji nėra vieno rugsėjo mėnesio ar metų pabaigos infliacija. Prognozių grafiką reikia skaityti kaip sąlyginį ateities vertinimą, o ne garantuotą kelią.
Vietos prekybininkams svarbu, kiek pinigų iš tiesų pasieks parduotuves, eksportuotojams svarbesni užsienio užsakymai. Namų ūkiui reikia kartu vertinti santaupų palūkanas, kainų augimą ir paskolos išlaidas. Galimybė yra tolygesnis augimas be staigaus vartojimo atoslūgio. Rizika išlieka dėl energijos brangimo ir silpnesnės eksporto paklausos. Artimiausi vartojimo, eksporto bei kainų duomenys parodys, ar ši nuosaikesnio, stabilesnio augimo prognozė pildosi.
Portfelio išvada: skaičiuoti verta ne tik augimą, bet ir tai, kas lieka
JAV palūkanos, Europos importo sąskaita ir technologijų investicijos užduoda tą patį klausimą: kiek uždirbtų pinigų lieka padengus išlaidas? Dvi pagrindinės rizikos yra brangesnis finansavimas ir ilgiau trunkantis energijos kainų spaudimas. Atsvara joms yra tebeaugantys pardavimai, pinigų generuojantys verslai ir geresnė Lietuvos kitų metų augimo prognozė. Todėl technologijų akcijų, vietos vartojimo bendrovių ir obligacijų nereikėtų vertinti pagal vieną antraštę. Eurais skaičiuojančiam JAV turto savininkui papildomai svarbus dolerio kursas: jis gali sustiprinti arba sumažinti paties vertybinio popieriaus kainos pokytį.
Šiandien
Ko laukiame
Trys šiandienos patikros, galinčios pakeisti vertinimą
- 15:30 Lietuvos laiku: JAV vartojimas ir importo kainos. Mažmeninės prekybos duomenys parodys išlaidų kryptį, importo kainos papildys sąnaudų vaizdą. Stipresni pardavimai būtų atrama verslui, tačiau ne kiekvienas nominalus padidėjimas reiškia daugiau nupirktų prekių.
- 17:30: JAV naftos atsargos. Savaitinė energetikos ataskaita padės vertinti fizinį aprūpinimą. Viena atsargų savaitė neįrodo, kad tarptautiniai tiekimo sutrikimai baigėsi; svarbūs ir importas, perdirbimas bei produktų atsargos.
- 21:00: JAV centrinio banko sprendimas; 21:30 jo paaiškinimas. Stebėti verta ne vien palūkanų skaičių, bet ir infliacijos bei augimo vertinimą. Griežtesnis signalas galėtų palaikyti pajamingumus ir dolerį, švelnesnis galėtų sumažinti spaudimą ilgesnio termino obligacijoms bei akcijų vertinimams.
Šie sprendimai ir duomenys rengiant rytinę apžvalgą dar nebuvo paskelbti. Scenarijai nėra pažadai: net ir palankesnis palūkanų signalas automatiškai neatpigina energijos ir nepaverčia visų didelių investicijų pelningomis.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.