Savaitė · Rinkų apžvalga
Rugsėjo 10–16 d.: energija ir palūkanos tikrina pelną
Per septynias dienas energijos klausimas dar stipriau susijungė su palūkanomis ir įmonių pelnu. Europos palūkanų didinimas jau galioja, JAV obligacijų pajamingumas pasiekė 5 %, o Niujorko gamyklos praneša apie lėčiau augančią veiklą ir brangstančius išteklius. „Microsoft“ dividendų didinimas yra atsvara baimei, kad visa technologijų plėtra vienodai silpna. Ši apžvalga apima rugsėjo 10–16 kalendorines dienas, ne atskirą užbaigtą prekybos savaitę.
Apžvelgiamas laikotarpis: 2026-09-10 – 2026-09-16Informacija iki 9 min. skaitymo
Rugsėjo 15 d. JAV dešimties metų obligacijų pajamingumas pasiekė 5,00 %. Nauja Niujorko apklausa parodė lėtesnį veiklos augimą ir didesnį kainų spaudimą. „Microsoft“ padidino būsimą dividendą, o Europos palūkanų didinimas rugsėjo 16 d. jau įsigalioja.
Energijos pristatymas, paskolų kaina ir po investicijų liekantys pinigai tebėra bendras klausimas. Didesni pardavimai savaime negarantuoja didesnio pelno. JAV centrinio banko sprendimas dar laukia šį vakarą; jo baigtis šioje rytinėje apžvalgoje nežinoma.
Savaitė
Kas įvyko
Pradinis fonas prieš rugsėjo 10 d.: energijos kiekiai ir prognozių datos
Savaitės pradžios kontekstą tebeformavo energijos tiekimo nepatikimumas. Įmonei neužtenka žinoti, kiek kainuoja nafta: svarbu, ar krovinys atvyks laiku ir kiek kainuos jo pristatymas. Didesnės degalų sąskaitos spaudžia transportą ir pramonę, o gyventojams palieka mažiau pinigų kitoms prekėms. Vien pranešimo apie sutrikimą nepakanka apskaičiuoti prarastą naftos kiekį ar konkrečios bendrovės pelno pokytį.
Rugsėjo 9 d. JAV Energetikos informacijos administracijos paskelbta perspektyva šį klausimą papildė ilgesniu vaizdu. Tačiau jos modelio duomenys buvo surinkti iki rugsėjo 3 d. Todėl vėliau paskelbtų įvykių negalima vadinti tos prognozės pakeitimo priežastimi. Taip pat vidutinės būsimo laikotarpio kainos prognozė nėra šiandienos biržos kaina. Investuotojui šis skirtumas leidžia atskirti galimą scenarijų nuo jau įvykusio kainos pokyčio.
Rugsėjo 10 d.: Europoje priimtas sprendimas, įsigaliojantis rugsėjo 16 d.
Europos Centrinis Bankas nutarė visas tris pagrindines palūkanų normas padidinti 0,25 procentinio punkto. Indėlių galimybės palūkanų norma rugsėjo 16 d. padidėjo nuo 2,25 iki 2,50 %. Tai palūkanos už bankų centriniame banke laikomas vienos nakties lėšas, ne gyventojo indėlio ar būsto paskolos pasiūlymas.
Sprendimas reikšmingas todėl, kad didesnės palūkanos gali padėti slopinti kainų augimą, bet kartu sunkina naujų investicijų finansavimą. Įmonėms, kurios netrukus turės refinansuoti skolą, svarbūs būsimo kredito pasiūlymai. Kintamųjų palūkanų paskolos įmoka keičiasi pagal konkrečią sutartį ir jos perskaičiavimo datą, ne automatiškai kartu su centriniu banku. Bankų pajamoms didesnės palūkanos gali padėti, tačiau jos neištrina rizikos, kad daliai klientų skolą grąžinti taps sunkiau.
Rugsėjo 11 d.: JAV bendras kainų tempas paspartėjo, bet ne visi rodikliai blogėjo
JAV rugpjūčio vartotojų kainų indeksas, pašalinus įprastą sezoniškumą, per mėnesį padidėjo 0,4 %, palyginti su 0,1 % liepą. Metinis kainų augimas liko 3,4 %. Tuo pat metu metinis brangimas be maisto ir energijos sulėtėjo nuo 2,5 iki 2,4 %. Taigi vienas pranešimas pateikė ir įspėjimą apie spartesnį naujausią mėnesio pokytį, ir atsveriantį lėtesnės pagrindinės infliacijos signalą.
Kas yra vartotojų kainų indeksas?
Vartotojų kainų indeksas (angl. Consumer Price Index) apibendrina namų ūkių perkamo prekių ir paslaugų krepšelio kainas pagal jų svorius. Mėnesio pokytis rodo naujausią tempą, metinis lygina su tuo pačiu ankstesnių metų mėnesiu. Tai ne kiekvienos šeimos asmeninis išlaidų pokytis. Maisto ir energijos pašalinimas padeda stebėti stabilesnę kainų kryptį, bet nereiškia, kad šių išlaidų gyventojai nepatiria.
Rugsėjo 11 d.: nauji turto duomenys paaiškino kitą ekonomikos atsparumo pusę
JAV centrinio banko paskelbtoje statistikoje namų ūkių ir ne pelno organizacijų grynasis turtas antrąjį ketvirtį pasiekė 195,9 trilijonų JAV dolerių. Padidėjimas nuo ankstesnio ketvirčio siekė maždaug 7 %. Tiesiogiai ir per fondus bei kitas priemones laikomų akcijų vertė buvo 74,0 trilijonų dolerių, o savininkų gyvenamojo būsto vertė 49,8 trilijonų dolerių. Tai birželio pabaigos turto likučiai, ne rugsėjo prekybos rezultatas ar pinigai banko sąskaitose.
Rugsėjo 11 d.: pasiūlos problemos liko didesnės už paklausos silpnumą
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.
Mažesnė paklausa savaime dar nereiškia pigesnės naftos. Jei pirkėjus pasiekiantis kiekis mažėja greičiau, kuro sąskaitos gali likti didelės net lėtėjant ekonomikai. Energetikos gamintojui tai gali padėti tik tada, jei jis gali produkciją pristatyti. Vežėjui ir energiją perkančiai gamyklai ta pati padėtis didina išlaidas.
Rugsėjo 14 d.: brangesnė valstybės skola dar nereiškė pirkėjų trūkumo
Prancūzijos iždo skelbiamas dešimties metų obligacijų rinkos pajamingumo rodiklis pirmadienį siekė 4,48 %, palyginti su 4,19 % rugsėjo 1 d. Tą pačią rugsėjo 14 d. trumpalaikių iždo vekselių aukcionuose pateiktų pasiūlymų suma išplatintą kiekį viršijo 2,78–4,26 karto. Tai skirtingų terminų priemonės: aukcionas neįrodo tokios pačios dešimties metų skolos paklausos.
Šie faktai padeda atskirti dvi situacijas. Skolintis gali kainuoti daugiau, nors norinčių skolinti netrūksta. Valstybės biudžetui svarbi naujų paskolų kaina, o esamos ilgesnio termino obligacijos turėtojui svarbūs jos rinkos vertės svyravimai. Didesnis pajamingumas pats savaime nėra nei nemokumo įrodymas, nei nerizikingos grąžos pažadas.
Investavimo konsultacija
Ar tavo investicijos dera tarpusavyje?
Peržiūrėkime, kur investuota, kiek rizikos tenka vienai rinkai ir ar planas atitinka tavo tikslus. Išsineši aiškesnius tolesnius žingsnius.
Konsultacijos eiga ir sąlygos pateiktos registracijos puslapyje.
Savaitė
Kas svarbu dabar
Rugsėjo 15 d.: dešimties metų JAV pajamingumas pasiekė 5 %
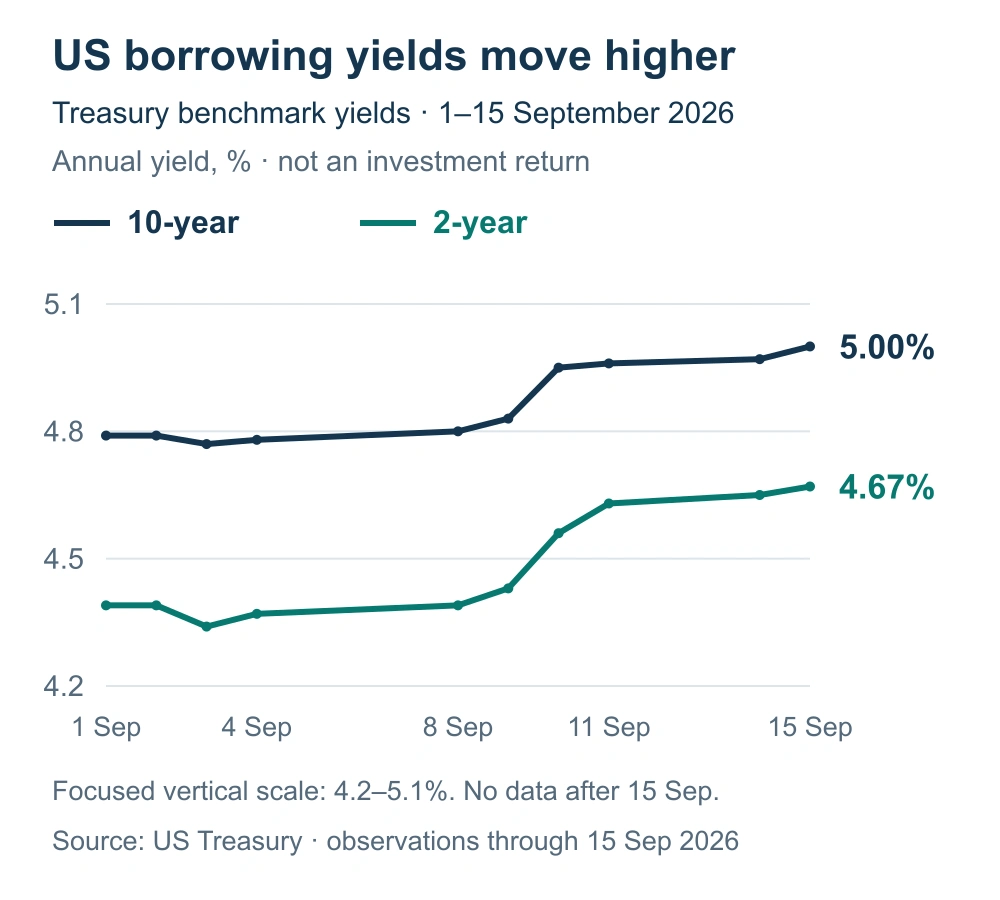
Prieš rugsėjo 16 d. vakaro JAV centrinio banko sprendimą obligacijų rinka jau rodė brangesnį ilgalaikį finansavimą. Rugsėjo 15 d. dešimties metų JAV iždo pajamingumas siekė 5,00 %, palyginti su 4,97 % rugsėjo 14 d. ir 4,78 % rugsėjo 4 d. Tai nedidelis paskutinės sesijos padidėjimas, bet didesnio kelių sesijų pokyčio dalis. Dvejų metų pajamingumas rugsėjo 15 d. buvo 4,67 %, trisdešimties metų 5,36 %.
Naujai obligaciją perkantis investuotojas mato didesnį pajamingumą, o senesnės fiksuotų palūkanų obligacijos turėjas gali matyti mažesnę jos rinkos kainą. Bendrovei, kuriai dabar reikia atnaujinti skolą, gali didėti palūkanų sąskaita. Technologijų ir nekilnojamojo turto projektams todėl svarbu ne vien būsimos pajamos, bet ir kiek kainuoja jų laukti. Šių rinkos pokyčių negalima priskirti dar nepaskelbtam sprendimui.
? Ką reiškia 5 % obligacijos pajamingumas?
Obligacijos pajamingumas (angl. Bond Yield) sieja jos kainą su būsimais mokėjimais. Čia pateikti JAV iždo pagal rinkos kotiruotes apskaičiuoti standartinės trukmės metiniai pajamingumai. Tai nėra tos dienos uždarbis, JAV centrinio banko palūkanų norma ar visiems investuotojams garantuojama grąža. Investuojant eurais rezultatą papildomai gali pakeisti dolerio kursas.
Gamykloms užsakymų daugėja lėčiau, o ištekliai vis dar brangsta
Rugsėjo 15 d. paskelbtoje Niujorko valstijos gamintojų apklausoje veiklos sąlygų indeksas sumažėjo nuo 20,6 punkto rugpjūtį iki 7,6 rugsėjį. Mokamų kainų indeksas tuo pat metu padidėjo nuo 58,6 iki 63,1. Tai regioninis įspėjimas, o ne visos JAV pramonės nuosmukio įrodymas: veikla dar augo, tačiau išlaidų spaudimas nemažėjo.
Gamyklai sunkiau išsaugoti pelną, jeigu sąskaitos už medžiagas kyla sparčiau negu galimybė pakelti savo kainas. Įrangos tiekėjui užsakymai vis dar gali padėti, o energijai ir skoloms jautrus pirkėjas susiduria su kita puse. Artimiausi platesni gamybos ir pardavimų duomenys parodys, ar šis regioninis signalas kartojasi.
? Kaip skaityti Niujorko gamintojų apklausą?
Niujorko valstijos gamintojų apklausa (angl. Empire State Manufacturing Survey) lygina rodiklio padidėjimą ir sumažėjimą nurodžiusių įmonių dalis. Nulio riba atskiria vyraujantį augimą nuo mažėjimo. Kainų indeksas 63,1 punkto nereiškia 63,1 % kainų augimo. Tai ne pirkimo vadybininkų indeksas, kuriam įprastai taikoma 50 punktų riba.
Didesnis dividendas dar nepasako, kiek pinigų lieka po plėtros
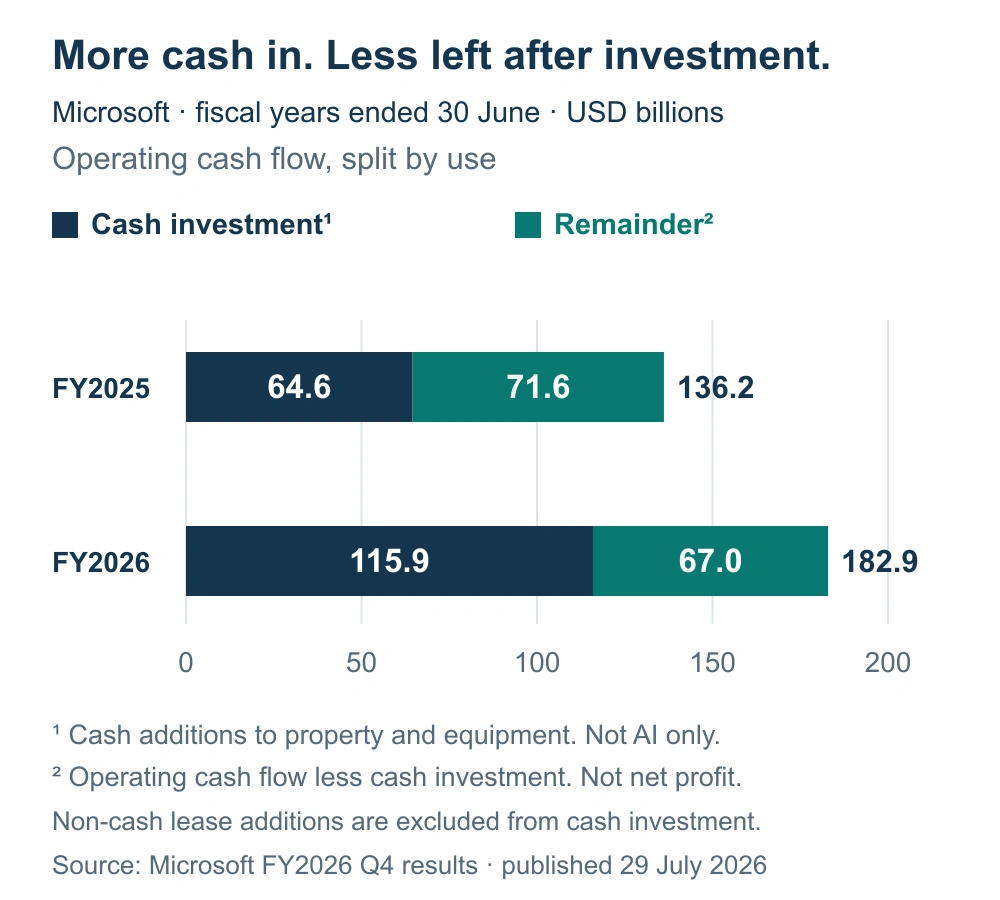
Programinės įrangos ir debesijos bendrovė „Microsoft“ rugsėjo 15 d. paskelbė ketvirčio dividendą didinanti nuo 0,91 iki 0,98 JAV dolerio už akciją, arba apie 7,7 %. Mokėjimas numatytas gruodžio 10 d. Tai būsima išmoka, ne jau gautos pajamos. Šis sprendimas rodo, kad didelė plėtra ir pinigų grąžinimas akcininkams gali vykti kartu, bet vien dividendo nepakanka investicijų atsipirkimui įvertinti.
Naujausioje metinėje pinigų srautų ataskaitoje, paskelbtoje liepos 29 d. už metus iki birželio 30 d., veiklos pinigai padidėjo nuo 136,2 iki 182,9 milijardo dolerių. Pinigais apmokėtas ilgalaikio turto įsigijimas padidėjo nuo 64,6 iki 115,9 milijardo. Jam teko jau apie 63 % veiklos pinigų, palyginti su 47 % metais anksčiau. Po šių išlaidų likęs apskaičiuotas skirtumas sumažėjo nuo 71,6 iki 67,0 milijardo dolerių.
Šios investicijos nėra vien dirbtinio intelekto išlaidos ir neapima nepiniginės finansinės nuomos papildymų. Likęs skirtumas nėra grynasis pelnas ar vien dividendams skirti pinigai. Galimybė investuotojui yra pelningomis paslaugomis virstantys nauji pajėgumai; rizika yra lėčiau ateinančios pajamos, kai įrangą ir elektrą jau reikia apmokėti. Toliau svarbūs veiklos pinigai, tikros investicijų išmokos ir nuomos įsipareigojimai, ne vien pardavimų augimas.
Europoje palūkanų sprendimas jau galioja, o prekybos atsigavimas dar netolygus
Rugsėjo 16 d. įsigalioja rugsėjo 10 d. priimtas Europos Centrinio Banko sprendimas. Bankų vienos nakties indėliams taikoma palūkanų norma dabar yra 2,50 %, anksčiau buvo 2,25 %. Tai ankstesnio sprendimo įgyvendinimas, ne naujas šio ryto netikėtumas. Paskolos įmoka priklauso nuo jos sutarties ir perskaičiavimo datos, todėl ne kiekvieno skolininko sąskaita pasikeičia būtent šiandien.
Rugsėjo 15 d. paskelbta euro zonos liepos prekyba suteikė atsvarą: prekių eksportas nominaliai per metus augo 9,0 %, importas 7,9 %. Liepos perteklius buvo 14,2 milijardo eurų, tačiau visų sausio–liepos mėnesių perteklius siekė tik 17,0 milijardo, palyginti su 92,8 milijardo prieš metus. Tai sezoniškai nekoreguotos prekių vertės. Geresnis vienas mėnuo dar nepadengė ankstesnio silpnumo, o pardavimų piniginis augimas savaime neįrodo didesnio kiekio ar pelno.
Lietuvoje prognozuojamas augimas, tačiau pinigų perkamoji galia tebėra svarbi
Lietuvos banko rugsėjo 15 d. prognozė numato 2,7 % realų ekonomikos augimą 2026 m., 2,4 % 2027 m. ir 3,1 % 2028 m. Vidutinės metinės infliacijos prognozės atitinkamai yra 5,1 %, 3,1 % ir 2,6 %. Tai prognozės, ne jau pasiekti metų rezultatai. Mažesnis vienkartinis vartojimo paskatinimas iš antrosios pensijų pakopos išimtų lėšų reikštų ir mažesnį vėlesnį atoslūgį.
Vietos mažmenininkui svarbūs gyventojų pirkimai, eksportuojančiai Baltijos bendrovei dar ir užsienio užsakymai. Šių įmonių perspektyva nebūtinai sutampa. Ilgai be palūkanų laikomiems pinigams infliacija mažina perkamąją galią, tačiau vien prognozė nepateisina skubaus rizikos didinimo. Svarbiausia, kada pinigų prireiks ir kokį vertės svyravimą galima atlaikyti.
Rugsėjo 15 d.: Kinijos gamyklos stiprėjo, bet pirkėjai neskubėjo išlaidauti
Rugsėjo 15 d. paskelbti rugpjūčio metiniai pokyčiai: Kinijos pramonė realiai augo 5,2 %, mažmeninė prekyba nominaliai 0,4 %.
Investuotojui svarbus pats netolygumas. Įrangos ir technologijų tiekėjas gali turėti daugiau užsakymų tuo pat metu, kai nuo gyventojų išlaidų priklausantis verslas jaučia vangumą. Vien bendras Kinijos augimo procentas todėl nepasako, kaip seksis Europos eksportuotojui ar žaliavų bendrovei. Reikia žinoti, kas jos klientas ir kam naudojama jos produkcija.
? Ką iš tikrųjų lyginame Kinijos duomenyse?
Pramonės pridėtinė vertė (angl. Industrial Value Added) apibūdina gamyboje sukurtą vertę, o jos realus augimas pašalina kainų poveikį. Mažmeninės prekybos pardavimai (angl. Retail Sales) čia rodo pardavimų piniginę vertę to meto kainomis. Tai ne visos gyventojų išlaidos, nes daugelis paslaugų nepatenka į šį rodiklį. Abu procentai lyginami su ankstesnių metų rugpjūčiu, bet jų aprėptis ir kainų koregavimas skiriasi.
Akcijų įtaka persikelia ir už biržos ribų
Turto statistika suteikia kitą paaiškinimą, kodėl paklausa nebūtinai silpnėja taip greitai, kaip tikėtųsi vien paskolų palūkanas stebintis investuotojas. Didesnę investicijų vertę matantis žmogus gali drąsiau vartoti. Tačiau tai galimas poveikio kanalas, ne garantuotas kiekvieno namų ūkio elgesys. Akcijų nuosavybė pasiskirsčiusi netolygiai, o turto prieaugis apima ir vertės perskaičiavimą, ir sandorius.
Portfeliui svarbios abi pusės. Vartojimo prekių ir paslaugų įmonėms atspari paklausa palanki, tačiau akcijų korekcija galėtų sumažinti dalies klientų pasitikėjimą. Energetikos gamintojams padeda aukštesnės pardavimo kainos, jei jie gali pristatyti produkciją; energijos vartotojams tos pačios kainos didina išlaidas. Investuojančiajam eurais JAV turto rezultatą papildomai keičia dolerio kursas. Vien aukštesnė JAV palūkanų norma dolerio stiprėjimo negarantuoja.
Savaitė
Ko laukiame
Rugsėjo 16 d. vakaras: JAV sprendimas dar prieš akis
Federalinio rezervo, JAV centrinio banko, rugsėjo 15–16 d. posėdis jau vyksta. Sprendimas numatytas šiandien 21:00 Lietuvos laiku, spaudos konferencija 21:30. Rytinės apžvalgos duomenų riboje jo rezultatas nežinomas ir galioja liepos 29 d. paliktas 3,50–3,75 % federalinių fondų palūkanų tikslinis intervalas. Negalima jo baigties pateikti kaip jau įvykusio fakto.
Dar prieš tai, 15:30 Lietuvos laiku, numatomi rugpjūčio JAV mažmeninės prekybos ir importo kainų duomenys. Jie padės vertinti, ar paklausa atlaiko didesnes kainas. Griežtesnis nei rinkos laukta centrinio banko signalas gali palaikyti pajamingumus ir spausti brangiai vertinamas akcijas; švelnesnis gali šią įtampą mažinti. Tai sąlyginiai scenarijai, o ne garantuotos kainų kryptys. Rugsėjo 18 d. JAV pramonės duomenys suteiks platesnį patikrinimą negu viena regioninė apklausa.
Kada savaitės išvada pasikeistų?
Kinijoje platesnis vartojimo atsigavimas būtų palankus ne vien gamykloms, bet ir mažmeninei prekybai bei paslaugoms. Europoje mažesnės energijos sąskaitos leistų daugiau pajamų skirti kitoms išlaidoms. Kol tokio pagerėjimo dar nepatvirtina keli rodikliai, investuotojui naudinga atskirti pardavėją nuo pirkėjo ir skolintoją nuo skolininko. Tie patys palūkanų bei energijos pokyčiai jų rezultatus veikia skirtingomis kryptimis.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.