Metai · Rinkų apžvalga
Metai: palūkanų posūkis, energija ir pelno tvarumas
Per slenkančius metus centrinių bankų palūkanų mažinimą pakeitė pauzės ir didinimai. Prekybos taisyklių kaita bei karas persikėlė į pristatymo ir degalų išlaidas, o technologijų investicijos padidino skirtumą tarp įrangos tiekėjų uždarbio ir klientų išlaidų. Spalio 11 d. prašymas įvertinti daugiau dyzelino primena, kad pažadas išleisti atsargas dar nėra pirkėją pasiekę degalai.
Apžvelgiamas laikotarpis: 2025-10-13 – 2026-10-12Informacija iki 24 min. skaitymo
Spalio 11 d. IEA paprašė įvertinti papildomą dyzelino išleidimą. Spalio 9 d. JAV apklausa ir Vokietijos bankrotų statistika papildė paklausos bei kredito rizikos vertinimą.
Papildomas dyzelino kiekis dar nesutartas. JAV palūkanų intervalas lieka 3,75–4,00 %, euro zonos indėlių palūkanų norma 2,50 %; atsargų prašymas šių sprendimų nepakeičia.
Metai
Kas įvyko
2025 m. ruduo: JAV palūkanos mažėjo, o Europa pasirinko pauzę
Dar prieš šio slenkančio laikotarpio pradžią, 2025 m. rugsėjo 17 d., JAV centrinis bankas sumažino federalinių fondų palūkanų tikslinį intervalą nuo 4,25–4,50 % iki 4,00–4,25 %. Tai pradinis fonas prieš 2025 m. spalio 13 d. prasidedantį laikotarpį. Spalio 29 d. ir gruodžio 10 d. intervalas dar dukart sumažintas po 0,25 procentinio punkto iki 3,50–3,75 %. Sprendimai įsigaliojo kitą dieną po paskelbimo.
Mažesnės palūkanos padėjo daliai skolininkų, tačiau jų naudos negalima atskirti nuo priežasties. Jei bankas palūkanas mažina matydamas silpnesnę paklausą, pigesnę paskolą bendrovei gali atsverti prastesni pardavimai. Dėl to paprasta taisyklė „palūkanas sumažino, vadinasi, akcijoms gerai“ nepaaiškina visos rinkos reakcijos.
Europos Centrinis Bankas rudenį bankų vienos nakties indėliams taikomą palūkanų normą laikė ties 2,00 %. Rugsėjo 11 d. sprendimas buvo paskelbtas dar prieš šio slenkančio metų laikotarpio pradžią, bet nustatė jo pradinį foną. Spalio ir gruodžio posėdžiuose palūkanų norma liko tokia pati. JAV ir euro zonos keliai todėl jau tuo metu nebuvo vienodi.
Lapkritis: JAV ir Kinija susitarė mažinti dalį muitų bei eksporto apribojimų
2025 m. lapkričio 1 d. JAV paskelbė susitarimo su Kinija sąlygas. JAV įsipareigojo nuo lapkričio 10 d. sumažinti Kinijos prekėms dėl fentanilio taikomą bendrą muitų tarifą 10 procentinių punktų. Kinija įsipareigojo sustabdyti spalio 9 d. paskelbtus naujus retųjų žemių eksporto apribojimus. Šios medžiagos naudojamos pramonės ir technologijų įrangoje, todėl tiekimo sąlygos svarbios ne vien jų gamintojams.
Vis dėlto laikina lengvata nėra nuolatinė nekintanti taisyklė. Gamyklai svarbu, kada komponentas atvyks ir kokia bus galutinė jo kaina. Neapibrėžtumas skatina laikyti didesnes atsargas arba ieškoti brangesnio alternatyvaus tiekėjo. Lapkričio sprendimo todėl negalima automatiškai pateikti kaip šiandien visoms prekėms galiojančio muito: vėlesnės priemonės turi savo pagrindą ir sąlygas.
Gruodis: Jungtinė Karalystė mažino palūkanas, Japonija didino
2025 m. gruodžio 18 d. Anglijos bankas paskelbė sumažinantis bazinę palūkanų normą 0,25 procentinio punkto, iki 3,75 %. Kitą dieną Japonijos bankas paskelbė didinsiantis vienos nakties palūkanų tikslą nuo 0,50 iki 0,75 %; pakeitimas įsigaliojo gruodžio 22 d. Jungtinės Karalystės paskolų gavėjams atsirado galimybė skolintis pigiau, o Japonijoje naujų paskolų ir senų skolų pakeitimo naujomis paskolomis sąlygos griežtėjo.
2026 m. sausis: energijos tiekėjų keitimas tapo konkrečiu planu
Sausio 26 d. Europos Sąjungos Taryba patvirtino laipsnišką rusiškų dujų importo atsisakymą. Suskystintoms gamtinėms dujoms numatytas visiškas draudimas nuo 2027 m. pradžios, vamzdynų dujoms nuo 2027 m. rudens. Tai nustatyti būsimi terminai su pereinamaisiais laikotarpiais, ne visas importas sustabdytas sausio dieną.
Rusiškoms dujoms pakeisti reikėjo naujų tiekimo sutarčių ir infrastruktūros. Reikėjo kitų tiekėjų, laivų, terminalų ir atsargų. Ilgainiui platesnis tiekėjų pasirinkimas gali mažinti priklausomybę, bet pats perėjimas taip pat kainuoja. Investuotojui svarbu atskirti ilgalaikę atsparumo naudą nuo artimiausių sąskaitų už energiją ir infrastruktūrą.
JAV centrinis bankas tuo metu neskubėjo tęsti rudens mažinimų. Sausio, kovo ir balandžio posėdžiuose 3,50–3,75 % intervalas liko nepakeistas. Europos vasario, kovo ir balandžio sprendimai taip pat išlaikė 2,00 % indėlių galimybės palūkanų normą. Ankstesni mažinimai nebuvo pažadas, kad kiekvienas kitas posėdis bus toks pats.
Vasaris: keitėsi muitų teisinis pagrindas
Vasario 20 d. JAV Aukščiausiasis Teismas nusprendė, kad Tarptautinių nepaprastųjų ekonominių galių įstatymas nesuteikia prezidentui įgaliojimo nustatyti muitus. Sprendimas apribojo konkretų teisinį pagrindą. Jis nereiškė, kad išnyko visi JAV importo muitai, nes kitos priemonės rėmėsi kitais teisės aktais.
Tą pačią dieną administracija pagal kitą Prekybos įstatymo skirsnį paskelbė laikiną 10 % importo priemoką su išimtimis. Dekrete numatyta jos pradžia vasario 24 d. ir 150 dienų laikotarpis iki liepos 24 d. Tai istorinė priemonė, ne šiandien visam importui automatiškai galiojantis tarifas.
Verslui tokia kaita reiškia būtinybę iš naujo tikrinti prekės kilmę, kodą, pristatymo datą ir išimtis. Galutinės kainos nežinantis importuotojas gali atidėti užsakymą ar laikyti daugiau atsargų. Todėl net politiškai palanki antraštė ne visada iš karto sumažina bendrovės išlaidas ar padidina pardavimus.
Vasario rezultatai parodė, kad technologijų paklausa nėra vien pažadas
Vasario 25 d. lustų kūrėja „NVIDIA“ paskelbė finansinių metų iki sausio 25 d. rezultatus. Pajamos siekė 215,938 milijardų JAV dolerių, o grynasis pelnas pagal JAV apskaitos standartus 120,067 milijardų dolerių. Abu rodikliai buvo 65 % didesni nei ankstesniais bendrovės finansiniais metais. Tai pasibaigusio laikotarpio rezultatai, ne kalendorinių 2026 metų prognozė.
Šis faktas svarbus ilgesnei istorijai: realus technologijų tiekėjų uždarbis buvo matomas dar prieš vasaros rezultatų sezoną. Tačiau pelnas neatsako į investicijos kainos klausimą. Net sėkminga bendrovė gali būti vertinama remiantis labai dideliais būsimais lūkesčiais, kuriuos vėliau pasiekti sunkiau.
Pavasaris: geopolitinė rizika virto naftos pristatymo problema
Vasario 28 d. prasidėjęs karas Artimuosiuose Rytuose sutrikdė naftos gabenimą per Hormūzo sąsiaurį. Kovo 11 d. Tarptautinės energetikos agentūros šalys sutarė rinkai pateikti 400 mln. barelių avarinių naftos atsargų. Tai didžiausias bendras toks kiekis agentūros istorijoje. Sprendimas buvo įsipareigojimas pateikti atsargas, o ne visas kiekis išleistas per vieną dieną.
Atsargos gali suteikti laiko, tačiau negali neribotai pakeisti komercinio tiekimo. Trūkstant patikimų pristatymų, poveikis iš naftos rinkos persikelia į degalus, transportą, chemijos pramonę ir gyventojų perkamąją galią. Brangesnė energija tuo pat metu gali didinti infliaciją ir silpninti augimą. Centrinis bankas susiduria su nepatogiu pasirinkimu: palūkanų didinimas papildomos naftos nesukuria, bet mažinimas gali paskatinti paklausą tuo metu, kai pasiūla ribota.
Gegužė: ES ir „Mercosur“ susitarimas sumažino dalį muitų
2026 m. gegužės 1 d. pradėtas laikinai taikyti Europos Sąjungos prekybos susitarimas su Argentina, Brazilija, Paragvajumi ir Urugvajumi, „Mercosur“ šalimis. Įsigaliojo pirmieji muitų mažinimai, apimantys automobilius, vaistus ir dalį maisto bei gėrimų, pavyzdžiui, vyną ir alyvuogių aliejų. Tai jau taikomos prekybos sąlygos, bet dar ne visas galutinai ratifikuotas partnerystės susitarimas.
Europos eksportuotojams atsirado galimybių pasiekti pirkėjus palankesnėmis sąlygomis. Importuotojams platesnis pasirinkimas gali padėti mažinti vieno tiekėjo riziką. Kartu didesnė konkurencija spaudžia jautresnius sektorius. Investicinę reikšmę galiausiai parodo faktiniai užsakymai ir naudojamos lengvatos, ne vien pasirašymo ar įsigaliojimo dienos antraštė.
Birželis ir liepa: Europos palūkanų kryptis apsivertė
Birželio 11 d. Europos Centrinis Bankas paskelbė 0,25 procentinio punkto palūkanų padidinimą. Nuo birželio 17 d. indėlių galimybės palūkanų norma tapo 2,25 %. Liepos 23 d. ji nepakeista. JAV birželio 17 d. ir liepos 29 d. posėdžiuose išliko 3,50–3,75 % tikslinis intervalas. Taigi JAV mažinimus pakeitė pauzė, o Europa jau pasuko aukštyn.
Japonijos bankas 2026 m. birželio 16 d. nusprendė dar kartą didinti vienos nakties palūkanų tikslą: nuo 0,75 iki 1,00 %, taikant jį nuo birželio 17 d. Liepos 31 d. šis tikslas nepakeistas. Taigi Japonijoje skolinimasis brango dar prieš rugsėjo sprendimą; tai svarbu Japonijos obligacijoms ir investicijoms, finansuojamoms skolintomis jenomis.
Birželio 18 d. JAV ir Irano memorandumas suteikė tiekimo normalizavimo vilties. Tačiau liepos 10 d. Tarptautinės energetikos agentūros apžvalga jau aprašė liepos 7–8 d. pažeistas paliaubas. Rugpjūčio leidimas parodė silpnesnius liepos naftos eksporto srautus. Susitarimas ir jo įgyvendinimas pasirodė esantys du atskiri investuotojui svarbūs etapai.
Liepos 23 d. Europos Sąjunga išplėtė Rusijai taikomas energetikos ir finansines sankcijas. JAV prekybos atstovo biuras tą pačią dieną paskelbė muitų priemones importui iš 60 ekonomikų, įskaitant Europos Sąjungą, dėl nepakankamų priverstiniu darbu pagamintų prekių importo draudimų. Tarifai priklausė nuo prekės ir išimčių; tai ne vasarį paskelbtos laikinos priemokos pratęsimas. Importuojančioms įmonėms teko tikrinti ir tiekimo galimybes, ir konkrečiai prekei taikomą muitą.
Vasara: „NVIDIA“ pelnas augo, o jos klientai daug investavo į infrastruktūrą
Rugpjūčio 26 d. „NVIDIA“ paskelbė 96,221 milijardų dolerių pajamas už ketvirtį iki liepos 26 d. Pajamos buvo 106 %, o veiklos pelnas 124 % didesni nei prieš metus. Šis rezultatas patvirtino, kad paklausa tiekėjui tebėra reali. Tačiau jo klientai už įrangą, duomenų centrus ir elektros infrastruktūrą moka prieš gaudami visas planuojamas pajamas.
Liepos 29 d. „Microsoft“ paskelbė, kad ketvirtį iki birželio 30 d. iš veiklos gavo 55,4 milijardų dolerių pinigų, o pinigais apmokėtam ilgalaikio turto įsigijimui išleido 35,8 milijardų dolerių. Rugsėjo 10 d. „Oracle“ paskelbė, kad per ketvirtį iki rugpjūčio 31 d. ilgalaikio turto įsigijimui skyrė 28,5 mlrd. JAV dolerių, o iš veiklos gavo 23,1 mlrd. dolerių pinigų. Tai skirtingai pasibaigę abiejų bendrovių ketvirčiai. Tai nėra vienodi verslai, bet palyginimas parodo, kodėl technologijų istorijoje būtina stebėti ne tik pajamų augimą.
Rugsėjo pradžia: kainų klausimas grąžino dėmesį į palūkanas
Rugsėjo 9 d. JAV Energetikos informacijos administracija antrojo pusmečio „Brent“ vidutinės kainos prognozę padidino iki maždaug 90 dolerių už barelį. Leidinys rėmėsi iki rugsėjo 3 d. baigtomis modelio įvestimis. Todėl tai nėra vėlesnių rugsėjo karinių pranešimų įtakos matavimas ir ne naujausia biržos kaina.
Rugsėjo 10 d. Europos Centrinis Bankas paskelbė dar vieną 0,25 procentinio punkto palūkanų didinimą. Rugsėjo 11 d. JAV vartotojų kainų indeksas (angl. Consumer Price Index) parodė 3,4 % metinį rugpjūčio kainų augimą, tiek pat kaip liepą. Mėnesinis, pagal sezoniškumą pakoreguotas, augimas padidėjo nuo 0,1 iki 0,4 %. Tačiau kainų krepšelio be maisto ir energijos metinis augimas sulėtėjo nuo 2,5 iki 2,4 %. Šio krepšelio mėnesinis augimas vis dėlto padidėjo nuo 0,2 iki 0,3 %. Taigi per mėnesį kainos kilo sparčiau, nors dalies prekių ir paslaugų metinis brangimas sulėtėjo.
Palūkanų kelias vienoje vietoje
Lentelė rodo šiame dvylikos mėnesių laikotarpyje iki rugsėjo 30 d. paskelbtus JAV ir euro zonos pagrindinių palūkanų pakeitimus, liepos sprendimus jų nekeisti ir ankstesnį JAV sprendimą pradiniam fonui. Tai ne visų posėdžių sąrašas. Rugsėjo 10 d. paskelbtas Europos sprendimas įsigaliojo rugsėjo 16 d.
| Sprendimo data | Regionas | Prieš | Po | Kada galioja |
|---|---|---|---|---|
| 2025-09-17 | JAV | 4,25–4,50 % | 4,00–4,25 % | Nuo rugsėjo 18 d. |
| 2025-10-29 | JAV | 4,00–4,25 % | 3,75–4,00 % | Nuo spalio 30 d. |
| 2025-12-10 | JAV | 3,75–4,00 % | 3,50–3,75 % | Nuo gruodžio 11 d. |
| 2026-06-11 | Euro zona | 2,00 % | 2,25 % | Nuo birželio 17 d. |
| 2026-07-23 | Euro zona | 2,25 % | 2,25 % | Palikta nepakeista |
| 2026-07-29 | JAV | 3,50–3,75 % | 3,50–3,75 % | Paliktas nepakeistas intervalas |
| 2026-09-10 | Euro zona | 2,25 % | 2,50 % | Galioja nuo rugsėjo 16 d. |
| 2026-09-16 | JAV | 3,50–3,75 % | 3,75–4,00 % | Galioja nuo rugsėjo 17 d. |
JAV čia rodomas federalinių fondų palūkanų tikslinis intervalas, euro zonoje konkreti indėlių galimybės palūkanų norma. Nuo rugsėjo 16 d. Europoje įsigaliojo 2,50 %. Rugsėjo 30 d. galiojantis JAV intervalas buvo 0,25 procentinio punkto mažesnis negu po 2025 m. rugsėjo 17 d. sprendimo, kuris nustatė pradinį foną. Europos indėlių palūkanų norma nuo to laiko pakilo 0,50 punkto. Rugsėjo 16 d. JAV padidinimas lentelėje jau įtrauktas.
? Vartotojų kainų indeksas: kodėl svarbus ir mėnesio pokytis?
Vartotojų kainų indeksas (angl. Consumer Price Index) sudaromas iš prekių ir paslaugų kainų bei vartojimo svorių. Metinis pokytis lygina su tuo pačiu ankstesnių metų mėnesiu. Sezoniškai pakoreguotas mėnesio pokytis padeda matyti naujausią tempą. Todėl metinis skaičius gali likti toks pats net naujausiam mėnesiui brangstant sparčiau.
Rugsėjo vidurys: naftos pasiūla, prognozuojama, mažės labiau nei paklausa
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.
Rugsėjo 16–24 d.: JAV obligacijų pajamingumas po trumpo sumažėjimo vėl pakilo
Rugsėjo 16 d. JAV centrinis bankas padidino tikslinį palūkanų intervalą iki 3,75–4,00 %. Europoje anksčiau priimtas indėlių palūkanų didinimas iki 2,50 % įsigaliojo tą pačią dieną. JAV dešimties metų obligacijų pajamingumas rugsėjo 21–22 d. buvo sumažėjęs iki 4,96 %, bet rugsėjo 24 d. jau siekė 5,18 %. Taigi JAV obligacijų pajamingumas buvo sumažėjęs tik trumpam.
Rugsėjo 23 d. išankstinis JAV sudėtinis gamybos ir paslaugų veiklos indeksas (angl. S&P Global US PMI Composite Output Index) pasiekė 58,4 punkto, palyginti su 56,0 rugpjūtį. Rugsėjo 24 d. paskelbtos 197 tūkst. pirmųjų nedarbo išmokų paraiškų, pašalinus sezoniškumą, už savaitę iki rugsėjo 19 d. tuo metu papildė duomenis, nerodžiusius staigaus ekonomikos silpnėjimo. Spalio 1 d. šios savaitės paraiškų skaičius patikslintas iki 198 tūkst.; už naujesnę savaitę iki rugsėjo 26 d. paskelbta 197 tūkst. paraiškų. Paraiškos nėra sukurtų darbo vietų skaičius ar galutinis viso ketvirčio augimo rezultatas.
? Pirkimo vadybininkų indeksas: ką reiškia riba?
Įmonių apklausos indeksas lygina veiklą su ankstesniu mėnesiu. Virš 50 punktų paprastai rodo plėtrą, žemiau 50 – traukimąsi. 58,4 punkto nėra 58,4 % augimas; išankstinis rodiklis gali būti patikslintas.
Rugsėjo sprendimai neapsiribojo JAV ir euro zona. Japonijos bankas rugsėjo 18 d. nustatė 1,25 % vienos nakties palūkanų tikslą, įsigaliojusį rugsėjo 24 d. Anglijos bankas rugsėjo 17 d. paliko 3,75 % bazinę palūkanų normą. Šie skirtingi keliai svarbūs Japonijos obligacijoms ir jenomis finansuojamoms investicijoms bei britų įmonių skolinimosi išlaidoms.
Rugsėjo 25–28 d.: skirtinga paklausa ir dar neįsigaliojusios prekybos lengvatos
Jūsų investicijoms
Aptarkime jūsų portfelį


Rugsėjo 27 d. Baltieji rūmai paskelbė JAV ir Kinijos prekių, kurioms siūloma taikyti mažesnius importo muitus, sąrašus. Kiekvienos prekybos krypties sąraše esančių prekių vertė siekia maždaug 30 mlrd. JAV dolerių. JAV importo iš Kinijos sąraše yra plastikinių indų ir patalynės, Kinijos importo iš JAV sąraše – jautienos ir pieno produktų. Šiuo paskelbimu muitų lengvatos dar neįsigaliojo. Rugsėjo 28 d. Kinija paskelbė, kad rugpjūčio didesnių pramonės įmonių pelnas buvo 4,2 % didesnis nei prieš metus; liepą augimas siekė 11,2 %. Tai metiniai palyginimai; jie neparodo, ar pelnas padidėjo, ar sumažėjo nuo liepos iki rugpjūčio. Įmonių pelnui būtų svarbu ne tik sulaukti mažesnių muitų, bet ir parduoti daugiau prekių pelningomis kainomis.
Rugsėjo 30 d.: vartojimas išliko stiprus, o energijos kainos didėjo
JAV ekonominės analizės biuro rugsėjo 30 d. paskelbtais duomenimis, realus vartojimas rugpjūtį padidėjo 0,6 % per mėnesį, o realios disponuojamos pajamos nepakito. Asmeninio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures Price Index, PCE) buvo 3,4 % didesnis nei prieš metus, be maisto ir energijos – 3,0 %. Pagal tą pačią patikslintą duomenų versiją liepos metiniai rodikliai buvo tokie patys.
? Vartojimo išlaidų kainų indeksas: ką jis matuoja?
Asmeninio vartojimo išlaidų kainų indeksas matuoja vartotojams perkamų prekių ir paslaugų kainų pokytį, įskaitant dalį jų naudai apmokėtų išlaidų. Rodiklis be maisto ir energijos atskiria dažniau svyruojančias kainas; tai ne vartojimo apimties augimas.
Vokietijos preliminari rugsėjo nacionalinė infliacija padidėjo nuo 2,9 iki 3,3 %, energijos – nuo 10,5 iki 14,9 %, o be maisto ir energijos liko 2,4 %. Prancūzijos pagal bendrą Europos metodiką apskaičiuotas rodiklis padidėjo nuo 2,6 iki 3,4 %. Tą pačią dieną Kinijos gamybos sektoriaus pirkimo vadybininkų indeksas (angl. Manufacturing Purchasing Managers’ Index) pakilo nuo 49,8 iki 50,1 punkto, bet naujų užsakymų rodiklis sumažėjo nuo 50,6 iki 50,5, o žaliavų pirkimo kainų rodiklis pakilo nuo 56,6 iki 60,8. Skirtingi indeksai parodė augančią veiklą ir nevienodai didėjančias išlaidas.
JAV energetikos informacijos administracijos rugsėjo 30 d. duomenimis, savaitę iki rugsėjo 25 d. komercinės žalios naftos atsargos siekė 427,3 mln. barelių, 2,6 % daugiau nei prieš metus, bet benzino atsargos buvo 7,4 %, distiliatų, įskaitant dyzeliną ir šildymo produktus, 14,9 % mažesnės. Žaliavos atsargų padidėjimas todėl savaime neišsprendė gatavų degalų pasiūlos klausimo.
Rugsėjo 30 d. JAV ekonominės analizės biuras antrojo ketvirčio realaus bendrojo vidaus produkto, arba šalyje sukurtų prekių ir paslaugų vertės, augimą patikslino nuo 1,5 iki 2,2 % metiniu tempu. Tai 0,6 % nuo ankstesnio ketvirčio. Patikslinimas apibūdina balandžio–birželio paklausą, ne rugsėjo gamybą.
Rugsėjo 30 d.: atminties lustų gamintoja „Micron“ paskelbė didesnes pajamas
JAV atminties lustų gamintoja „Micron“ rugsėjo 30 d. paskelbė, kad finansinio ketvirčio iki rugsėjo 3 d. pajamos siekė 54,229 mlrd. JAV dolerių, palyginti su 11,315 mlrd. ankstesniais metais. Šių metų ketvirtis truko 14 savaičių, ankstesnių metų – 13, todėl tai nėra vienodos trukmės laikotarpių palyginimas. Rezultatas papildė augusių technologijų tiekėjų pajamų istoriją. Tačiau bendrovės akcijų vertę keičia ne tik uždirbtos pajamos: svarbu ir tai, kiek būsimo augimo investuotojai jau tikisi.
Spalio 1 d.: užsakymai laikėsi, o naujos paskolos kainavo daugiau
JAV Tiekimo vadybos instituto spalio 1 d. paskelbtoje rugsėjo gamybos apklausoje pirkimo vadybininkų indeksas siekė 54,5 punkto. Veikla tebesiplėtė, tačiau mokamų kainų indeksas padidėjo nuo 71,1 iki 77,9 punkto. Gamintojui tai reiškia galimybę parduoti daugiau, bet nebūtinai daugiau uždirbti, jei medžiagų pabrangimo nepavyksta perkelti klientams.
Tą pačią dieną Europos Centrinis Bankas paskelbė, kad euro zonos naujų būsto paskolų palūkanų rodiklis rugpjūtį padidėjo iki 3,60 %, vartojimo paskolų iki 7,92 %, o bendrovių skolinimosi kainos rodiklis beveik nepakito ir siekė 3,77 %. Tai naujų susitarimų vidurkiai, ne esamų Lietuvos paskolų įmokų pokytis. Rugpjūčio statistika dar neparodo vėlesnio rugsėjo palūkanų didinimo poveikio.
Eurostato spalio 1 d. paskelbtais duomenimis, Lietuvos būsto sandorių kainos antrąjį ketvirtį buvo 14,3 % didesnės nei prieš metus, euro zonoje 4,0 %. Šis balandžio–birželio palyginimas aprašo kainas, ne nuomos pajamas ar grynąją investavimo grąžą. Būsto pirkėjui svarbi ir įsigijimo kaina, ir būsima paskolos įmoka, tačiau vėlesnių euro zonos paskolų palūkanų negalima pateikti kaip ankstesnio Lietuvos kainų augimo priežasties.
Spalio 2–4 d.: JAV darbo vietų prieaugis sumažėjo, o energijos rizika liko
Spalio 2 d. JAV darbo statistikos biuras paskelbė, kad rugsėjį ne žemės ūkio sektoriuose darbo vietų padaugėjo 29 tūkst., po patikslinto 133 tūkst. prieaugio rugpjūtį. Liepos ir rugpjūčio bendras rezultatas peržiūrėtas 60 tūkst. žemyn. Tai ne vien silpnesnis naujausias mėnuo: ankstesnė darbo vietų augimo trajektorija taip pat tapo kuklesnė.
Rugsėjo nedarbo lygis buvo 4,2 %. Mažesnis naujų darbo vietų prieaugis gali riboti gyventojų pajamų ir nebūtinų pirkinių augimą. Tačiau šie skaičiai savaime neįrodo visos ekonomikos nuosmukio.
? Nedarbo lygis: kokia palyginimo bazė?
Tai darbo neturinčių, jo aktyviai ieškančių ir galinčių dirbti žmonių dalis darbo jėgoje, o ne tarp visų gyventojų. Nedarbo ir darbo vietų skaičiai gaunami iš skirtingų apklausų, todėl jų mėnesiniai pokyčiai neprivalo sutapti.
Tą pačią spalio 2 d. Eurostat išankstinis įvertis rodė, kad euro zonos rugsėjo metinė vartotojų infliacija pakilo nuo 3,2 iki 3,8 %. Tai kainos gyventojams, ne žemiau aptariamos gamintojų pardavimo kainos. Spalio 4 d. septynios OPEC+ naftos gamintojų grupės šalys lapkričiui paliko rugsėjo gavybos tikslus; tai sutarti kiekiai, ne patvirtintas faktinis naftos tiekimas.
Spalio 5–6 d. duomenys: didesnės sąnaudos ir nevienoda paklausa
Spalio 5 d. JAV „Nasdaq Composite“ akcijų kainų indeksas pakilo 1,05 %, palyginti su spalio 2 d. uždarymu, JAV doleriais. Tuo pat metu JAV 10 metų obligacijų pajamingumas padidėjo nuo 5,28 iki 5,31 %. Tai skirtingi rinkos rodikliai: akcijų kainų kilimas neparodo, kad bendrovėms tapo pigiau skolintis.
Spalio 5 d. JAV Tiekimo vadybos instituto rugsėjo paslaugų pirkimo vadybininkų indeksas (angl. ISM Services PMI) sumažėjo nuo 55,4 iki 54,9 punkto, o kainų indeksas padidėjo nuo 72,6 iki 74,0. Veikla augo lėčiau, bet išlaidų spaudimas plito.
? Paslaugų ir kainų indeksai: ką jie matuoja?
Paslaugų apklausos indeksą lygiomis dalimis sudaro veikla, užsakymai, darbuotojų skaičius ir tiekimo trukmė. Daugiau nei 50 punktų rodo vyraujančią plėtrą, palyginti su ankstesniu mėnesiu. Atskiras kainų indeksas matuoja brangimo paplitimą: 74 punktai nėra 74 % infliacija.
Spalio 6 d. Destatis paskelbė, kad Vokietijos rugpjūčio gamybos užsakymai sumažėjo 10,6 % nuo liepos, tačiau be stambių sandorių kritimas buvo 0,1 %. Laivų, orlaivių, traukinių ir karinių transporto priemonių kategorijoje liepą buvo išskirtinai daug stambių užsakymų. Vis dėlto birželį–rugpjūtį užsakymai be stambių sandorių buvo 2,6 % mažesni nei ankstesnius tris mėnesius, todėl įprastos paklausos silpnumas išliko.
? Gamybos užsakymai: kuo jie skiriasi nuo pajamų?
Tai nauji užsakymai pašalinus kainų, sezoniškumo ir kalendoriaus įtaką; rugpjūčio duomenys preliminarūs. Užsakymas nėra jau pagaminta prekė ar gautos pajamos. Bendras rodiklis ir imtis be stambių sandorių nėra dvi sudedamosios kritimo dalys.
Spalio 5 d. Eurostat paskelbė, kad euro zonos rugpjūčio pramonės gamintojų kainos per mėnesį padidėjo 1,9 %, energijos grupėje 5,6 %, o pramonėje be energijos 0,2 %.
? Gamintojų kainos: ko jos neparodo?
Pramonės gamintojų kainų indeksas (angl. Industrial Producer Price Index) matuoja pardavimo kainas vidaus rinkoje, ne visą įmonės sąnaudų krepšelį ar vartotojų infliaciją. Rugpjūtis lyginamas su liepa; energijos grupės 5,6 % nėra jos indėlis procentiniais punktais į bendrą rodiklį.
Tą pačią spalio 5 d. ECB valdybos narys Philipas Lane’as aiškino, kad brangesnė energija mažina šeimoms kitoms prekėms liekančius pinigus, o aukštesnės ilgalaikės palūkanos riboja vartojimą ir investicijas. Tai jo vertinimas, ne naujas palūkanų sprendimas.
Spalio 6 d. prekybos duomenys: atsigavimas dar menkas
Spalio 6 d. Eurostat paskelbė, kad euro zonos rugpjūčio mažmeninės prekybos apimtis padidėjo 0,1 % po 0,6 % sumažėjimo liepą. Ne maisto prekių apimtis augo 0,5 %, o degalų sumažėjo 1,9 %. Tai nedidelis bendras atsigavimas, kuriame prekių grupės judėjo skirtingai.
? Prekybos apimtis: kuo ji skiriasi nuo pajamų?
Apimties rodiklis pašalina kainų pokyčio įtaką, o mėnesinis palyginimas pakoreguotas pagal sezoniškumą ir kalendorių. Todėl jis rodo parduoto kiekio kaitą, ne parduotuvių pajamas ar pelną.
Spalio 7 d.: rugsėjo Fed protokolas ir ilgalaikės skolos kaina
Spalio 7 d. paskelbtas JAV centrinio banko rugsėjo 15–16 d. protokolas priminė, kad dauguma dalyvių tuomet numatė dar vieną palūkanų didinimą. Rugsėjo 16 d. priimtas 0,25 procentinio punkto padidinimas įsigaliojo kitą dieną; intervalas tapo 3,75–4,00 %. Tai ankstesnio posėdžio svarstymai, ne naujas spalio sprendimas.
Spalio 7 d. JAV iždas papildomai pardavė 39 mlrd. dolerių 10 metų obligacijų: ribinis pajamingumas buvo 5,30 %, pasiūlymų ir pardavimo apimties santykis 2,77. Tai konkrečios emisijos aukcionas, ne bendras obligacijų fondo rezultatas.
Vokietijos eksportas sumažėjo, nors pardavimai skirtingoms šalims išsiskyrė
Spalio 7 d. paskelbtą Vokietijos rugpjūčio gamybos padidėjimą daugiausia lėmė statyba; spalio 8 d. prekybos duomenys parodė, kad to paties mėnesio eksportas neatsigavo taip pat. Statistikos tarnybos Destatis duomenimis, rugpjūtį prekių eksportas sumažėjo 0,8 %, palyginti su liepa, iki 137,6 mlrd. eurų. Importas padidėjo 0,9 % iki 118,1 mlrd. eurų. Prekių prekybos perteklius sumažėjo nuo liepos 21,6 mlrd. iki 19,5 mlrd. eurų.
Didžiausias naujas skirtumas matomas pagal pirkėjų šalis. Eksportas į JAV sumažėjo 6,3 %, o į euro zoną padidėjo 0,8 %, į Kiniją 4,7 % ir į Jungtinę Karalystę 16,7 %. Tai nėra visų eksportuotojų vienodas nuosmukis. Be to, pardavimai JAV tebebuvo 22,6 % didesni nei 2025 m. rugpjūtį: mėnesinis kritimas nepanaikino ankstesnio metinio padidėjimo.
Šie duomenys dar nepaaiškina, kokios prekės ir priežastys nulėmė skirtumus. Todėl mažesnio eksporto į JAV negalima tiesiog priskirti muitams: išsamesnis prekių suskirstymas ir pačių bendrovių pardavimai dar gali pakeisti vertinimą.
? Eksporto pokytis: ką lyginame?
Rugpjūčio ir liepos prekių vertės eurais pakoreguotos pagal kalendorių bei sezoniškumą. Tai vertė tuometinėmis kainomis, ne vien fizinis prekių kiekis. Šalių pokyčiai nėra sudedamosios bendro rezultato dalys; metinis palyginimas turi kitą vardiklį.
Europos rizikos vertinimas susiejo technologijų skolas ir pelno lūkesčius
Spalio 8 d. Europos sisteminės rizikos valdyba paskelbė spalio 1 d. posėdžio vertinimą: per praėjusį ketvirtį Europos Sąjungos finansinio stabilumo rizika padidėjo. Valdyba atkreipė dėmesį į technologijų bendrovių skolinimąsi dirbtinio intelekto plėtrai ir riziką, kad būsimo pelno lūkesčiai gali būti per dideli. Tai perspėjimas apie galimą scenarijų, ne pranešimas apie jau įvykusį šių bendrovių nemokumą.
Rizika neapsiriboja technologijų akcijomis. Brangiau aptarnaujama valstybių skola mažina biudžetų galimybes, o skolintomis lėšomis investuojantys fondai gali sustiprinti obligacijų rinkos svyravimus. Kita vertus, valdyba pažymėjo stiprų Europos bankų kapitalą, likvidumą ir pelningumą. Su technologijų finansavimu susijusi koncentracija Europos Sąjungoje mažesnė nei JAV, todėl šių regionų negalima vertinti kaip vienodos rizikos.
Spalio 8 d. kontekstas: palūkanų pauzės pažado nebuvo
JAV centrinio banko valdybos narys Christopheris Walleris spalio 8 d. paliko atvirą papildomo palūkanų didinimo galimybę, jei duomenys klostysis taip, kaip jis numato. Tą dieną paskelbtas Europos Centrinio Banko rugsėjo posėdžio aprašymas taip pat nepaskelbė naujo sprendimo. Rugsėjo diskusijoje dar nebuvo matyti plataus energijos brangimo persikėlimo į atlyginimus ir kitas kainas; tai liko svarbi tolesnio didinimo sąlyga.
Spalio 8 d. JAV iždo 22 mlrd. dolerių 30 metų obligacijų papildomame aukcione ribinis pajamingumas buvo 5,618 %, palyginti su 5,308 % rugsėjo 10 d. tos pačios emisijos aukcione. Šis mėnesinis naujo valstybės skolinimosi palyginimas skiriasi nuo vėliau aptariamo penktadienio orientacinio pajamingumo; tai nėra obligacijų fondo grąža.
IEA prašo svarstyti papildomą dyzelino išleidimą, bet naujas kiekis dar nenustatytas
Spalio 11 d. Tarptautinė energetikos agentūra (International Energy Agency, IEA) paprašė šalių narių įvertinti, ar reikia papildomai išleisti dyzelino atsargų. Jei valstybės nuspręstų tai daryti, jos turėtų nurodyti kiekį, laiką ir aiškiai atskirti papildomą išleidimą nuo ankstesnių įsipareigojimų. Tai naujas prašymas, ne jau patvirtintas papildomų barelių kiekis.
Spalio 7 d. IEA šalys jau buvo pritarusios spartesniam dar neįvykdytos kovo atsargų išleidimo programos užbaigimui, pirmenybę teikiant dyzelinui. Dabar papildomą veiksmą kviečiamos svarstyti ir savo ankstesnį įsipareigojimą jau įvykdžiusios valstybės. Agentūra taip pat atkreipė dėmesį į atsinaujinusias atakas prieš Saudo Arabijos civilinę ir energetikos infrastruktūrą.
Svarbus skirtumas investuotojui: žalia nafta dar nėra sunkvežimiui tinkami degalai. Jai reikia perdirbimo ir pristatymo ten, kur dyzelino trūksta. Todėl tiekimo pagerėjimas priklausys ne vien nuo bendro atsargų kiekio, bet ir nuo išleidžiamo produkto bei jo atvykimo laiko. Spalio 14 d. IEA naftos rinkos ataskaita padės įvertinti perdirbimo ir pasiūlos būklę, o spalio 15 d. valdybos posėdyje bus aptariami šalių veiksmai.
? Avarinės naftos atsargos: ar pažadas jau reiškia tiekimą?
Viešosios avarinės atsargos yra valstybių laikoma nafta ir jos produktai, skirti tiekimo sutrikimams. Pažadėtas išleidimas, parduotas kiekis ir pirkėją pasiekę degalai nėra tas pats; papildomas veiksmas turi būti atskirtas nuo ankstesnio įsipareigojimo likučio.
JAV vartotojų dabartinės sąlygos pablogėjo, nors ateities vertinimas pagerėjo
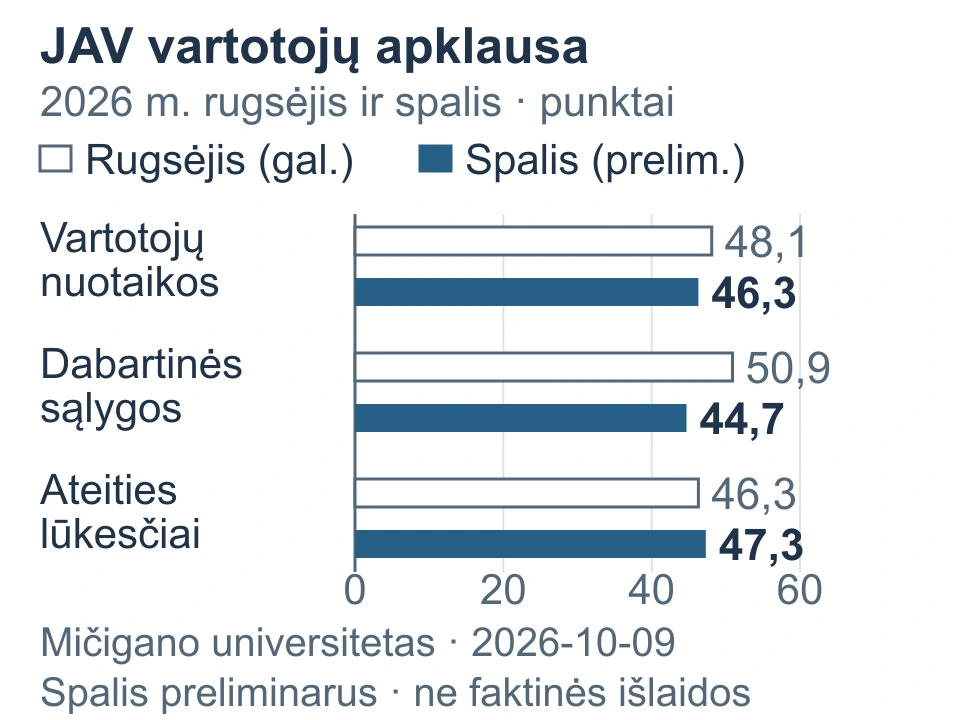
Spalio 9 d. Mičigano universitetas paskelbė preliminarią spalio JAV vartotojų apklausą. Nuotaikų indeksas sumažėjo nuo rugsėjo 48,1 iki 46,3 punkto.
Labiausiai pablogėjo dabartinių ekonominių sąlygų vertinimas: jo indeksas sumažėjo nuo 50,9 iki 44,7 punkto. Universitetas išskyrė brangias prekes ir skolinimąsi, dėl kurių žmonės prasčiau vertina didelių pirkinių sąlygas. Tačiau ateities lūkesčių indeksas pakilo nuo 46,3 iki 47,3 punkto, todėl apklausa nerodo vienodo visų lūkesčių blogėjimo.
Tuo pat metu gyventojų tikėtinos infliacijos ateinantiems metams mediana padidėjo nuo 4,6 iki 4,7 %. Silpnesnės nuotaikos ir aukštesni kainų lūkesčiai gali egzistuoti kartu: atsargiau perkantys žmonės nebūtinai tikisi, kad prekės greitai atpigs.
? Vartotojų apklausa ir infliacijos lūkesčiai: ką jie rodo?
Apklausa matuoja gyventojų požiūrį, ne jau įvykusių išlaidų pokytį. Mediana yra centrinis atsakymas: pusė respondentų tikisi ne didesnės, pusė ne mažesnės infliacijos; tai ne centrinio banko prognozė ar faktinis kainų augimas. Spalio rezultatai dar preliminarūs.
JAV obligacijų pajamingumai penktadienį atšoko nuo ketvirtadienio lygio
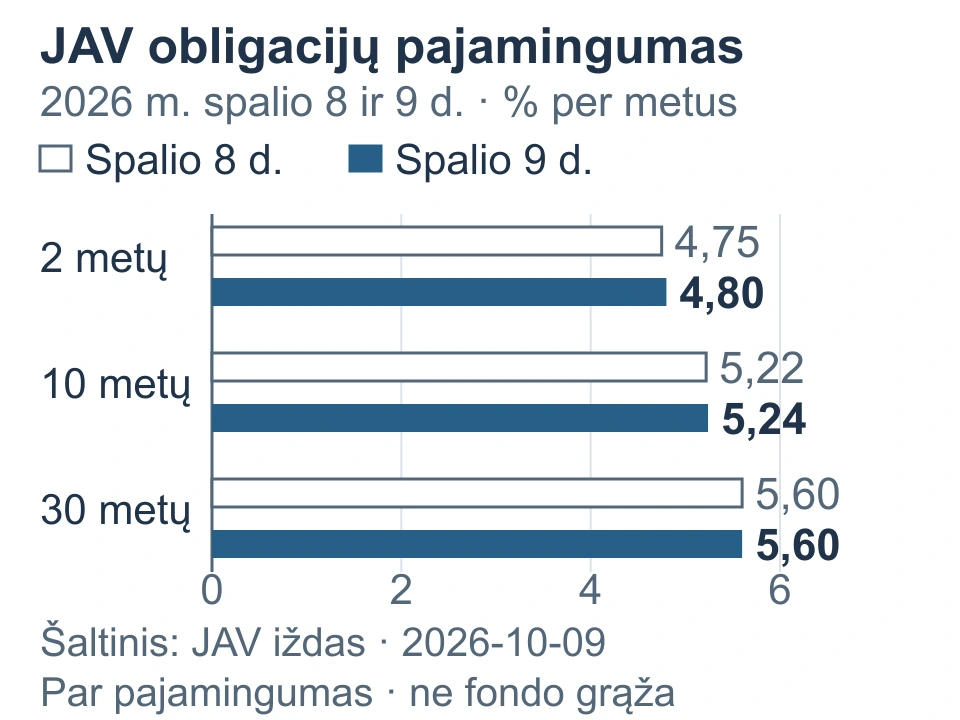
Spalio 9 d. JAV iždo 10 metų obligacijų metinis pajamingumas padidėjo nuo ankstesnės prekybos dienos 5,22 iki 5,24 %. Taigi spalio 8 d. sumažėjimas penktadienį nesitęsė. Tai paskutinis iki pirmadienio ryto oficialiai paskelbtas šio rodiklio taškas.
Dvejų metų pajamingumas padidėjo nuo 4,75 iki 4,80 %, o 30 metų liko 5,60 %. Vis dėlto savaitės palyginimas rodo kitą kryptį: nuo spalio 2 d. šių terminų pajamingumai sumažėjo atitinkamai 3, 4 ir 3 baziniais punktais. Vienos dienos atšokimas nepanaikino nedidelio savaitinio sumažėjimo.
? Obligacijų pajamingumas: kuo jis skiriasi nuo grąžos?
Tai metinis orientacinis pastovios trukmės pajamingumas, išvedamas iš JAV iždo obligacijų kotiruočių, ne jau uždirbta fondo grąža ar centrinio banko palūkanų norma. Vienas bazinis punktas yra 0,01 procentinio punkto. Vien lentelė neįrodo, kad penktadienio pokytį sukėlė vartotojų apklausa.
Vokietijoje bankroto atvejų daugėja, bet kreditorių reikalavimų suma mažėja
Spalio 9 d. Vokietijos statistikos tarnyba Destatis paskelbė, kad 2026 m. liepą teismai užregistravo 2 373 įmonių bankroto atvejus. Tai 8,0 % daugiau nei 2025 m. liepą.
Rizika pasiskirsčiusi netolygiai. Sausį–liepą transporto ir sandėliavimo sektoriuje teko 85,5 bankroto atvejo 10 000 įmonių, o visoje Vokietijos ekonomikoje – 42,8. Tai beveik dvigubas dažnis. Šis palyginimas padeda pastebėti sektoriaus silpnumą, bet neparodo, ar konkreti logistikos bendrovė pajėgs grąžinti savo obligacijas.
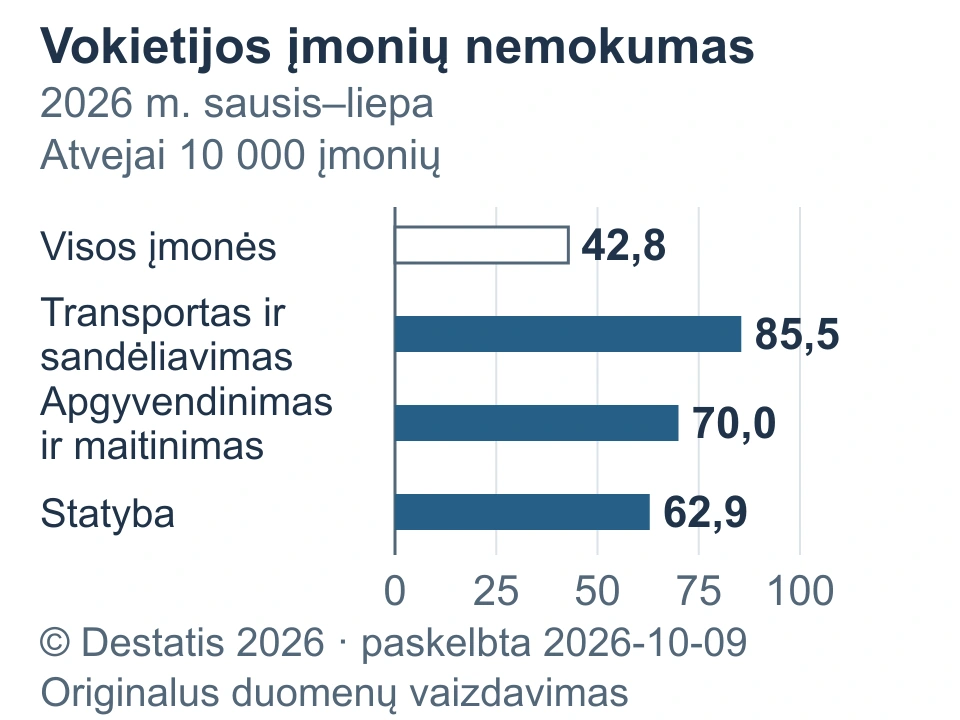
Atvejų skaičius nėra visa kredito rizikos istorija. Sausio–liepos bylose kreditorių reikalavimai siekė apie 21,9 mlrd. eurų, palyginti su 31,8 mlrd. eurų prieš metus. Destatis paaiškina, kad ankstesniu laikotarpiu bankroto prašymus buvo pateikę daugiau ekonomiškai reikšmingų įmonių. Taigi dažnesni atvejai nebūtinai reiškia didesnę bendrą kreditorių reikalavimų sumą.
? Įmonių bankrotų dažnis: ką jis matuoja?
Dažnis rodo teismuose užregistruotų atvejų skaičių, tenkantį 10 000 atitinkamo sektoriaus įmonių; tai nėra vienos obligacijos negrąžinimo tikimybė. Prašymas į statistiką patenka po pirmojo teismo sprendimo, dažnai praėjus maždaug trims mėnesiams nuo pateikimo. Kreditorių reikalavimai nėra jau patirti nuostoliai, o kitais pagrindais užsidarę verslai į šią statistiką nepatenka.
Profesionalus portfelio valdymas
Portfeliui reikia plano, ne skubos.
Aptarkime tavo tikslus, priimtiną riziką ir investavimo laiką. Sužinosi, kaip būtų sudaromas ir prižiūrimas tavo portfelis.
Pirmas pokalbis nemokamas ir neįpareigoja.
Metai
Kas svarbu dabar
Degalų naudotojams padėtų pristatytas dyzelinas, ne vien naujas pažadas
Transporto įmonių akcijoms ir pramonės bendrovių obligacijoms svarbu, kiek už degalus reikės mokėti ir kiek šių išlaidų pavyks perkelti klientams. Jei papildomas dyzelinas iš tiesų pasiektų pirkėjus, degalų naudotojų išlaidos galėtų sumažėti. Tačiau lėtas pristatymas arba naujas tiekimo sutrikimas paliktų spaudimą jų pelnui ir pinigams, iš kurių grąžinamos skolos.
Naftos gamintojų akcijos turi kitą riziką: daugiau parduodamų degalų gali palengvinti jų pirkėjų padėtį, bet atkurta pasiūla gali slopinti naftos pardavimo kainą. Perdirbėjų pelnas dar priklauso nuo skirtumo tarp degalų pardavimo ir žaliavos pirkimo kainų. Todėl vienas bendras energetikos sektoriaus vertinimas būtų per platus. Konkretūs papildomo išleidimo kiekiai ir pristatymo terminai leistų atskirti realų išlaidų palengvėjimą nuo vien pagerėjusių lūkesčių.
Vartojimo bendrovėms svarbu, ar atsargumas jau virsta mažesniais pardavimais
Spalio 9 d. Mičigano apklausa didelių pirkinių pardavėjams ir vartojimo akcijų fondams siunčia kitokį signalą nei kasdienių būtinųjų prekių bendrovėms. Automobilį ar buitinę techniką lengviau atidėti, o kasdienių prekių pirkimą žmonės gali tęsti rinkdamiesi pigesnius pakaitalus. Tai galimos paklausos kryptys, ne jau paskelbtų įmonių pardavimų rezultatai.
Vartojimo skolintojams svarbi ir klientų galimybė grąžinti paskolas. Jei kainų spaudimas atslūgtų, didžiųjų pirkinių paklausa galėtų atsigauti; jei gyventojų pajamos nebespėtų su išlaidomis, didėtų pardavimų ir paskolų nuostolių rizika. Spalio 13 d. JAV banko JPMorganChase rezultatai leis tikrinti klientų mokumą, o spalio 15 d. JAV rugsėjo mažmeninės prekybos duomenys parodys faktinius pardavimus.
Didesnis pajamingumas naujam pirkėjui ir jau turimos obligacijos kaina nėra ta pati nauda
Spalio 9 d. jau turimų fiksuotų palūkanų JAV iždo obligacijų kainos galėjo patirti spaudimą ten, kur pajamingumas pakilo. Naują 2 arba 10 metų obligaciją perkantis investuotojas tuo pat metu galėjo gauti didesnį pajamingumą nei ketvirtadienį. Skolomis finansuojamoms nekilnojamojo turto bendrovėms svarbu, kiek kainuos refinansavimas; jų esamos fiksuotos paskolos įmoka nuo dienos kotiruočių nesikeičia.
Jei spalio 14 d. JAV rugsėjo vartotojų kainų duomenys parodytų silpnesnį infliacijos spaudimą, ilgų obligacijų kainoms galėtų atsirasti atrama. Atkaklesnis kainų augimas sustiprintų brangesnio finansavimo riziką tiek obligacijoms, tiek skoloms jautrioms akcijoms. Rugsėjį nustatytas JAV centrinio banko palūkanų intervalas tebėra 3,75–4,00 %; naujas sprendimas numatytas spalio 28 d.
Įmonės gebėjimas grąžinti skolą svarbesnis už bendrą bankrotų antraštę
Europos didesnės rizikos įmonių obligacijų turėtojui svarbu ne tik palūkanų dydis, bet ir ar emitentas turės pinigų jas bei pagrindinę sumą sumokėti. Tuo tarpu bankų ir tiekėjų akcijų savininkams riziką kelia klientų vėluojantys mokėjimai ir galimi skolų nuostoliai. Sektoriaus statistika padeda pasirinkti, kur atidžiau tikrinti įmonės finansus, bet nepakeičia jos pinigų, skolų grąžinimo datų ir klientų koncentracijos vertinimo.
Mažesnė bendra reikalavimų suma yra atsveriantis argumentas, todėl daugiau registruotų atvejų savaime nereiškia vienodo spaudimo visiems kreditoriams. Galimybė atsirastų ten, kur obligacijos kaina jau atspindi konkrečią riziką, o įmonė turi pakankamai pinigų įsipareigojimams. Spalio 13 d. Vokietijos galutinė rugsėjo infliacija papildys išlaidų vertinimą; ji neatsakys, ar individualus skolininkas yra mokus. Tam reikės jo rezultatų ir faktinių mokėjimų.
Spalio 12 d. JAV obligacijų rinkai rekomenduojama šventinė pertrauka, nors JAV akcijų biržoms tai nėra numatyta nedarbo diena. Japonijoje akcijų prekyba uždaryta; dalis išvestinių priemonių prekiaujama. Todėl penktadienio obligacijų lygio nereikia laikyti jau išmatuota pirmadienio reakcija į savaitgalio naujieną.
Metai
Ko laukiame
Spalio 13 d. Vokietija skelbs galutinę rugsėjo infliaciją, o JAV bankas JPMorganChase apie 14:00 Lietuvos laiku paskelbs ketvirčio rezultatus ir 15:30 juos aptars. Ar kainų spaudimas ir klientų mokumas dera su prastesniu vartotojų dabarties vertinimu?
Spalio 14 d. IEA skelbs naftos rinkos ataskaitą, o 15:30 Lietuvos laiku JAV Darbo statistikos biuras paskelbs rugsėjo vartotojų kainų indeksą. Ar degalų tiekimo įtampa ir faktinis kainų augimas sustiprina brangesnių paskolų riziką?
Spalio 15 d. IEA valdyba aptars rezervų veiksmus. Tą dieną 15:30 JAV bus paskelbti rugsėjo mažmeninės prekybos pardavimai, o 19:00 JAV energetikos informacijos administracija skelbs savaitės iki spalio 9 d. atsargas. Ar papildomo dyzelino planas taps konkrečiais kiekiais ir terminais, o atsargus vartotojų požiūris jau matomas pardavimuose?
Spalio 23 d. 17:00 numatyta galutinė Mičigano spalio apklausa. Spalio 28 d. 20:00 laukiamas JAV centrinio banko sprendimas, spalio 29 d. – ECB sprendimas. Ar nauji kainų bei paklausos duomenys pateisins palūkanų keitimą, ar paliks jas tokias pačias?
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.