30 dienų · Rinkų apžvalga
30 dienų: augančios pajamos ir spaudimas pelnams
Spalio 21 d. Japonijos prekybos duomenys pratęsė per pastarąsias 30 dienų ryškėjusią skirtį: pajamų vertė gali augti gerokai sparčiau už parduotą kiekį. JAV vartojimas, Kinijos gamyba ir Vokietijos energijos kainos parodė, kodėl vien bendro augimo rodiklio nepakanka. Akcijų atšokis šio skirtumo nepanaikina.
Apžvelgiamas laikotarpis: 2026-09-22 – 2026-10-21Informacija iki 25 min. skaitymo
Japonija paskelbė gerokai spartesnį eksporto vertės nei kiekio augimą. Nauji Vokietijos rodikliai ir „Netflix“ rezultatai papildo mėnesio istoriją apie kainų, išlaidų bei tikro augimo skirtumą.
Didesnė apyvarta negarantuoja didesnio pelno ar vartojimo kiekio. Energijos tiekimas, skolinimosi kaina ir klientų paklausa toliau veikia skirtingas portfelio dalis nevienodai.
30 dienų
Kas įvyko
Kontekstas iki rugsėjo 22 d.: pradinės sąlygos
Euro zonos antrojo ketvirčio realus augimas rugsėjo 7 d. patikslintas iki 0,6 % nuo ankstesnio ketvirčio. „NVIDIA“ rugpjūčio 26 d. rezultatai ir „Broadcom“ rugsėjo 2 d. 29,6 mlrd. JAV dolerių ketvirčio iki rugpjūčio 2 d. pajamos, 86 % daugiau nei prieš metus, jau rodė technologijų paklausą. Euro zonos rugpjūčio infliacija rugsėjo 17 d. galutinai patikslinta nuo pradinio 3,3 iki 3,2 %; liepą ji buvo 2,9 %. Prancūzijos 10 metų obligacijų pajamingumas rugsėjo 14 d. siekė 4,48 % po rugsėjo 1 d. 4,19 %, tai 0,29 procentinio punkto pokytis, ne investavimo grąža. Rugsėjo 11 d. Tarptautinė energetikos agentūra prognozavo didesnį šių metų naftos pasiūlos nei paklausos sumažėjimą.
Rugsėjo 22 d. prasidedantį laikotarpį rinkos pasitiko su jau įsigaliojusiu JAV palūkanų padidinimu. Rugsėjo 16 d. JAV centrinis bankas padidino palūkanų tikslinį intervalą iki 3,75–4,00 %, taikomą nuo rugsėjo 17 d. Europos Centrinio Banko rugsėjo 10 d. priimtas indėlių palūkanų didinimas nuo 2,25 iki 2,50 % įsigaliojo rugsėjo 16 d. Japonijos bankas rugsėjo 18 d. nustatė 1,25 % vienos nakties palūkanų tikslą nuo rugsėjo 24 d., o Anglijos bankas rugsėjo 17 d. paliko 3,75 % palūkanų normą.
Rugsėjo 22–28 d.: palūkanų poveikis ir nevienodi ekonomikos signalai
Istoriniam palyginimui, apimančiam ir vieną dieną prieš šio laikotarpio pradžią: JAV 10 metų obligacijų pajamingumas rugsėjo 21–22 d. buvo sumažėjęs iki 4,96 %, o rugsėjo 24 d. pasiekė 5,18 %. Rugsėjo 23 d. išankstinis gamybos ir paslaugų pirkimo vadybininkų indeksas (S&P Global US PMI Composite Output Index) pakilo nuo rugpjūčio 56,0 iki 58,4 punkto. Spalio 1 d. patikslintas pirmųjų nedarbo išmokų paraiškų skaičius už savaitę iki rugsėjo 19 d. buvo 198 tūkst., o už savaitę iki rugsėjo 26 d. paskelbta 197 tūkst.; ankstesnis pirmos savaitės įvertis siekė 197 tūkst.
Rugsėjo 25 d. JAV rugpjūčio ilgalaikio naudojimo prekių užsakymai siekė 338,6 mlrd. dolerių ir beveik nepakito nuo patikslintos liepos. Nekarinės paskirties gamybos priemonių be orlaivių užsakymai augo 1,6 %, pristatymai 0,6 %. Tačiau galutinis rugsėjo Mičigano universiteto vartotojų nuotaikų indeksas sumažėjo nuo rugpjūčio 51,7 iki 48,1 punkto. Užsakymų mėnesiniai pokyčiai pašalina sezoniškumą, ne kainų poveikį; paraiškos nėra naujų darbo vietų skaičius.
Rugsėjo 27 d. Baltieji rūmai paskelbė siūlomų JAV ir Kinijos muitų lengvatų prekių sąrašus, po maždaug 30 mlrd. JAV dolerių kiekviena prekybos kryptimi. JAV sąraše buvo plastikiniai indai ir patalynė iš Kinijos, Kinijos sąraše jautiena ir pieno produktai iš JAV. Paskelbimo metu šios siūlomos lengvatos dar nebuvo įsigaliojusios. Rugsėjo 28 d. Kinija pranešė, kad rugpjūčio didesnių pramonės įmonių pelnas buvo 4,2 % didesnis nei prieš metus, po 11,2 % augimo liepą; tai ne pelno pokytis tarp gretimų mėnesių.
Rugsėjo 30 d.: vartojimas laikėsi, energija ir technologijų paklausa didėjo
JAV ekonominės analizės biuras rugsėjo 30 d. paskelbė, kad realus vartojimas rugpjūtį padidėjo 0,6 % per mėnesį, o realios disponuojamos pajamos nepakito. Asmeninio vartojimo išlaidų kainų indeksas (Personal Consumption Expenditures Price Index) augo 3,4 % per metus, be maisto ir energijos 3,0 %. Pagal tą pačią patikslintą versiją liepos metiniai rodikliai buvo tokie patys. Antrojo ketvirčio realaus bendrojo vidaus produkto augimas patikslintas nuo 1,5 iki 2,2 % metiniu tempu, arba 0,6 % nuo ankstesnio ketvirčio.
Rugsėjo 30 d. Vokietijos statistikos tarnybos Destatis preliminarūs rugsėjo duomenys rodė spartesnį kainų augimą; spalio 13 d. galutinis įvertis tai patvirtino, kaip aptarta žemiau. Prancūzijos metinė vartotojų kainų infliacija pagal bendrą Europos metodiką padidėjo nuo 2,6 iki 3,4 %.
Kinijos nacionalinis statistikos biuras rugsėjo 30 d. paskelbė, kad gamybos pirkimo vadybininkų indeksas padidėjo nuo rugpjūčio 49,8 iki rugsėjo 50,1 punkto. Per tą patį laikotarpį naujų užsakymų rodiklis sumažėjo nuo 50,6 iki 50,5, o žaliavų pirkimo kainų rodiklis išaugo nuo 56,6 iki 60,8.
Rugsėjo 30 d. JAV energetikos informacijos administracija pranešė, kad savaitę iki rugsėjo 25 d. komercinės žalios naftos atsargos siekė 427,3 mln. barelių, 2,6 % daugiau nei prieš metus. Benzino buvo 7,4 %, distiliatų, įskaitant dyzeliną ir šildymo produktus, 14,9 % mažiau. Didesnis žalios naftos kiekis nebuvo tas pats, kas pakankamos gatavų degalų atsargos.
Atminties lustų gamintoja „Micron“ rugsėjo 30 d. paskelbė 54,229 mlrd. JAV dolerių pajamas už ketvirtį iki rugsėjo 3 d., palyginti su 11,315 mlrd. prieš metus. Šių metų ketvirtis truko 14 savaičių, ankstesnis 13, todėl palyginimas nėra vienodos trukmės.
Realus vartojimo ir bendrojo vidaus produkto augimas pašalina kainų poveikį; JAV metinis ketvirčio tempas nėra per tris mėnesius gautas augimas. Vartotojų ir vartojimo išlaidų kainų indeksų krepšeliai bei svoriai skiriasi; pastarasis apima ir dalį vartotojo naudai apmokėtų išlaidų. Pirkimo vadybininkų indeksas virš 50 rodo vyraujančią plėtrą, ne tokio dydžio procentinį augimą; kainų indeksas matuoja brangimo paplitimą.
Spalio 1–7 d.: mažiau naujų darbo vietų ir didesnės sąnaudos
Spalio 1 d. JAV Tiekimo vadybos instituto rugsėjo gamybos pirkimo vadybininkų indeksas siekė 54,5 punkto, o mokamų kainų indeksas pakilo nuo 71,1 iki 77,9. Europos Centrinis Bankas paskelbė rugpjūčio naujų būsto paskolų palūkanų rodiklį 3,60 %, vartojimo paskolų 7,92 % ir beveik nepakitusį bendrovių skolinimosi kainos rodiklį 3,77 %. Tai naujų sutarčių euro zonoje vidurkiai, dar neparodantys rugsėjo palūkanų didinimo poveikio.
Spalio 1 d. Eurostat pranešė, kad Lietuvos būsto sandorių kainos antrąjį ketvirtį buvo 14,3 % didesnės nei prieš metus, euro zonoje 4,0 %. Tai kainos, ne nuomos pajamos ar grynoji investavimo grąža.
Spalio 2 d. JAV darbo statistikos biuras paskelbė 29 tūkst. papildomų ne žemės ūkio darbo vietų rugsėjį po patikslinto 133 tūkst. prieaugio rugpjūtį. Liepos ir rugpjūčio bendras rezultatas sumažintas 60 tūkst.; liepos įvertis tapo 10 tūkst. darbo vietų sumažėjimu. Rugsėjo nedarbo lygis buvo 4,2 %. Eurostato tos dienos išankstinis įvertis rodė euro zonos rugsėjo metinės vartotojų infliacijos padidėjimą nuo 3,2 iki 3,8 %. Spalio 4 d. septynios OPEC+ šalys lapkričiui paliko rugsėjo gavybos tikslus, ne patvirtintą faktinį tiekimą.
Spalio 5 d. JAV „Nasdaq Composite“ akcijų kainų indeksas nuo spalio 2 d. uždarymo JAV doleriais pakilo 1,05 %, o 10 metų iždo pajamingumas padidėjo nuo 5,28 iki 5,31 %. Tą dieną paskelbtas JAV rugsėjo paslaugų pirkimo vadybininkų indeksas (ISM Services PMI) sumažėjo nuo 55,4 iki 54,9 punkto, kainų indeksas pakilo nuo 72,6 iki 74,0.
Spalio 5 d. Eurostat paskelbė, kad euro zonos rugpjūčio pramonės gamintojų kainos nuo liepos padidėjo 1,9 %, energijos 5,6 %, be energijos 0,2 %. Tai gamintojų pardavimo kainos vidaus rinkoje, ne visos gamybos išlaidos ar vartotojų infliacija. Europos Centrinio Banko valdybos narys Philipas Lane’as tą dieną aiškino, kad brangesnė energija mažina šeimų pinigus kitoms prekėms, o didesnės ilgalaikės palūkanos riboja vartojimą ir investicijas; tai jo vertinimas, ne naujas sprendimas.
Spalio 6 d. Destatis paskelbė, kad Vokietijos rugpjūčio gamybos užsakymai sumažėjo 10,6 % nuo liepos, be stambių sandorių 0,1 %. Laivų, orlaivių, traukinių ir karinių transporto priemonių kategorijoje liepą buvo išskirtinių užsakymų. Vis dėlto birželį–rugpjūtį užsakymai be stambių sandorių buvo 2,6 % mažesni nei ankstesnius tris mėnesius. Užsakymas nėra jau gautos pajamos; rodiklis pašalina kainų, sezoniškumo ir kalendoriaus įtaką, rugpjūčio duomenys preliminarūs.
Spalio 6 d. Eurostat pranešė, kad euro zonos rugpjūčio mažmeninės prekybos apimtis atsigavo 0,1 % po 0,6 % kritimo liepą. Ne maisto prekių apimtis augo 0,5 %, degalų sumažėjo 1,9 %. Tai parduoto kiekio pokytis pašalinus kainų, sezoniškumo ir kalendoriaus įtaką, ne parduotuvių pajamos ar pelnas.
Spalio 7 d. paskelbtas JAV centrinio banko rugsėjo 15–16 d. protokolas parodė, kad dauguma dalyvių tada numatė dar vieną palūkanų didinimą; tai ne naujas spalio sprendimas. JAV iždo tą dieną papildomai parduotų 39 mlrd. dolerių 10 metų obligacijų ribinis pajamingumas buvo 5,30 %, pasiūlymų ir pardavimo apimties santykis 2,77.
Spalio 8–9 d.: skolinimasis išliko brangus, o paklausa buvo nevienoda
Spalio 8 d. JAV centrinio banko valdybos narys Christopheris Walleris paliko atvirą dar vieno palūkanų didinimo galimybę, jei duomenys atitiks jo lūkesčius. Tą dieną paskelbtas Europos Centrinio Banko rugsėjo posėdžio aprašymas priminė, kad energijos brangimas dar nebuvo plačiai persikėlęs į atlyginimus ir kitas kainas. Tai ankstesnio posėdžio vertinimas, ne naujas sprendimas.
Spalio 8 d. JAV iždo papildomame 22 mlrd. JAV dolerių 30 metų obligacijų aukcione ribinis pajamingumas siekė 5,618 %, palyginti su 5,308 % rugsėjo 10 d. tos pačios emisijos aukcione. Spalio 9 d. orientaciniai 2, 10 ir 30 metų pajamingumai buvo 4,80 %, 5,24 % ir 5,60 %. Pirmi du pakilo nuo ankstesnės dienos 4,75 % ir 5,22 %, o trečias nepakito. Nuo spalio 2 d. jie vis dėlto sumažėjo atitinkamai 3, 4 ir 3 baziniais punktais.
Aukciono ribinis pajamingumas apibūdina konkrečią emisiją, o orientacinis pajamingumas išvedamas iš pastovios trukmės JAV iždo obligacijų kotiruočių. Nei vienas nėra jau uždirbta fondo grąža; bazinis punktas yra 0,01 procentinio punkto.
Spalio 8 d. Destatis paskelbė, kad Vokietijos rugpjūčio eksportas nuo liepos sumažėjo 0,8 % iki 137,6 mlrd. eurų, o importas padidėjo 0,9 % iki 118,1 mlrd. eurų. Prekių prekybos perteklius sumažėjo nuo 21,6 iki 19,5 mlrd. eurų. Eksportas į JAV krito 6,3 %, į euro zoną augo 0,8 %, į Kiniją 4,7 %, į Jungtinę Karalystę 16,7 %. Pardavimai JAV tebebuvo 22,6 % didesni nei prieš metus. Tai sezoniškai ir pagal kalendorių pakoreguotos vertės eurais, ne fizinis kiekis; vien šis suskirstymas neparodo muitų poveikio.
Spalio 8 d. Europos sisteminės rizikos valdyba, skelbdama spalio 1 d. posėdžio vertinimą, perspėjo apie padidėjusią finansinio stabilumo riziką, technologijų bendrovių skolas ir pernelyg didelius būsimo pelno lūkesčius. Skolinti fondų pinigai gali stiprinti obligacijų svyravimus. Atsvara buvo stiprus Europos bankų kapitalas, likvidumas ir pelningumas bei mažesnė technologijų finansavimo koncentracija nei JAV. Tai rizikos scenarijus, ne įvykusio nemokumo faktas.
Spalio 9 d. preliminarioje Mičigano universiteto apklausoje JAV vartotojų nuotaikų indeksas sumažėjo nuo rugsėjo 48,1 iki 46,3 punkto. Dabartinių sąlygų vertinimas krito nuo 50,9 iki 44,7, bet ateities lūkesčių indeksas pakilo nuo 46,3 iki 47,3. Universitetas išskyrė brangias prekes ir skolinimąsi, apsunkinančius didelius pirkinius. Tikėtinos infliacijos ateinantiems metams mediana padidėjo nuo 4,6 iki 4,7 %.
Tai gyventojų požiūris, ne faktinės išlaidos ar centrinio banko prognozė. Mediana yra centrinis atsakymas: pusė respondentų tikisi ne didesnės, pusė ne mažesnės infliacijos; spalio duomenys preliminarūs.
Spalio 9 d. Destatis pranešė apie 2 373 Vokietijos įmonių bankroto atvejus liepą, 8,0 % daugiau nei prieš metus. Sausį–liepą transporto ir sandėliavimo sektoriuje 10 000 įmonių teko 85,5 atvejo, visoje ekonomikoje 42,8. Tačiau kreditorių reikalavimai per šiuos septynis mėnesius sumažėjo nuo 31,8 iki 21,9 mlrd. eurų: prieš metus bankrutavo daugiau ekonomiškai reikšmingų įmonių.
Tai teismuose užregistruoti atvejai 10 000 įmonių, ne konkrečios obligacijos negrąžinimo tikimybė. Į statistiką patenkama po pirmojo teismo sprendimo, dažnai po maždaug trijų mėnesių; kreditorių reikalavimai nėra patirti nuostoliai, kitais pagrindais užsidarę verslai neįtraukti.
Spalio 9–13 d.: kuro, palūkanų ir technologijų išlaidos neišnyko
Spalio 9 d. JAV iždo sankcijų institucija (Office of Foreign Assets Control) išdavė bendrąją licenciją 135. Spalio 9 d. licencijos sąlygose pagal įvardytas JAV taisykles buvo numatytas leidimas vykdyti Rusijos kilmės dyzelino pardavimo, pristatymo, iškrovimo ir importo sandorius, įskaitant importą į JAV, iki 2027 m. balandžio 7 d. 00:01 JAV Rytų vasaros laiku (EDT). Pagal tas sąlygas nebuvo leidžiama nurašyti pinigų nuo Rusijos centrinio banko, Nacionalinės gerovės fondo ar Finansų ministerijos sąskaitų JAV finansų institucijose. Tai nebuvo visų sankcijų panaikinimas: licencija nekeitė kitų šalių taisyklių ir nenustatė pristatymo kiekio ar grafiko.
Spalio 11 d. Tarptautinė energetikos agentūra įvardijo atsinaujinusias atakas prieš Saudo Arabijos civilinę ir energetikos infrastruktūrą ir paprašė įvertinti papildomą dyzelino atsargų išleidimą. Nauja apimtis dar nebuvo sutarta. Spalio 7 d. jau buvo pritarta sparčiau užbaigti neįvykdytą kovo atsargų programos likutį, pirmenybę teikiant dyzelinui; tai ankstesnis įsipareigojimas, ne papildomas kiekis.
Spalio 12 d. Klivlando federalinio rezervo banko vadovė Beth Hammack teigė, kad infliacijai slopinti tebėra reikalingos paklausą ribojančios palūkanos. Ji išskyrė ne tik energiją, bet ir muitų keliamas importo sąnaudas bei dirbtinio intelekto įrangos paklausą, branginančią kituose versluose naudojamus komponentus. Tai asmeninis vertinimas, ne Federalinės rezervų sistemos sprendimas.
Spalio 13 d. Australijos rezervų banko paskelbtas rugsėjo 28–29 d. protokolas paaiškino vienbalsį 0,25 procentinio punkto palūkanų didinimą iki 4,60 %. Bankas aptarė energijos sutrikimus, ribotus gamybos pajėgumus ir dirbtinio intelekto įrangos išlaidas. Tame posėdyje bankas vertino, kad augančias technologijų skolas ir optimistinius pelno lūkesčius tuomet atsveria stiprūs pelnai bei skolininkų ir bankų atsparumas. Protokolas nėra naujas palūkanų didinimas spalio 13 d.
Spalio 13 d. Japonijos banko preliminarus rugsėjo gamintojų prekių kainų indeksas (Corporate Goods Price Index) rodė 6,8 % metinį augimą po 7,6 % rugpjūtį ir 0,3 % mėnesinį sumažėjimą. Importo kainos nuo rugpjūčio jenomis sumažėjo 0,2 %, bet sutarčių valiutomis padidėjo 1,0 %. Nafta, anglys ir gamtinės dujos sutarčių valiutomis pabrango 2,3 % ir prie bendro importo kainų augimo pridėjo 0,69 procentinio punkto.
Gamintojų indeksas matuoja tarp įmonių parduodamų prekių kainas, ne gyventojų kainas ar visas gamybos išlaidas. Importo perskaičiavimas jenomis keičia palyginimą; metinis ir mėnesinis pokyčiai turi skirtingą bazę, o preliminarūs duomenys gali būti patikslinti.
Spalio 12 d. lustų kūrėja „NVIDIA“ ir ryšio įrangos bendrovė „Cisco“ pristatė tankesnių optinių jungčių planą. Palyginti su 200 gigabitų per sekundę vienos linijos moduliais, bendrovių projektas numato keturgubą pralaidumo tankį ir maždaug 1,3 karto didesnį energinį efektyvumą. „NVIDIA“ taip pat perdavė dalį serverių spintų ir skaičiavimo modulių projektų atvirų standartų bendruomenei. Procesorių kūrėja AMD pristatė atvirą „Helion“ spintos projektą užduotis vykdantiems dirbtinio intelekto agentams; su partneriais kuriamos įrangos prieinamumą planavo 2026 m. lapkritį.
Jūsų investicijoms
Aptarkime jūsų portfelį


Spalio 12 d. Europos Centrinio Banko orientacinis kursas buvo 1,1181 JAV dolerio už eurą po spalio 9 d. 1,1206. Euras pagal šiuos atskaitos taškus susilpnėjo maždaug 0,22 %. Kursas paskelbtas prieš Beth Hammack kalbą, todėl šis palyginimas nėra jos kalbos reakcijos įrodymas ar sandorio kaina.
Spalio 13 d.: geresnė augimo prognozė ir brangesnė energija
Spalio 13 d. Tarptautinis valiutos fondas 2026 m. pasaulio realaus augimo prognozę pagerino nuo liepos 3,0 iki 3,1 %. Kitų metų 3,4 % vertinimas nepasikeitė. Tai numatoma ekonominė veikla, ne jau pasiektas visų metų rezultatas ar investicijų grąža. Technologijų investicijos palaiko paklausą, bet energiją importuojančioms šalims išlaidos auga.
Tą dieną Vokietijos statistikos tarnyba patvirtino rugsėjo 3,3 % metinę vartotojų kainų infliaciją po rugpjūčio 2,9 %. Be maisto ir energijos kainų augimas liko 2,4 %, energijos kainos buvo 14,9 % didesnės nei prieš metus. Spalio 1 d. sumažinti degalų mokesčiai į rugsėjo kainų matavimą dar nepateko. Tai Vokietijos, ne visos euro zonos rodikliai.
JAV bankas JPMorganChase spalio 13 d. paskelbė 6 % didesnį trečiojo ketvirčio grynąjį pelną. Grynosios palūkanų pajamos augo 13 %, veiklos išlaidos 12 %, o atidėjiniai kredito nuostoliams sumažėjo nuo maždaug 3,4 iki 2,7 mlrd. JAV dolerių. Vieno banko rezultatas neapibūdina viso sektoriaus: pelną keičia ne tik paskolų paklausa, bet ir išlaidos bei atidėjinių vertinimas.
Spalio 14 d.: vartotojų kainos kilo, įrangos pardavimai augo
Spalio 14 d. JAV darbo statistikos biuras paskelbė, kad rugsėjo metinė vartotojų kainų infliacija padidėjo nuo rugpjūčio 3,4 iki 3,7 %, o be maisto ir energijos nuo 2,4 iki 2,6 %. Benzinas per mėnesį pabrango 9,1 % ir sudarė daugiau kaip pusę viso 0,6 % mėnesinio kainų padidėjimo. Tai buvo rugsėjo kainų matavimas, paskelbtas spalį.
Tą pačią dieną paskelbti preliminarūs duomenys parodė, kad JAV privataus ne žemės ūkio sektoriaus darbuotojų vidutinis valandinis atlygis rugsėjį padidėjo 0,1 %, tačiau atėmus kainų pokytį jo perkamoji galia sumažėjo 0,5 %. Didesnė suma atlyginimo lapelyje todėl nebūtinai leido daugiau nusipirkti.
Tarptautinė energetikos agentūra spalio 14 d. įvertino rugsėjo pasaulio naftos pasiūlą 102,3 mln. barelių per dieną. Tai 2,5 mln., arba apie 2,5 %, daugiau nei rugpjūtį. Agentūra kartu nurodė išliekantį dyzelino trūkumą: didesnė žalios naftos pasiūla dar nereiškia, kad degalai reikiamu metu pasiekia vartotoją.
Lustų gamybos įrangos tiekėja ASML spalio 14 d. paskelbė 11,66 mlrd. eurų trečiojo ketvirčio pajamas, apie 55 % didesnes nei prieš metus. Į 4,96 mlrd. eurų grynąjį pelną pateko ir apie 0,51 mlrd. eurų investicijos vertės padidėjimo poveikis. Todėl ne visas pelno augimas kilo iš įrangos pardavimo.
Azijoje kritimas buvo didelis, bet JAV jo nepakartojo
Spalio 15 d. Pietų Korėjos pagrindinis akcijų indeksas KOSPI sesiją baigė nukritęs 7,57 %, Japonijos Nikkei 225 prarado 4,90 %, o Taivano TAIEX 3,41 %. Tai ne vienos įmonės problema: vienu metu nukentėjo kelios technologijų bendrovėms svarbios rinkos.
Korėjoje nuosmukis buvo pasiekęs ribą, ties kuria laikinai sustabdoma visos KOSPI rinkos prekyba. Spalio 15 d. 12:38 Korėjos laiku Korėjos birža paskelbė 20 minučių KOSPI rinkos prekybos sustabdymą. Tai buvo pertrauka dėl staigaus kainų kritimo, o ne biržos uždarymas visai dienai ar vien kelių automatinių pavedimų ribojimas.
Įvykių eilė svarbi. JAV akcijų indeksas Nasdaq Composite, kuriame didelį svorį turi technologijų bendrovės, spalio 14 d. buvo nukritęs 1,88 %, o kitą dieną spaudimas persikėlė į Aziją. Korėjos finansų priežiūros institucijų spalio 15 d. pasitarime tarp rizikų įvardyti JAV palūkanų lūkesčiai, neaiškus dirbtinio intelekto investicijų pelningumas ir naftos kainos. Tai institucijų paaiškinimas, ne įrodymas, kad kiekvieną pardavimą sukėlė ta pati priežastis.
Tačiau vėlesnė JAV spalio 15 d. sesija jau buvo kitokia: S&P 500 pakilo 0,33 %, Nasdaq Composite 0,08 %. Spalio 16 d. Japonijos Nikkei 225 užsidarė 1,39 % aukščiau, o Taivano TAIEX pakilo 0,30 %. Japonijos indeksas vis tiek liko 3,57 % žemiau spalio 14 d. uždarymo. Taigi nedidelis atšokimas dar nėra viso nuostolio susigrąžinimas.
JAV pardavimai didėjo, bet ne vien dėl daugiau pirkinių
Spalio 15 d. JAV paskelbė rugsėjo mažmeninės prekybos ir maitinimo paslaugų apyvartą. Ji per mėnesį padidėjo 0,8 %, tačiau atmetus degalines augimas tesiekė 0,2 %. Pačių degalinių apyvarta išaugo 6,4 %. Šie skaičiai matuoja išleistus dolerius, ne nupirktų prekių kiekį: brangesnis kuras gali padidinti pardavimų vertę ir nepadidėjus nupirktam kiekiui.
Tą pačią dieną paskelbta, kad JAV gamintojų gaunamos kainos rugsėjį per mėnesį padidėjo 1,3 %, o per metus 6,3 %. Daugiau nei keturis penktadalius prekių kainų mėnesio padidėjimo statistikos biuras susiejo su energija. Tai nėra būsimos kainos parduotuvėje: įmonė gali didesnes išlaidas perkelti pirkėjui arba dalį jų padengti mažesniu pelnu.
Šie duomenys paskelbti jau pasibaigus minėtoms Azijos sesijoms, todėl jie negalėjo sukelti ankstesnio tos dienos kritimo. Jie papildo platesnę problemą: kurui ir kitoms būtinosioms išlaidoms tenkant daugiau pinigų, nebūtiniems pirkiniams jų lieka mažiau.
TSMC pardavimų prognozė suteikia atsvarą baimei dėl technologijų
Taivano TSMC, gaminanti lustus kitų bendrovių užsakymu, spalio 15 d. paskelbė 46,72 mlrd. JAV dolerių trečiojo ketvirčio pajamas. Spalio 15 d. ketvirtajam ketvirčiui ji prognozavo 52,3–54,3 mlrd. dolerių. Šio intervalo vidurys reikštų maždaug 14,1 % augimą nuo trečiojo ketvirčio, tačiau tai dar prognozė, ne uždirbtos pajamos.
Įmonė pakartojo 60–64 mlrd. dolerių 2026 m. investicijų planą. Stipri lustų paklausa padeda jų gamintojams ir įrangos tiekėjams, bet neatsako, ar kiekvienam duomenų centrui apsimokės pirkti daugiau įrangos. Pajamos tiekimo grandinės pradžioje ir pelnas jos pabaigoje nėra tas pats.
Europos pramonė dar nepatvirtina plataus atsigavimo
Spalio 15 d. Eurostatas paskelbė, kad euro zonos pramonės gamybos apimtis rugpjūtį sumažėjo 0,5 % nuo liepos ir 1,1 % nuo ankstesnių metų rugpjūčio. Vis dėlto investicinės paskirties prekių, tokių kaip įranga, gamyba per mėnesį padidėjo 0,4 %. Tai svarbi išimtis: silpnesnė bendra pramonė neužkerta kelio atskirų investicijų sričių augimui.
Spalio 15–16 d.: JAV obligacijų pajamingumas sumažėjo, o gamyba augo
Spalio 15 d. JAV iždo orientacinis 10 metų obligacijų metinis pajamingumas buvo 5,10 %, palyginti su 5,19 % spalio 14 d.
Spalio 16 d. JAV centrinis bankas paskelbė, kad rugsėjo reali pramonės gamyba per mėnesį padidėjo 0,7 %, o apdirbamoji gamyba augo 0,3 %. Abu pokyčiai pašalina sezoniškumą. Tai vėlesnio mėnesio duomenys nei anksčiau aptarta euro zonos rugpjūčio statistika, todėl jų negalima laikyti vienodo laikotarpio šalių palyginimu.
Spalio 19–20 d.: JAV atšokį lydėjo Korėjos kritimas
Spalio 20 d. Pietų Korėjos biržos pagrindinis KOSPI indeksas užsidarė ties 5 552,74 punkto, per dieną sumažėjęs 3,73 %. KOSDAQ indeksas smuko 3,33 % iki 781,97 punkto. Biržos dienos apžvalgoje, sudarytoje 09:45 Lietuvos laiku, KOSPI kritimas siejamas su nerimu dėl dirbtinio intelekto verslo pelningumo bei finansavimo ir tarptautinės padėties. Tai biržos pateiktas rinkos paaiškinimas, o ne įrodymas, kad visų pardavėjų motyvas buvo vienodas.
Spalio 19 d. JAV „Nasdaq Composite“ akcijų indeksas pakilo 1,11 %, o didžiųjų ne finansų bendrovių „Nasdaq-100“ indeksas padidėjo 1,17 %. „PHLX Semiconductor“ puslaidininkių bendrovių indeksas paaugo 1,61 %. Tai ankstesnės JAV prekybos dienos rezultatai, ne spalio 20 d. JAV sesijos pokyčiai.
Kinijos gamyba augo gerokai sparčiau negu pardavimai vartotojams
Spalio 19 d. Kinijos statistikos tarnyba paskelbė, kad trečiojo ketvirčio realus bendrasis vidaus produktas buvo 4,5 % didesnis nei prieš metus. Antrąjį ketvirtį augimas siekė 4,3 %. Rugsėjį nustatytą dydžio ribą atitinkančių pramonės įmonių sukurta pridėtinė vertė per metus padidėjo 5,5 %, tačiau mažmeninės prekybos pardavimai išaugo tik 1,1 %. Pramonės rodiklis skaičiuojamas atmetus kainų pokyčius, o pardavimai pateikiami to meto kainomis; tai nėra vienodai apskaičiuoti kiekio rodikliai.
Silpnesnę vidaus paklausos dalį atskleidė ir nekilnojamasis turtas: per sausį–rugsėjį investicijos į jo plėtrą buvo 20,6 % mažesnės negu prieš metus. Tai devynių mėnesių investicijų pokytis, ne vien rugsėjo būsto kainų kritimas. Statybų užsakymų stoka gali tiesiogiai mažinti statybinių medžiagų bei įrangos tiekėjų pajamas.
Spalio 20 d. Kinijoje paskelbtas vienų metų paskolų palūkanų orientyras buvo 3,0 %, o ilgesnių nei penkerių metų – 3,5 %. Tai bankų paskolų kainodaros atskaitos taškai. Konkretaus kliento palūkanos priklauso ir nuo jo sutarties bei banko vertinamos rizikos, todėl šių skaičių negalima laikyti visiems vienodai prieinama paskolos kaina.
Kanados kainų rodiklį aukštyn stūmė benzinas
Spalio 19 d. Kanados statistikos tarnyba paskelbė, kad rugsėjo metinė infliacija paspartėjo nuo 3,0 iki 3,1 %. Tačiau iš krepšelio išėmus benziną kainų augimas sulėtėjo nuo 2,4 iki 2,2 %. Benzinas buvo 27,8 % brangesnis negu prieš metus, palyginti su 22,8 % metiniu brangimu rugpjūtį. Taigi didesnis bendras infliacijos rodiklis šįkart nerodo vienodai stiprėjančio visų kainų spaudimo.
? Metinė infliacija: su kuo lyginamos kainos?
Tai vartotojų kainų krepšelio palyginimas su tuo pačiu mėnesiu prieš metus, ne pokytis nuo praėjusio mėnesio. Rodiklis be benzino padeda atskirti jo įtaką, bet nėra tas pats, kas visas energijos prekes pašalinantis rodiklis.
Spalio 21 d.: Korėjoje kainų šuolis įjungė programinių pirkimų pauzę
Spalio 21 d. 4:51:56 Lietuvos laiku Pietų Korėjos birža KRX penkioms minutėms pristabdė programinių pirkimo pavedimų galiojimą. Jos pranešime KOSPI 200 indeksu pagrįsto ateities sandorio kaina buvo 904,84 punkto, bazė – 859,90 punkto, o biržos nurodytas padidėjimas siekė 5,22 %. Priemonė suveikė kainai bent minutę išliekant pakilusiai bent 5 %.
? Programinių pavedimų pauzė: kas iš tikrųjų sustojo?
Šis biržos mechanizmas trumpam pristabdo programinius pirkimo pavedimus akcijų rinkoje, kai ateities sandorių kaina šoka itin sparčiai. Tai nėra visos prekybos sustabdymas. Ateities sandorio pokytis taip pat nėra paties KOSPI akcijų indekso grąža.
JAV spalio 20 d. sesijos rezultatai buvo nevienodi: platus akcijų indeksas S&P 500 pakilo 0,28 %, trisdešimties didelių bendrovių „Dow Jones Industrial Average“ padidėjo 1,02 %, o „Nasdaq Composite“ sumažėjo 0,02 %. Tai kainų indeksų pokyčiai nuo spalio 19 d. uždarymo, ne eurais apskaičiuota fondų grąža. Vien jų skirtumas neparodo, kiek pinigų investuotojai perkėlė tarp sektorių.
JAV iždo skelbiamas 10 metų obligacijų orientacinis pajamingumas spalio 20 d. sumažėjo nuo 5,15 % iki 5,12 %, o 2 metų padidėjo nuo 4,77 % iki 4,79 %. Vadinasi, net tos pačios šalies obligacijų rinkoje skirtingi terminai judėjo priešingai.
? Obligacijų pajamingumas: kaip skaityti šį skaičių?
Čia pateikiami JAV iždo apskaičiuotos nominaliosios pajamingumo kreivės dienos taškai, paremti orientacinėmis kotiruotėmis. Tai nėra Federalinės rezervų sistemos palūkanų norma ar obligacijų fondo grąža. Kitoms sąlygoms nekintant, kylant rinkos pajamingumui jau išleistos fiksuotų palūkanų obligacijos pinga.
Vokietijos pramonei brangsta energija, o ateities vertinimas prastėja
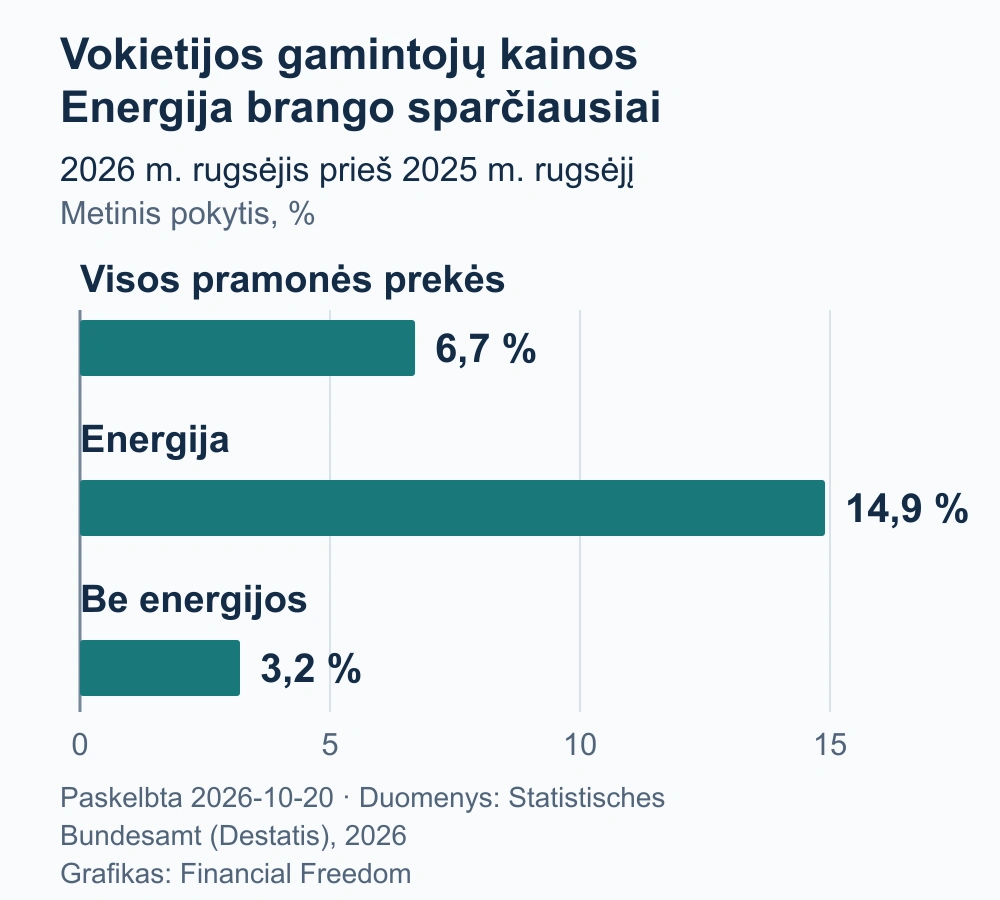
Spalio 20 d. Vokietijos statistikos tarnyba „Destatis“ paskelbė, kad rugsėjį pramonės gamintojų kainos buvo 6,7 % didesnės nei prieš metus. Energija pabrango 14,9 %, o jos neįtraukus kainos padidėjo 3,2 %. Taigi išlaidų spaudimas nėra vienodas: didžiausias jis tenka daug energijos naudojančiai gamybai.
? Gamintojų kainos: ką jos rodo?
Rodiklis apima Vokietijoje pagamintų ir vidaus rinkoje parduotų pramonės prekių kainas, neįskaitant pridėtinės vertės mokesčio. Tai nėra vartotojų infliacija: parduotuvių kainoms dar svarbios prekybos, transporto išlaidos ir pardavėjų maržos.
Tą pačią spalio 20 d. Vokietijos ekonominių tyrimų centro ZEW apklausoje finansų ekspertų lūkesčių rodiklis sumažėjo nuo 34,7 punkto rugsėjį iki 28,1 punkto spalį. Vis dėlto dabartinės padėties vertinimas pagerėjo nuo −47,1 iki −35,9 punkto. Šis skirtumas svarbus: apklaustieji dabartį vertina mažiau neigiamai, tačiau artimiausių šešių mėnesių perspektyvą mato atsargiau.
? ZEW lūkesčiai: kaip skaityti rodiklį?
Iš gerėjimo besitikinčių finansų ekspertų dalies atimama blogėjimo besitikinčių dalis. Teigiama reikšmė rodo daugiau optimistų nei pesimistų, o ne ekonomikos augimą tokiu procentu.
Japonijos eksportas jenomis augo daug sparčiau negu prekių kiekis
Spalio 21 d. Japonijos muitinė paskelbė, kad rugsėjo eksporto vertė jenomis buvo 16,7 % didesnė negu prieš metus, tačiau eksporto kiekio indeksas padidėjo tik 1,9 %. Taigi gerokai išaugusi parduotų prekių suma nereiškia tokio pat užsienio paklausos sustiprėjimo. Tai preliminarūs rugsėjo duomenys, ne spalio prekybos rezultatas.
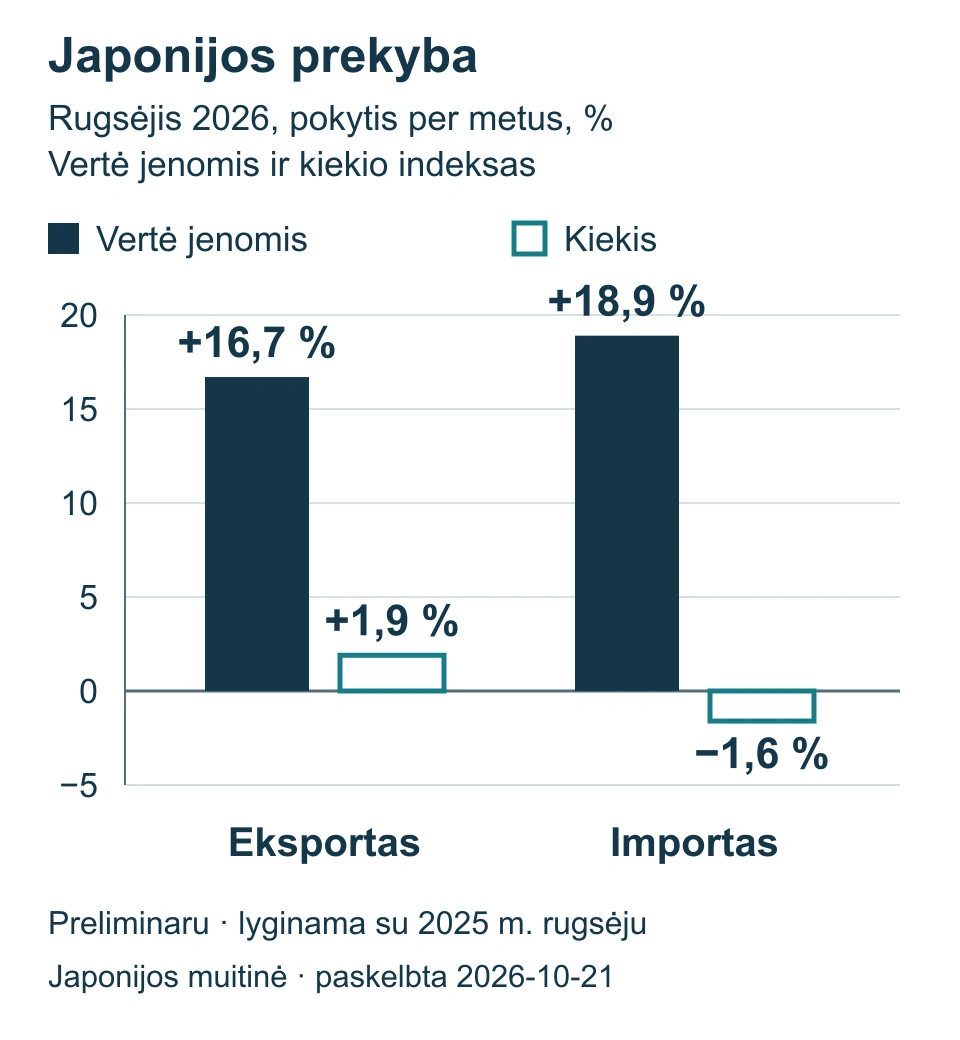
Importo skirtumas dar ryškesnis: jo vertė jenomis išaugo 18,9 %, nors kiekio indeksas sumažėjo 1,6 %. Šis palyginimas padeda suprasti, kodėl didesnė prekybos apyvarta savaime neįrodo stipresnės ekonomikos.
? Prekybos vertė ir kiekis: kuo jie skiriasi?
Vertė matuojama jenomis, o kiekio indeksas padeda atskirti kainų poveikį. Vertės ir kiekio skirtumas nėra vien gryna infliacija: jį veikia valiuta bei prekių sudėtis. Visi 2026 m. rugsėjo pokyčiai lyginami su 2025 m. rugsėju.
„Netflix“ pelningumas pagerėjo, bet reklamos pajamų prognozė sumažėjo
Spalio 20 d. vaizdo transliacijų bendrovė „Netflix“ paskelbė trečiojo ketvirčio rezultatus: pajamos siekė 12,874 mlrd. JAV dolerių ir buvo 11,8 % didesnės negu prieš metus. Veiklos pelno marža padidėjo nuo 28,2 iki 34,6 %. Tačiau geresnį, nei pati bendrovė prognozavo, veiklos pelną daugiausia lėmė išlaidų pasiskirstymas laike, todėl viso pagerėjimo nereikėtų laikyti nuolatiniu.
Tuo pat metu „Netflix“ sumažino 2026 m. reklamos pajamų prognozę nuo maždaug 3 iki 2,7 mlrd. dolerių. Naujas lūkestis apie 10 % mažesnis už ankstesnį, nes reklamos produktų funkcijos diegiamos lėčiau, nei tikėtasi. Tai sumažinta prognozė, o ne jau gautų reklamos pajamų kritimas 10 %.
? Veiklos pelno marža: ką rodo 34,6 %?
Tai veiklos pelnas, padalytas iš pajamų: šį ketvirtį iš 100 dolerių pajamų liko 34,60 dolerio veiklos pelno. Tai ne grynasis pelnas ir ne pinigai, išmokami akcininkui. Išlaidų laikas gali keisti vieno ketvirčio rezultatą.
30 dienų
Kas svarbu dabar
Atšokis nepanaikina bendros technologijų ir palūkanų rizikos
Korėjos akcijų ir platesni Azijos fondai gali atsigauti kartu, jei gerėja tų pačių puslaidininkių bei elektronikos bendrovių vertinimas. Tai galimybė po kritimo, tačiau skirtingos fondo šalys dar nereiškia nepriklausomų pajamų šaltinių. Jei abiejuose daug tų pačių technologijų tiekėjų, vienas užsakymų sumažėjimas gali paveikti abi investicijas. Biržos pauzė primena ir praktinę ribą: itin greito judėjimo metu pavedimas nebūtinai bus įvykdytas tuo metu ar ta kaina, kurios tikėtasi.
Ilgesnio termino JAV obligacijoms mažesnis pajamingumas buvo palankus kainos veiksnys, bet trumpo termino palūkanų judėjimas tokios pačios išvados nepatvirtino. Euro investuotojui dolerio kurso pokytis gali sustiprinti arba atsverti tiek obligacijų, tiek JAV akcijų rezultatą. Todėl vienos sesijos kilimo nepakanka spręsti, kad finansavimas visoms įmonėms jau pinga.
Kinijos paklausoje svarbu, kas yra įmonės klientas
Į Kiniją pramonės įrangą eksportuojančių bendrovių padėtis gali skirtis nuo vartojimo prekių ar statybinių medžiagų pardavėjų. Pirmiesiems svarbūs gamyklų užsakymai, antriesiems – šeimų pirkimai ir naujos statybos. Kinijos akcijų fondą ar Europos eksportuotojo akcijas vertinantis žmogus todėl turi klausti, iš kokio kliento ateina pajamos, o ne remtis vien šalies ekonomikos augimo skaičiumi.
Brangesni degalai keičia šeimos išlaidas ir obligacijų riziką
Kanados transporto bendrovėms benzino ir kitų degalų kainos svarbios per išlaidas, o mažmenininkams – per tai, kiek pirkėjui lieka nebūtiniems pirkiniams. Energetikos bendrovėms didesnės pardavimo kainos gali padėti, tačiau pelną dar lemia gavybos, perdirbimo ir finansavimo sąnaudos. Bendras vartotojų kainų rodiklis neparodo kiekvieno šio verslo pelningumo.
Kanados vyriausybės obligacijoms svarbu, ar centrinis bankas degalų šuolį laikys laikinu, ar matys jo persidavimą kitoms kainoms. Jei ilgiau išliktų aukštesnių palūkanų lūkesčiai, ilgo termino fiksuotų palūkanų obligacijų kainos patirtų spaudimą. Silpnesnė paklausa būtų atsveriantis veiksnys. Turint tokias obligacijas be valiutos apsaugos, euro grąžą papildomai keičia Kanados dolerio kursas.
JAV vartojimo prekių ir laisvalaikio bendrovėms didesnės išlaidos gali palaikyti pajamas, tačiau lėtai didėjantis darbo vietų skaičius silpnina šio augimo pagrindą. Pigių būtinųjų prekių pardavėjų ir brangesnių, atidedamų pirkinių gamintojų perspektyvos todėl gali skirtis.
Transporto bendrovėms bei daug kuro naudojantiems gamintojams pigesnis ir lengviau gaunamas dyzelinas padėtų išsaugoti pelną. Naftos gavybos bendrovių pajamoms žemesnė žaliavos kaina galėtų veikti priešinga kryptimi. Spalio 7 d. sprendimas spartinti atsargų išleidimą ir spalio 9 d. licencijoje numatytas leidimas prekiauti atvėrė galimybę tiekimui pagerėti, tačiau faktinį poveikį parodytų pristatytas kiekis.
Pramonės pelnams svarbu, kas gali perkelti išlaidas pirkėjui
Vokietijos chemijos ir kitų daug energijos naudojančių bendrovių akcijoms svarbu, ar didesnes sąnaudas įmanoma padengti pardavimo kainomis. Sutartys, leidžiančios perskaičiuoti kainą, gali apsaugoti pelno dalį. Tačiau silpna paklausa riboja tokią galimybę: pirkėjas gali sumažinti užsakymą arba pasirinkti kitą tiekėją. Todėl artėjančiuose bendrovių rezultatuose vertėtų atskirti pajamų padidėjimą dėl kainų nuo realiai parduoto kiekio augimo.
Ilgalaikėms fiksuotų palūkanų euro obligacijoms rizika kitokia. Užsitęsęs kainų spaudimas gali paskatinti investuotojus reikalauti didesnio pajamingumo ir sumažinti jau išleistų obligacijų kainas. Atsveriantis scenarijus būtų silpnesnis vartojimas ir investicijos, slopinantys infliaciją. Trumpesnio termino obligacijų kainos į tokį palūkanų lūkesčių pasikeitimą paprastai reaguoja mažiau.
Eksportuotojų pajamos ir importuotojų išlaidos gali keistis nevienodai
Japonijos eksportuotojų akcijoms didesnė pardavimų vertė gali būti palanki, jeigu bendrovėms pavyksta išlaikyti pelną. Tačiau menkesnis kiekio augimas perspėja nevertinti viso pajamų padidėjimo kaip naujų užsakymų bangos. Kitokį poveikį gali patirti Japonijos mažmeninės prekybos ir kitų importuojamomis prekėmis besiremiančių įmonių akcijos: jei išlaidų nepavyksta perkelti pirkėjams, mažėja pelno dalis nuo pardavimų.
Patrauklesnės gali būti bendrovės, kurių parduodamas kiekis ir pelnas auga kartu. Rizika kyla, kai pajamų augimą daugiausia lemia brangesnės prekės ar valiutos perskaičiavimas. Japonijos akcijų fondo grąžą eurais papildomai veikia jenos kursas; prekybos statistika jo poveikio investuotojo portfeliui neapskaičiuoja.
Stiprus dabartinis pelnas dar nepatvirtina visų augimo lūkesčių
„Netflix“ akcijoms ir ją turintiems komunikacijos paslaugų sektoriaus fondams svarbios abi istorijos pusės. Dabartinis pelningumas suteikia bendrovei daugiau galimybių finansuoti turinį bei paslaugos plėtrą. Tačiau mažesnis reklamos pajamų lūkestis susilpnina vieną būsimo augimo argumentą, kuriuo gali remtis investuotojo mokama akcijos kaina.
Platesniam skaitmeninės reklamos bendrovių krepšeliui tai nėra bendro paklausos kritimo įrodymas: „Netflix“ nurodė savo produktų diegimo tempą. Galimybė atsirastų, jei vėluojančios funkcijos pasiektų klientus ir pajamos jas pasivytų. Rizika – užsitęsęs vėlavimas kartu su įprastu išlaidų grįžimu vėlesniais ketvirčiais.
30 dienų
Ko laukiame
Spalio 21 d. Korėjos sesijos pabaiga parodys, ar pirkimo banga išsilaikė iki uždarymo. Svarbu atskirti galutinį akcijų indekso rezultatą nuo ryte užfiksuoto ateities sandorio šuolio.
Spalio 27–28 d. JAV Federalinės rezervų sistemos posėdis padės įvertinti, kaip bankas derina kainų spaudimą ir ekonomikos augimą. Obligacijoms svarbus ne vien sprendimas, bet ir tolesnių palūkanų paaiškinimas.
Ties duomenų riba dar laukta spalio 21 d. 9:00 Lietuvos laiku numatytų Jungtinės Karalystės rugsėjo vartotojų kainų duomenų. Svaro ir britų obligacijų investuotojams svarbu, ar kainų spaudimas lieka plačiai paplitęs, ar telkiasi atskirose prekių grupėse.
Spalio 29 d. Europos Centrinis Bankas paskelbs pinigų politikos sprendimą. Esminis klausimas: kaip bankas vertins energijos brangimo persidavimą kitoms kainoms ir silpnos paklausos poveikį.
Spalio 29–30 d. Japonijos banko posėdis. Spalio 30 d. numatyta ekonomikos ir kainų prognozių apžvalga. Svarbus klausimas: ar bankas mato pakankamai stiprią vidaus paklausą, kad brangesnis importas virstų platesniu kainų augimu, o ne vien mažesniu bendrovių pelnu?
2026 m. ketvirtasis ketvirtis, iki gruodžio 31 d. „Netflix“ prognozuoja 26,0 % veiklos pelno maržą. Toliau svarbu stebėti, ar reklamos funkcijų diegimas spartėja, o išlaidų sugrįžimas lieka suderinamas su šia prognoze. Ketvirčio pabaiga nėra rezultatų paskelbimo data.
Spalio 28 d. Kanados bankas paskelbs palūkanų sprendimą ir atnaujintą ekonomikos vertinimą. Pagrindinis klausimas – ar brangesnio benzino poveikį nusvers lėtėjantis kitų vartotojų kainų augimas.
Lapkričio 10 d. Taivano lustų gamintoja TSMC skelbs spalio pardavimus. Pirmo šio ketvirčio mėnesio rezultatas padės tikrinti, kaip įgyvendinama spalio 15 d. paskelbta ketvirtojo ketvirčio pajamų prognozė.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.