Šiandien · Rinkų apžvalga
Korėjos atšokis ir brangstanti energija: rinkų apžvalga
Spalio 21 d. Pietų Korėjos birža dėl staigaus kainų kilimo penkioms minutėms pristabdė programinius pirkimo pavedimus. Tai ryškus krypties pasikeitimas po vakarykščio kritimo, bet bendrovių pelnams vis dar svarbios energijos išlaidos ir tikroji pardavimų apimtis.
Apžvelgiamas laikotarpis: 2026-10-21Informacija iki 7 min. skaitymo
Spalio 21 d. Korėjoje suveikė pirkimo pavedimų pauzė, o Japonija paskelbė rugsėjo prekybos duomenis. Spalio 20 d. ZEW apklausa ir „Netflix“ rezultatai papildė ankstesnio leidinio informaciją.
Staigus akcijų atšokis pats savaime nekeičia bendrovių pajamų ar išlaidų. Vokietijos pramonės energijos brangimas ir nevienodas vartojimas tebėra svarbūs pelnų vertinimui.
Šiandien
Kas įvyko
Korėjoje kainų šuolis įjungė programinių pirkimų pauzę
Spalio 21 d. 4:51:56 Lietuvos laiku Pietų Korėjos birža KRX penkioms minutėms pristabdė programinių pirkimo pavedimų galiojimą. Jos pranešime KOSPI 200 indeksu pagrįsto ateities sandorio kaina buvo 904,84 punkto, bazė – 859,90 punkto, o biržos nurodytas padidėjimas siekė 5,22 %. Priemonė suveikė kainai bent minutę išliekant pakilusiai bent 5 %.
? Programinių pavedimų pauzė: kas iš tikrųjų sustojo?
Šis biržos mechanizmas trumpam pristabdo programinius pirkimo pavedimus akcijų rinkoje, kai ateities sandorių kaina šoka itin sparčiai. Tai nėra visos prekybos sustabdymas. Ateities sandorio pokytis taip pat nėra paties KOSPI akcijų indekso grąža.
Spalio 20 d. Korėjos akcijų indeksas KOSPI buvo uždaręs dieną 3,73 % žemiau. Šiandienos pirkimų banga rodo pasikeitusią prekybos kryptį, bet neįrodo, kad tiek pat pagerėjo bendrovių pelnų perspektyvos. Spalio 21 d. Azijos sesija ties šios apžvalgos duomenų riba dar nebuvo pasibaigusi.
JAV spalio 20 d. sesijos rezultatai buvo nevienodi: platus akcijų indeksas S&P 500 pakilo 0,28 %, trisdešimties didelių bendrovių „Dow Jones Industrial Average“ padidėjo 1,02 %, o „Nasdaq Composite“ sumažėjo 0,02 %. Tai kainų indeksų pokyčiai nuo spalio 19 d. uždarymo, ne eurais apskaičiuota fondų grąža. Vien jų skirtumas neparodo, kiek pinigų investuotojai perkėlė tarp sektorių.
JAV iždo skelbiamas 10 metų obligacijų orientacinis pajamingumas spalio 20 d. sumažėjo nuo 5,15 % iki 5,12 %, o 2 metų padidėjo nuo 4,77 % iki 4,79 %. Vadinasi, net tos pačios šalies obligacijų rinkoje skirtingi terminai judėjo priešingai.
? Obligacijų pajamingumas: kaip skaityti šį skaičių?
Čia pateikiami JAV iždo apskaičiuotos nominaliosios pajamingumo kreivės dienos taškai, paremti orientacinėmis kotiruotėmis. Tai nėra Federalinės rezervų sistemos palūkanų norma ar obligacijų fondo grąža. Kitoms sąlygoms nekintant, kylant rinkos pajamingumui jau išleistos fiksuotų palūkanų obligacijos pinga.
Vokietijos pramonei brangsta energija, o ateities vertinimas prastėja
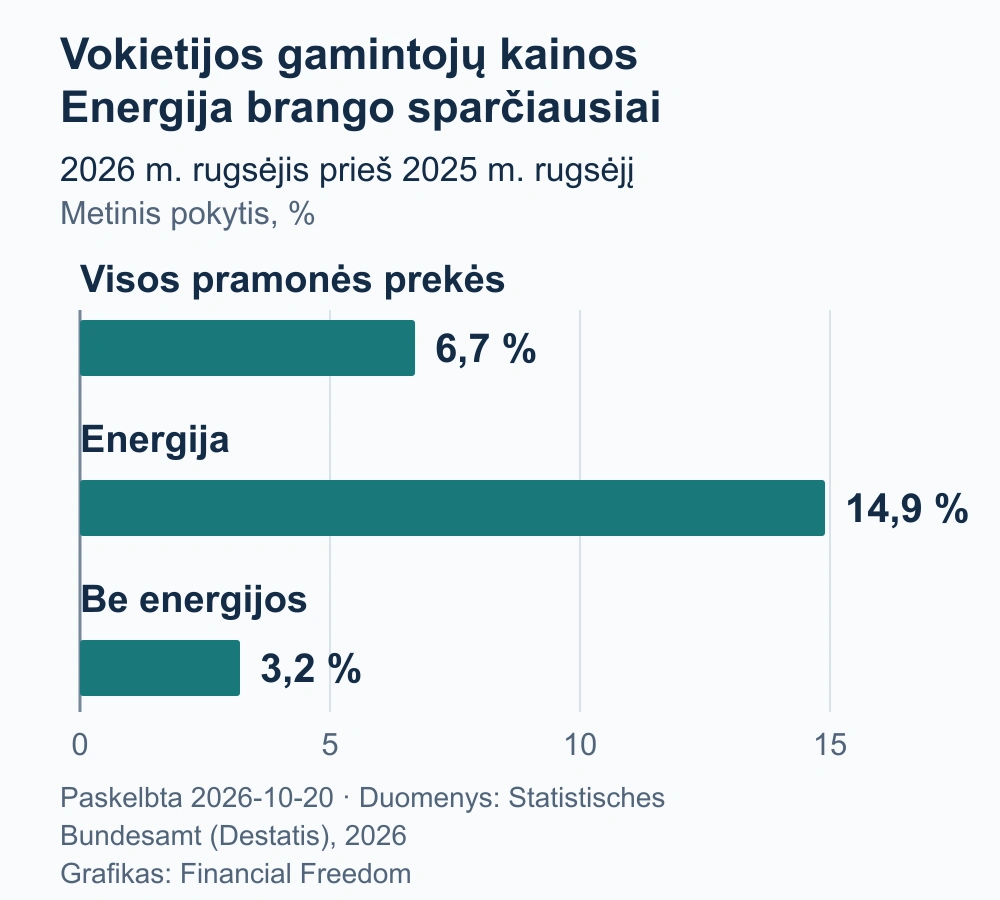
Spalio 20 d. Vokietijos statistikos tarnyba „Destatis“ paskelbė, kad rugsėjį pramonės gamintojų kainos buvo 6,7 % didesnės nei prieš metus. Energija pabrango 14,9 %, o jos neįtraukus kainos padidėjo 3,2 %. Taigi išlaidų spaudimas nėra vienodas: didžiausias jis tenka daug energijos naudojančiai gamybai.
? Gamintojų kainos: ką jos rodo?
Rodiklis apima Vokietijoje pagamintų ir vidaus rinkoje parduotų pramonės prekių kainas, neįskaitant pridėtinės vertės mokesčio. Tai nėra vartotojų infliacija: parduotuvių kainoms dar svarbios prekybos, transporto išlaidos ir pardavėjų maržos.
Tą pačią spalio 20 d. Vokietijos ekonominių tyrimų centro ZEW apklausoje finansų ekspertų lūkesčių rodiklis sumažėjo nuo 34,7 punkto rugsėjį iki 28,1 punkto spalį. Vis dėlto dabartinės padėties vertinimas pagerėjo nuo −47,1 iki −35,9 punkto. Šis skirtumas svarbus: apklaustieji dabartį vertina mažiau neigiamai, tačiau artimiausių šešių mėnesių perspektyvą mato atsargiau.
? ZEW lūkesčiai: kaip skaityti rodiklį?
Iš gerėjimo besitikinčių finansų ekspertų dalies atimama blogėjimo besitikinčių dalis. Teigiama reikšmė rodo daugiau optimistų nei pesimistų, o ne ekonomikos augimą tokiu procentu.
Japonijos eksportas jenomis augo daug sparčiau negu prekių kiekis
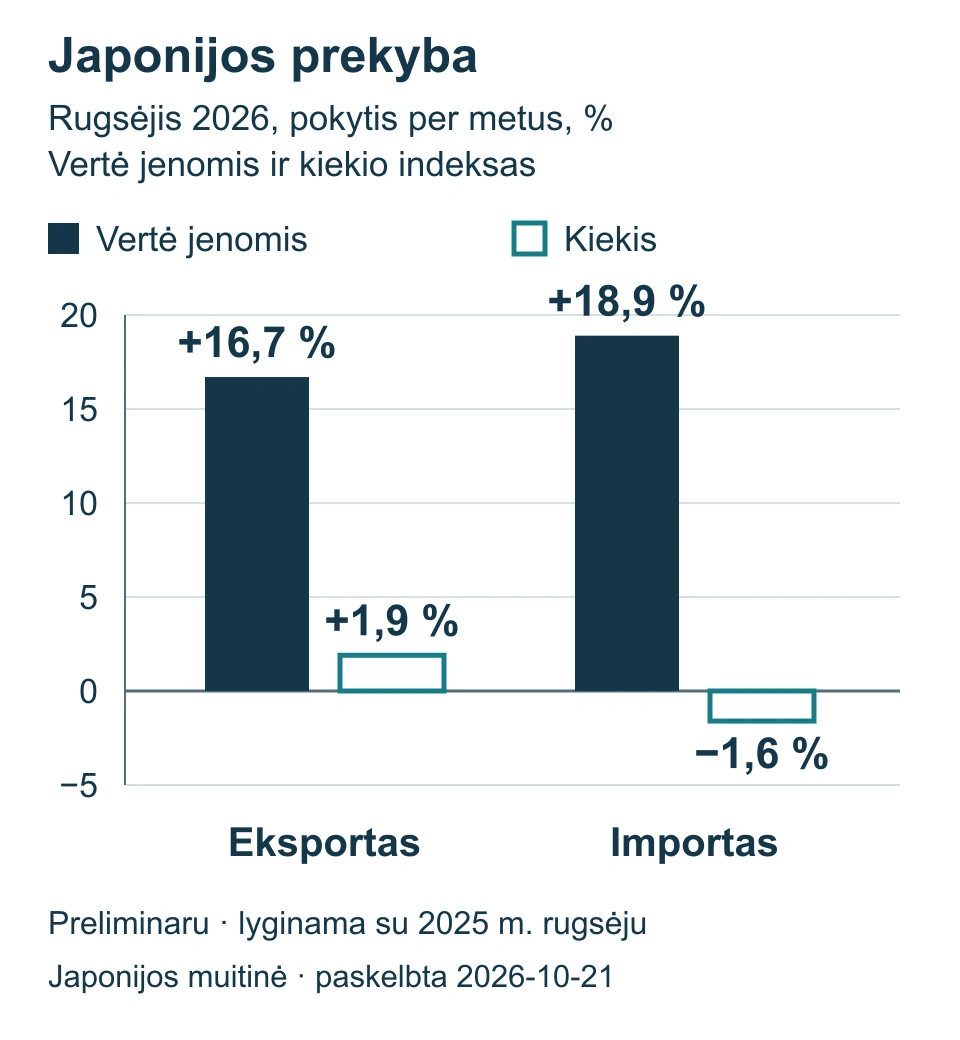
Spalio 21 d. Japonijos muitinė paskelbė, kad rugsėjo eksporto vertė jenomis buvo 16,7 % didesnė negu prieš metus, tačiau eksporto kiekio indeksas padidėjo tik 1,9 %. Taigi gerokai išaugusi parduotų prekių suma nereiškia tokio pat užsienio paklausos sustiprėjimo. Tai preliminarūs rugsėjo duomenys, ne spalio prekybos rezultatas.
Jūsų investicijoms
Aptarkime jūsų portfelį


Importo skirtumas dar ryškesnis: jo vertė jenomis išaugo 18,9 %, nors kiekio indeksas sumažėjo 1,6 %. Šis palyginimas padeda suprasti, kodėl didesnė prekybos apyvarta savaime neįrodo stipresnės ekonomikos.
? Prekybos vertė ir kiekis: kuo jie skiriasi?
Vertė matuojama jenomis, o kiekio indeksas padeda atskirti kainų poveikį. Vertės ir kiekio skirtumas nėra vien gryna infliacija: jį veikia valiuta bei prekių sudėtis. Visi 2026 m. rugsėjo pokyčiai lyginami su 2025 m. rugsėju.
„Netflix“ pelningumas pagerėjo, bet reklamos pajamų prognozė sumažėjo
Spalio 20 d. vaizdo transliacijų bendrovė „Netflix“ paskelbė trečiojo ketvirčio rezultatus: pajamos siekė 12,874 mlrd. JAV dolerių ir buvo 11,8 % didesnės negu prieš metus. Veiklos pelno marža padidėjo nuo 28,2 iki 34,6 %. Tačiau geresnį, nei pati bendrovė prognozavo, veiklos pelną daugiausia lėmė išlaidų pasiskirstymas laike, todėl viso pagerėjimo nereikėtų laikyti nuolatiniu.
Tuo pat metu „Netflix“ sumažino 2026 m. reklamos pajamų prognozę nuo maždaug 3 iki 2,7 mlrd. dolerių. Naujas lūkestis apie 10 % mažesnis už ankstesnį, nes reklamos produktų funkcijos diegiamos lėčiau, nei tikėtasi. Tai sumažinta prognozė, o ne jau gautų reklamos pajamų kritimas 10 %.
? Veiklos pelno marža: ką rodo 34,6 %?
Tai veiklos pelnas, padalytas iš pajamų: šį ketvirtį iš 100 dolerių pajamų liko 34,60 dolerio veiklos pelno. Tai ne grynasis pelnas ir ne pinigai, išmokami akcininkui. Išlaidų laikas gali keisti vieno ketvirčio rezultatą.
Šiandien
Kas svarbu dabar
Atšokis nepanaikina bendros technologijų ir palūkanų rizikos
Korėjos akcijų ir platesni Azijos fondai gali atsigauti kartu, jei gerėja tų pačių puslaidininkių bei elektronikos bendrovių vertinimas. Tai galimybė po kritimo, tačiau skirtingos fondo šalys dar nereiškia nepriklausomų pajamų šaltinių. Jei abiejuose daug tų pačių technologijų tiekėjų, vienas užsakymų sumažėjimas gali paveikti abi investicijas. Biržos pauzė primena ir praktinę ribą: itin greito judėjimo metu pavedimas nebūtinai bus įvykdytas tuo metu ar ta kaina, kurios tikėtasi.
Ilgesnio termino JAV obligacijoms mažesnis pajamingumas buvo palankus kainos veiksnys, bet trumpo termino palūkanų judėjimas tokios pačios išvados nepatvirtino. Euro investuotojui dolerio kurso pokytis gali sustiprinti arba atsverti tiek obligacijų, tiek JAV akcijų rezultatą. Todėl vienos sesijos kilimo nepakanka spręsti, kad finansavimas visoms įmonėms jau pinga.
Pramonės pelnams svarbu, kas gali perkelti išlaidas pirkėjui
Vokietijos chemijos ir kitų daug energijos naudojančių bendrovių akcijoms svarbu, ar didesnes sąnaudas įmanoma padengti pardavimo kainomis. Sutartys, leidžiančios perskaičiuoti kainą, gali apsaugoti pelno dalį. Tačiau silpna paklausa riboja tokią galimybę: pirkėjas gali sumažinti užsakymą arba pasirinkti kitą tiekėją. Todėl artėjančiuose bendrovių rezultatuose vertėtų atskirti pajamų padidėjimą dėl kainų nuo realiai parduoto kiekio augimo.
Ilgalaikėms fiksuotų palūkanų euro obligacijoms rizika kitokia. Užsitęsęs kainų spaudimas gali paskatinti investuotojus reikalauti didesnio pajamingumo ir sumažinti jau išleistų obligacijų kainas. Atsveriantis scenarijus būtų silpnesnis vartojimas ir investicijos, slopinantys infliaciją. Trumpesnio termino obligacijų kainos į tokį palūkanų lūkesčių pasikeitimą paprastai reaguoja mažiau.
Eksportuotojų pajamos ir importuotojų išlaidos gali keistis nevienodai
Japonijos eksportuotojų akcijoms didesnė pardavimų vertė gali būti palanki, jeigu bendrovėms pavyksta išlaikyti pelną. Tačiau menkesnis kiekio augimas perspėja nevertinti viso pajamų padidėjimo kaip naujų užsakymų bangos. Kitokį poveikį gali patirti Japonijos mažmeninės prekybos ir kitų importuojamomis prekėmis besiremiančių įmonių akcijos: jei išlaidų nepavyksta perkelti pirkėjams, mažėja pelno dalis nuo pardavimų.
Patrauklesnės gali būti bendrovės, kurių parduodamas kiekis ir pelnas auga kartu. Rizika kyla, kai pajamų augimą daugiausia lemia brangesnės prekės ar valiutos perskaičiavimas. Japonijos akcijų fondo grąžą eurais papildomai veikia jenos kursas; prekybos statistika jo poveikio investuotojo portfeliui neapskaičiuoja.
Stiprus dabartinis pelnas dar nepatvirtina visų augimo lūkesčių
„Netflix“ akcijoms ir ją turintiems komunikacijos paslaugų sektoriaus fondams svarbios abi istorijos pusės. Dabartinis pelningumas suteikia bendrovei daugiau galimybių finansuoti turinį bei paslaugos plėtrą. Tačiau mažesnis reklamos pajamų lūkestis susilpnina vieną būsimo augimo argumentą, kuriuo gali remtis investuotojo mokama akcijos kaina.
Platesniam skaitmeninės reklamos bendrovių krepšeliui tai nėra bendro paklausos kritimo įrodymas: „Netflix“ nurodė savo produktų diegimo tempą. Galimybė atsirastų, jei vėluojančios funkcijos pasiektų klientus ir pajamos jas pasivytų. Rizika – užsitęsęs vėlavimas kartu su įprastu išlaidų grįžimu vėlesniais ketvirčiais.
Šiandien
Ko laukiame
Spalio 21 d. Korėjos sesijos pabaiga parodys, ar pirkimo banga išsilaikė iki uždarymo. Svarbu atskirti galutinį akcijų indekso rezultatą nuo ryte užfiksuoto ateities sandorio šuolio.
Spalio 27–28 d. JAV Federalinės rezervų sistemos posėdis padės įvertinti, kaip bankas derina kainų spaudimą ir ekonomikos augimą. Obligacijoms svarbus ne vien sprendimas, bet ir tolesnių palūkanų paaiškinimas.
Ties duomenų riba dar laukta spalio 21 d. 9:00 Lietuvos laiku numatytų Jungtinės Karalystės rugsėjo vartotojų kainų duomenų. Svaro ir britų obligacijų investuotojams svarbu, ar kainų spaudimas lieka plačiai paplitęs, ar telkiasi atskirose prekių grupėse.
Spalio 29 d. Europos Centrinis Bankas paskelbs pinigų politikos sprendimą. Esminis klausimas: kaip bankas vertins energijos brangimo persidavimą kitoms kainoms ir silpnos paklausos poveikį.
Spalio 29–30 d. Japonijos banko posėdis. Spalio 30 d. numatyta ekonomikos ir kainų prognozių apžvalga. Svarbus klausimas: ar bankas mato pakankamai stiprią vidaus paklausą, kad brangesnis importas virstų platesniu kainų augimu, o ne vien mažesniu bendrovių pelnu?
2026 m. ketvirtasis ketvirtis, iki gruodžio 31 d. „Netflix“ prognozuoja 26,0 % veiklos pelno maržą. Toliau svarbu stebėti, ar reklamos funkcijų diegimas spartėja, o išlaidų sugrįžimas lieka suderinamas su šia prognoze. Ketvirčio pabaiga nėra rezultatų paskelbimo data.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.