Ketvirtis · Rinkų apžvalga
90 dienų: „Nasdaq“ neteko 6,67 %, finansavimas liko brangus
„Nasdaq Composite“ nuo rugpjūčio 20 d. uždarymo iki paskutinio žinomo, lapkričio 17 d., uždarymo sumažėjo 6,67 %. Skaičiuojama JAV doleriais, be dividendų; pradžios bazė yra paskutinė užbaigta sesija prieš šį langą. Rugsėjo palūkanų didinimai ir duomenų centrų finansavimo poreikis padidino skirtumą tarp užsakymų ir galutinio pelno. Po lapkričio 17 d. JAV prekybos uždarymo paskelbta NVIDIA ataskaita papildė tiekėjų augimo istoriją. Informacijos riba: 2026 m. lapkričio 18 d. 08:20 Lietuvos laiku.
Apžvelgiamas laikotarpis: 2026-08-21 – 2026-11-18Informacija iki 7 min. skaitymo
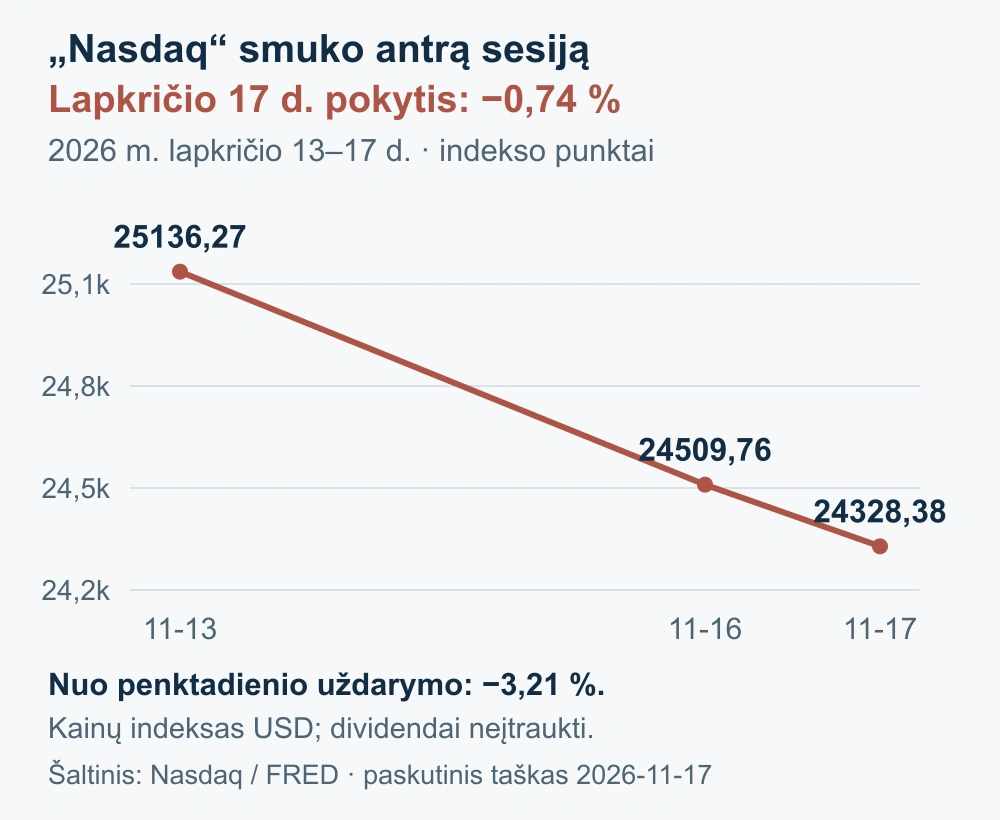
Po lapkričio 17 d. JAV prekybos uždarymo NVIDIA paskelbė 103 % didesnes ketvirčio pajamas. Anksčiau tą dieną „Nasdaq“ smuko 0,74 %, JAV mažmeninių pardavimų augimas lėtėjo, o Vokietijos ekspertų lūkesčiai pagerėjo.
JAV ir euro zonos centriniai bankai dar neatšaukė rugsėjo palūkanų didinimų. Įmonėms, kurioms reikia naujų paskolų, vis dar svarbi jų kaina ir galimybė laiku jas grąžinti.
Ketvirtis
Kas įvyko
Rugsėjo palūkanų didinimas pakeitė investicijų sąlygas
Europos Centrinis Bankas rugsėjo 10 d. nusprendė indėlių palūkanų normą padidinti nuo 2,25 iki 2,50 procento; sprendimas įsigaliojo rugsėjo 16 d. Tą pačią dieną JAV Federalinis rezervas savo palūkanų intervalą pakėlė nuo 3,50–3,75 iki 3,75–4,00 procento. Japonijos bankas rugsėjo 18 d. paskelbė didinimą nuo 1,00 iki 1,25 procento, taikomą nuo rugsėjo 24 d.
Spalio 28–30 d. šios trys institucijos paliko naujuosius lygius. Kitose šalyse didinimas tęsėsi: Kanada spalio 28 d. palūkanas pakėlė nuo 2,25 iki 2,50 procento, Australija lapkričio 3 d. nuo 4,60 iki 4,85 procento, Jungtinė Karalystė lapkričio 5 d. nuo 3,75 iki 4,00 procento. Tai svarbu naujoms paskoloms ir persiskolinimui, bet nekeičia jau sutartos fiksuotų palūkanų paskolos įmokos tą pačią dieną.
Lapkričio 17 d. paskelbtas Australijos lapkričio 3 d. posėdžio protokolas paaiškino sprendimą, o ne dar kartą padidino palūkanas. Už didinimą balsavo šeši nariai, prieš buvo trys. Dauguma labiau nerimavo dėl infliacijos, mažuma siūlė palaukti ankstesnių palūkanų didinimų poveikio. Nesutarimas parodo, kodėl net prastesnis vieno mėnesio rodiklis savaime nenulemia kito sprendimo.
Lustų pardavimai augo, bet kai kuriems pirkėjams nepakako veiklos pelno palūkanoms
Rugpjūčio 26 d. JAV lustų kūrėja NVIDIA paskelbė, kad ketvirčio, pasibaigusio liepos 26 d., pajamos per metus padidėjo 106 procentais, o veiklos pelnas 124 procentais. Spalio 15 d. Taivano lustų gamintoja TSMC pranešė apie 46,72 mlrd. JAV dolerių trečiojo ketvirčio pajamas. Šie rezultatai patvirtino realius įrangos pardavimus. Tačiau duomenų centro savininkas pinigus už įrangą sumoka anksčiau, negu gauna visas būsimas klientų pajamas.
Šį skirtumą aiškiai parodė JAV debesijos infrastruktūros bendrovės CoreWeave lapkričio 10 d. rezultatai. Trečiąjį ketvirtį ji gavo 207 mln. JAV dolerių veiklos pelno, bet grynosios palūkanų sąnaudos siekė 846 mln. dolerių. Veiklos pelno nepakako palūkanų sąnaudoms padengti. Įrangos pirkimo, elektros ir skolos mokėjimai turi savo terminus, net jeigu klientų skaičius ateityje turėtų didėti.
Lapkričio 16 d. Federalinio rezervo atstovas Michaelas Barras aptarė jau platesnį finansavimo mastą. Jo kalboje tikėtasi, kad septynių didžiausių dirbtinio intelekto bendrovių balansinė skola iki metų pabaigos viršys 800 mlrd. JAV dolerių. Tai prognozė. Atskirai nurodyti didesni nei 3 trln. dolerių potencialūs maksimalūs nominalūs nebalansiniai įsipareigojimai, įskaitant ilgalaikes sutartis, nuomą ir garantijas. Šių sumų sudėti į vieną dabartinės skolos skaičių negalima.
Barras taip pat aprašė daugiau kaip 100 mlrd. dolerių sukauptas didžiųjų debesijos ir lustų tiekėjų investicijas į modelių kūrėjus bei debesijos startuolius. Finansavimą gavusios įmonės perka dalį paslaugų iš savo investuotojų. Tokia grandinė padeda pradėti veiklą, tačiau ilgalaikiam atsipirkimui reikia mokančių nepriklausomų klientų. Pasak Barro, bankų kapitalas ir kol kas ribotas skolos naudojimas mažina tiesioginių kredito nuostolių riziką.
NVIDIA rezultatai papildė įrangos tiekėjų augimo istoriją
Lapkričio 17 d. 23:20 Lietuvos laiku, jau po JAV prekybos uždarymo, NVIDIA paskelbė 115,8 mlrd. JAV dolerių ketvirčio, pasibaigusio spalio 25 d., pajamas – 103 % daugiau nei prieš metus. Tai naujas patvirtinimas, kad technologijų infrastruktūros plėtra virsta tiekėjo pardavimais; jo klientų investicijų atsipirkimas lieka atskiras klausimas.
Didesnė naftos pasiūla dar nereiškė mažesnių išlaidų
Naftos tiekimas rudenį taisėsi, tačiau nevienodai. Tarptautinės energetikos agentūros spalio 14 d. ataskaitoje rugsėjo pasaulinė pasiūla siekė 102,3 mln. barelių per dieną, 2,5 mln. daugiau nei rugpjūtį. Atsinaujinusios atakos Persijos įlankoje rodė šio pagerėjimo trapumą. Naftos gavyba, perdirbtas kuras ir jo pristatymas nėra tas pats: transporto įmonės sąnaudas lemia tai, kokį kurą ir kada ji iš tikrųjų perka.
Jūsų investicijoms
Aptarkime jūsų portfelį


Lapkričio 10 d. JAV energetikos informacijos administracija įvertino, kad spalį Artimųjų Rytų sustabdytos gavybos apimtis vidutiniškai siekė apie 2,5 mln. barelių per dieną, palyginti su 10,9 mln. gegužės viršūne. Vis dėlto spalio Brent vidurkis buvo 124 JAV doleriai už barelį, rugsėjo 114 dolerių. Tai istoriniai mėnesių vidurkiai, ne šiandienos naftos kaina.
Naujausia Eurostat prekybos ataskaita, paskelbta lapkričio 13 d., parodė, kaip energija siejasi su Europos išlaidomis. Rugsėjį euro zona importavo prekių už 283,0 mlrd. eurų, o eksportavo už 272,7 mlrd. eurų. Energijos prekybos deficitas per metus padidėjo nuo 20,7 iki 33,0 mlrd. eurų. Importo vertė augo sparčiau, nors eksportas taip pat didėjo; deficitas nėra savaiminis eksporto smukimo įrodymas.
Prekybos lengvatų laukimas išlaidų dar nesumažina. JAV ir Kinija rugsėjo 25–27 d. pristatė muitų lengvatoms rekomenduojamas prekių grupes, kurių 2024 m. prekybos vertė siekė maždaug po 30 mlrd. JAV dolerių kiekviena kryptimi. Tarp jų buvo JAV žemės ūkio prekės ir medicinos įranga, Kinijos buitinė technika ir žaislai. Ši rekomendacija skiriasi nuo konkrečiai prekei įsigaliojusio mažesnio muito.
Lapkričio duomenys atskyrė investicijas nuo vartotojų paklausos
JAV spalio vartotojų kainų duomenys, paskelbti lapkričio 10 d., parodė 0,4 procento mėnesinį padidėjimą po rugsėjo 0,6 procento. Tačiau kainos be maisto ir energijos trečią mėnesį iš eilės augo 0,3 procento. Bendras lėtėjimas todėl nebuvo vienodas visame vartojimo krepšelyje. Šie pagal sezoną pakoreguoti mėnesiniai pokyčiai nėra metinė infliacija.
Lapkričio 16 d. Kinija paskelbė, kad spalio didesnių pramonės įmonių pridėtinė vertė per metus padidėjo 4,8 procento, o vartojimo prekių mažmeninė apyvarta tik 0,4 procento. Šių procentų negalima tiesiogiai lyginti: pramonės rodiklis pašalina kainų pokyčių poveikį, o mažmeninės apyvartos rodiklis jo nepašalina. Vis dėlto pramonės ir vartotojų rodikliai primena, kad gamybos plėtra negarantuoja tokio pat spartaus galutinių pirkėjų išlaidų augimo.
Tą pačią dieną Japonijos pirmasis trečiojo ketvirčio įvertis parodė beveik nepakitusią realią ekonomiką, palyginti su antruoju ketvirčiu. Privatus vartojimas sumažėjo 0,3 procento, o privačios ne būsto investicijos padidėjo 1,6 procento. Investicijos palaikė aktyvumą ten, kur namų ūkiai išleido mažiau. Šių procentų negalima sudėti: vartojimas ir investicijos sudaro nevienodas ekonomikos dalis.
Lapkričio 17 d. paklausos signalai išsiskyrė
JAV spalio mažmeniniai pardavimai augo 0,2 % nuo rugsėjo, po ankstesnio 0,8 % padidėjimo. Tai nominalūs, sezoniškai pakoreguoti pardavimai; mažas išankstinis pokytis statistiškai nesiskiria nuo nulio. Pramonės gamyba sumažėjo 0,4 %, nors apdirbamoji gamyba augo 0,3 %. Vokietijos ZEW lūkesčių rodiklis pakilo 7,5 punkto iki 35,6. Taigi silpnesnius JAV duomenis lydėjo pagerėjusi Vokietijos ekspertų nuomonė, o ne visur vienoda ekonomikos kryptis.
Naujausia sesija sumažino ir šio laikotarpio rezultatą
Lapkričio 17 d. „Nasdaq Composite“ sumažėjo 0,74 % iki 24 328,38 punkto. Palyginti su rugpjūčio 20 d. 26 067,17 punkto uždarymu, indeksas sumažėjo 6,67 %. Tai kainų pokytis JAV doleriais, be dividendų, iki lapkričio 17 d. uždarymo; lapkričio 18 d. sesija dar neprasidėjo. Pradžios bazė pasirinkta prieš pirmą šio apžvalgos lango dieną.
Ketvirtis
Kas svarbu dabar
Mažesnis obligacijų pajamingumas nepašalina pelno rizikos
Lapkričio 17 d. JAV dešimties metų iždo obligacijų pajamingumas sumažėjo iki 5,10 procento nuo lapkričio 16 d. buvusių 5,12 procento; lapkričio 13 d. jis siekė 5,15 procento. Obligacijų pajamingumo mažėjimas savaime negarantuoja akcijų kilimo: jų vertei svarbu ir tai, kiek pelno įmonės uždirbs ateityje.
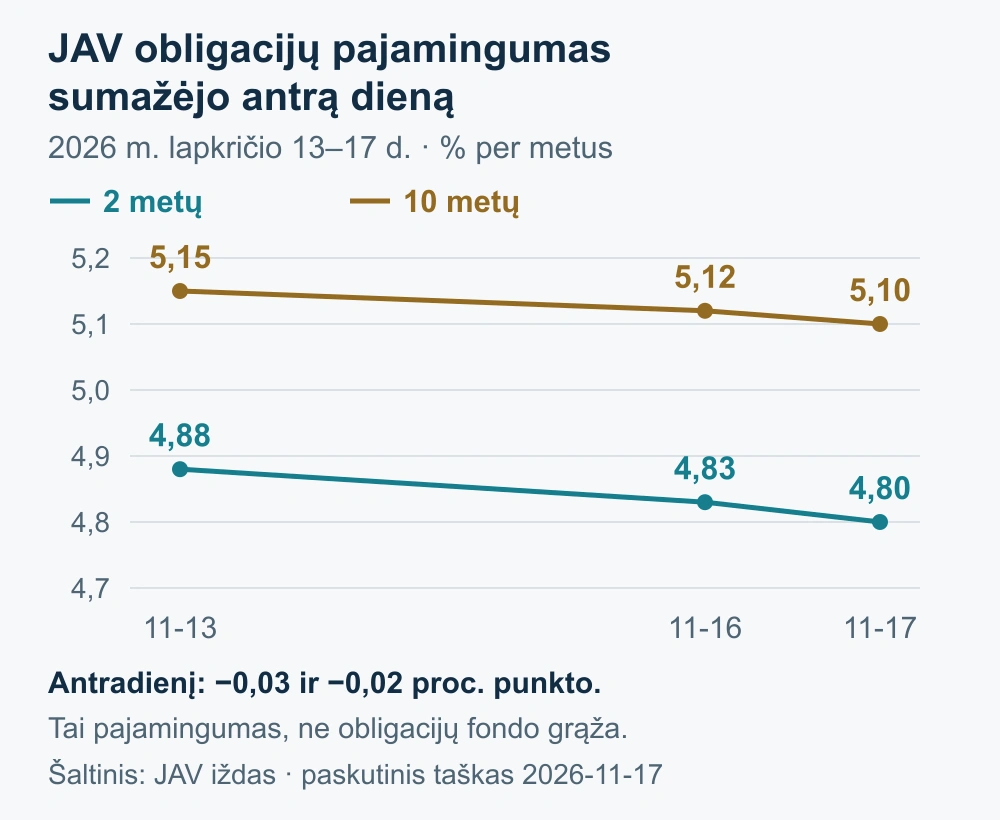
Jei investuotojai imtų tikėtis mažesnės infliacijos ir palūkanų, ilgalaikių patikimų valstybių obligacijų kainos galėtų kilti. Technologijų akcijoms svarbus būsimas įmonių pelnas. Duomenų centrų skolintojams svarbu, ar finansuojamos įmonės laiku sumokės palūkanas ir grąžins skolą. Todėl lustų gamintojų akcijos ir jų klientų skola gali priklausyti nuo tos pačios rizikos: ar užteks pajamų iš duomenų centrų paslaugų.
Silpnesnę paklausą vėliau pajustų ir įrangos tiekėjai
Jei vartotojų ar verslo paklausa vėluoja, skolai aptarnauti gali prireikti papildomo finansavimo arba mažesnių naujų investicijų. Tokiu atveju užsakymų sulėtėjimą vėliau pajustų ir šiandien pelningi tiekėjai.
Europos pramonei ir transportui palankesnis būtų patikimas, pigesnis energijos tiekimas. Naftos gamintojams mažesnė pardavimo kaina veiktų priešingai, nors dalį poveikio galėtų atsverti didesnė apimtis. Vertinant šias pozicijas verta atskirti vienkartinį kainos pokytį nuo ilgalaikės tiekimo sutarties: jų poveikis pelnui pasirodo skirtingu metu.
Euro investuotojui svarbus ir dolerio kursas
ECB atskaitos kursas lapkričio 16–17 d. pasikeitė nuo 1,1014 iki 1,0989 JAV dolerio už eurą. Tuos pačius dolerius buvo galima perskaičiuoti į daugiau eurų. Tai gali atsverti dalį dolerinio turto kainos kritimo, tačiau konkretaus fondo rezultatą keičia mokesčiai, dividendai ir valiutos draudimas. ECB atskaitos kursas nėra fondo sandorio kaina.
Ketvirtis
Ko laukiame
Lapkričio 18 d. rytą: Jungtinės Karalystės kainos
09:00 Lietuvos laiku numatyta paskelbti spalio vartotojų kainų duomenis. Šios apžvalgos 08:20 informacijos ribai rezultato dar nėra. Svarbu, ar kainų augimas padės paaiškinti, kodėl Anglijos bankui tebėra sudėtinga vienu metu riboti infliaciją ir palaikyti paklausą.
Lapkričio 18 d. vakare: ankstesnio JAV palūkanų sprendimo argumentai
21:00 Lietuvos laiku bus skelbiamas spalio 27–28 d. Federalinio rezervo posėdžio protokolas. Jis parodys tuometinius argumentus dėl infliacijos ir augimo, tačiau nebus naujas palūkanų sprendimas. Lapkričio 17 d. paskelbti pardavimų ir pramonės duomenys pasirodė jau po to posėdžio.
Gruodžio 8 d.: Japonijos paklausos patikslinimas
01:50 Lietuvos laiku numatytas antrasis Japonijos trečiojo ketvirčio BVP įvertis. Jis leis patikrinti, ar išliko skirtumas tarp silpnesnio vartojimo ir augančių verslo investicijų. Įrangos tiekėjams svarbu, ar įsigyjami pajėgumai vėliau sulaukia pakankamai mokančių klientų.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.