
Šiandien · Rinkų apžvalga
Rugsėjo 22 d.: mažesnis JAV realus pajamingumas prieš didesnę Europos sąnaudų riziką
Iki 07:00 nauja žinia buvo Pietų Korėjos 34 trln. vonų laikinas likvidumas. Investuotojui svarbesnį rinkos poslinkį parodė vakarykštė JAV sesija: ilgas ir realus pajamingumas sumažėjo, o S&P 500 pakilo. ECB tyrimai kartu priminė, kad dujų kainos vartotoją gali pasiekti greičiau, o įmonės laukia didesnių sąnaudų ir mažesnio pelno.
Apžvelgiamas laikotarpis: 2026-09-22Informacija iki 7 min. skaitymo
Nuo ankstesnės duomenų ribos pasikeitė trys dalykai. Rugsėjo 21 d. JAV dešimties metų nominalus pajamingumas sumažėjo iki 4,96 %, realus iki 2,62 %, o S&P 500 pakilo 1,49 %. Tą pačią dieną ECB paskelbė, kad dujų kainų pokyčiai vartotoją pasiekia greičiau, o įmonių apklausoje sąnaudų lūkesčiai gerokai viršijo pelno lūkesčius. Rugsėjo 22 d. iki 07:00 Pietų Korėjos centrinis bankas suteikė 34,00 trln. vonų 14 dienų likvidumo, bet bazinių palūkanų nesumažino.
Ilgesnio laikotarpio išvada išlieka: vien mažesnis pajamingumas dar negarantuoja didesnio akcijų pelno ar saugios obligacijų grąžos. Reikia atskirti realią diskonto normą, infliacijos kompensaciją, kredito kokybę ir įmonės gebėjimą perkelti energijos bei darbo sąnaudas. Trumpalaikis centrinio banko likvidumas nėra tas pats, kas ekonomikos paklausos atsigavimas.
Šiandien
Kas įvyko
Iki 07:00 Pietų Korėja suteikė bankams laikinų pinigų, bet bazinių palūkanų nesumažino
Rugsėjo 22 d. anksti ryte Lietuvos laiku Pietų Korėjos centrinis bankas priėmė 34,00 trln. vonų vertės 14 dienų atpirkimo sandorių pasiūlymų. Bankai pateikė 35,62 trln. vonų paraiškų, vidutinė palūkanų norma buvo 3,00 %, o sandoriai baigsis spalio 6 d. Tai vienintelis svarbus naujas oficialus rinkų faktas, paskelbtas iki šio leidinio 07:00 duomenų ribos. Vėliau ryte paskelbtos informacijos šiame leidinyje nėra.
Ši operacija trumpam padidina pinigų kiekį finansų sistemoje. Ji gali sumažinti įtampą tarpbankinėje rinkoje, tačiau nereiškia, kad gyventojų ar įmonių paskolos automatiškai atpigo. Bankų akcijoms svarbi ne vien gauta likvidumo suma: reikia stebėti indėlių kainą, paskolų maržą ir klientų gebėjimą grąžinti skolą. Pietų Korėjos obligacijoms svarbu, ar po dviejų savaičių reikės naujos tokio masto operacijos. Vienkartinis techninis poreikis ir ilgiau trunkantis finansavimo trūkumas portfeliui reikštų skirtingą riziką.
? Atpirkimo sandoris: ką jis daro?
Atpirkimo sandoriu centrinis bankas laikinai suteikia pinigų už vertybinių popierių užstatą. Po sutarto termino sandoris apsukamas. Tai likvidumo priemonė, o ne savaime nauja bazinė palūkanų norma ar pažadas, kad bankų paskolos atpigs.
Vakar JAV ilgalaikis pajamingumas sumažėjo, o akcijos pakilo
Rugsėjo 21 d. JAV dvejų metų iždo obligacijų pajamingumas liko 4,76 %, o dešimties metų sumažėjo nuo 5,01 % iki 4,96 %. Dėl to 10 ir 2 metų skirtumas susiaurėjo nuo 0,25 iki 0,20 procentinio punkto. Trisdešimties metų pajamingumas taip pat sumažėjo 0,05 punkto iki 5,29 %. Tą pačią sesiją S&P 500 indeksas pakilo nuo 7 650,50 iki 7 764,70 punkto, arba 1,49 %. Tai vakarykštė JAV sesija, ne rugsėjo 22 d. rytinė Europos prekyba.
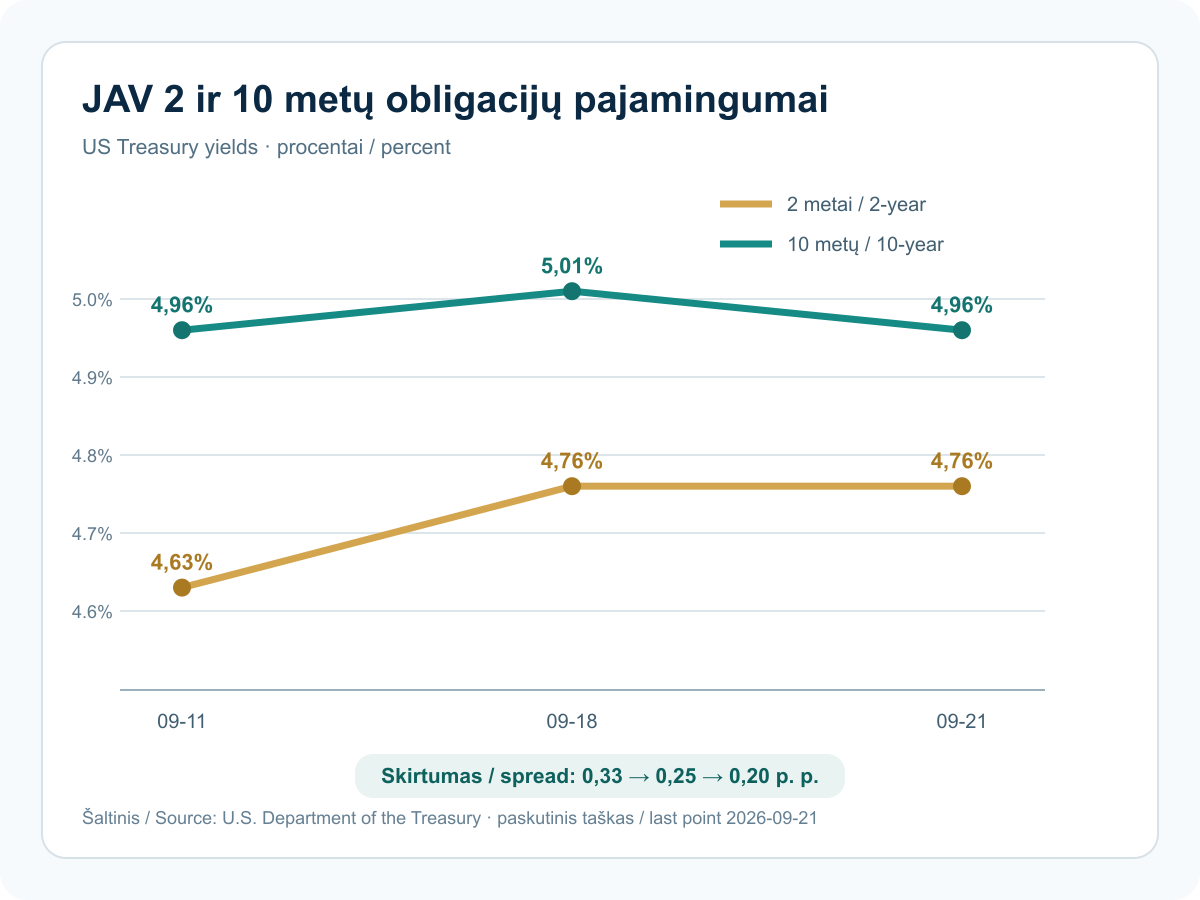
Mažesnis ilgalaikis pajamingumas paprastai sumažina diskonto normą, kuria rinkoje vertinamas tolimas įmonių pelnas. Tai gali padėti augimo akcijoms ir jau išleistoms ilgesnės trukmės fiksuotų palūkanų obligacijoms. Vis dėlto vienos dienos sutapimas neįrodo, kad pajamingumų kritimas buvo vienintelė akcijų kilimo priežastis. Jei ilgos palūkanos mažėja dėl silpnesnio augimo baimės, ciklinėms įmonėms nauda gali būti trumpa. Todėl verta stebėti ne vien indeksą, bet pelno prognozes, kredito skirtumus ir tai, ar trumpesnis pajamingumas pradės mažėti kartu.
Realus pajamingumas krito daugiau, o infliacijos kompensacija beveik nepasikeitė
Dešimties metų nuo infliacijos apsaugotos JAV obligacijos realus pajamingumas nuo rugsėjo 18 iki 21 d. sumažėjo nuo 2,68 % iki 2,62 %. Nominalaus ir realaus pajamingumo aritmetinis skirtumas tuo pat metu pasikeitė tik nuo maždaug 2,33 % iki 2,34 %. Tai rodo, kad vakarykštį nominalaus pajamingumo kritimą labiau paaiškino mažesnė reali rinkos reikalaujama grąža, o ne ryškus infliacijos lūkesčių sumažėjimas.
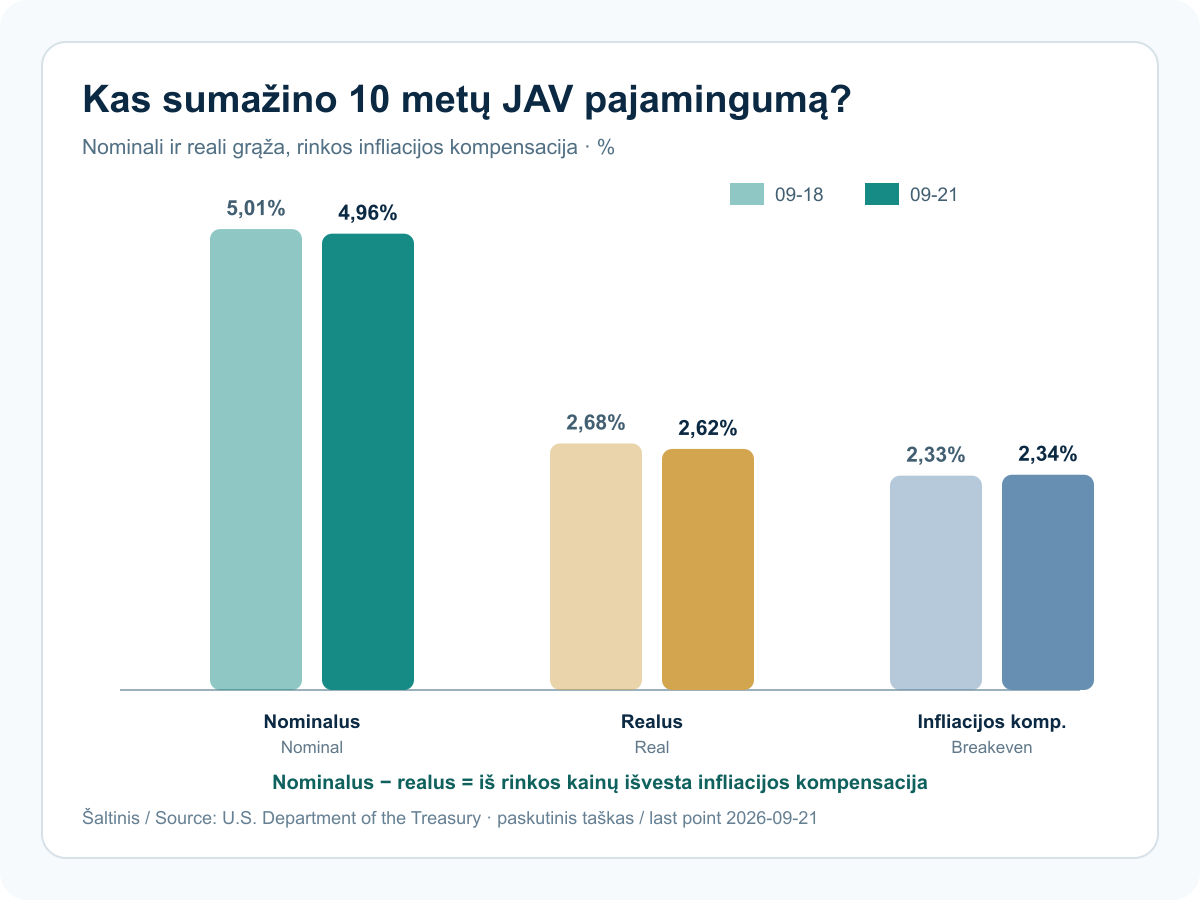
Ilgos trukmės obligacijoms mažesnė reali grąža yra palanki kainos kryptis, tačiau naujam pirkėjui ji kartu reiškia mažesnį pajamingumą iki išpirkimo. Akcijose labiausiai jautrios bendrovės, kurių didelė vertės dalis remiasi pelnu po daugelio metų. Bankams ir draudikams svarbi visa kreivė, ne vien dešimties metų taškas. Jei infliacijos kompensacija vėl kiltų kartu su energijos kainomis, nominalus pajamingumas galėtų grįžti aukštyn net ir be naujo centrinio banko sprendimo.
? Realus pajamingumas ir infliacijos kompensacija: kaip skaityti?
Realus pajamingumas apskaičiuojamas pagal nuo infliacijos apsaugotų obligacijų kainas. Nominalaus ir realaus pajamingumo skirtumas dažnai vadinamas infliacijos kompensacija. Jis apima ne tik tikėtiną infliaciją, bet ir rizikos bei likvidumo premijas, todėl nėra tiksli vartotojų kainų prognozė.
ECB parodė, kad dujų kainos vartotoją gali pasiekti greičiau nei prieš ketverius metus
Europos Centrinis Bankas rugsėjo 21 d. paskelbė analizę apie didmeninių energijos kainų perdavimą vartotojui. 2026 m. apklausoje daugiau nei pusė respondentų nurodė, kad dujų kainų pokytis vartotojų kainų indeksą pasiekia per 1–3 mėnesius. Apie 10 % nurodė 4–6 mėnesius, maždaug trečdalis 7–12 mėnesių. Ilgo, 13–24 mėnesių, perdavimo dalis sumažėjo nuo maždaug 40 % 2022 m. iki maždaug 5 % 2026 m. Tai apklausos rezultatų apytikslės dalys, ne mechaninė prognozė kiekvienai šaliai.
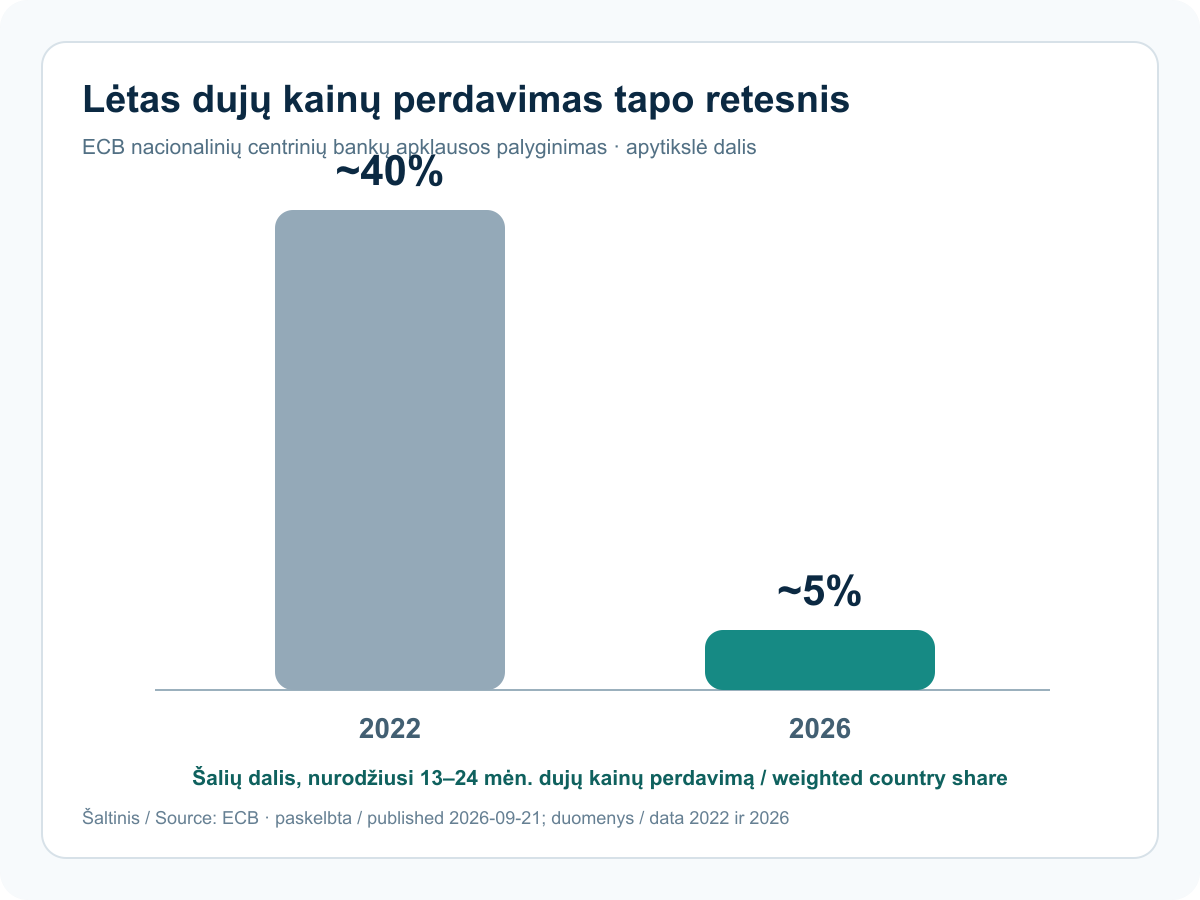
2025 m. mokesčiai ir kiti reguliuojami priedai sudarė apie 31 % galutinės dujų ir 27 % elektros sąskaitos. Todėl didmeninės kainos pokytis neperduodamas vienodai ar visu dydžiu. Elektros kainų perdavimas tebėra nevienodesnis dėl sutarčių, reguliavimo ir tinklo mokesčių. Energetikos bendrovėms greitesnis perdavimas gali apsaugoti maržą, bet namų ūkiams ir daug energijos naudojančiam verslui greičiau padidina sąskaitą. Infliacijos ir palūkanų rizika padidėtų, jei didmeninė energija brangtų kelis mėnesius iš eilės.
? Kainų perdavimas: ko jis neįrodo?
Perdavimo laikas rodo, per kiek laiko didmeninės kainos pokytis paprastai pasirodo vartotojo kainoje. Jis nepasako, kad visa didmeninė kaina bus perkelta vienu santykiu. Galutinę sąskaitą keičia mokesčiai, reguliavimas, sutartys ir tiekėjo apsidraudimas.
Euro zonos įmonės tikisi didesnių sąnaudų ir silpnesnio pelno
Kitoje rugsėjo 21 d. ECB publikacijoje pateikta 2026 m. antrojo ketvirčio įmonių apklausa. Lauko darbai vyko nuo gegužės 21 iki birželio 26 d., todėl skaičiai yra lūkesčiai, o ne rugsėjo 22 d. realizuoti rezultatai. Grynaisiais balansais 79 % daugiau įmonių tikėjosi didesnių sąnaudų nei mažesnių, 58 % didesnių pardavimo kainų, 43 % didesnių atlyginimų. Pelno balansą sudarė minus 40 %, o paklausos minus 14 %.
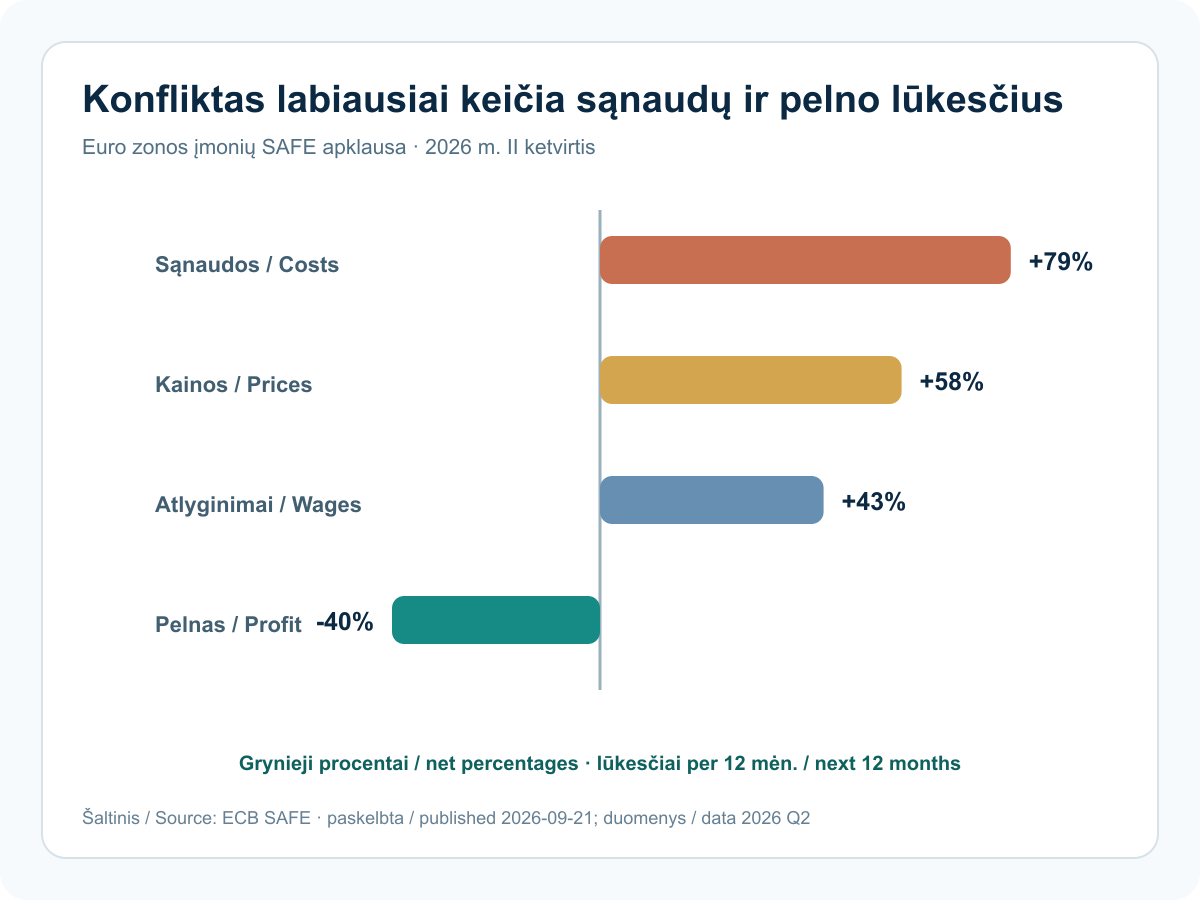
Šis derinys svarbus, nes didesnė pardavimo kaina dar negarantuoja didesnio pelno. Jei sąnaudos ir atlyginimai kyla greičiau, marža mažėja. Kainodaros galią turinčios paslaugų, infrastruktūros ar nišinės pramonės įmonės gali išlaikyti daugiau pelno; silpnos paklausos mažmenininkams ir daug energijos naudojančiai gamybai rizika didesnė. Didelę konflikto ekspoziciją turinčių įmonių apyvartos ir investicijų lūkesčiai buvo tik +10 % ir +2 %, palyginti su +34 % ir +14 % ankstesnėje visų įmonių atskaitoje. Artimiausias patikrinimas bus faktinės ketvirčio maržos ir užsakymų knygos.
? Grynasis apklausos balansas: ką reiškia +79 %?
Grynasis balansas yra įmonių, laukiančių padidėjimo, dalis minus įmonių, laukiančių sumažėjimo. +79 % nėra 79 % sąnaudų augimas. Tai nuomonių krypties matas, kuriame neparodomas laukiamo pokyčio dydis.
Senesnė palūkanų kryptis tebegalioja, bet nauja diena jos nepakeitė
Rugsėjo 16 d. JAV centrinis bankas pakėlė federalinių fondų tikslinį intervalą iki 3,75–4,00 %. Anglijos bankas rugsėjo 17 d. paliko 3,75 %, nors trys iš devynių narių norėjo didinti. Japonijos bankas rugsėjo 18 d. pakėlė vienos nakties orientyrą iki maždaug 1,25 %, taikomą nuo rugsėjo 24 d. ECB anksčiau priimtas indėlių palūkanų padidinimas iki 2,50 % įsigaliojo rugsėjo 16 d. Šie sprendimai yra ankstesnių dienų fonas, ne šio ryto naujienos.
Portfeliui svarbi ne vien palūkanų kryptis, bet skolos terminas ir valiuta. Trumpesnės trukmės obligacija greičiau prisitaiko prie naujos politikos normos, ilgesnė labiau svyruoja keičiantis realiai grąžai ir infliacijos kompensacijai. Akcijose didelę grynųjų pinigų atsargą turinti įmonė turi kitą riziką nei verslas, kuriam skolą reikia refinansuoti šiemet. Euro investuotojui dolerio, jenos ir Korėjos vono kursas gali sustiprinti arba sušvelninti vietos rinkos rezultatą.

Profesionalus portfelio valdymas
Portfeliui reikia plano, ne skubos.
Aptarkime tavo tikslus, priimtiną riziką ir investavimo laiką. Sužinosi, kaip būtų sudaromas ir prižiūrimas tavo portfelis.
Pirmas pokalbis nemokamas ir neįpareigoja.
Šiandien
Kas svarbu dabar
Kas svarbu dabar: mažesnė reali grąža padeda vertinimams, tačiau pelno rizika liko
Iki 07:00 naujas likvidumo faktas atėjo iš Pietų Korėjos. Vakarykštis JAV rinkų derinys buvo platesnis: dešimties metų nominalus pajamingumas sumažėjo iki 4,96 %, realus iki 2,62 %, o S&P 500 pakilo 1,49 %. Tai trumpam palengvina spaudimą ilgos trukmės obligacijoms ir augimo akcijų vertinimams. Tačiau infliacijos kompensacija liko apie 2,34 %, todėl vienos dienos judėjimas neparodė, kad kainų rizika dingo.
ECB energijos ir įmonių tyrimai pateikia atsvarą. Dujų šokas dabar gali greičiau pasiekti vartotoją, o apklaustos įmonės tikisi, kad sąnaudos bei atlyginimai augs dažniau nei pelnas. Todėl akcijų portfelyje svarbu palyginti pardavimo kainas su marža, obligacijose terminą su kredito kokybe, o regionuose valiutos rezultatą su vietine grąža. Galimybė atsirastų, jei realus pajamingumas mažėtų kartu su faktiniu pelno atsparumu. Rizika sustiprėtų, jei energija vėl brangtų, o įmonių lūkesčių minusas pereitų į faktinius rezultatus.
Šiandien
Ko laukiame
Ko laukiame toliau?
- Rugsėjo 24 d. Japonijos palūkanų įsigaliojimo. Svarbi bus bankų, obligacijų ir jenomis finansuojamų pozicijų reakcija po faktinio naujo lygio taikymo.
- Pietų Korėjos likvidumo tęstinumo. Spalio 6 d. pasibaigianti 14 dienų operacija parodys, ar reikėjo vienkartinio techninio sprendimo, ar naujo finansavimo.
- Faktinių įmonių maržų ir spalio 2 d. makroekonominių duomenų. JAV darbo rinka ir euro zonos infliacija padės patikrinti, ar mažesnė reali grąža dera su atsparia paklausa.
Šiame leidinyje nėra iš atminties sukurtos kito JAV centrinio banko posėdžio tikimybės. Iki duomenų ribos nebuvo patikimai užfiksuota einamoji oficiali CME FedWatch lentelė, todėl joks skaičius nepateikiamas kaip Federalinės rezervų sistemos prognozė ar pažadas.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.





