
Ketvirtis · Rinkų apžvalga
Ketvirtis: energijos ir palūkanų šokas persikėlė į pelno lūkesčius
Per 90 dienų energijos tiekimo sutrikimai ir vėlesnis dalinis atsigavimas keitė kainų lūkesčius. Rugsėjį JAV ir euro zonos centriniai bankai pakėlė palūkanas, o galutiniai rugpjūčio Europos duomenys patvirtino didesnę infliaciją. Stipresni JAV pardavimai ir mažiau darbo išmokų paraiškų yra atsvara, bet ne įrodymas, kad kiekvienos bendrovės pelnas didėja.
Apžvelgiamas laikotarpis: 2026-06-25 – 2026-09-22Informacija iki 7 min. skaitymo
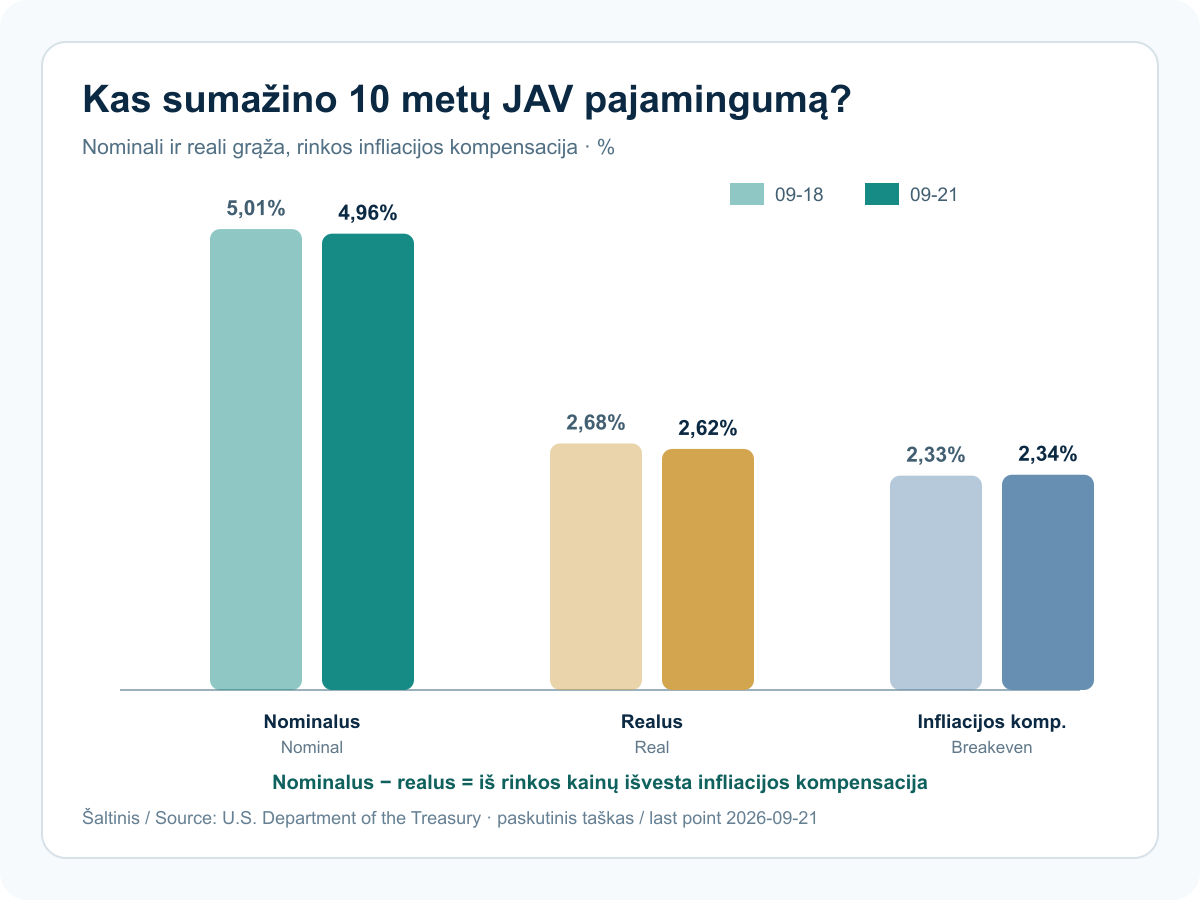
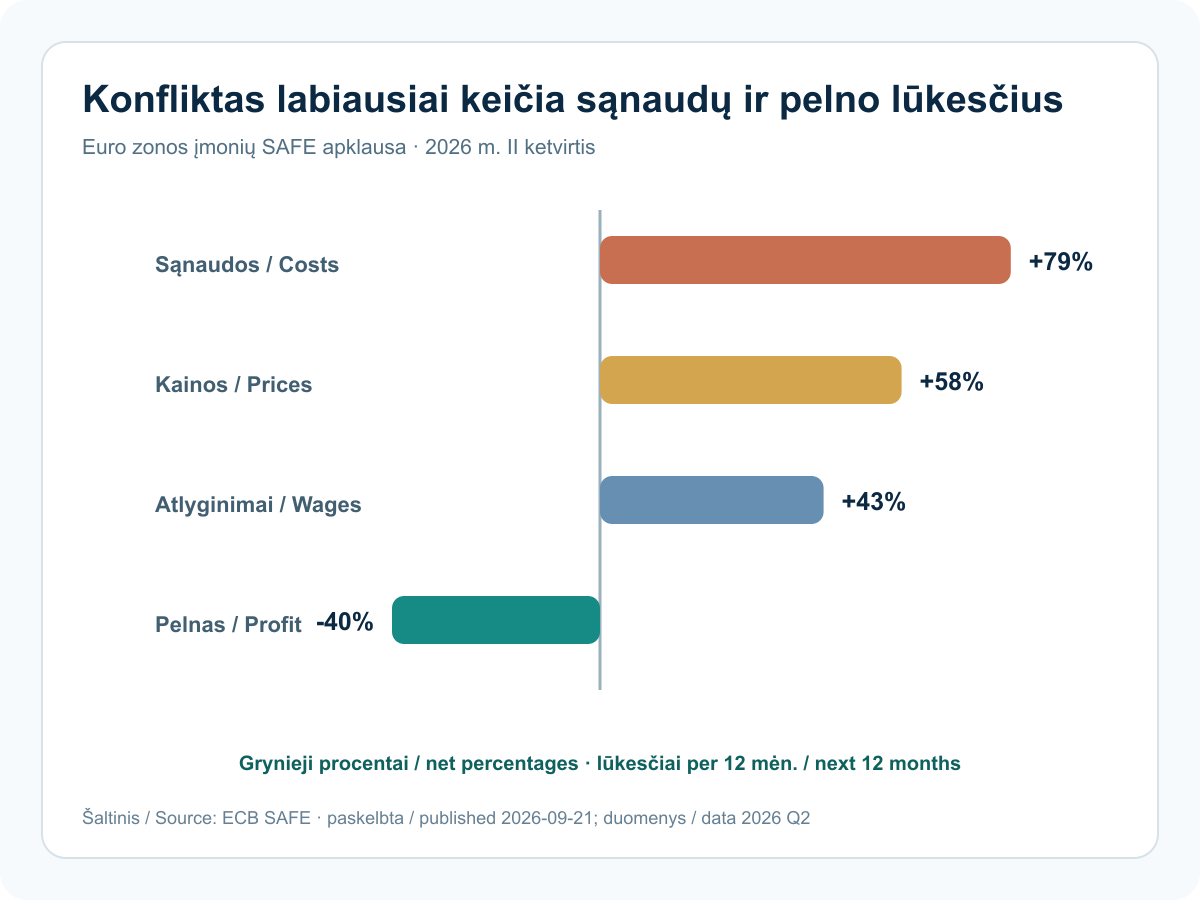
Nuo ankstesnės duomenų ribos pasikeitė trys dalykai. Rugsėjo 21 d. JAV dešimties metų nominalus pajamingumas sumažėjo iki 4,96 %, realus iki 2,62 %, o S&P 500 pakilo 1,49 %. Tą pačią dieną ECB paskelbė, kad dujų kainų pokyčiai vartotoją pasiekia greičiau, o įmonių apklausoje sąnaudų lūkesčiai gerokai viršijo pelno lūkesčius. Rugsėjo 22 d. iki 07:00 Pietų Korėjos centrinis bankas suteikė 34,00 trln. vonų 14 dienų likvidumo, bet bazinių palūkanų nesumažino.
Ilgesnio laikotarpio išvada išlieka: vien mažesnis pajamingumas dar negarantuoja didesnio akcijų pelno ar saugios obligacijų grąžos. Reikia atskirti realią diskonto normą, infliacijos kompensaciją, kredito kokybę ir įmonės gebėjimą perkelti energijos bei darbo sąnaudas. Trumpalaikis centrinio banko likvidumas nėra tas pats, kas ekonomikos paklausos atsigavimas.
Ketvirtis
Kas įvyko
Pradinis fonas: birželio 17 d. palūkanos jau buvo padidintos
Šis 90 dienų laikotarpis prasideda birželio 25 d. Dar prieš jį, birželio 17 d., įsigaliojo anksčiau paskelbtas Europos Centrinio Banko palūkanų padidinimas. Bankų vienos nakties indėliams taikoma palūkanų norma pakilo nuo 2,00 iki 2,25 %. Tai pradinės sąlygos prieš apžvelgiamą laikotarpį, o ne naujas įvykis jo viduje.
Tą pačią birželio 17 d. JAV centrinis bankas paliko 3,50–3,75 % federalinių fondų palūkanų tikslinį intervalą. Liepos 29 d. jis sprendimo nepakeitė. Europoje liepos 23 d. taip pat pasirinkta pauzė. Paskolą turinčiam verslui tai reiškė, kad energijos išlaidų neatsvers automatiškai ir greitai mažėjančios palūkanos.
Pradinis fonas: birželio 18 d. susitarimas dar neatkūrė laivybos
JAV ir Irano memorandumas buvo pristatytas kaip kelias į karo veiksmų nutraukimą ir Hormūzo sąsiaurio atvėrimą. Ekonominė nauda priklausė nuo to, kas vyks po parašų: ar laivai galės saugiai plaukti, ar bus prieinamas draudimas ir ar nafta iš tikrųjų pasieks pirkėjus.
Importuojančiai pramonei patikimesnis pristatymas būtų mažinęs poreikį laikyti brangias atsargas. Vežėjams būtų lengviau planuoti kurą ir maršrutus. Tačiau pats susitarimas nebuvo jau atkurtų srautų statistika. Būtent šią prielaidą liepos ir rugpjūčio duomenys vėliau privertė vertinti atsargiau.
Liepa: tiekimo atsigavimas nebuvo tvarus
Tarptautinės energetikos agentūros liepos 10 d. apžvalga aprašė dalinį birželio srautų atsigavimą ir liepos 7–8 d. pažeistas paliaubas. Rugpjūčio 12 d. ataskaitoje paskelbta, kad liepos Persijos įlankos naftos eksportas, įskaitant sąsiaurį aplenkiančius maršrutus, vidutiniškai siekė 15 mln. barelių per dieną. Tai 2,1 mln., arba apie 12 %, mažiau nei birželį.
Šis palyginimas aprašo dviejų mėnesių vidurkius, ne vienos dienos laivybos sustojimą. Jis parodė, kad birželio vilčių nepakako ilgesniam pagerėjimui. Rugsėjo 5 ir 8 d. JAV karinės vadovybės pranešimai apie smūgius Irano tanklaiviams priminė, kad pristatymo saugumo klausimas tebėra atviras. Konkretaus kainos pokyčio vien šiems pranešimams priskirti negalima.
Liepos 23 d.: prekybos taisyklės ir sankcijos didino planavimo naštą
Europos Sąjungos 21-asis sankcijų Rusijai paketas išplėtė energetikos, finansinių paslaugų ir šešėlinio laivyno apribojimus. Bendrovėms tai svarbu ne vien politiškai: keičiasi atsiskaitymo, draudimo ir krovinių gabenimo galimybės. Tačiau paskelbtas apribojimas nėra išmatuotas tokio pat dydžio eksporto sumažėjimas.
Tą pačią dieną JAV prekybos atstovo biuras paskelbė priemones dėl 60 ekonomikų pagal Prekybos įstatymo 301-ąjį skirsnį. Tarifų taikymas priklausė nuo prekės, kilmės ir išimčių. Todėl importuotojui nepakako bendros antraštės apie muitus: teko vertinti konkrečią tiekimo grandinę. Ši teisinė ir logistinė našta sudarė papildomas sąlygas, kurių neparodo vien naftos kainos grafikas.
Liepos pabaiga ir rugpjūtis: technologijų sandoris turėjo dvi puses
Technologijų paklausa buvo matoma tiek pardavėjų pajamose, tiek klientų investicijų sąskaitose. „Microsoft“ liepos 29 d. paskelbė, kad ketvirtį iki birželio 30 d. investicijos į ilgalaikį turtą, įskaitant finansinę nuomą, siekė 41 milijardą JAV dolerių. Pinigais apmokėtas turto įsigijimas sudarė 35,8 milijardų dolerių. Šių sumų negalima sudėti: pirmoji apima finansinę nuomą, o antroji rodo per ketvirtį pinigais apmokėtą turto įsigijimą.
Bendrovė iš veiklos gavo 55,4 milijardų dolerių pinigų. Atėmus pinigais apmokėtą turto įsigijimą liko 19,6 milijardų dolerių. Tai paaiškina, kodėl spartus statybų tempas nėra savaiminis blogas signalas: svarbu, kiek lėšų verslas sukuria ir kiek jam dar reikia iš šalies.
Rugpjūčio 26 d. lustų kūrėja „NVIDIA“ už ketvirtį iki liepos 26 d. paskelbė 96,221 milijardų dolerių pajamas, 106 % daugiau nei prieš metus. Veiklos pelnas augo 124 %. Taigi dalis klientų išlaidų jau virto realiu tiekėjo uždarbiu. Vis dėlto kliento investicijų atsipirkimui reikia, kad jo naujos paslaugos būtų paklausios ir galėtų padengti įrangos, elektros bei finansavimo išlaidas.
Rugpjūtis ir rugsėjis: augimas nesustojo, bet sąnaudos nedingo
Ekonomikos duomenys rodė atsparumą, o ne visuotinį augimo sustojimą. JAV antrojo ketvirčio bendrojo vidaus produkto (angl. Gross Domestic Product) augimo antrasis įvertis siekė 1,5 % metiniu tempu, arba maždaug 0,4 % per ketvirtį. Euro zonos augimas rugsėjo 7 d. patikslintas iki 0,6 % per ketvirtį. Šiuos skaičius svarbu suvienodinti pagal laikotarpį prieš lyginant regionus.
JAV rugpjūtį darbo vietų padaugėjo 162 tūkstančiais; duomenys paskelbti rugsėjo 4 d. Rugsėjo 9 d. atrinktų JAV paslaugų sektorių antrojo ketvirčio pajamų augimas patikslintas iki 3,0 % nuo ankstesnio ketvirčio. Iš šio pajamų rodiklio kainų poveikis nepašalintas. Todėl augantys pardavimai ir didesnis realiai suteiktų paslaugų kiekis nėra tas pats.
Rugsėjo 9–11 d.: energijos klausimas pasiekė pinigų politiką
JAV Energetikos informacijos administracija rugsėjo 9 d. padidino antrojo pusmečio „Brent“ vidutinės kainos prognozę iki maždaug 90 dolerių už barelį. Modelio įvestys baigtos rugsėjo 3 d. Tai sąlyginis būsimo laikotarpio vidurkis, ne rugsėjo 15 d. naftos kaina ir ne jau išmatuotas vėlesnių karinių veiksmų poveikis.
Rugsėjo 10 d. Europos Centrinis Bankas paskelbė dar vieną 0,25 procentinio punkto palūkanų didinimą. Indėlių galimybės palūkanų norma rugsėjo 16 d. padidėjo nuo 2,25 iki 2,50 %. Rugsėjo 11 d. JAV vartotojų kainų indeksas (angl. Consumer Price Index) parodė 3,4 % metinį rugpjūčio augimą, tiek pat kaip liepą. Mėnesinis pokytis, pašalinus sezoniškumą, paspartėjo nuo 0,1 iki 0,4 %. Duomenys jau žinomi ir sudaro naują foną rugsėjo 15–16 d. JAV centrinio banko posėdžiui.
? Bendrasis vidaus produktas ir kainų indeksai: kaip skaityti?
Bendrasis vidaus produktas (angl. Gross Domestic Product) matuoja ekonomikoje sukurtų galutinių prekių bei paslaugų vertę. Realus augimas pašalina kainų įtaką. JAV ketvirčio augimas dažnai pateikiamas metiniu tempu, tarsi toks pokytis kartotųsi keturis ketvirčius. Vartotojų kainų indeksas (angl. Consumer Price Index) matuoja kainų krepšelį pagal vartojimo svorius. Metinis ir mėnesinis jo pokyčiai turi skirtingą palyginimo bazę. Asmeninio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures Price Index) apima ir išlaidas vartotojo naudai, naudoja kitokius svorius bei atsižvelgia į vartojimo sudėties kaitą; šių dviejų kainų indeksų nereikia tapatinti.
Rugsėjo vidurys: birželio vilčių neužteko tiekimui atkurti
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.
Mažesnė paklausa savaime dar nereiškia pigesnės naftos. Jei pirkėjus pasiekiantis kiekis mažėja greičiau, kuro sąskaitos gali likti didelės net lėtėjant ekonomikai. Energetikos gamintojui tai gali padėti tik tada, jei jis gali produkciją pristatyti. Vežėjui ir energiją perkančiai gamyklai ta pati padėtis didina išlaidas.

Profesionalus portfelio valdymas
Portfeliui reikia plano, ne skubos.
Aptarkime tavo tikslus, priimtiną riziką ir investavimo laiką. Sužinosi, kaip būtų sudaromas ir prižiūrimas tavo portfelis.
Pirmas pokalbis nemokamas ir neįpareigoja.
Ketvirtis
Kas svarbu dabar
Dabar svarbiausia atskirti palankesnę diskonto normą nuo pelno spaudimo
Rugsėjo 21 d. JAV ilgas pajamingumas sumažėjo, nors dvejų metų lygis nepasikeitė. Realus dešimties metų pajamingumas krito kiek daugiau nei nominalus, todėl išvestinis infliacijos kompensavimo dydis beveik nepasikeitė. Šis derinys trumpuoju laikotarpiu palankesnis ilgos trukmės obligacijoms ir akcijoms, kurių vertė remiasi tolimesniu pelnu. Tačiau jis nėra įrodymas, kad ekonomikos ar kainų rizika baigėsi.
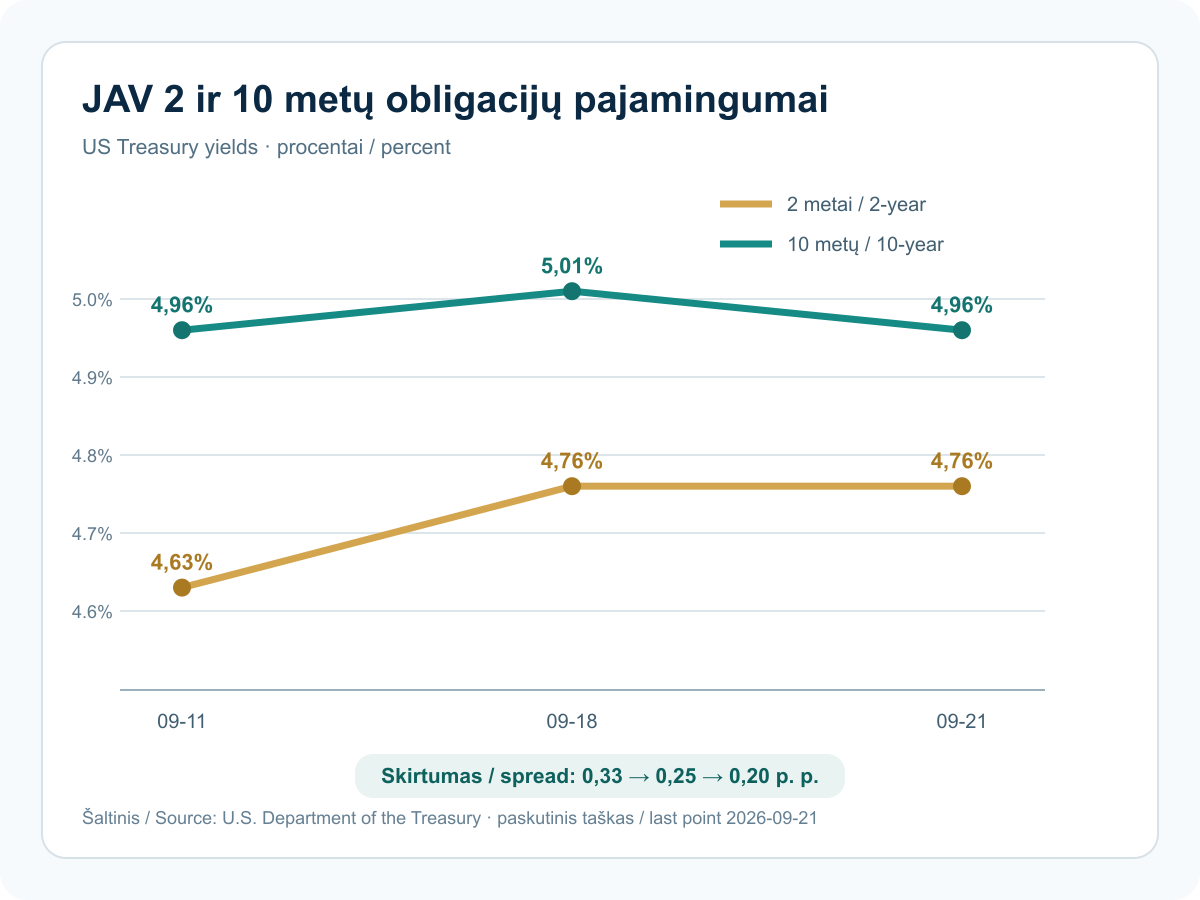
ECB duomenys paaiškina atsvarą. Dujų kainų šokas dabar gali greičiau pasiekti vartotoją, o įmonės dažniau tikisi didesnių sąnaudų ir atlyginimų nei didesnio pelno. Todėl palūkanoms jautraus turto vertinimas gali gerėti tuo pat metu, kai dalies įmonių marža blogėja. Kainodaros galia, skolos terminas ir energijos intensyvumas tampa svarbesni už vien sektoriaus pavadinimą.
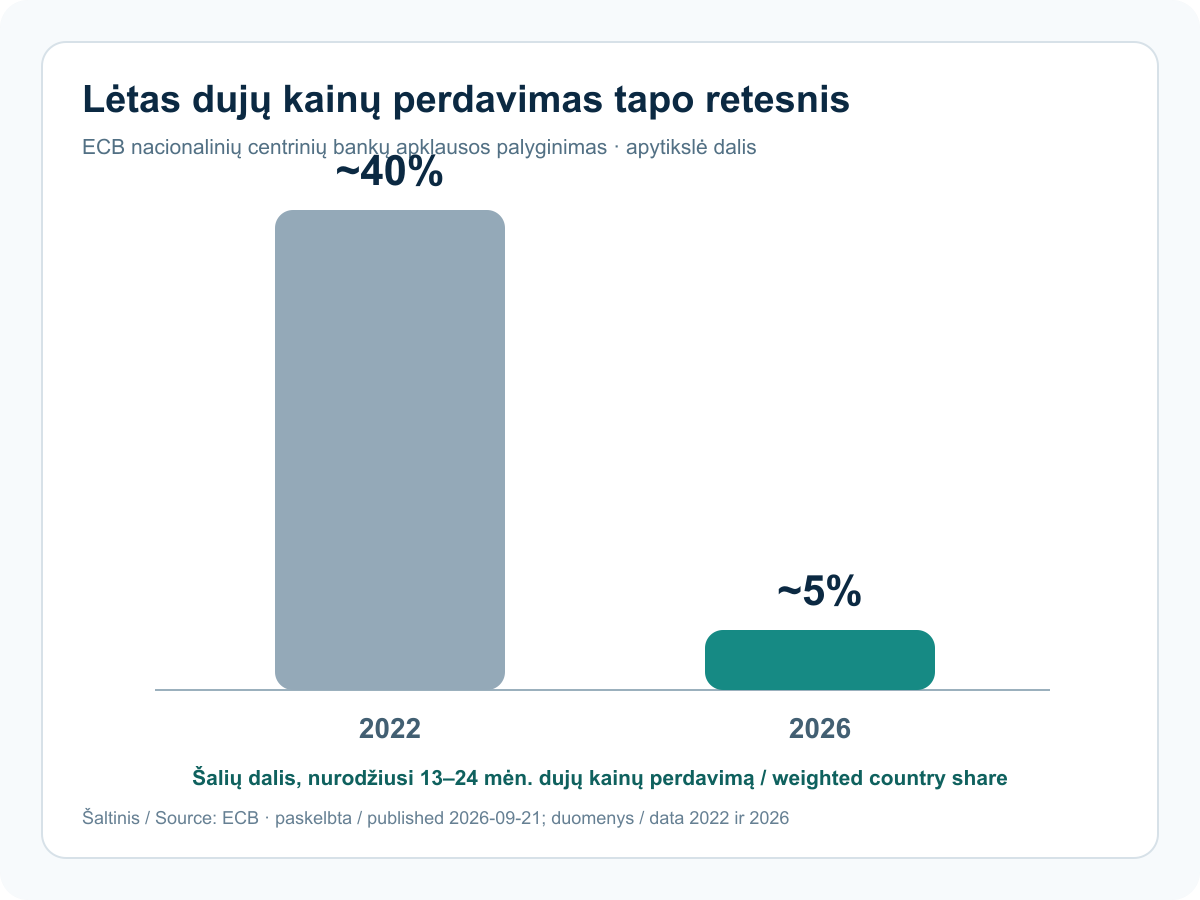
Pietų Korėjos 34,00 trln. vonų operacija parodo trečią kanalą: finansų sistemos likvidumą. Ji gali stabilizuoti trumpą finansavimą, bet neatsako, ar galutinė paklausa auga. Obligacijų portfelyje verta lyginti trukmę ir kredito kokybę, akcijose maržą ir grynąją skolą, o kelių valiutų portfelyje vietos turto grąžą su valiutos pokyčiu. Galimybė yra mažėjanti reali grąža kartu su atspariu pelnu; rizika yra greitesnis energijos perdavimas kartu su mažėjančia paklausa.
? Kodėl keturi grafikai rodo ne vieną, o kelis kanalus?
Pajamingumo kreivė rodo terminų kainą, realaus ir nominalaus pajamingumo skirtumas padeda atskirti realią grąžą nuo infliacijos kompensacijos, energijos grafikas rodo kainų perdavimo laiką, o įmonių apklausa rodo lūkesčių kryptį. Nė vienas jų atskirai nėra viso portfelio prognozė.
Ketvirtis
Ko laukiame
Ko laukiame
Rugsėjo 24 d. įsigalios naujas Japonijos banko palūkanų orientyras. Spalio 6 d. baigsis Pietų Korėjos 14 dienų likvidumo operacija. Spalio 2 d. numatyti JAV darbo rinkos ir euro zonos infliacijos duomenys padės patikrinti, ar mažesnis realus pajamingumas dera su atsparia paklausa. Ilgesnio laikotarpio išvadą pakeistų faktinės įmonių maržos, o ne vien apklausos: jei pelnas atlaikys sąnaudų spaudimą, palankesnė diskonto norma turės tvirtesnį pagrindą; jei ne, vertinimų atokvėpis gali būti trumpas.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.





