
Savaitė · Rinkų apžvalga
Rugsėjo 16–22 d.: mažesnis realus pajamingumas susidūrė su pelno spaudimu
Per septynias dienas centriniai bankai griežtino nevienodai, tačiau savaitės pabaigoje JAV ilgas ir realus pajamingumas sumažėjo. Tai padėjo ilgos trukmės turto vertinimams. ECB energijos ir įmonių tyrimai pateikė atsvarą: sąnaudų perdavimas greitėja, o pelno lūkesčiai silpni. Pietų Korėjos antradienio operacija buvo laikinas likvidumas, ne palūkanų mažinimas.
Apžvelgiamas laikotarpis: 2026-09-16 – 2026-09-22Informacija iki 4 min. skaitymo
Nuo ankstesnės duomenų ribos pasikeitė trys dalykai. Rugsėjo 21 d. JAV dešimties metų nominalus pajamingumas sumažėjo iki 4,96 %, realus iki 2,62 %, o S&P 500 pakilo 1,49 %. Tą pačią dieną ECB paskelbė, kad dujų kainų pokyčiai vartotoją pasiekia greičiau, o įmonių apklausoje sąnaudų lūkesčiai gerokai viršijo pelno lūkesčius. Rugsėjo 22 d. iki 07:00 Pietų Korėjos centrinis bankas suteikė 34,00 trln. vonų 14 dienų likvidumo, bet bazinių palūkanų nesumažino.
Ilgesnio laikotarpio išvada išlieka: vien mažesnis pajamingumas dar negarantuoja didesnio akcijų pelno ar saugios obligacijų grąžos. Reikia atskirti realią diskonto normą, infliacijos kompensaciją, kredito kokybę ir įmonės gebėjimą perkelti energijos bei darbo sąnaudas. Trumpalaikis centrinio banko likvidumas nėra tas pats, kas ekonomikos paklausos atsigavimas.
Savaitė
Kas įvyko
Rugsėjo 16 d.: JAV pakėlė palūkanas, o vartojimas dar laikėsi
JAV centrinis bankas vienbalsiai padidino federalinių fondų palūkanų tikslinį intervalą 0,25 procentinio punkto iki 3,75–4,00 %. Rugpjūčio mažmeninė prekyba tą pačią dieną paskelbta 1,2 % didesnė nei liepą, o importo kainos pakilo 0,7 %. Tai reiškė, kad nominali paklausa dar buvo atspari, tačiau įmonėms kartu didėjo importuojamų prekių ir finansavimo sąskaita.
Rugsėjo 17–18 d.: Europa palūkanų rizikos neatsisakė, Japonija griežtino
Galutinė euro zonos rugpjūčio infliacija siekė 3,2 %, Lietuvoje 5,6 %. Anglijos bankas 3,75 % palūkanų normos nepakeitė balsais 6 prieš 3. Japonijos bankas rugsėjo 18 d. vienos nakties orientyrą pakėlė iki maždaug 1,25 %, taikomą nuo rugsėjo 24 d. Skirtingi regionai judėjo nevienodu tempu, bet nė vienas nepateikė paprastos žinios, kad pinigai visur tuoj pigs.
Rugsėjo 21 d.: JAV ilgas ir realus pajamingumas sumažėjo
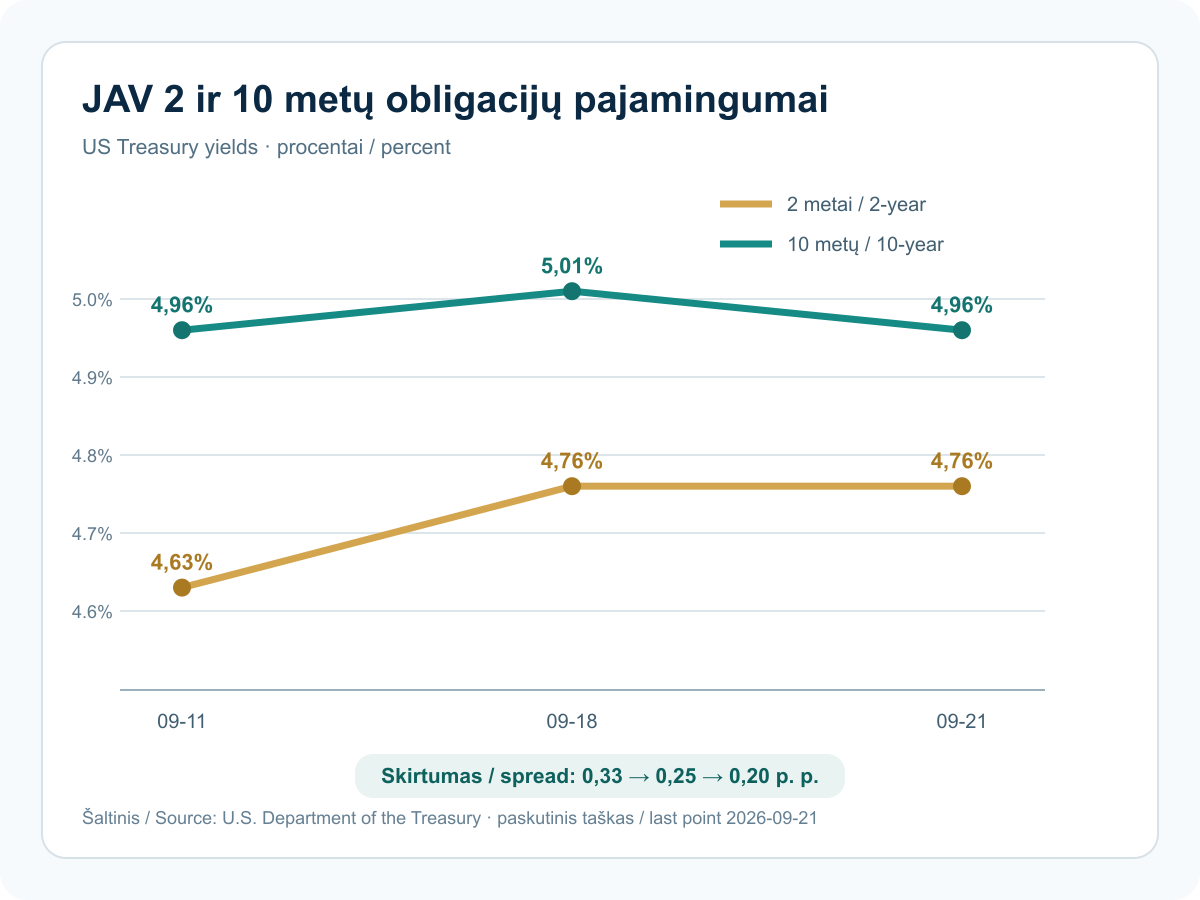
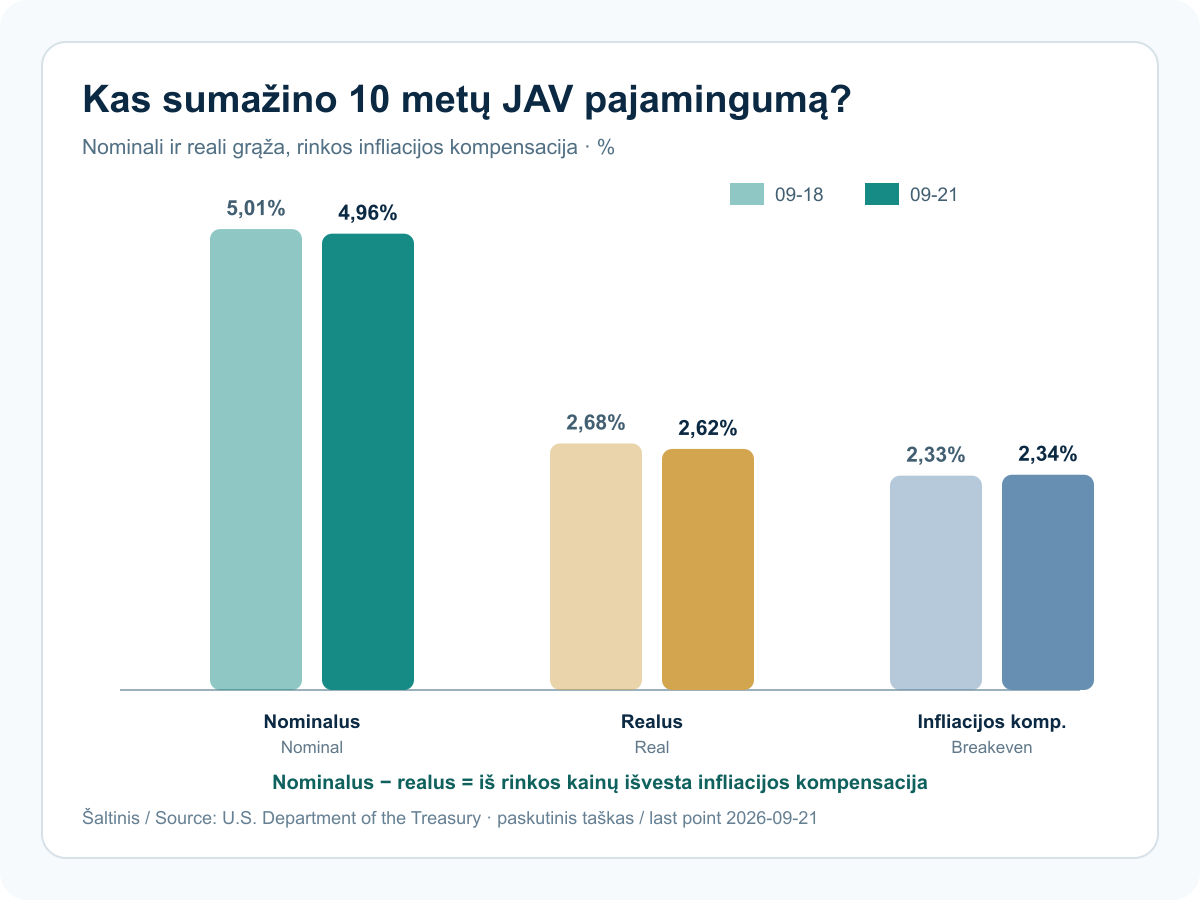
Pirmadienį JAV dvejų metų pajamingumas liko 4,76 %, dešimties metų sumažėjo iki 4,96 %, o dešimties metų realus pajamingumas iki 2,62 %. 10 ir 2 metų skirtumas susiaurėjo iki 0,20 procentinio punkto. Tą pačią sesiją S&P 500 pakilo 1,49 %. Mažesnė reali diskonto norma yra palanki ilgos trukmės turto vertinimui, tačiau vienos dienos sutapimas neįrodo vienos priežasties.
Rugsėjo 21 d.: ECB parodė greitesnį energijos perdavimą ir silpnesnio pelno lūkesčius
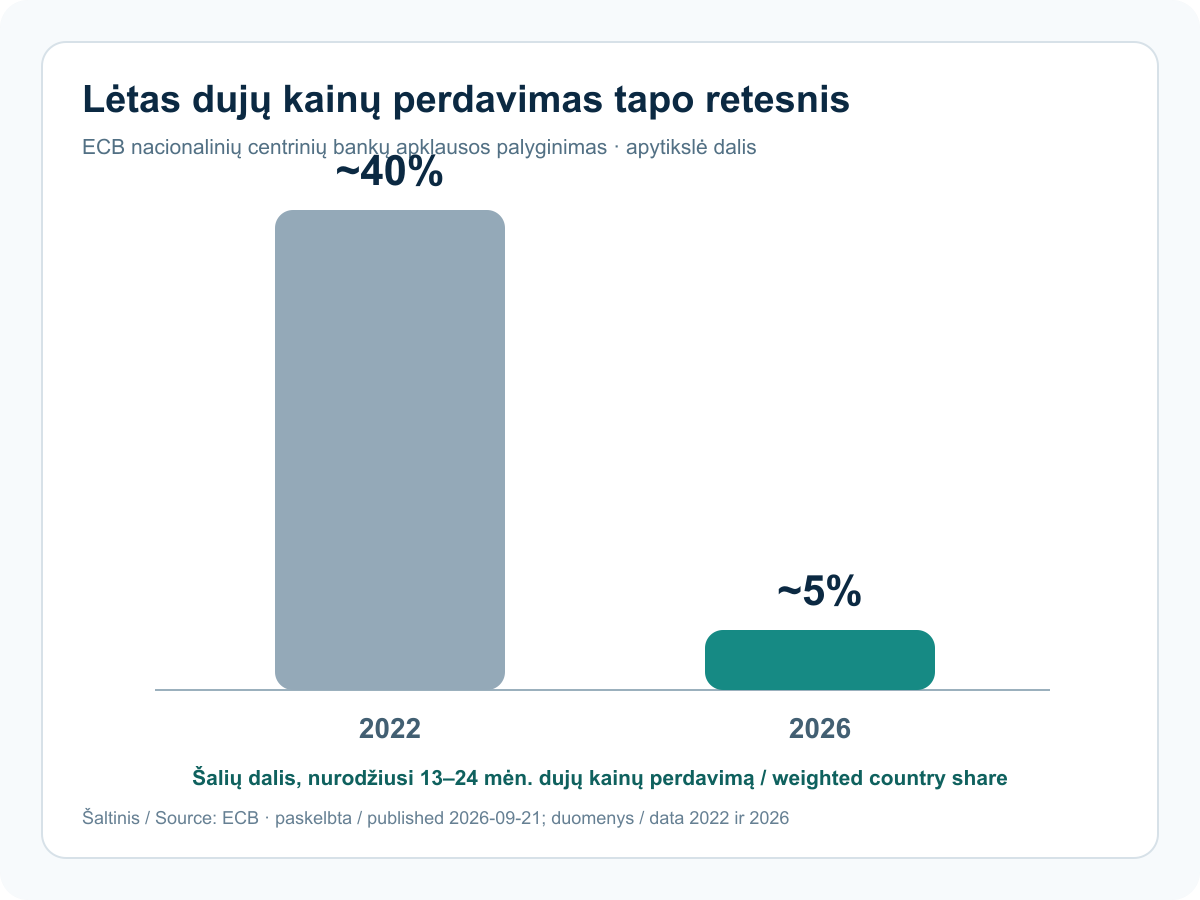
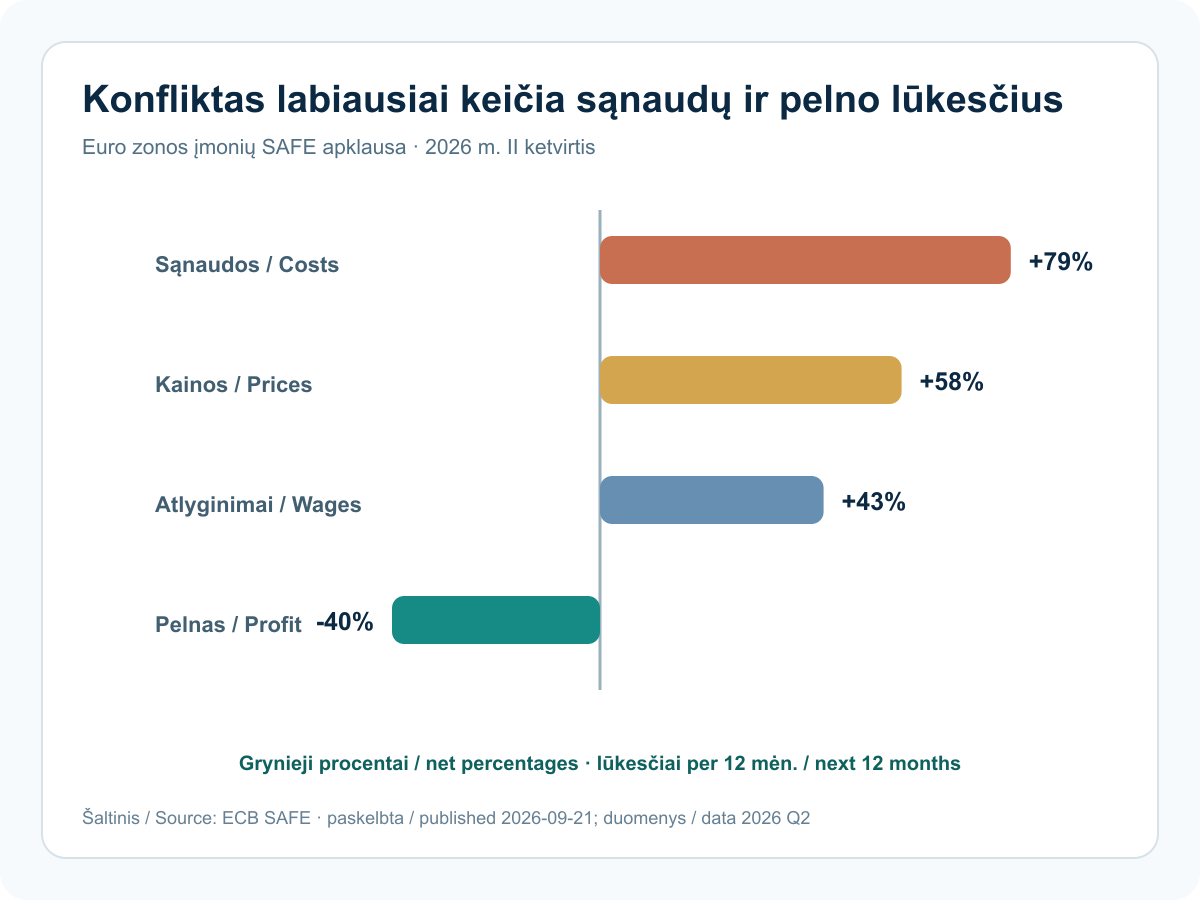
ECB analizė parodė, kad dujų didmeninės kainos pokytis 2026 m. dažniau vartotoją pasiekia per pirmuosius dvylika mėnesių. 13–24 mėnesių perdavimo dalis sumažėjo nuo maždaug 40 % 2022 m. iki maždaug 5 %. Kitoje publikacijoje įmonių lūkesčių grynieji balansai buvo +79 % sąnaudoms, +58 % pardavimo kainoms, +43 % atlyginimams, −40 % pelnui ir −14 % paklausai. Apklausa vyko antrąjį ketvirtį, todėl tai lūkesčiai, ne jau realizuoti rugsėjo rezultatai.
Savaitės ryšys portfeliui yra diskonto normos ir pelno maržos priešprieša. Mažesnis realus pajamingumas gali kelti ilgos trukmės obligacijų ir augimo akcijų vertę. Greitesnis energijos kainų perdavimas bei silpnas pelno balansas gali tą naudą sumažinti, jei sąnaudos realiai augs. Kainodaros galią turinčios įmonės ir aukštos kokybės fiksuotų palūkanų obligacijos gali laimėti iš palankesnės diskonto normos. Daug skolų, mažą maržą ar didelį energijos poreikį turintys verslai išlieka jautrūs.
Rugsėjo 22 d. iki 07:00: Pietų Korėja suteikė 34 trln. vonų laikino likvidumo
Antradienio rytą Pietų Korėjos centrinis bankas priėmė 34,00 trln. vonų 14 dienų atpirkimo sandorių pasiūlymų, vidutinė norma siekė 3,00 %. Tai užbaigia šio slenkančio septynių dienų leidinio duomenų ribą, tačiau nėra bazinių palūkanų mažinimas. Artimiausias signalas bus poreikis operaciją kartoti po spalio 6 d. Jei likvidumo įtampa atslūgs, veiksmas bus techninis; jei kartosis, bankų finansavimo rizika taps svarbesnė.
? Kodėl politikos palūkanos ir rinkos pajamingumas juda nevienodai?
Centrinis bankas nustato trumpalaikį politikos orientyrą. Obligacijos pajamingumą lemia rinkos kaina, terminas, būsimos infliacijos, augimo ir politikos lūkesčiai. Todėl dešimties metų pajamingumas gali mažėti net netrukus po bazinių palūkanų padidinimo.
Savaitės verdiktas nėra raginimas pasirinkti vieną turto klasę. Jis rodo, kokius skaičius reikia sugretinti: akcijose pelno maržą su pardavimo kainomis, obligacijose realų pajamingumą su trukme, bankuose likvidumą su paskolų kokybe. Euro investuotojui dar svarbus valiutos kursas. Tezę pakeistų kelių savaičių duomenys, rodantys, kad mažėjantis realus pajamingumas dera su stabilia paklausa ir faktiniu pelnu, o ne vien su lėtesnio augimo baime.

Profesionalus portfelio valdymas
Portfeliui reikia plano, ne skubos.
Aptarkime tavo tikslus, priimtiną riziką ir investavimo laiką. Sužinosi, kaip būtų sudaromas ir prižiūrimas tavo portfelis.
Pirmas pokalbis nemokamas ir neįpareigoja.
Savaitė
Kas svarbu dabar
Kas svarbu dabar: mažesnė reali grąža padeda vertinimams, tačiau pelno rizika liko
Iki 07:00 naujas likvidumo faktas atėjo iš Pietų Korėjos. Vakarykštis JAV rinkų derinys buvo platesnis: dešimties metų nominalus pajamingumas sumažėjo iki 4,96 %, realus iki 2,62 %, o S&P 500 pakilo 1,49 %. Tai trumpam palengvina spaudimą ilgos trukmės obligacijoms ir augimo akcijų vertinimams. Tačiau infliacijos kompensacija liko apie 2,34 %, todėl vienos dienos judėjimas neparodė, kad kainų rizika dingo.
ECB energijos ir įmonių tyrimai pateikia atsvarą. Dujų šokas dabar gali greičiau pasiekti vartotoją, o apklaustos įmonės tikisi, kad sąnaudos bei atlyginimai augs dažniau nei pelnas. Todėl akcijų portfelyje svarbu palyginti pardavimo kainas su marža, obligacijose terminą su kredito kokybe, o regionuose valiutos rezultatą su vietine grąža. Galimybė atsirastų, jei realus pajamingumas mažėtų kartu su faktiniu pelno atsparumu. Rizika sustiprėtų, jei energija vėl brangtų, o įmonių lūkesčių minusas pereitų į faktinius rezultatus.
Savaitė
Ko laukiame
Ko laukiame toliau?
- Rugsėjo 24 d. Japonijos palūkanų įsigaliojimo. Svarbi bus bankų, obligacijų ir jenomis finansuojamų pozicijų reakcija po faktinio naujo lygio taikymo.
- Pietų Korėjos likvidumo tęstinumo. Spalio 6 d. pasibaigianti 14 dienų operacija parodys, ar reikėjo vienkartinio techninio sprendimo, ar naujo finansavimo.
- Faktinių įmonių maržų ir spalio 2 d. makroekonominių duomenų. JAV darbo rinka ir euro zonos infliacija padės patikrinti, ar mažesnė reali grąža dera su atsparia paklausa.
Šiame leidinyje nėra iš atminties sukurtos kito JAV centrinio banko posėdžio tikimybės. Iki duomenų ribos nebuvo patikimai užfiksuota einamoji oficiali CME FedWatch lentelė, todėl joks skaičius nepateikiamas kaip Federalinės rezervų sistemos prognozė ar pažadas.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.





