
Savaitės rinkų apžvalga · Rugsėjo 21–25 d.
Ekonomika auga, bet skolinimasis brangsta
Įmonės gauna daugiau užsakymų, tačiau didesnės palūkanos ir degalų išlaidos gali sumažinti iš jų uždirbamą pelną. Rugsėjo 21–25 d. savaitę šią priešpriešą papildė JAV ir Kinijos prekybos žingsnis: įtampos mažėja, bet pažadai dar turi virsti konkrečiomis taisyklėmis.
Savaitės vaizdas vienu žvilgsniu
Kas pajudino rinkas prieš išsamų paaiškinimą
JAV akcijos kilo, nors skolinimasis brango. Geresni verslo duomenys ir JAV–Kinijos prekybos perspektyvos susiduria su didesnėmis palūkanų bei degalų išlaidomis.
- S&P 500 kainų indeksas+1,21 %Rugsėjo 18–25 d. uždarymai; JAV doleriais, be dividendų ir valiutos poveikio.
- Nasdaq Composite kainų indeksas+2,06 %Rugsėjo 18–25 d. uždarymai; JAV doleriais, be dividendų ir valiutos poveikio.
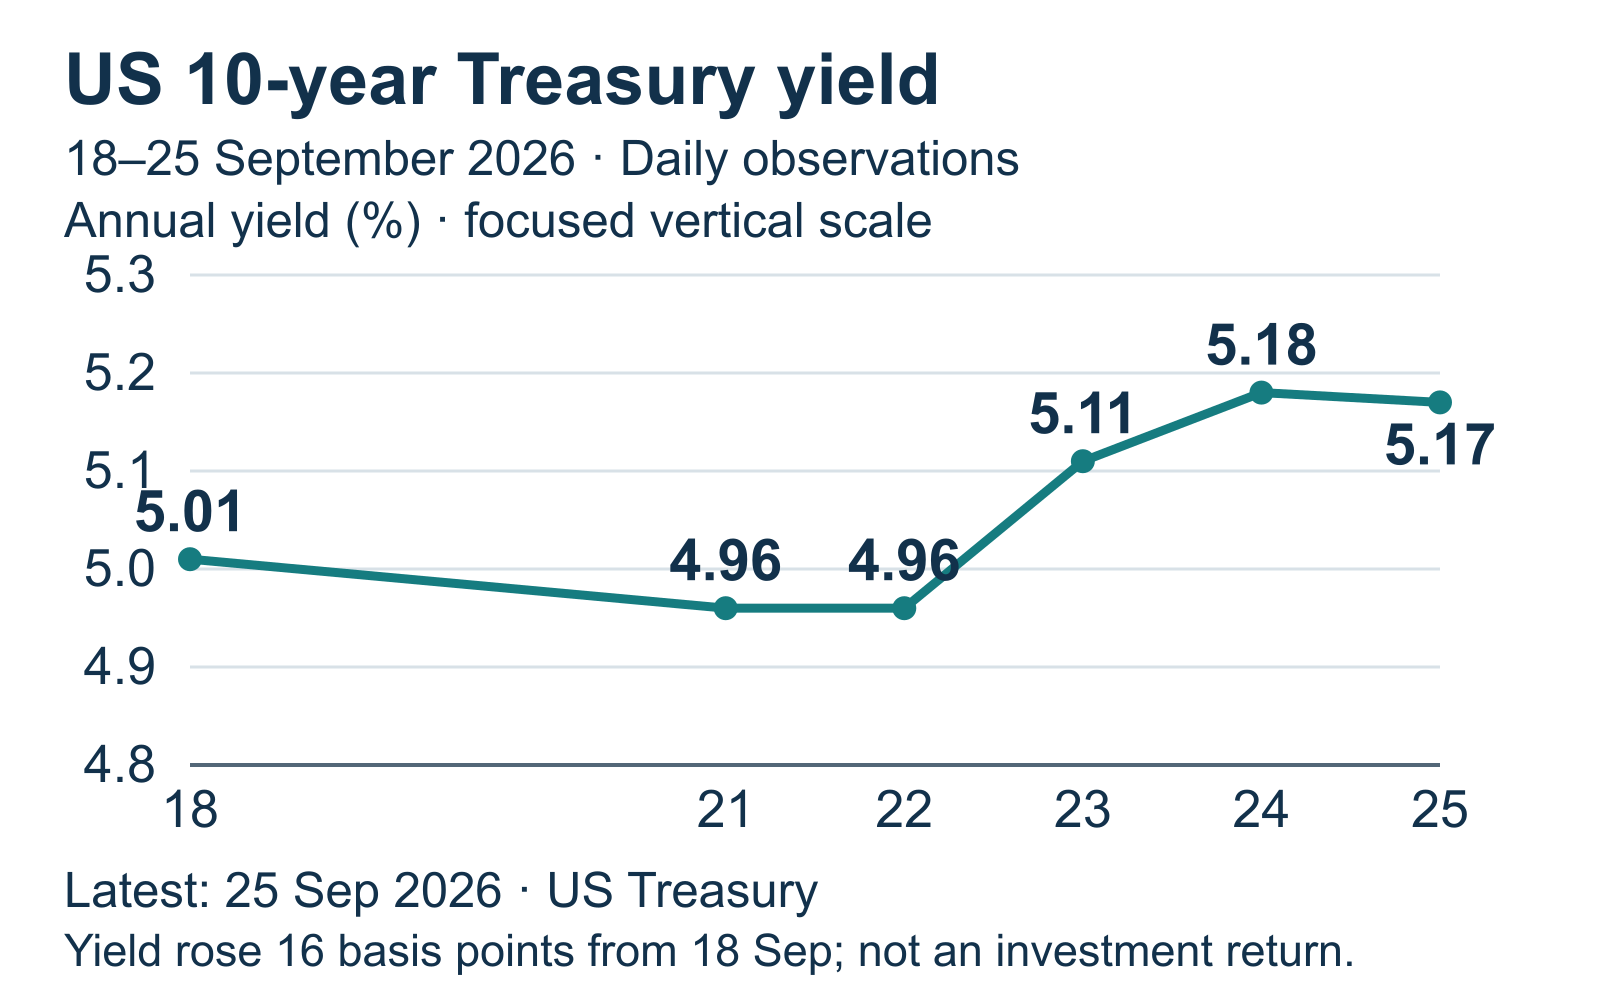
- JAV 10 m. pajamingumas5,17 %Rugsėjo 25 d.; nuo rugsėjo 18 d. +0,16 procentinio punkto. Ne savaitės grąža.
- Prancūzijos 10 m. pajamingumas4,63 %Rugsėjo 25 d. TEC10; nuo rugsėjo 18 d. +0,16 procentinio punkto.
- Euras JAV dolerio atžvilgiu−0,50 %ECB orientaciniai rugsėjo 18–25 d. kursai: nuo 1,1460 iki 1,1403 USD už EUR.
Stipresnė ekonomika dar nereiškia lengvesnės savaitės portfeliui
JAV akcijos savaitę užbaigė aukščiau, nors skolinimasis brango. Nuo rugsėjo 18 iki 25 d. didžiųjų JAV bendrovių „S&P 500“ indeksas pakilo 1,21 %, o daug technologijų bendrovių apimantis „Nasdaq Composite“ – 2,06 %. Tai kainų pokyčiai JAV doleriais, be dividendų ir valiutos poveikio. Jie rodo, kad didesnis obligacijų pajamingumas nesustabdė akcijų augimo, tačiau nepasako, kad visų bendrovių padėtis vienodai gera.
Geros ekonomikos naujienos šią savaitę turėjo ir kitą pusę. Didesnė paklausa padeda įmonėms parduoti, tačiau kartu gali palaikyti kainų augimą ir brangesnį skolinimąsi. Investuotojui todėl neužtenka vien žinios, kad verslas plečiasi. Svarbu, kiek papildomų pajamų lieka sumokėjus už paskolas, energiją ir darbuotojų darbą. Šis skirtumas padeda suprasti, kodėl ta pati naujiena vienoms portfelio dalims palanki, o kitoms kelia riziką.
Savaitės eiga nebuvo tiesi. Pirmadienį ir antradienį JAV 10 metų iždo obligacijų pajamingumas siekė 4,96 %. Trečiadienį, rugsėjo 23 d., paskelbti stipresni JAV ir euro zonos verslo apklausų rezultatai; ilgasis JAV pajamingumas tądien pakilo iki 5,11 %. Ketvirtadienį jis didėjo toliau, o penktadienį baigė savaitę ties 5,17 %. Duomenys ir obligacijų pokytis dera su brangesnio finansavimo tema, tačiau vien jų sutapimas neįrodo, kad visas judėjimas kilo dėl vienos apklausos.
Pajamingumas susieja obligacijos kainą su sutartais mokėjimais ir terminu. Didesnis reikalaujamas pajamingumas paprastai mažina jau išleistos fiksuotų palūkanų obligacijos kainą; tai nėra per savaitę uždirbta grąža.
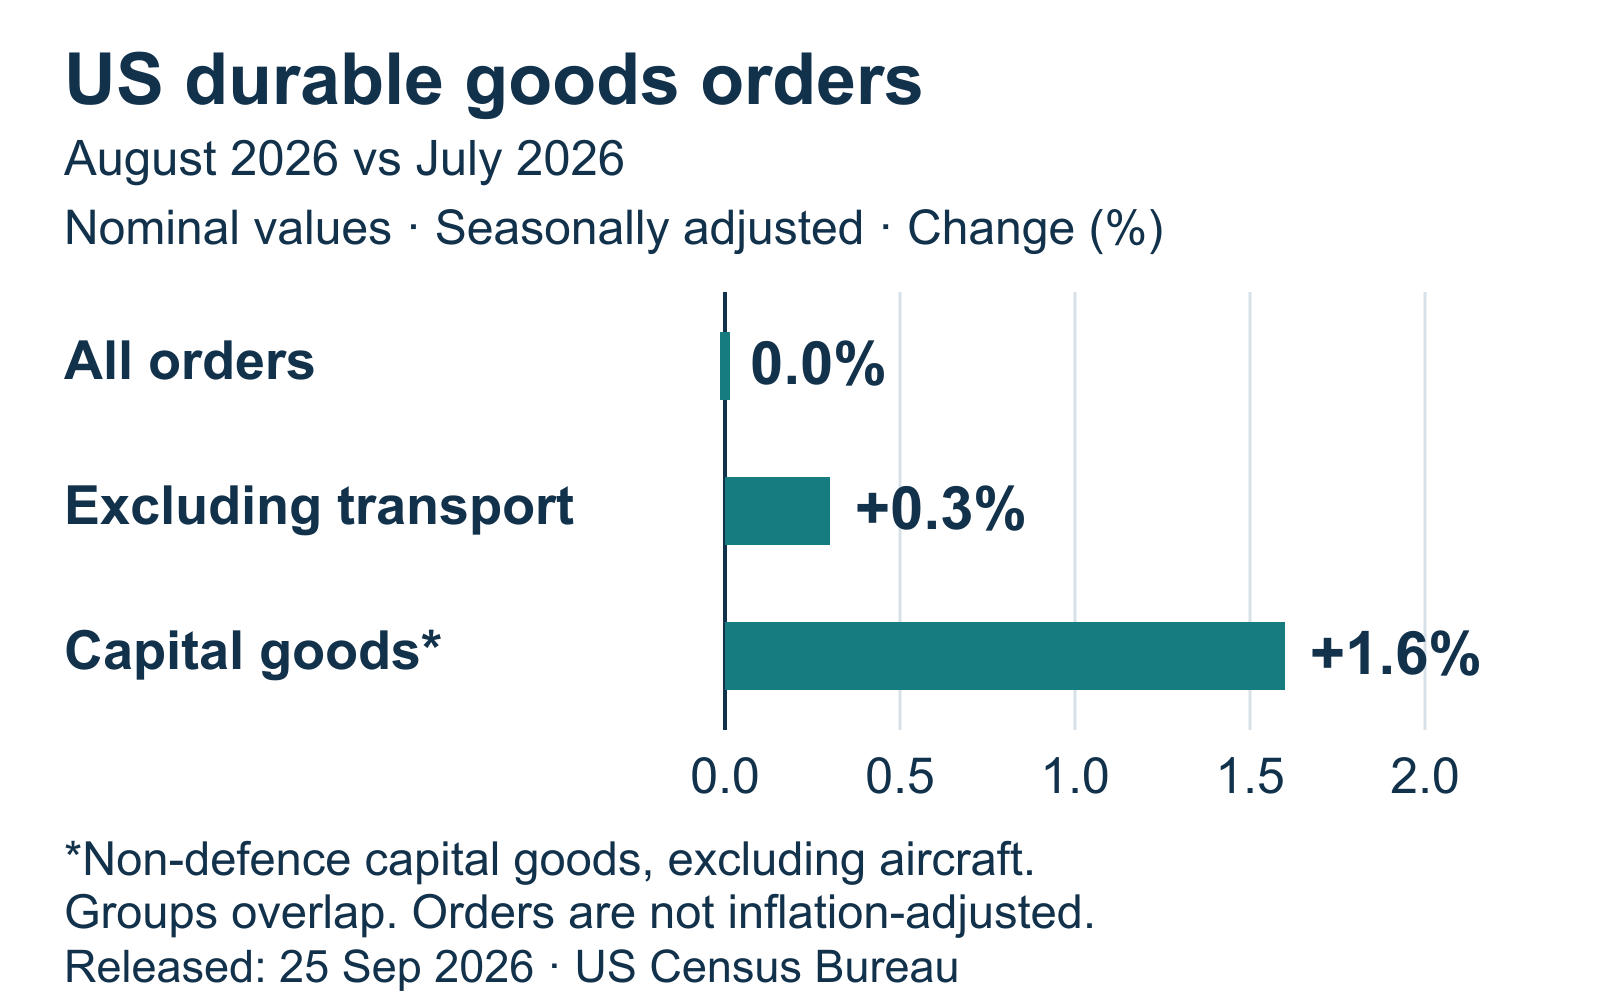
Penktadienį paaiškėjo, kad verslo ir vartotojų padėtis skiriasi. JAV rugpjūčio bendri ilgalaikių prekių užsakymai beveik nepakito, tačiau įrangos užsakymų segmentas augo. Rugsėjo vartotojų apklausa tuo pat metu rodė prastesnes nuotaikas ir didesnį laukiamą kainų augimą. Įmonės dar planuoja investuoti, o pirkėjai jau atsargiau žiūri į savo galimybes. Ar jų nerimas virsta mažesniais pirkiniais, turės parodyti faktinės išlaidos.
Prekybos politikoje atsirado atsveriantis veiksnys. Penktadienį paskelbta apie JAV ir Kinijos sutartas rekomendacijas daliai prekių taikyti palankesnius muitus. Tai galimybė sumažinti importuotojų sąnaudas, o ne įrodymas, kad prekybos ginčai baigėsi. Energijos pasiūlai taip pat reikia realių tiekimų, ne vien diplomatinių pareiškimų. Todėl geresnės prekybos perspektyvos kol kas nepanaikina didesnių palūkanų ir degalų kainų rizikos.
Portfelyje tai skiria skirtingus rizikos šaltinius. Pramonės įrangos tiekėjams svarbi paklausa, įsiskolinusioms bendrovėms – refinansavimo kaina, ilgoms obligacijoms – pajamingumo kryptis. Euras pagal Europos Centrinio Banko orientacinį kursą per savaitę susilpnėjo dolerio atžvilgiu maždaug 0,50 %, todėl neapdraustų dolerinių investicijų vertę eurais palaikė valiutos pokytis. Energijoje žalios naftos ir paruoštų degalų atsargų vaizdas išliko skirtingas. Toliau svarbiausia stebėti faktines vartojimo kainas ir išlaidas, darbo rinką bei įmonių gebėjimą užsakymus paversti pinigais.
Stiprėjant verslo aktyvumui, JAV 10 metų pajamingumas pasiekė 5,17 %
Didesnis pajamingumas naujam obligacijų pirkėjui siūlo patrauklesnį pajamų atskaitos tašką, bet senų obligacijų turėtojui gali reikšti kainos spaudimą. Rugsėjo 18–25 d. JAV 10 metų iždo obligacijų pajamingumas pakilo nuo 5,01 iki 5,17 %. Trumpesnio, dvejų metų, termino pokytis buvo mažesnis: nuo 4,76 iki 4,81 %. Tai rinkos pajamingumai, o ne naujas centrinio banko palūkanų sprendimas ar savaitinė obligacijų grąža.
? Obligacijų pajamingumas: ką jis rodo?
Jis susieja obligacijos kainą su jos sutartais mokėjimais ir terminu. Kai reikalaujamas pajamingumas didėja, jau išleistos fiksuotų palūkanų obligacijos kaina paprastai mažėja; 5,17 % nėra per savaitę uždirbta grąža ir ne obligacijų fondo pažadas.
Ekonomikos silpnumas šią savaitę nebuvo akivaizdus palengvėjimo šaltinis. Trečiadienį paskelbtas preliminarus rugsėjo bendras JAV pirkimo vadybininkų indeksas (angl. Purchasing Managers’ Index, PMI) padidėjo iki 58,4 punkto nuo 56,0 rugpjūtį. Tai palanku įmonių pardavimų perspektyvai, tačiau apklausa kartu rodė spartesnį sąnaudų brangimą. Auganti paklausa gali padėti kelti kainas, bet ne kiekviena įmonė gali visą papildomą sąskaitą perkelti klientui.
? Pirkimo vadybininkų indeksas: kaip skaityti 58,4?
Apklausa apibendrina įmonių atsakymus apie veiklos pokytį nuo ankstesnio mėnesio. Reikšmė virš 50 punktų paprastai rodo plėtrą, žemiau 50 – traukimąsi; 58,4 nėra ekonomikos augimas procentais, o preliminarus rezultatas dar gali būti patikslintas.
Brangesnis finansavimas ypač svarbus dirbtinio intelekto infrastruktūrai. Debesijos paslaugų bendrovė „Akamai“ rugsėjo 24 d. paskelbė apie dirbtinio intelekto kūrėjos „Anthropic“ 11,6 mlrd. JAV dolerių įsipareigojimą per septynerius metus. Sutartis pasirašyta rugsėjo 18 d.; mokėjimai priklauso nuo paslaugų teikimo ir kitų sutarties sąlygų. Tai būsimos paklausos pagrindas, ne jau gautos pajamos ar uždirbtas pelnas.
Augimui reikės ir didelių išlaidų. „Akamai“ susijusias investicijas vertina maždaug 5,5 mlrd. dolerių, o vien 2026 m. investicijų prognozę didina apie 1,7 mlrd. dolerių, nekeisdama tų metų pajamų prognozės. Šių sumų skirtumas nėra pelnas: skiriasi jų laikotarpiai ir neįtrauktos visos veiklos išlaidos. Įrangos tiekėjams tai galimybė, infrastruktūros savininkams – finansavimo ir vykdymo rizika. Todėl svarbu stebėti paslaugų paleidimą, faktines investicijas ir pinigų srautą, o ne vien sutarties dydį.
Ilgo termino obligacijų fondai ir bendrovės, kurių didžioji laukiamo pelno dalis dar tolimoje ateityje, jautriau reaguoja į didesnį pajamingumą. Įrangos gamintojams stipri paklausa gali padėti, o daug skolų turinčioms nekilnojamojo turto bendrovėms naujos paskolos gali brangti. Galimybė – atsargiai atskirti geresnes būsimas palūkanų pajamas nuo kainos svyravimo rizikos. Artimiausias patikrinimas bus rugsėjo 30 d. skelbiami JAV rugpjūčio kainų ir vartojimo duomenys: svarbu, ar stiprumą palaiko didesnis pirkinių kiekis, ar pirmiausia didesnės kainos.
Jūsų investicijoms
Aptarkime jūsų portfelį


Verslas investuoja, bet nuo užsakymo iki pelno lieka ilgas kelias
Penktadienio JAV užsakymų antraštė buvo rami, bet jos sudėtis investuotojui pasakė daugiau. Rugpjūčio naujų ilgalaikių prekių užsakymų suma siekė 338,6 mlrd. JAV dolerių ir beveik nepasikeitė nuo liepos. Tačiau negynybinių kapitalo prekių, išskyrus orlaivius, užsakymai padidėjo 1,6 %. Šis segmentas padeda vertinti verslo įrangos paklausą, o ne visas investicijas ar vien dirbtinio intelekto plėtrą.
? Kapitalo prekių užsakymai: ko šis rodiklis nepasako?
Kapitalo prekės yra įranga ir kitos gamybai naudojamos priemonės; gynybos ir orlaivių užsakymų atmetimas sumažina didelių pavienių sandorių įtaką. Sumos pakoreguotos pagal sezoniškumą, bet ne kainas, o užsakymas dar nėra pristatymas ar pelnas; naujų užsakymų duomenys neapima puslaidininkių gamybos.
Namų ūkiai tuo pat metu jautėsi prasčiau. Mičigano universiteto galutinis rugsėjo vartotojų pasitikėjimo indeksas sumažėjo iki 48,1 punkto nuo 51,7 rugpjūtį. Vienų metų infliacijos lūkesčiai padidėjo nuo 4,0 iki 4,6 %. Tai žmonių atsakymai apie laukiamas kainas, ne jau išmatuota infliacija. Nuotaikos gali keisti sprendimą pirkti, bet šis tyrimas pats savaime neįrodo, kad mažmenininkų pardavimai jau sumažėjo.
Pramonės įrangos ir automatikos tiekėjams didesni užsakymai yra galimybė. Nebūtinų pirkinių pardavėjams ir vartojimo kreditų teikėjams svarbiau, ar klientai pajėgs mokėti. Pagrindinė rizika abiem pusėms – tikėtis, kad užsakymų knyga ar apklausos nuotaika savaime virs konkrečiu pelno pokyčiu. Artimiausi vartojimo išlaidų duomenys ir įmonių rezultatų aptarimai parodys, kiek paklausos liko po kainų ir finansavimo poveikio.

Profesionalus portfelio valdymas
Rinkos keičiasi kas savaitę. Portfelio strategija neturėtų keistis su kiekviena antrašte.
Portfelio valdymas rinkos informaciją paverčia nuosekliu procesu: stebime riziką ir koncentraciją, o sprendimus priimame pagal sutartą strategiją, ne pagal naujausią rinkos judėjimą.
Europoje verslas stiprėja, tačiau skolos taip pat brangsta
Euro zonos rugsėjo verslo signalas pagerėjo, todėl jos negalima nurašyti kaip visur silpnėjančios rinkos. Rugsėjo 23 d. paskelbtas preliminarus bendras pirkimo vadybininkų indeksas padidėjo iki 53,1 punkto nuo galutinės rugpjūčio 52,0 reikšmės. Tai rodo spartesnę apklausos fiksuojamą plėtrą, o ne tokio dydžio bendrojo vidaus produkto augimą. Kartu paspartėjo įmonių nurodomas sąnaudų ir pardavimo kainų didėjimas.
Brangesnis finansavimas nėra tik JAV istorija. Prancūzijos iždo skelbiamas 10 metų obligacijų pajamingumo rodiklis rugsėjo 18–25 d. pakilo nuo 4,47 iki 4,63 %. Tai 0,16 procentinio punkto pokytis. Jo nepakanka visą kilimą priskirti vien Prancūzijos politikai, bet jis rodo didesnę rinkos reikalaujamą grąžą už skolinimą valstybei. Įmonių paskolų kaina priklauso ir nuo jų pačių rizikos, todėl valstybės pajamingumas nėra kiekvieno verslo mokamos palūkanos.
Geresnio mėnesio dar neužtenka stipriems metams. Ekonominio bendradarbiavimo ir plėtros organizacija rugsėjo 23 d. euro zonai prognozavo po 1,0 % realų augimą 2026 ir 2027 metais. Organizacija taip pat perspėjo dėl investicijų į dirbtinį intelektą, vis labiau priklausančių nuo išorinio finansavimo: jei lauktas atsipirkimas nepasitvirtins, nuostolius gali patirti ir akcijų, ir skolų turėtojai. Tai rizikos scenarijus, ne jau įvykęs nuosmukis.
Europos pramonės bendrovėms gerėjanti veikla gali padėti panaudoti turimus pajėgumus. Įmonėms, turinčioms daug skolų ar didelę energijos sąskaitą, pajamų pagerėjimą gali atsverti išlaidos. Euro investuotojui svarbi ir valiuta: rugsėjo 18–25 d. ECB orientacinis kursas pasikeitė nuo 1,1460 iki 1,1403 dolerio už eurą. Kai aktyvo vertė doleriais nekinta ir valiuta neapdrausta, toks dolerio sustiprėjimas jo vertę eurais padidina maždaug 0,50 %. Tai valiutos poveikio pavyzdys, ne JAV akcijų savaitės grąža.
Galimybė slypi bendrovėse, kurių reali paklausa gerėja greičiau negu sąnaudos. Rizika – vieną geresnę apklausą laikyti visos Europos pelno lūžiu arba pamiršti valiutos apsidraudimą. Kiti galutiniai verslo apklausų rezultatai ir įmonių maržos padės atskirti tvaresnį pagerėjimą nuo vieno mėnesio atokvėpio.
JAV ir Kinijos prekybos žingsnis teikia vilties, bet sąskaitų dar nemažina
Prekybos naujiena suteikė atsvarą nerimui dėl didesnių išlaidų. Rugsėjo 25 d. Baltieji rūmai paskelbė apie sutartas rekomendacijas palankiau apmokestinti muitais po 30 mlrd. JAV dolerių vertės nejautrių prekių kiekviena kryptimi. Tai numatoma prekių aprėptis, ne tiek pat sutaupytų muitų. Dokumente retųjų žemių ir kitų svarbių mineralų tiekimo sunkumai tebebuvo įvardyti kaip sprendžiama problema.
Mažesni muitai, jei būtų įgyvendinti, sumažintų dalies importuojamų prekių savikainą. JAV vartojimo prekių pardavėjai galėtų daugiau sutaupyti arba pasiūlyti mažesnę kainą klientui. Žemės ūkio eksportuotojams svarbesnė galimybė lengviau pasiekti pirkėjus. Tačiau automobilių ir elektronikos gamintojams tarifų palengvinimo gali neužtekti, jei trūksta gamybai reikalingų medžiagų.
Šios naujienos vertė priklausys nuo įgyvendinimo. Paskelbtos rekomendacijos dar nėra visiems galiojančios mažesnių muitų taisyklės. Artimiausias signalas – konkretūs prekių sąrašai, tarifai, įsigaliojimo datos ir realus tiekimas. Kol jų nėra, prekybos susitarimo perspektyva gali gerinti lūkesčius, bet jos dar negalima įrašyti į bendrovių uždirbtą pelną.
Daugiau žalios naftos dar nereiškia gausių degalų atsargų
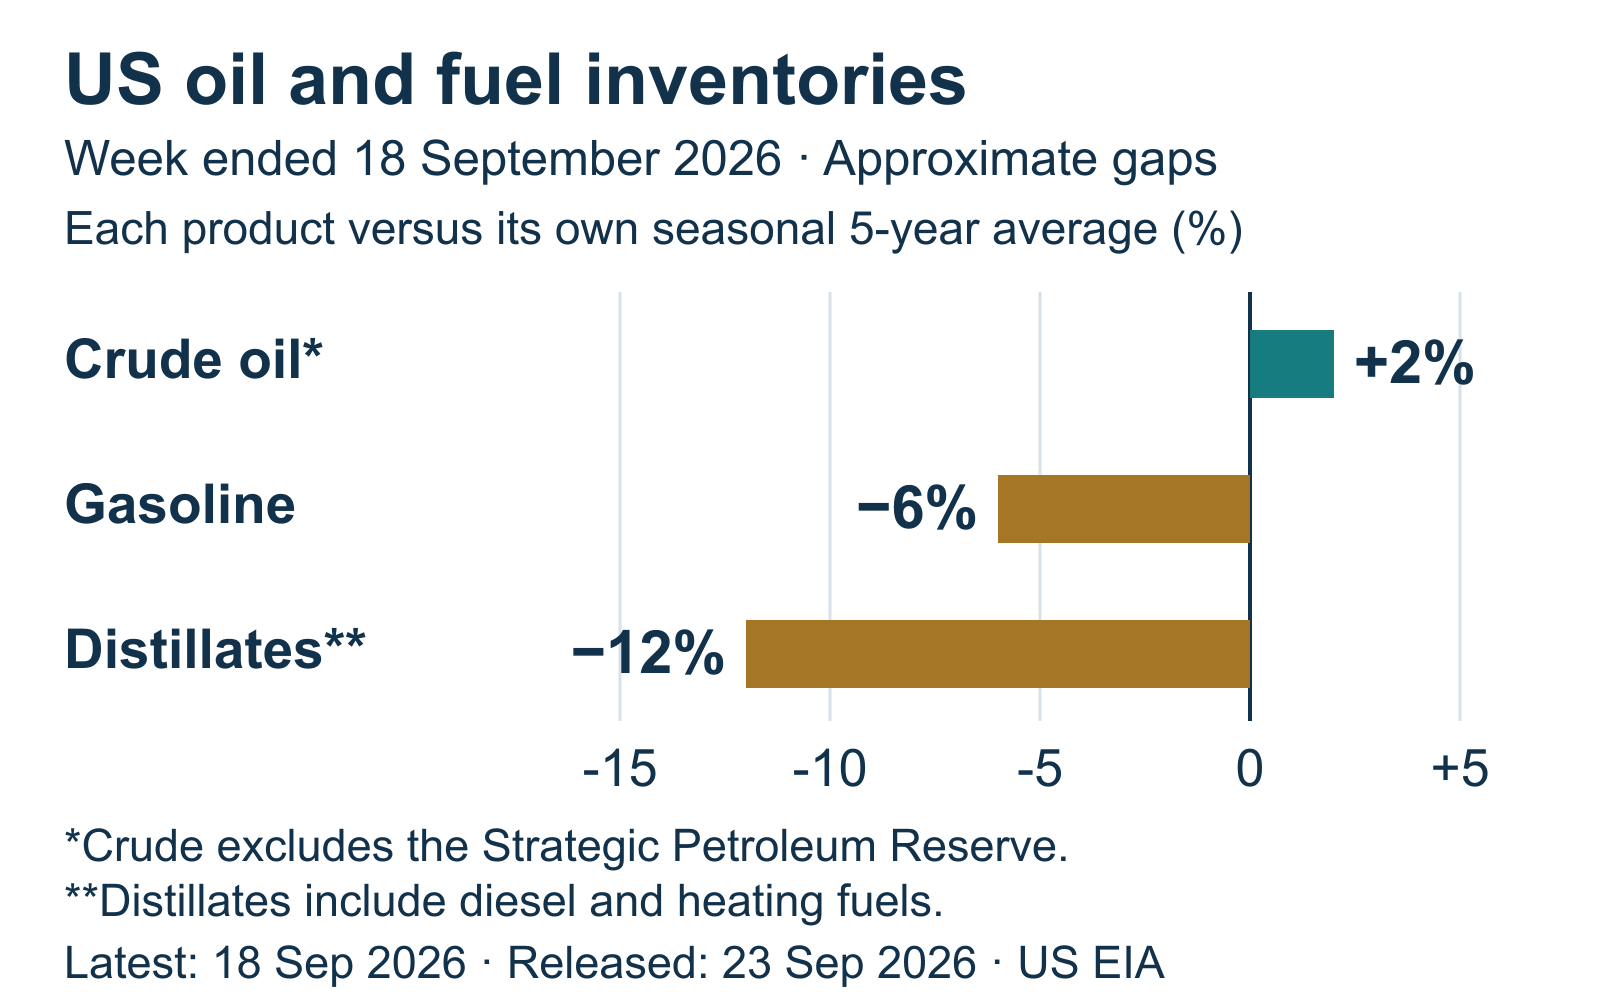
Energijos riziką verta vertinti pagal konkretų produktą. Rugsėjo 23 d. paskelbtoje JAV energetikos informacijos administracijos suvestinėje komercinės žalios naftos atsargos buvo apie 2 % didesnės už savo sezoninį penkmečio vidurkį. Tačiau benzino atsargos nuo savo vidurkio atsiliko apie 6 %, o distiliatų – apie 12 %. Duomenys apima savaitę iki rugsėjo 18 d.; tai naujausi iki apžvalgos ribos prieinami savaitiniai duomenys, ne penktadienio atsargų matavimas.
? Distiliatai ir sezoninis vidurkis: ką lyginame?
Distiliatai apima dyzeliną ir šildymo kurą, todėl visas rodiklis nėra vien dyzelino atsargos. Kiekviena produktų grupė lyginama su savo ankstesnių penkerių metų to paties metų laiko vidurkiu; 12 % atotrūkis nėra savaitinis atsargų sumažėjimas.
Diplomatija šio skirtumo akimirksniu nepanaikina. Rugsėjo 25 d. JAV pranešime nurodyta, kad prezidentas paragino Kiniją didinti naftos produktų gamybą, tačiau nepateiktas sutartas papildomo tiekimo kiekis. Rinkai svarbu, kada kuras iš tikrųjų pasieks pirkėjus. Vien didesnis žalios naftos kiekis ar politinis raginimas dar negarantuoja mažesnės vežėjo sąskaitos.
Perdirbėjams produktų pasiūlos įtampa gali būti palanki, bet jų pelnas priklauso ir nuo žaliavos, energijos bei remonto išlaidų. Transporto ir logistikos bendrovėms brangesni degalai mažina pelną, jeigu jos negali greitai pakeisti klientų tarifų. Taigi viename energijos sektoriuje galima turėti labai skirtingų investicijų: į žaliavos gavybą, jos perdirbimą arba galutinį vartotoją.
Galimybė investuotojui – atskirti naftos gavybą, perdirbimą ir degalų vartotojus, o ne visą grandinę vertinti vienodai. Rizika – iš atsargų skirtumo išvesti neišvengiamą kainų kilimą: paklausa, importas ir gamyba gali keistis. Rugsėjo 30 d. suvestinėje bus svarbu, ar kartu atsigauna benzino bei distiliatų atsargos. Vien didesnis žalios naftos kiekis šio klausimo neatsakys.
Stebėkime ne tik augimą, bet ir tai, kiek jo lieka investuotojui
Savaitė nepatvirtino paprastos išvados, kad stipri ekonomika vienodai palanki visoms investicijoms. Verslo aktyvumas ir įrangos užsakymai palaiko pajamų galimybę, o didesnis ilgalaikis pajamingumas ir nevienodos energijos atsargos kelia išlaidų riziką. Silpnesnės vartotojų nuotaikos yra perspėjimas, bet dar ne faktinio vartojimo nuosmukio įrodymas. Portfelio atsparumą lemia skirtumai: obligacijų terminas, bendrovių skolos, gebėjimas išlaikyti pelną ir neapdraustos valiutos dalis.
Artimiausią savaitę išvadą tikrins trys signalai. Rugsėjo 30 d. JAV rugpjūčio vartojimo ir kainų duomenys parodys, ar daugiau perkama ir kiek išleidžiama dėl brangimo. Tą pačią dieną degalų atsargų ataskaita padės įvertinti tiekimo įtampą. Spalio 2 d. JAV rugsėjo darbo rinkos ataskaita parodys, ar ekonomikos atsparumą palaiko darbuotojų skaičius ir darbo pajamos. Šie paskelbimai dar ateityje; jų rezultatų ši apžvalga nenuspėja.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, ne individuali investavimo rekomendacija. Investicijų vertė ir pajamos gali mažėti; ankstesni rezultatai ir prognozės negarantuoja būsimos grąžos.





