Šiandien · Rinkų apžvalga
Naftos kainos prognozė kyla, pirkimai atsigauna lėtai
Spalio 6 d. JAV energetikos informacijos administracija pakėlė metų pabaigos naftos kainos prognozę: transporto įmonėms išlieka brangaus kuro rizika. Tą pačią dieną JAV obligacijų pajamingumas sumažėjo, o euro zonos rugpjūčio mažmeninės prekybos duomenys parodė tik menką atsigavimą. Įmonių pelnui svarbu, ar silpnas pardavimų augimas leis padengti didesnes išlaidas.
Apžvelgiamas laikotarpis: 2026-10-07Informacija iki 5 min. skaitymo
Naujas EIA vertinimas numato brangesnę naftą metų pabaigoje, o euro zonos mažmeninės prekybos leidinys rodo tik menką atšokimą po liepos kritimo. JAV obligacijų pajamingumas, priešingai nei ankstesnę sesiją, sumažėjo.
Naftos pasiūla priklauso ne vien nuo paskelbtų planų: svarbu, ar rezervai ir Artimųjų Rytų eksportas iš tikrųjų pasiekia pirkėjus. Įmonių pelną lemia ir galimybė didesnes išlaidas perkelti klientams.
Šiandien
Kas įvyko
Naftos prognozė padidinta, bet naujas rezervų planas joje dar neįvertintas
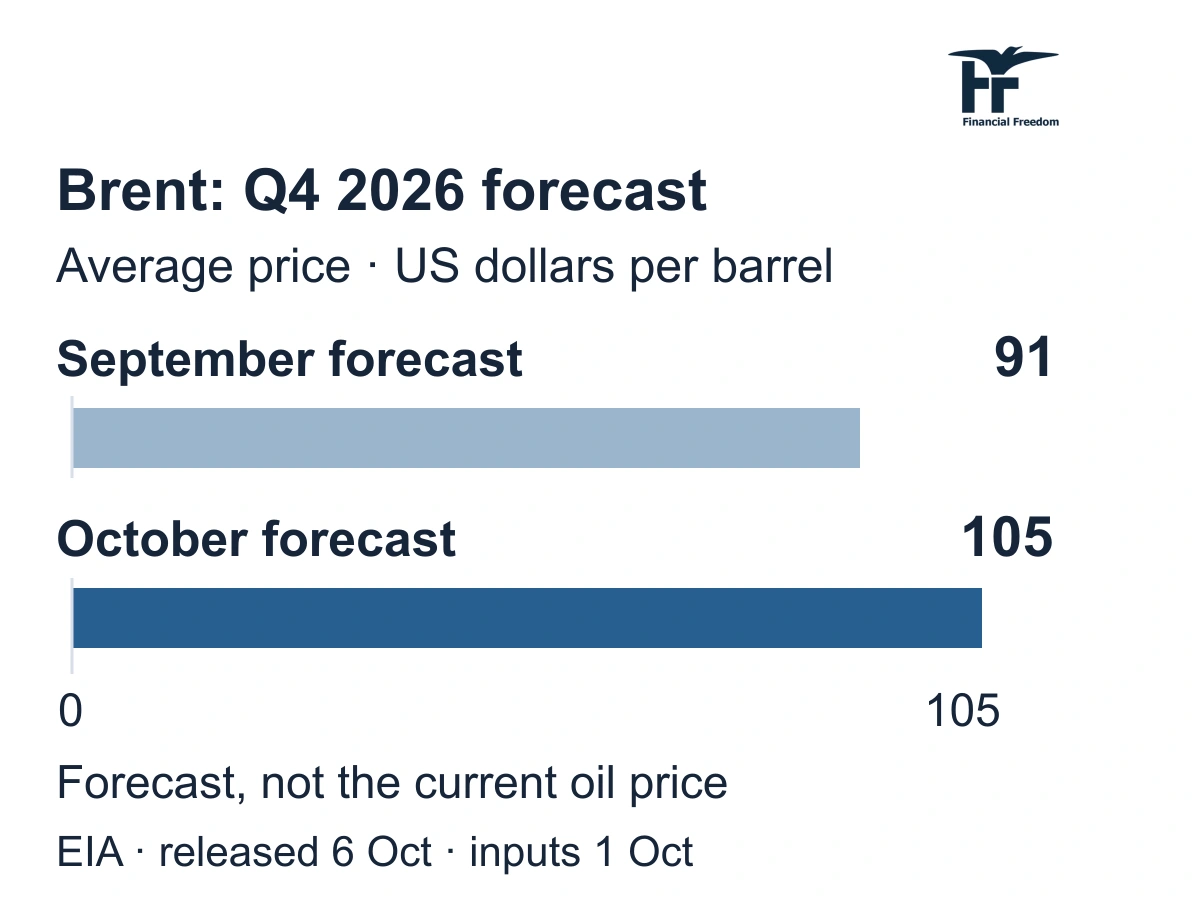
Spalio 6 d. JAV energetikos informacijos administracija (EIA) pakėlė 2026 m. ketvirtojo ketvirčio vidutinės Brent naftos kainos prognozę nuo 91 iki 105 JAV dolerių už barelį. Tai maždaug 15,4 % didesnė prognozė tam pačiam laikotarpiui. Agentūra tikisi, kad naftos tiekimas iš Artimųjų Rytų didės, tačiau jo apribojimai per šį ketvirtį dar neišnyks.
Kodėl didesnis tiekimas nebūtinai reiškia greitai atpigsiančius degalus? EIA vertinimu, naftos atsargos tebemažėja, o dyzelino trūkumas skatina perdirbimo įmones ieškoti daugiau žaliavos. Kol transportavimo keliai riboti, atskiri papildomi kroviniai gali tik sumažinti trūkumą, o ne iškart sugrąžinti rinką į įprastą padėtį.
Tačiau naujos prognozės duomenys užbaigti spalio 1 d. Joje dar neįvertintas papildomas Didžiojo septyneto (G7) spalio 2 d. plano poveikis: šalys įsipareigojo koordinuotai išleisti 100 mln. barelių naftos ir naftos produktų atsargų per keturis mėnesius. Tai planuojamas tiekimas, ne patvirtinimas, kad visas kiekis jau pasiekė rinką. Faktinis pristatymo tempas gali pakeisti EIA numatytą pasiūlos ir paklausos santykį.
? Brent prognozė: ką reiškia šis palyginimas?
Brent yra tarptautinei naftos rinkai svarbi atskaitos rūšis; čia lyginamos dviejų leidimų prognozės tam pačiam spalio–gruodžio kainos vidurkiui, o ne dienos kainos. Pokytis apskaičiuotas nuo ankstesnių 91 JAV dolerio, naudojant suapvalintas EIA reikšmes. Agentūros prognozė nėra nei dabartinė sandorio kaina, nei garantuotas būsimas rezultatas.
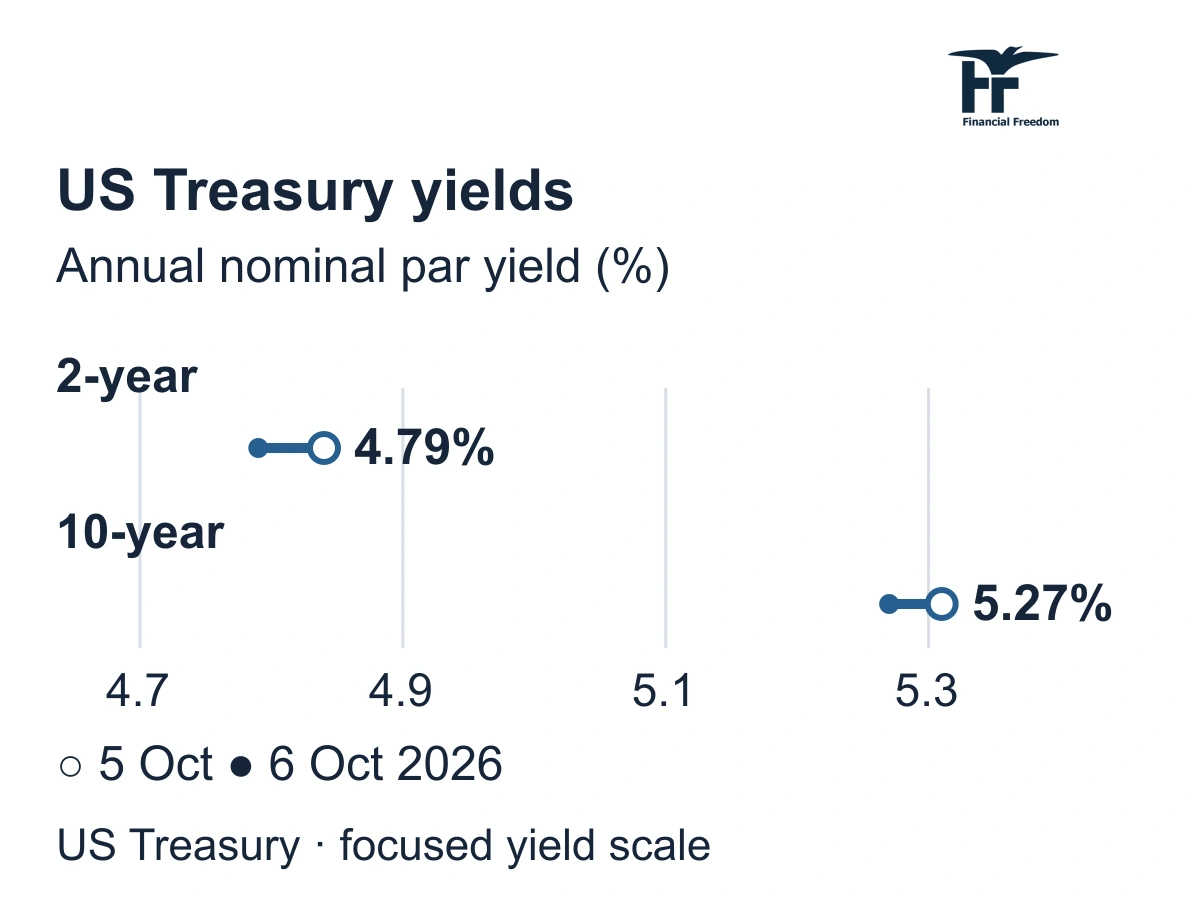
JAV 10 metų obligacijų pajamingumas sumažėjo iki 5,27 %
Spalio 6 d. JAV iždo 10 metų obligacijų metinis pajamingumas sumažėjo nuo 5,31 iki 5,27 %. Dvejų metų pajamingumas krito nuo 4,84 iki 4,79 %, o 30 metų nuo 5,66 iki 5,64 %. Taigi rinkoje naujai perkamų JAV valstybės obligacijų pajamingumas buvo šiek tiek mažesnis negu pirmadienį.
Šio pokyčio mastą padeda suprasti penktadienio palyginimas: spalio 2 d. 10 metų pajamingumas siekė 5,28 %, beveik tiek pat kiek antradienį. Tai nedidelis svyravimas, o ne pakankamas pagrindas skelbti, kad prasidėjo ilgalaikis skolinimosi kainos mažėjimas.
? Obligacijų pajamingumas: ką jis rodo?
JAV iždas šias orientacines metines reikšmes apskaičiuoja iš rinkos kainų, atskirai kiekvienam likusiam terminui. Keturi baziniai punktai yra 0,04 procentinio punkto; tai nėra obligacijų fondo grąža ar Federalinės rezervų sistemos nustatytų palūkanų sumažinimas.
Jūsų investicijoms
Aptarkime jūsų portfelį


Euro zonos pirkimai po liepos kritimo atsitiesė tik nežymiai
Spalio 6 d. Eurostat paskelbė, kad rugpjūtį euro zonos mažmeninės prekybos apimtis padidėjo 0,1 %, palyginti su liepa, kai ji buvo sumažėjusi 0,6 %. Toks atšokimas nekompensavo ankstesnio mėnesio praradimo. Tai faktinis prekių pardavimo apimties rodiklis, papildantis ankstesnius silpnesnės Europos pramonės signalus.
Po bendru rezultatu slepiasi skirtinga padėtis: ne maisto prekių, išskyrus automobilių degalus, apimtis padidėjo 0,5 %, o degalų pardavimas specializuotose parduotuvėse sumažėjo 1,9 %. Vien energijos kainų pokyčio neužtenka paaiškinti viso vartojimo. Vienų prekių pirkimas didėjo, kitų kiekis mažėjo, todėl vienoda išvada visiems mažmenininkams netiktų.
? Mažmeninės prekybos apimtis: kuo ji skiriasi nuo pajamų?
Rodiklis matuoja pardavimus pašalinus kainų pokyčio įtaką, o šis mėnesinis palyginimas pakoreguotas pagal sezoniškumą ir kalendorių. Jis neparodo įmonių pelno ir neapima visų gyventojų perkamų paslaugų. Didesnės kainos gali didinti pinigines pajamas net tada, kai parduotų prekių kiekis mažėja.
Profesionalus portfelio valdymas
Portfeliui reikia plano, ne skubos.
Aptarkime tavo tikslus, priimtiną riziką ir investavimo laiką. Sužinosi, kaip būtų sudaromas ir prižiūrimas tavo portfelis.
Pirmas pokalbis nemokamas ir neįpareigoja.
Šiandien
Kas svarbu dabar
Transporto sąnaudos ir naftos gavybos pajamos gali judėti priešingai
Oro vežėjų bei kelių transporto bendrovių akcijoms svarbu, kiek kuro išlaidos sumažins pelną ir kokią jų dalį pavyks perkelti bilietų ar pervežimo užsakovams. Naftos gavybos įmonių pajamoms aukštesnė realizavimo kaina gali padėti, jei jos gali išgauti ir pristatyti produkciją. Apsidraudimo sutartys ir parduotas kiekis lemia, kaip greitai naftos kainų pokytis pasiekia kiekvienos bendrovės rezultatus.
Vartojimo bendrovėms reikia pirkėjų, ne vien aukštesnių kainų
Ne maisto prekių prekybininkams didėjantis parduodamas kiekis suteikia daugiau galimybių padengti pastovias parduotuvių ir logistikos išlaidas. Degalų pardavėjams mažesnį kiekį gali atsverti didesnė piniginė apyvarta, tačiau pelnui svarbi skirtumo tarp pirkimo ir pardavimo kainų dinamika. Europos vartojimo prekių gamintojams lieka rizika, kad būtinųjų šeimos išlaidų augimas apribos kitus pirkinius. Bendras menkas atsigavimas kol kas nesuteikia plataus pardavimų augimo pagrindo visam sektoriui.
Stipresnis euras padeda importuotojui, bet mažina dolerinio turto vertę eurais
Spalio 6 d. Europos Centrinio Banko atskaitos kursas buvo 1,1269 JAV dolerio už eurą, palyginti su 1,1204 spalio 5 d. Stipresnis euras švelnina doleriais apmokamos naftos kainą euro importuotojui. Tačiau euro investuotojo neapdrausto dolerinio turto vertė dėl valiutos pokyčio mažėja, jeigu to turto kaina doleriais nekinta. Todėl JAV obligacijos kainos padidėjimas ir jos vertės eurais pokytis gali skirtis.
? ECB atskaitos kursas: kaip jį skaityti?
Skaičius rodo, kiek JAV dolerių tenka vienam eurui; jo didėjimas reiškia stipresnį eurą. Tai informacinis dienos kursas, ne konkretaus sandorio kaina. Jo fiksavimo laikas nesutampa su JAV biržų uždarymu, todėl vien šiais kursais negalima tiksliai perskaičiuoti tos sesijos akcijų grąžos.
Obligacijų turėtojui ir būsimam skolininkui poveikis skiriasi. Kai rinkos pajamingumas mažėja, jau turimų fiksuotų palūkanų obligacijų kainos paprastai didėja; ilgo termino JAV obligacijos gali reaguoti stipriau. Daug skolų turinčių nekilnojamojo turto bendrovių akcijoms svarbi kita galimybė: mažesnės refinansavimo išlaidos. Vis dėlto bendrovės mokamos palūkanos dar priklauso nuo jos kredito rizikos. Keturių bazinių punktų dienos pokytis nepakeičia esamos paskolos sutarties. Jei infliacijos ar skolininko rizikos vertinimas pablogėtų, šis palengvėjimas galėtų išnykti.
Šiandien
Ko laukiame
Spalio 7 d. 09:00 Lietuvos laiku numatytas Vokietijos statistikos tarnybos Destatis rugpjūčio gamybos leidinys. Ar jau pagamintos produkcijos apimtis patvirtins silpnus užsakymų duomenis, ar ankstesni kontraktai palaikė gamyklų darbą?
Spalio 7 d. 17:30 Lietuvos laiku JAV energetikos informacijos administracija numato skelbti savaitinę naftos ataskaitą už savaitę iki spalio 2 d. Ar JAV naftos ir naftos produktų atsargos rodo didėjantį trūkumą, ar padėtis stabilizuojasi? Tai JAV, ne viso pasaulio atsargų matas.
Spalio 7 d. 21:00 Lietuvos laiku bus skelbiamas Federalinės rezervų sistemos rugsėjo 15–16 d. posėdžio protokolas. Jame svarbu, kaip buvo vertinama kainų kilimo ir ekonomikos sulėtėjimo rizika; tai ankstesnio posėdžio aptarimas, ne naujas sprendimas pagal spalio naujienas.
Spalio 8 d. Europos Centrinis Bankas numato paskelbti rugsėjo 9–10 d. pinigų politikos posėdžio ataskaitą. Ji padės suprasti, kaip taryba vertino energijos infliacijos ir silpnesnės paklausos rizikas, tačiau tai nebus naujas palūkanų sprendimas.
Spalio 8 d. 11:30 Lietuvos laiku numatyta Fed valdybos nario Christopherio Wallerio kalba apie ekonomikos perspektyvas. Ar jo JAV infliacijos ir ekonomikos augimo vertinimas skirsis nuo rugsėjo posėdyje aptartos padėties?
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.