Savaitė · Rinkų apžvalga
Rugsėjo 8–14 d.: aukštesnės palūkanos ir akcijų sukurtas turtas
Per šias septynias dienas sustiprėjo dvi skirtingos jėgos: kainų spaudimas trukdo pigti paskoloms, o anksčiau pakilusios akcijos padidino amerikiečių turto vertę. Todėl ekonomika gali išlikti atspari net tada, kai daliai įmonių ir gyventojų skolinimasis brangsta. Ši apžvalga apima rugsėjo 8–14 kalendorines dienas, o ne atskirai skelbiamą užbaigtos rugsėjo 7–11 prekybos savaitės apžvalgą.
Apžvelgiamas laikotarpis: 2026-09-08 – 2026-09-14Informacija iki 4 min. skaitymo
Rugsėjo 10 d. Europos Centrinis Bankas nusprendė didinti palūkanas nuo rugsėjo 16 d. Rugsėjo 11 d. paskelbti JAV vartotojų kainų duomenys parodė spartesnį mėnesio brangimą, o namų ūkių turto statistika atskleidė didelę akcijų įtaką antrojo ketvirčio turto prieaugiui.
Energijos tiekimo patikimumas tebėra svarbus įmonių išlaidoms ir infliacijai. Tačiau aukštesnės palūkanos visų neveikia vienodai: skolintojui jos gali padidinti pajamas, skolininkui išlaidas, o turimo obligacijų portfelio vertę lemia ir likęs laikas iki išpirkimo.
Savaitė
Kas įvyko
Rugsėjo 8–9 d.: energijos istorijoje svarbūs ir kiekiai, ir prognozių datos
Savaitės pradžios kontekstą tebeformavo energijos tiekimo nepatikimumas. Įmonei neužtenka žinoti, kiek kainuoja nafta: svarbu, ar krovinys atvyks laiku ir kiek kainuos jo pristatymas. Didesnės degalų sąskaitos spaudžia transportą ir pramonę, o gyventojams palieka mažiau pinigų kitoms prekėms. Vien pranešimo apie sutrikimą nepakanka apskaičiuoti prarastą naftos kiekį ar konkrečios bendrovės pelno pokytį.
Rugsėjo 9 d. JAV Energetikos informacijos administracijos paskelbta perspektyva šį klausimą papildė ilgesniu vaizdu. Tačiau jos modelio duomenys buvo surinkti iki rugsėjo 3 d. Todėl vėliau paskelbtų įvykių negalima vadinti tos prognozės pakeitimo priežastimi. Taip pat vidutinės būsimo laikotarpio kainos prognozė nėra šiandienos biržos kaina. Investuotojui šis skirtumas leidžia atskirti galimą scenarijų nuo jau įvykusio kainos pokyčio.
Rugsėjo 10 d.: Europoje priimtas sprendimas, kuris įsigalios vėliau
Europos Centrinis Bankas nutarė visas tris pagrindines palūkanų normas padidinti 0,25 procentinio punkto. Indėlių galimybės palūkanų norma nuo rugsėjo 16 d. sieks 2,50 %, o šios apžvalgos informacijos riboje dar galioja 2,25 %. Tai palūkanos už bankų centriniame banke laikomas vienos nakties lėšas, ne gyventojo indėlio ar būsto paskolos pasiūlymas.
Sprendimas reikšmingas todėl, kad didesnės palūkanos gali padėti slopinti kainų augimą, bet kartu sunkina naujų investicijų finansavimą. Įmonėms, kurios netrukus turės refinansuoti skolą, svarbūs būsimo kredito pasiūlymai. Kintamųjų palūkanų paskolos įmoka keičiasi pagal konkrečią sutartį ir jos perskaičiavimo datą, ne automatiškai kartu su centriniu banku. Bankų pajamoms didesnės palūkanos gali padėti, tačiau jos neištrina rizikos, kad daliai klientų skolą grąžinti taps sunkiau.
Rugsėjo 11 d.: JAV bendras kainų tempas paspartėjo, bet ne visi rodikliai blogėjo
JAV rugpjūčio vartotojų kainų indeksas, pašalinus įprastą sezoniškumą, per mėnesį padidėjo 0,4 %, palyginti su 0,1 % liepą. Metinis kainų augimas liko 3,4 %. Tuo pat metu metinis brangimas be maisto ir energijos sulėtėjo nuo 2,5 iki 2,4 %. Taigi vienas pranešimas pateikė ir įspėjimą apie spartesnį naujausią mėnesio pokytį, ir atsveriantį lėtesnės pagrindinės infliacijos signalą.
Kas yra vartotojų kainų indeksas?
Vartotojų kainų indeksas (angl. Consumer Price Index) apibendrina namų ūkių perkamo prekių ir paslaugų krepšelio kainas pagal jų svorius. Mėnesio pokytis rodo naujausią tempą, metinis lygina su tuo pačiu ankstesnių metų mėnesiu. Tai ne kiekvienos šeimos asmeninis išlaidų pokytis. Maisto ir energijos pašalinimas padeda stebėti stabilesnę kainų kryptį, bet nereiškia, kad šių išlaidų gyventojai nepatiria.
Rugsėjo 11 d.: nauji turto duomenys paaiškino kitą ekonomikos atsparumo pusę
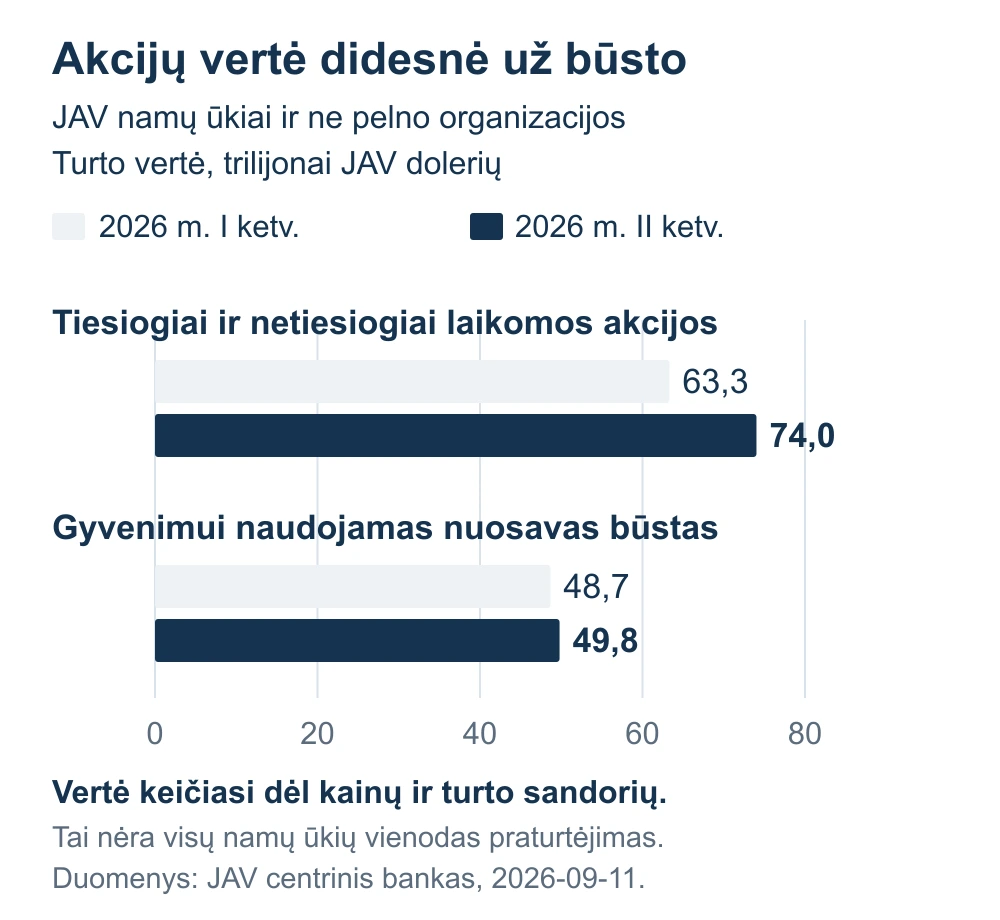
JAV centrinio banko paskelbtoje statistikoje namų ūkių ir ne pelno organizacijų grynasis turtas antrąjį ketvirtį pasiekė 195,9 trilijonų JAV dolerių. Padidėjimas nuo ankstesnio ketvirčio siekė maždaug 7 %. Tiesiogiai ir per fondus bei kitas priemones laikomų akcijų vertė buvo 74,0 trilijonų dolerių, o savininkų gyvenamojo būsto vertė 49,8 trilijonų dolerių. Tai birželio pabaigos turto likučiai, ne rugsėjo prekybos rezultatas ar pinigai banko sąskaitose.
Daugiau laiko savo veiklai
Kas prižiūri portfelį, kai tu užsiėmęs?
Portfelio valdymas apima investicijų pasirinkimą, rizikos priežiūrą ir sudėties koregavimą. Pasikalbėkime, ar toks būdas tiktų tau.
Susipažinti su portfelio valdymu
Pirmas pokalbis nemokamas ir neįpareigoja.
Savaitė
Kas svarbu dabar
Rugsėjo 14 d. vertinimas: didesnis pajamingumas nėra didesnė visų investicijų grąža
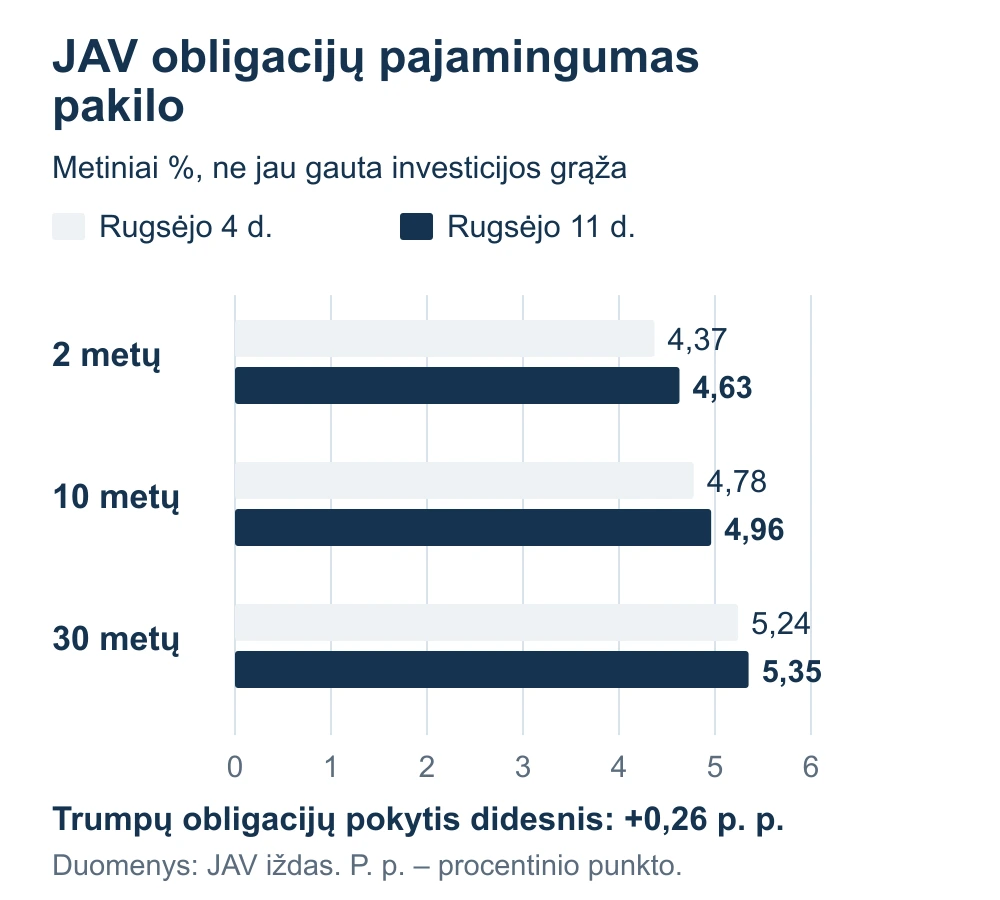
JAV valstybės obligacijų pajamingumai parodo, kad palūkanų klausimas rinkoje tebėra gyvas. Rugsėjo 4–11 d. dvejų metų pajamingumas padidėjo nuo 4,37 iki 4,63 %, dešimties metų nuo 4,78 iki 4,96 %, trisdešimties metų nuo 5,24 iki 5,35 %. Tai ankstesnio ir paskutinio užbaigto penktadienio palyginimas. Rugsėjo 4 d. čia naudojama kaip palyginimo bazė už šios septynių dienų apžvalgos ribų.
Trumpesnio termino pajamingumas kilo labiau, tačiau viso pokyčio nepriskiriame vienam pranešimui. Jį gali veikti centrinio banko lūkesčiai, infliacija, obligacijų pasiūla ir paklausa. Naujam obligacijų pirkėjui didesnis pajamingumas gali būti patrauklesnis. Jau turimos fiksuotų palūkanų obligacijos kaina tuo pat metu gali mažėti. Ilgesnio termino obligacijų vertė paprastai jautriau reaguoja į tokį palūkanų pasikeitimą.
Akcijų įtaka persikelia ir už biržos ribų
Turto statistika suteikia kitą paaiškinimą, kodėl paklausa nebūtinai silpnėja taip greitai, kaip tikėtųsi vien paskolų palūkanas stebintis investuotojas. Didesnę investicijų vertę matantis žmogus gali drąsiau vartoti. Tačiau tai galimas poveikio kanalas, ne garantuotas kiekvieno namų ūkio elgesys. Akcijų nuosavybė pasiskirsčiusi netolygiai, o turto prieaugis apima ir vertės perskaičiavimą, ir sandorius.
Portfeliui svarbios abi pusės. Vartojimo prekių ir paslaugų įmonėms atspari paklausa palanki, tačiau akcijų korekcija galėtų sumažinti dalies klientų pasitikėjimą. Energetikos gamintojams padeda aukštesnės pardavimo kainos, jei jie gali pristatyti produkciją; energijos vartotojams tos pačios kainos didina išlaidas. Investuojančiajam eurais JAV turto rezultatą papildomai keičia dolerio kursas. Vien aukštesnė JAV palūkanų norma dolerio stiprėjimo negarantuoja.
Savaitė
Ko laukiame
Rugsėjo 15–16 d.: sprendimą vertinsime kartu su paaiškinimu
JAV centrinio banko posėdis vyks rugsėjo 15–16 d., sprendimas numatytas rugsėjo 16 d. Šio leidinio informacijos riboje jis dar nepriimtas. Svarbu ne tik pasirinkta palūkanų norma, bet ir tai, kaip bankas suderins spartesnį bendrą mėnesio brangimą su lėtesne metine infliacija be maisto ir energijos. Nuo rugsėjo 16 d. taip pat pradės galioti jau priimtas Europos palūkanų padidinimas.
Kokie faktai pakeistų savaitės išvadą?
Patikimesnis energijos pristatymas ir platesnis kainų augimo lėtėjimas silpnintų naujo palūkanų didinimo argumentus. Priešinga kryptimi veiktų užsitęsę tiekimo sutrikimai ir tolesnis brangimo persikėlimas į gyventojų išlaidas. Įmonių rezultatuose reikės tikrinti, ar didesni pardavimai virsta pelnu ir pinigais po investicijų. Vien akcijų kainų kilimo tam patvirtinti nepakanka, kaip ir vien turto vertės padidėjimas neįrodo vienodai gerėjančios visų gyventojų padėties.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.