
Savaitė · Rinkų apžvalga
Rugsėjo 19–25 d.: trumpą atokvėpį pakeitė brangesnis skolinimasis
Per septynias dienas pasikeitė ne pagrindinė problema, o rinkos vertinamas jos mastas. Rugsėjo 21–22 d. sumažėjęs JAV dešimties metų obligacijų pajamingumas iki ketvirtadienio vėl pakilo. Stipri JAV veikla suteikia pajamų atramą, tačiau brangesnis finansavimas ir mažesnės nei įprasta degalų atsargos dalį jos atima. Tai slenkantis rugsėjo 19–25 d. vaizdas iki penktadienio ryto, ne dar nepasibaigusios prekybos savaitės uždarymo apžvalga.
Apžvelgiamas laikotarpis: 2026-09-19 – 2026-09-25Informacija iki 7 min. skaitymo
Nuo ankstesnio leidinio JAV dešimties metų pajamingumas pakilo nuo rugsėjo 22 d. 4,96 % iki rugsėjo 24 d. 5,18 %. Rugsėjo 23 d. verslo apklausa parodė spartesnę JAV veiklos plėtrą, o rugsėjo 24 d. išmokų paraiškos neparodė staigaus atleidimų šuolio. Nauji energijos ir OECD duomenys primena, kad stipri paklausa, degalų atsargų trūkumas ir lėtesnė Europa gali egzistuoti vienu metu.
Tebegalioja skirtumas tarp bendrovės pardavimų, pelno ir investuotojo sumokėtos kainos. Didesnė apyvarta ne visada padengia energijos, darbo ir skolos išlaidas. Aukštesnis obligacijų pajamingumas nėra garantuota trumpalaikė grąža, o palūkanų sprendimas pats savaime neatkuria energijos tiekimo.
Savaitė
Kas įvyko
Savaitės pradžia: palengvėjimas buvo trumpas
Rugsėjo 21 d. JAV dešimties metų pajamingumas sumažėjo iki 4,96 %, o rugsėjo 22 d. liko toks pats. Tai buvo atokvėpis po ankstesnės savaitės palūkanų sprendimų. Tačiau rugsėjo 23–24 d. judėjimas apsisuko. Nauja verslo apklausa ir mažos pirmųjų išmokų paraiškos parodė, kad paklausa laikosi, o sąnaudų klausimas nedingo. Todėl penktadienio ryto išvada skiriasi nuo pirmadienio: mažesnio pajamingumo epizodo negalima laikyti įsitvirtinusiu atpigimu.
JAV ekonomika atspari, tačiau ilgalaikis skolinimasis vėl brangsta
Stipri ekonomika yra gera žinia verslo pajamoms, bet ne visada akcijų ir obligacijų kainoms. Rugsėjo 24 d. JAV dešimties metų iždo obligacijų pajamingumas pakilo iki 5,18 %. Per sesiją jis padidėjo 0,07 procentinio punkto, o nuo rugsėjo 22 d. 4,96 % lygio jau 0,22 punkto. Dvejų metų pajamingumas pasiekė 4,87 %. Tai vakarykštės JAV sesijos duomenys, kurie sudaro rugsėjo 25 d. ryto foną.
? Obligacijų pajamingumas: ką reiškia 5,18 %?
Pajamingumas sieja obligacijos rinkos kainą su būsimais mokėjimais. Čia pateikiamas JAV iždo apskaičiuotas standartizuotas dešimties metų rodiklis, ne viso portfelio grąža. 0,22 procentinio punkto pokytis dar vadinamas 22 baziniais punktais. Pajamingumui kylant, jau išleistų fiksuotų palūkanų obligacijų kaina paprastai mažėja; ilgesnio termino kaina dažniausiai juda daugiau.
Pagrindas tikėtis greito ekonomikos atšalimo kol kas silpnas. Rugsėjo 24 d. paskelbta, kad savaitę iki rugsėjo 19 d. JAV gauta 197 tūkst. pirmųjų nedarbo išmokos paraiškų, tūkstančiu mažiau nei patikslintą ankstesnę savaitę. Tai nerodo staigiai daugėjančių atleidimų, tačiau nėra naujų darbo vietų skaičius. Dar diena anksčiau paskelbtas rugsėjo išankstinis pirkimo vadybininkų indeksas (angl. Purchasing Managers’ Index, PMI) pakilo nuo 56,0 iki 58,4 punkto. Įmonės pranešė ne tik apie augančią veiklą, bet ir sparčiau didėjančias sąnaudas.
? Pirkimo vadybininkų indeksas: kaip skaityti 58,4?
Indeksas apibendrina įmonių atsakymus apie veiklos pokytį, palyginti su ankstesniu mėnesiu. Virš 50 punktų paprastai reiškia plėtrą, žemiau 50 – traukimąsi. 58,4 nėra nei procentinis ekonomikos augimas, nei infliacija; rugsėjo įvertis dar išankstinis.
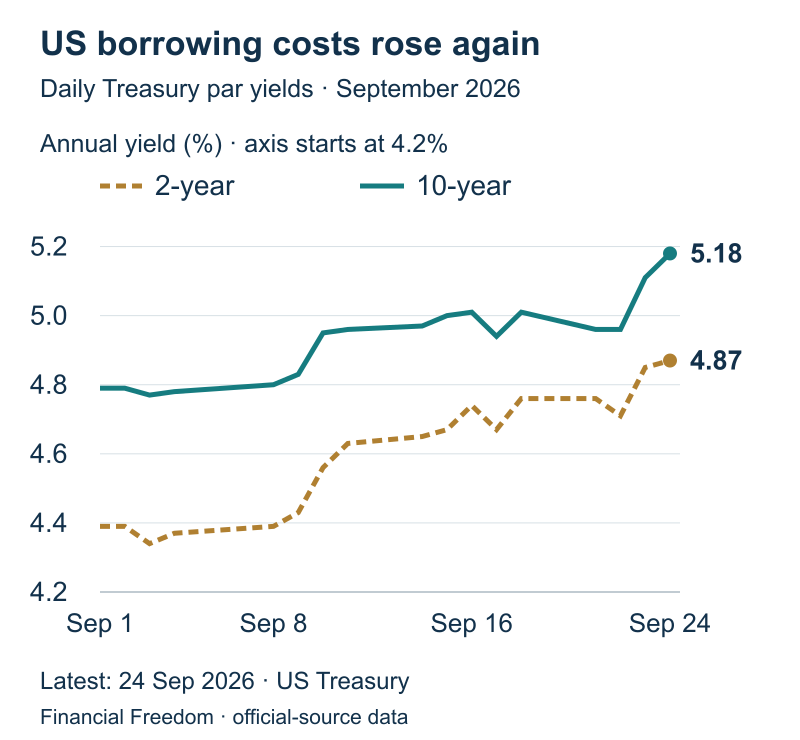
Šis derinys paaiškina investuotojo dilemą. Atspari paklausa gali palaikyti pardavimus, tačiau brangesnė energija ir įmonių sąnaudos neleidžia atsipalaiduoti dėl infliacijos. Rinka tuomet gali reikalauti didesnio atlygio už ilgą skolinimą. Tai ekonominė interpretacija, ne įrodymas, kad vien darbo rinkos ar apklausos pranešimas sukėlė visą pajamingumų pokytį. JAV centrinis bankas palūkanų intervalą iki 3,75–4,00 % padidino dar rugsėjo 16 d.; naujo sprendimo vakar nebuvo.
Ilgesnių fiksuotų palūkanų obligacijų turėtojui aukštesnis pajamingumas reiškia spaudimą kainai. Naujam pirkėjui jis suteikia didesnį pradinį pajamingumą, bet neapsaugo nuo tolesnio kainos kritimo. Akcijose daugiau dėmesio verta skirti įmonėms, kurios greitai turės refinansuoti skolą, ir brangiai vertinamoms technologijų bendrovėms, kurių vertę palaiko tolimas pelnas. Pelningas, mažiau skolų turintis verslas susiduria su kitokia rizika nei plėtrą naujomis paskolomis finansuojanti įmonė.
Galimybė obligacijoms sustiprėtų, jei infliacija lėtėtų ekonomikai išlaikant paklausą. Rizika yra priešinga: tvirtas vartojimas ir sąnaudų didėjimas gali dar ilgiau išlaikyti aukštas palūkanas. Artimiausias svarbus patikrinimas bus rugsėjo 30 d. skelbiami rugpjūčio JAV vartojimo ir kainų duomenys. Vienos geros apklausos nepakanka nei pažadėti augančio pelno, nei paskelbti, kad palūkanų viršūnė jau pasiekta.
Jūsų investicijoms
Aptarkime jūsų portfelį


Naftos atsargų daugėja, bet degalų atsargos neleidžia atsipalaiduoti
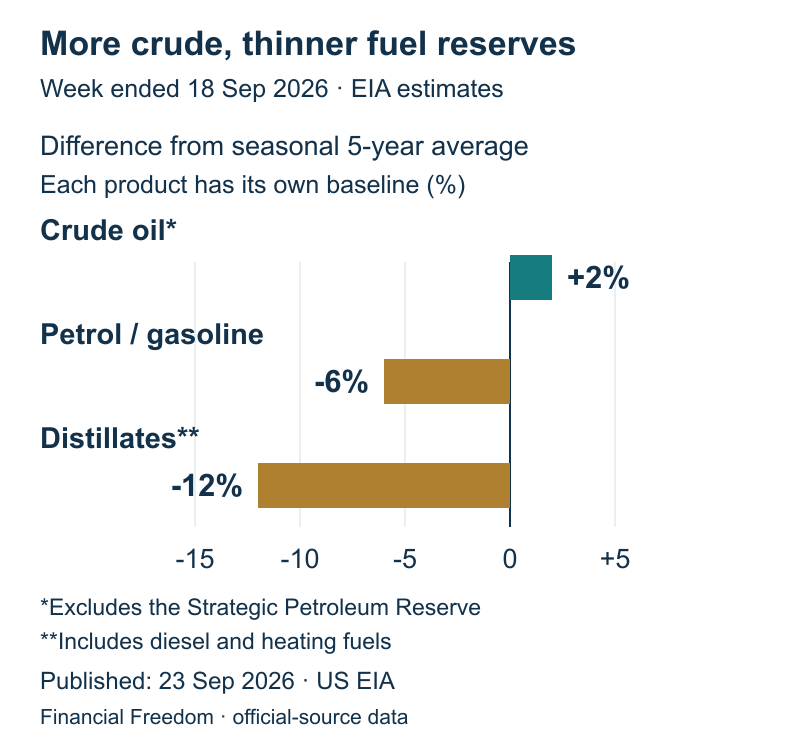
Didesnės žaliavinės naftos atsargos dar nereiškia, kad degalų tiekimo įtampa baigėsi. Rugsėjo 23 d. JAV Energetikos informacijos administracija paskelbė, kad savaitę iki rugsėjo 18 d. komercinės naftos atsargos be strateginio rezervo padidėjo 3,0 mln. barelių iki 426,4 mln. barelių. Jos buvo apie 2 % aukščiau penkerių metų sezoninio vidurkio. Tačiau benzino atsargos buvo 6 %, o distiliatų 12 % žemiau jų atitinkamų vidurkių.
? Distiliatai ir sezoninis vidurkis: ką lyginame?
Distiliatų grupė apima dyzeliną ir šildymui naudojamus naftos produktus. Kiekvieno produkto atsargos lyginamos su jo paties atsargų vidurkiu tuo pačiu metų laiku per penkerius metus. 12 % trūkumas nėra nei 12 % dyzelino kainos padidėjimas, nei tokia pati visos degalų paklausos dalis.
Skirtumą padeda suprasti perdirbimas. Per savaitę JAV gamyklos per dieną perdirbo 519 tūkst. barelių mažiau naftos; apimtis siekė 16,8 mln. barelių per dieną. Mažiau perdirbamos žaliavos gali likti saugyklose, o pagamintų degalų papildymas tuo pat metu sulėtėti. Tai nereiškia, kad kiekvienas mažesnių atsargų barelis virs didesne kaina, bet rodo, kur atsarga naujam sutrikimui mažesnė.
Vežėjams, aviacijai ir daug energijos naudojančiai gamybai svarbi galutinio kuro sąskaita. Naftos perdirbėjams svarbus skirtumas tarp produktų pardavimo ir žaliavos pirkimo kainų, todėl vien žaliavinės naftos atsargų augimas jų pelno nepaaiškina. Galimybę kurui jautriems sektoriams sukurtų didesnė perdirbimo apimtis ir atkurtos produktų atsargos. Rizika išliktų, jei tiekimas vėl sutriktų dar nespėjus jų papildyti. Kitos EIA savaitinės ataskaitos parodys, ar šis skirtumas mažėja.
Europa turi mažiau augimo atsargos, o technologijoms reikia uždirbti už plėtrą
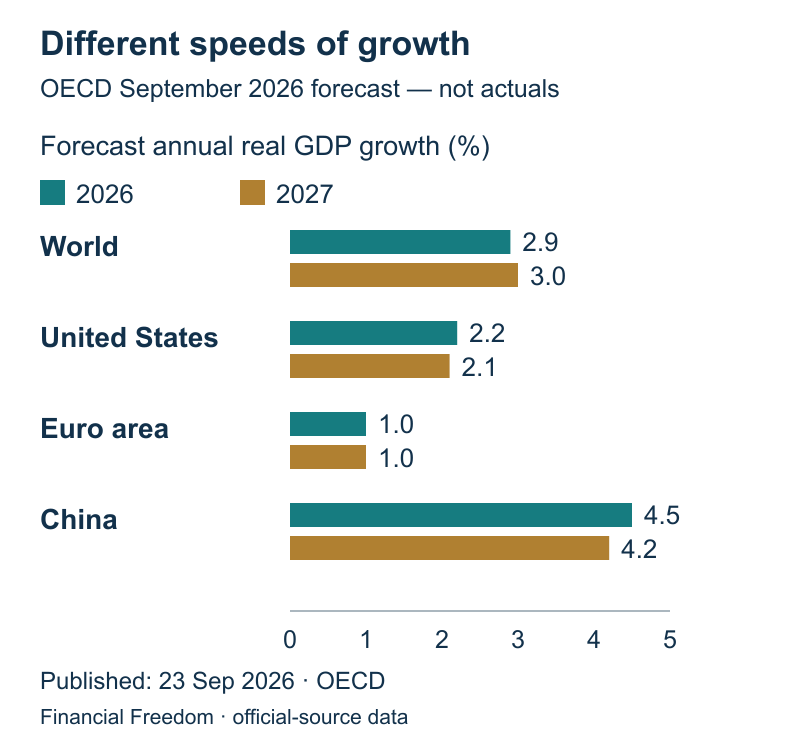
Pasaulio ekonomika nesustojo, tačiau regionams sąnaudų našta nevienoda. Ekonominio bendradarbiavimo ir plėtros organizacija rugsėjo 23 d. prognozavo 2,9 % pasaulio augimą 2026 m. JAV numatyta 2,2 %, euro zonai 1,0 %. Tai tos pačios organizacijos prognozės, ne jau suskaičiuoti visų metų rezultatai. Lėtesnė paklausa Europoje palieka mažiau erdvės įmonėms didesnes energijos ir palūkanų išlaidas perkelti klientams.
Todėl Europos pramonėje ir mažmeninėje prekyboje vien pajamų augimo neužtenka. Svarbu, ar jį lydi didesnis parduotas kiekis ir išlaikyta pelno marža. Skolą refinansuojančiam nekilnojamojo turto verslui prisideda palūkanų sąskaita. Anksčiau priimtas Europos Centrinio Banko sprendimas nuo rugsėjo 16 d. padidino indėlių palūkanų normą iki 2,50 %; tai tebėra fonas, ne naujas šios dienos sprendimas.
Atsvarą suteikia investicijos į dirbtinio intelekto infrastruktūrą. Organizacija vertina jas kaip vieną augimo ir prekybos atramų, bet taip pat įspėja apie didesnį išorinio finansavimo poreikį. Įrangos užsakymas gali iškart didinti tiekėjo pajamas, o duomenų centro savininkui dar reikia klientų, elektros ir pakankamo pinigų srauto paskoloms aptarnauti. Tiekėjo pardavimas ir pirkėjo investicijos atsipirkimas nėra tas pats įvykis.
Galimybė išlieka bendrovėms, kurios plėtrą gali paremti tikrais užsakymais ir veiklos uždirbtais pinigais. Rizika didesnė ten, kur brangios statybos ir skola atsiperka tik pagal optimistišką būsimos paklausos scenarijų. Atminties lustų gamintojos „Micron“ rugsėjo 30 d. rezultatų pristatymas padės tikrinti duomenų centrų paklausą ir pasiūlą. Tai būsimas signalas visai tiekimo grandinei, ne pažadas, kad jos akcija ar visas technologijų sektorius kils.

Pasitikrink savo kaupimo planą
Ar dabartinių įmokų pakaktų?
Skaičiuoklėje palygink savo mėnesio įmoką su norimomis ateities pajamomis. Pakeisk laikotarpį ir pamatyk, kaip keičiasi reikalinga suma.
Tai scenarijų palyginimas, ne būsimo rezultato pažadas.
Savaitė
Kas svarbu dabar
Portfelį veikia dvi priešingos jėgos
Stipri JAV paklausa palaiko įmonių pardavimus, bet aukštesnis obligacijų pajamingumas didina naujo finansavimo kainą. Šalia veikia energija: žaliavinės naftos atsargų augimas neužtikrina tokio pat pagerėjimo degalų rinkoje. Todėl negalima visų obligacijų vadinti blogu pasirinkimu ar visų technologijų bendrovių laikyti vienodai atspariomis. Skiriasi skolos terminas, pinigų atsargos ir tai, kaip greitai investicijos pradeda uždirbti.
Obligacijose svarbu sugretinti didesnį pradinį pajamingumą su galimu kainos svyravimu ir emitento gebėjimu mokėti. Akcijose pajamų augimą reikia tikrinti pagal maržą ir pinigų srautą. Europoje mažesnis augimo tempas apsunkina sąnaudų perkėlimą, o JAV stipresnė paklausa gali ilgiau palaikyti aukštas palūkanas. Euro investuotojui neapdraustų dolerinių pozicijų rezultatą papildomai keičia valiutos kursas; šioje apžvalgoje jo nepatikrintas judėjimas nepaverčiamas faktu.
Palankesnis derinys būtų lėčiau augančios kainos, atsigaunančios degalų atsargos ir įmonių išlaikomas pelnas. Nepalankus derinys būtų brangus finansavimas ir tuo pat metu mažėjanti paklausa. Naujausios žinios dar neleidžia pasirinkti vieno kaip neišvengiamos baigties.
Savaitė
Ko laukiame
Trys signalai, kurie pakeistų išvadą
- Rugsėjo 30 d. JAV kainos ir vartojimas. Rugpjūčio asmeninio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures Price Index) parodys, ar kainų spaudimas rimsta; realios išlaidos padės atskirti didesnį pirkinių kiekį nuo didesnės sąskaitos.
- Rugsėjo 30 d. „Micron“ rezultatai. Svarbūs atminties lustų užsakymai, kainos ir planuojamos investicijos, ne vien antraštinis pajamų augimas. Rezultatai iki šio leidinio ribos dar nepaskelbti.
- Kitos JAV degalų atsargų ataskaitos. Svarbu, ar kartu atsigauna perdirbimas, benzino ir distiliatų atsargos. Vien žaliavinės naftos padidėjimas neatsakys į visą klausimą.
? Vartojimo išlaidų kainų indeksas: ką matuoja?
Šis rodiklis matuoja vartojamų prekių ir paslaugų kainų kaitą, įtraukdamas ir vartotojų naudai kitų apmokamas išlaidas. Svoriai prisitaiko prie vartojimo sudėties, todėl jis nėra tapatus įprastam vartotojų kainų indeksui. Kainų augimas ir realių vartojimo išlaidų augimas atsako į skirtingus klausimus.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.





