Savaitė · Rinkų apžvalga
Savaitė: JAV augimas lėtėja, bet išlaidos nemažėja
Rugsėjo 30–spalio 6 d. JAV duomenys rodė augimą, bet jo tęstinumas tapo mažiau užtikrintas. Rugsėjo darbo vietų prieaugis buvo gerokai mažesnis nei rugpjūčio, o pirmadienio paslaugų apklausoje lėtesnę plėtrą lydėjo didesnis kainų spaudimas. Vis dėlto spalio 5 d. JAV akcijos kilo kartu su obligacijų pajamingumu: silpnesni ekonomikos skaičiai dar nereiškia pigesnio finansavimo.
Apžvelgiamas laikotarpis: 2026-09-30 – 2026-10-06Informacija iki 6 min. skaitymo
Spalio 5 d. JAV paslaugų apklausa parodė lėtesnę plėtrą ir didesnį kainų spaudimą. Spalio 6 d. paskelbti Vokietijos rugpjūčio užsakymai atskleidė, kiek bendrą kritimą paveikė stambūs sandoriai.
Didesnis rinkos pajamingumas palankesnis naujam obligacijų pirkėjui, bet gali mažinti jau turimų obligacijų vertę. Įmonėms rizika išlieka, kai seną skolą tenka pakeisti brangesne.
Savaitė
Kas įvyko
Rugsėjo 30 d.: JAV ekonomikos augimo įvertis padidintas
Rugsėjo 30 d. JAV ekonominės analizės biuras patikslino antrojo ketvirčio realiojo bendrojo vidaus produkto augimą nuo 1,5 iki 2,2 % perskaičiuotu metiniu tempu. Tai 0,6 % augimas nuo ankstesnio ketvirčio, ne 2,2 % per tris mėnesius. Geresnis balandžio–birželio įvertis padidina anksčiau pasiekto augimo mastą, tačiau neatsako, kaip ekonomika veikė rugsėjį.
Spalio 2–4 d.: JAV darbo vietų prieaugis sumažėjo, o energijos rizika liko
Spalio 2 d. JAV darbo statistikos biuras paskelbė, kad rugsėjį ne žemės ūkio sektoriuose darbo vietų padaugėjo 29 tūkst., po patikslinto 133 tūkst. prieaugio rugpjūtį. Liepos ir rugpjūčio bendras rezultatas peržiūrėtas 60 tūkst. žemyn. Tai ne vien silpnesnis naujausias mėnuo: ankstesnė darbo vietų augimo trajektorija taip pat tapo kuklesnė.
Rugsėjo nedarbo lygis buvo 4,2 %. Mažesnis naujų darbo vietų prieaugis gali riboti gyventojų pajamų ir nebūtinų pirkinių augimą. Tačiau šie skaičiai savaime neįrodo visos ekonomikos nuosmukio.
? Nedarbo lygis: kokia palyginimo bazė?
Tai darbo neturinčių, jo aktyviai ieškančių ir galinčių dirbti žmonių dalis darbo jėgoje, o ne tarp visų gyventojų. Nedarbo ir darbo vietų skaičiai gaunami iš skirtingų apklausų, todėl jų mėnesiniai pokyčiai neprivalo sutapti.
Tą pačią spalio 2 d. Eurostat išankstinis įvertis rodė, kad euro zonos rugsėjo metinė vartotojų infliacija pakilo nuo 3,2 iki 3,8 %. Tai kainos gyventojams, ne žemiau aptariamos gamintojų pardavimo kainos. Spalio 4 d. septynios OPEC+ naftos gamintojų grupės šalys lapkričiui paliko rugsėjo gavybos tikslus; tai sutarti kiekiai, ne patvirtintas faktinis naftos tiekimas.
JAV akcijos kilo kartu su obligacijų pajamingumu
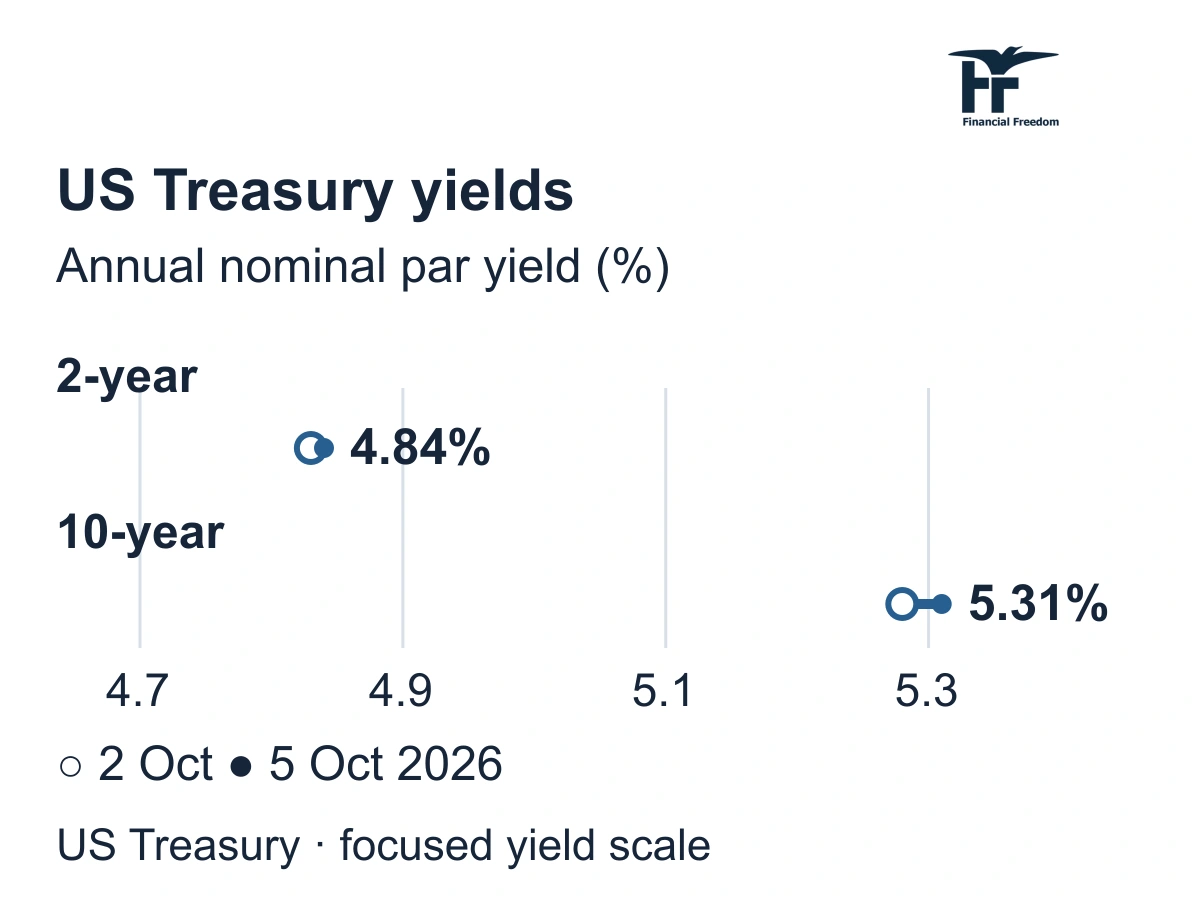
Spalio 5 d. JAV biržoje prekiaujamų akcijų indeksas „Nasdaq Composite“ pakilo 1,05 %, palyginti su spalio 2 d. uždarymu. Tai kainų pokytis JAV doleriais, ne grąža eurais. Tą pačią dieną JAV iždo skelbiamas 10 metų obligacijų pajamingumas padidėjo nuo 5,28 iki 5,31 %.
? Obligacijų pajamingumas: ką reiškia pokytis?
Tai nominalūs metiniai JAV iždo kreivės įverčiai pagal indikacines rinkos kainas, ne per dieną uždirbta grąža. Pokytis nuo 5,28 iki 5,31 % sudaro 0,03 procentinio punkto, arba 3 bazinius punktus; fiksuoti obligacijos mokėjimai dėl jo nesikeičia.
JAV paslaugų plėtra lėtėja, tačiau kainų spaudimas stiprėja
Pirmadienį, spalio 5 d., JAV Tiekimo vadybos institutas paskelbė rugsėjo paslaugų pirkimo vadybininkų indeksą (angl. ISM Services PMI). Jis sumažėjo nuo 55,4 iki 54,9 punkto, bet liko virš plėtros ribos. Tuo pat metu kainų indeksas pakilo nuo 72,6 iki 74,0 punkto. Taigi įmonių veikla augo lėčiau, o išlaidų spaudimas stiprėjo.
? Paslaugų ir kainų indeksai: ką jie rodo?
Apklausa lygina įmonių padėtį su ankstesniu mėnesiu. Paslaugų indeksą lygiomis dalimis sudaro veiklos, užsakymų, darbuotojų skaičiaus ir tiekimo trukmės rodikliai; daugiau nei 50 punktų rodo vyraujančią plėtrą. Atskiras kainų indeksas matuoja brangimo paplitimą, todėl 74 punktai nėra 74 % infliacija.
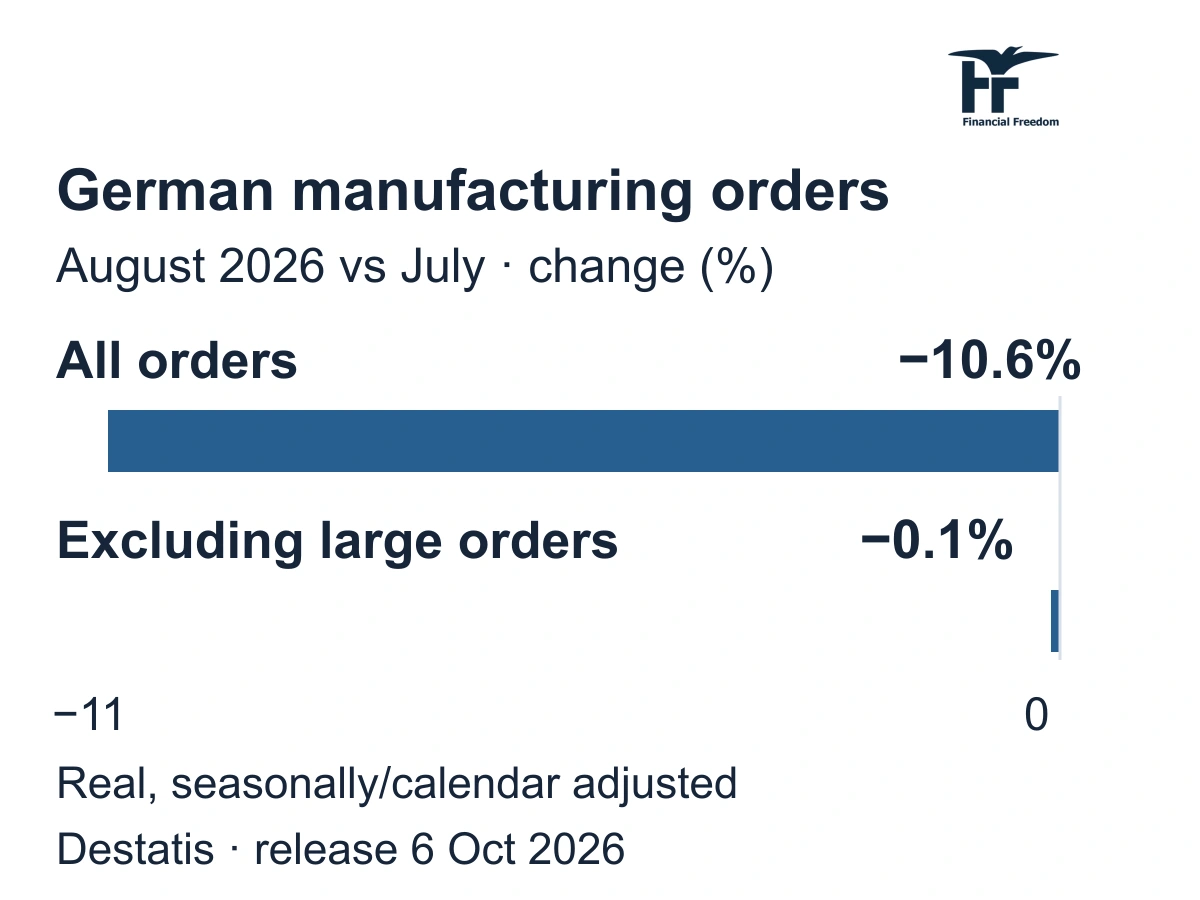
Vokietijos užsakymai krito 10,6 %, bet ne visa pramonė traukiasi tokiu tempu
Jūsų investicijoms
Aptarkime jūsų portfelį


Didžiąją kritimo dalį paaiškina laivų, orlaivių, traukinių ir karinių transporto priemonių kategorija. Joje liepą buvo išskirtinai daug stambių sandorių. Tokie užsakymai registruojami nelygiai, nors gamyba ir atsiskaitymai gali trukti gerokai ilgiau. Todėl vienas silpnas užsakymų mėnuo nėra tokio pat dydžio jau prarastos pajamos.
Vis dėlto silpnumas nėra vien statistinis triukšmas. Birželį–rugpjūtį užsakymai be stambių sandorių buvo 2,6 % mažesni nei ankstesnius tris mėnesius. Mažėjant įprastų užsakymų srautui, pramonės komponentų ir įrangos gamintojams sunkiau užtikrinti būsimą gamyklų apkrovimą.
? Gamybos užsakymai: ką rodo šis rodiklis?
Rodiklis matuoja gamintojų gautus naujus užsakymus, pašalinus kainų pokyčių įtaką. Mėnesinis palyginimas koreguotas pagal sezoniškumą ir kalendorių; rugpjūčio duomenys preliminarūs. Užsakymas nėra jau pagaminta prekė ar gautos pajamos, o rodiklis be stambių sandorių padeda matyti tolygesnį srautą.
Europos gamintojams energija brangsta daug sparčiau nei kitos prekės
Spalio 5 d. Eurostat paskelbė, kad rugpjūtį euro zonos pramonės gamintojų kainos padidėjo 1,9 % per mėnesį. Energijos grupės kainos kilo 5,6 %, o visoje pramonėje be energijos tik 0,2 %. Tai ne vienodas kainų šuolis visur: didžiausias spaudimas tenka energiją perkantiems verslams.
Chemijos, metalų ir kitų daug energijos naudojančių gamintojų pelnas gali mažėti, jeigu brangesnės elektros ar kuro negalima kompensuoti aukštesnėmis pardavimo kainomis. Energijos tiekėjams didesnės kainos gali didinti pajamas, tačiau pelnas priklauso ir nuo jų sąnaudų bei parduodamo kiekio.
Tą pačią dieną Europos Centrinio Banko valdybos narys Philipas Lane’as paaiškino kitą šio spaudimo pusę: brangesnė energija palieka šeimoms mažiau pinigų kitoms prekėms, o aukštesnės ilgalaikės palūkanos riboja vartojimą ir investicijas. Taigi infliacijos rizika gali didėti tuo pat metu, kai silpnėja paklausa. Tai jo vertinimas, ne naujas palūkanų sprendimas.
? Pramonės gamintojų kainos: ką rodo šis rodiklis?
Pramonės gamintojų kainų indeksas (angl. Industrial Producer Price Index) matuoja gamintojų pardavimo kainas vidaus rinkoje, ne visą jų sąnaudų krepšelį ir ne vartotojų infliaciją. Palyginamos rugpjūčio ir liepos kainos; energijos grupės 5,6 % nėra jos indėlis procentiniais punktais į bendrą rodiklį.
Investavimo konsultacija
Ar tavo investicijos dera tarpusavyje?
Peržiūrėkime, kur investuota, kiek rizikos tenka vienai rinkai ir ar planas atitinka tavo tikslus. Išsineši aiškesnius tolesnius žingsnius.
Konsultacijos eiga ir sąlygos pateiktos registracijos puslapyje.
Savaitė
Kas svarbu dabar
Kodėl akcijų kilimas dar nepalengvina skolininkų padėties?
Akcijų kainas veikia ne vien palūkanos: geresni pelno lūkesčiai gali atsverti brangesnį skolinimąsi. Tačiau daug skolų turinčioms nekilnojamojo turto bendrovėms brangesnis refinansavimas gali sumažinti pelną. Obligacijose svarbi kita skirtis: naujas pirkėjas gauna didesnį pajamingumą, o anksčiau išleistų fiksuotų mokėjimų obligacijų rinkos kaina paprastai mažėja. Ilgesnio termino obligacijų fondai dažniausiai reaguoja stipriau. Vienas akcijų kilimo pirmadienis šios rizikos nepanaikina.
Mažmeninės prekybos ir laisvalaikio bendrovėms tebėra galimybių didinti pardavimus, tačiau didesnės veiklos išlaidos gali sumažinti pelną. Logistikos įmonėms svarbu, ar šias išlaidas pavyksta įtraukti į klientų mokamą kainą. Jeigu ne, jų pelno marža mažėja. Vis dėlto apklausa dar nerodo visuotinio paklausos nuosmukio: plėtra tęsiasi, tik lėčiau.
Europoje svarbu atskirti pardavimų kiekį nuo didesnės kainos
Stambius kontraktus turinčių transporto įrangos gamintojų perspektyva gali būti geresnė nei bendro rodiklio antraštė. Platesnio rato pramonės tiekėjams rizika lieka silpnesnė paklausa, ribojanti pajamas ir pelną.
Vartojimo bendrovėms svarbu, ar klientai mažins nebūtinus pirkinius. Obligacijoms paklausos silpnėjimas galėtų padėti, jei mažintų būsimą infliaciją, tačiau užsitęsęs energijos brangimas veiktų priešingai.
Doleris šiek tiek sustiprėjo euro atžvilgiu
Spalio 5 d. ECB atskaitos kursas buvo 1,1204 JAV dolerio už eurą, spalio 2 d. – 1,1225. Kitoms sąlygoms nekintant, stipresnis doleris didina neapdrausto dolerinio turto vertę eurais, tačiau brangina doleriais apmokamą importą. Galutinį investicijos rezultatą lemia ir paties turto kaina. Tai pirmadienio atskaitos kursas, ne antradienio momentinė sandorio kaina.
Savaitė
Ko laukiame
Spalio 6 d. po šios apžvalgos duomenų ribos numatytas Eurostat rugpjūčio mažmeninės prekybos leidinys. Jis parodys, ar gyventojų nupirktų prekių kiekis didėjo, nepaisant brangesnės energijos.
Spalio 7 d. Destatis skelbs Vokietijos rugpjūčio gamybos duomenis. Ar gamyklų produkcija taip pat mažėjo, ar jau vykdomi ankstesni užsakymai išlaikė jos apimtį?
Spalio 7 d. bus paskelbtas rugsėjo 15–16 d. JAV centrinio banko posėdžio protokolas. Jis paaiškins tuometį infliacijos ir augimo rizikų vertinimą, bet dar neatspindės reakcijos į spalį paskelbtus duomenis.
Spalio 8 d. ECB numatyta rugsėjo 9–10 d. pinigų politikos posėdžio ataskaita. Kaip tuomet buvo vertinama energijos infliacijos rizika ir ekonomikos atsparumas? Tai ankstesnio sprendimo paaiškinimas, ne naujas palūkanų nustatymas.
Spalio 8 d. JAV centrinio banko valdybos narys Christopheris Walleris kalbės apie ekonomikos perspektyvas. Svarbu, kaip jis vertins lėtesnio augimo ir vis dar didėjančių kainų derinį.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.