Šiandien · Rinkų apžvalga
Fed protokolas ir Vokietijos gamyba: augimas nevienodas
Spalio 7 d. paskelbtas JAV centrinio banko rugsėjo posėdžio protokolas atskleidė, kad dauguma dalyvių tuomet numatė dar vieną palūkanų didinimą. Vokietijos rugpjūčio gamybą labiausiai palaikė statyba, o spartesnis rezervų išleidimas dar nėra pristatytas dyzelinas. Investuotojui svarbu, ar didesnius užsakymus lydės pelno augimas, ar jį sumažins paskolų ir kuro išlaidos.
Apžvelgiamas laikotarpis: 2026-10-08Informacija iki 8 min. skaitymo
Spalio 7 d. Fed paskelbė rugsėjo protokolą, Destatis parodė nevienodą Vokietijos gamybos atsigavimą, o IEA patikslino jau pažadėtų rezervų išleidimą. JAV trumpų ir ilgų obligacijų pajamingumai judėjo skirtingai.
Fed palūkanų intervalas tebėra 3,75–4,00 %. Rugsėjo dalyvių svarstymai nėra naujas sprendimas, o rezervų pažadas išlaidų nesumažins, kol reikiamas kuras nebus pristatytas.
Šiandien
Kas įvyko
Fed protokolas: dauguma rugsėjo dalyvių numatė dar vieną palūkanų didinimą
Spalio 7 d. JAV centrinis bankas, Federalinė rezervų sistema (Fed), paskelbė rugsėjo 15–16 d. posėdžio protokolą. Dauguma jo dalyvių tuomet manė, kad iki metų pabaigos tikriausiai būtų tinkama palūkanas padidinti dar kartą. Tai ne naujas spalio sprendimas: rugsėjo 16 d. palūkanų intervalas buvo padidintas 0,25 procentinio punkto iki 3,75–4,00 %.
Rugsėjo posėdžio dalyviai dar neturėjo spalio 2 d. paskelbto rugsėjo darbo vietų prieaugio: 29 tūkst., palyginti su patikslintu 133 tūkst. rugpjūtį. Todėl protokole užfiksuoto vertinimo negalima laikyti atsakymu į šį vėlesnį sulėtėjimą.
Rugsėjo vertinime svarbi buvo ne vien brangi nafta. Dalyviai aptarė ir sparčiai didėjančias investicijas į dirbtinio intelekto infrastruktūrą: jos palaiko užsakymus, bet gali didinti medžiagų, transporto ir kitų išteklių kainas. Kuo ilgiau energija brangi, tuo didesnė rizika, kad atskirų sektorių sąnaudų augimas išplis į platesnį kainų kilimą.
? Fed protokolas: ką jis parodo?
Protokolas aprašo posėdžio metu turėtą informaciją ir dalyvių svarstymus, o ne vėliau paskelbtų duomenų vertinimą. Daugumos nuomonė apie būsimą didinimą nėra balsavimas už tą būsimą sprendimą; jis priklausys nuo naujos informacijos.
JAV obligacijų pajamingumai judėjo skirtingai, o aukcionas baigėsi 5,30 % pajamingumu
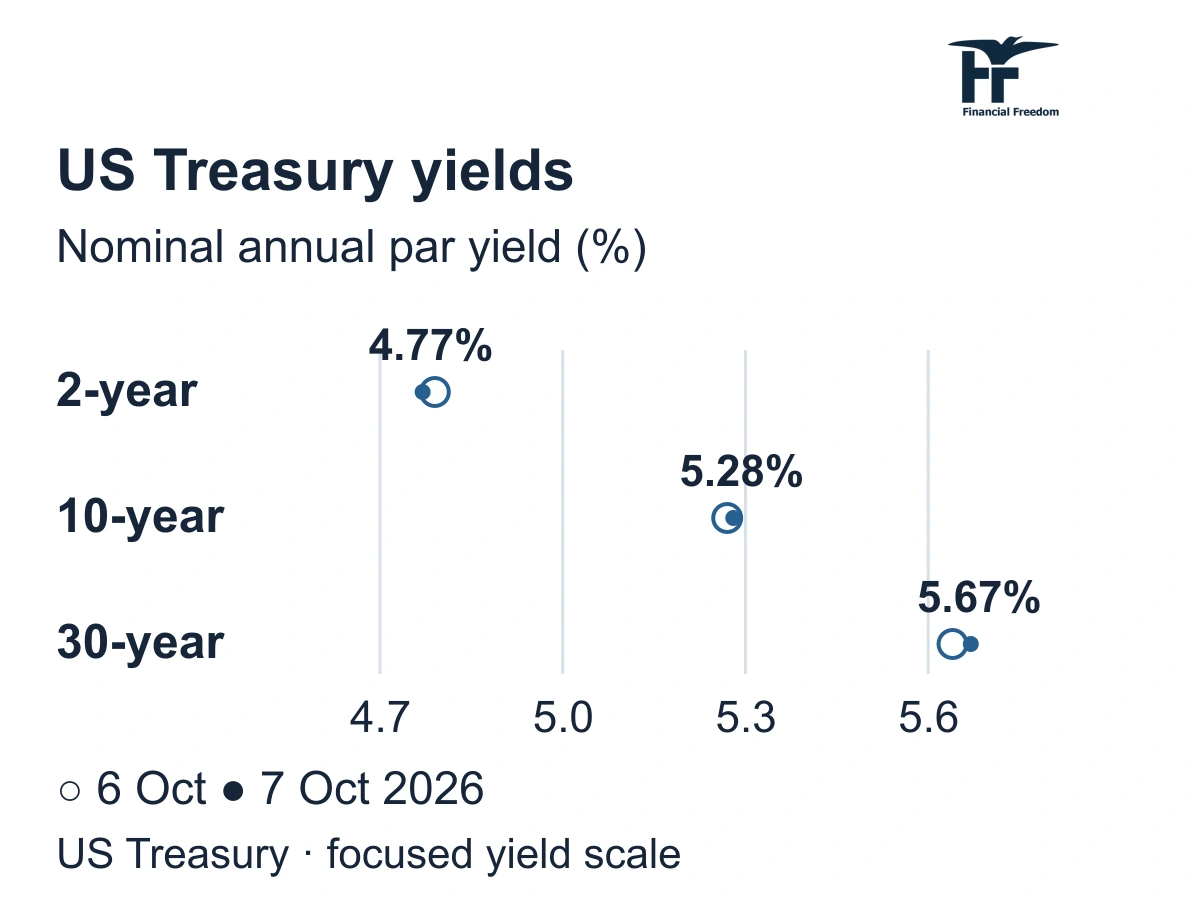
Spalio 7 d. JAV iždo obligacijų pajamingumai nejudėjo viena kryptimi. Dvejų metų metinis pajamingumas sumažėjo nuo 4,79 iki 4,77 %, tačiau 10 metų padidėjo nuo 5,27 iki 5,28 %, o 30 metų nuo 5,64 iki 5,67 %. Trumpesnio termino obligacijos ir ilgesnio termino skolinimosi kaina tą dieną rodė skirtingą vaizdą.
Tą pačią dieną JAV iždas papildomai pardavė anksčiau išleistų 10 metų obligacijų už 39 mlrd. JAV dolerių. Aukciono priimtų pasiūlymų ribinis metinis pajamingumas buvo 5,30 %, o pasiūlymų ir pardavimo apimties santykis siekė 2,77 karto. Aukcionas parodo, kokiomis sąlygomis valstybė pritraukė naujų pinigų; jis nėra investuotojo per metus jau uždirbta grąža.
? Obligacijų pajamingumas ir aukcionas: kaip juos skaityti?
Iždo dienos pajamingumai apskaičiuojami pagal orientacines rinkos kotiruotes apie 15:30 Niujorko laiku; tai ne faktinių sandorių vidurkis. Aukciono ribinis pajamingumas nustatomas kitu metu ir kitu būdu. Santykis 2,77 lygina viešus pasiūlymus su parduota apimtimi, ne unikalių pirkėjų skaičių ar būsimų kainų kryptį.
Vokietijos gamyba atsitiesė, bet statyba ir automobilių gamyklos juda priešingai
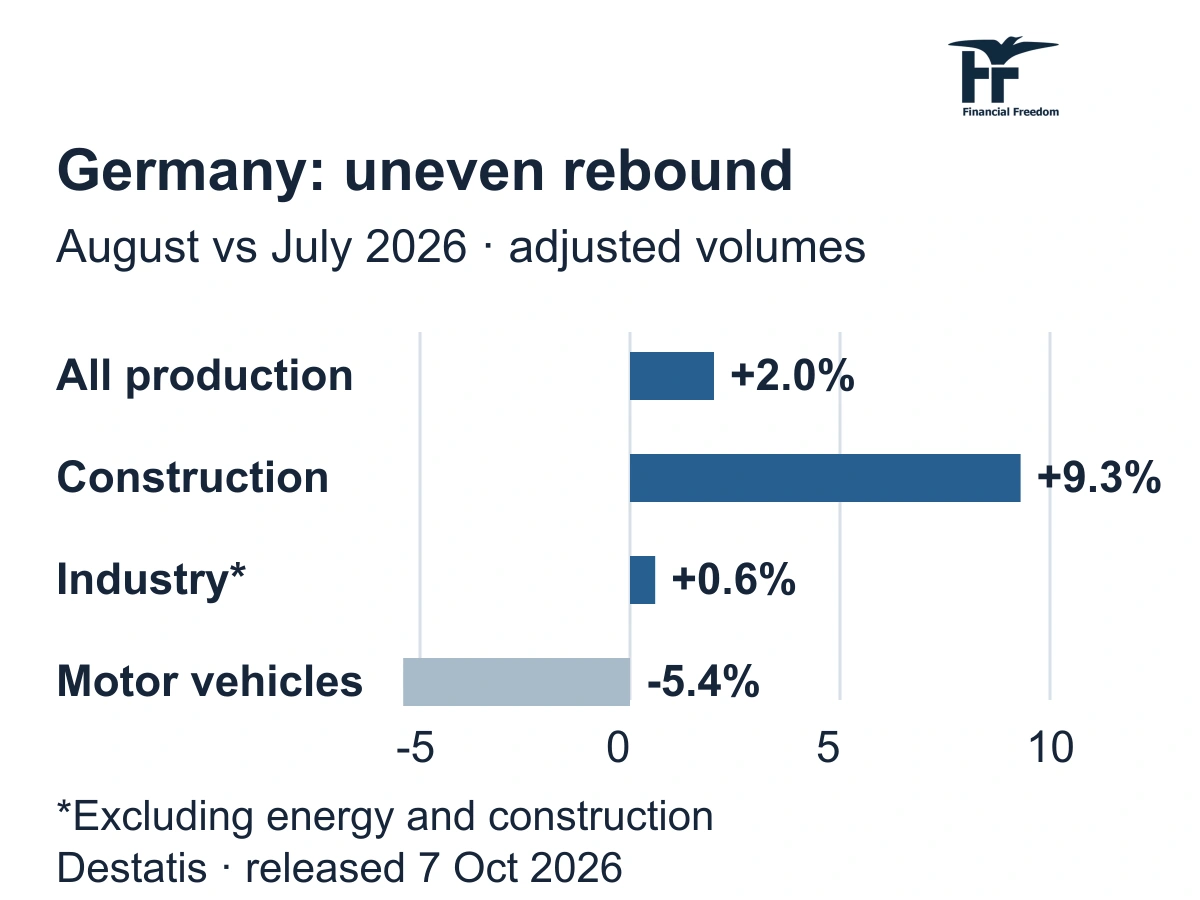
Spalio 7 d. Vokietijos statistikos tarnyba Destatis paskelbė, kad rugpjūtį šalies gamyba padidėjo 2,0 %, palyginti su liepa. Didžiausią teigiamą įtaką turėjo statyba, kurios apimtis šoktelėjo 9,3 %. Todėl bendras rezultatas labiau rodo statybų darbų pagausėjimą, o ne vienodą visų gamyklų atsigavimą. Daugiau atliktų darbų gali palaikyti statybinių medžiagų ir įrangos pardavimus, tačiau rodiklis pats savaime neparodo jų tiekėjų pelno.
Pramonėje be energetikos ir statybos mėnesinis padidėjimas siekė tik 0,6 %. Mašinų ir įrangos gamyba augo 5,3 %, o automobilių gamyba sumažėjo 5,4 %. Destatis pažymėjo, kad dalį automobilių gamybos kritimo paaiškina labiau rugpjūtį susitelkusios gamyklų atostogos. Taigi vien mažesnė pagamintų automobilių apimtis neįrodo tokio pat užsakymų ar pardavimų sumažėjimo.
Ilgesnis palyginimas tebėra santūrus: birželio–rugpjūčio bendra gamyba buvo tik 0,4 % didesnė nei ankstesnius tris mėnesius. Liepos mėnesio kritimas patikslintas iki 1,2 %. Daug energijos naudojančių šakų gamyba rugpjūtį dar sumažėjo 0,5 %. Šie skirtumai svarbūs chemijos ir kitų medžiagų gamintojams: didesnis bendras šalies produkcijos kiekis dar nereiškia, kad atsigauna jų pardavimai.
? Gamybos apimtis: ką rodo mėnesinis pokytis?
Rodiklis pašalina kainų pokyčio įtaką, o mėnesinis palyginimas pakoreguotas pagal sezoniškumą ir kalendorių. Rugpjūčio duomenys preliminarūs. Bendras rodiklis apima ir statybą; jis nėra bendrovių pajamų, pelno ar akcijų grąžos matas.
Jūsų investicijoms
Aptarkime jūsų portfelį


Rezervų pažadą reikia įvykdyti, o dyzelino atsargų trūkumas dar neišnyko
Spalio 6 d. JAV energetikos informacijos administracija pakėlė ketvirtojo ketvirčio vidutinės Brent naftos kainos prognozę nuo 91 iki 105 JAV dolerių už barelį. Spalio 7 d. Tarptautinė energetikos agentūra (IEA) patikslino: šalys narės remia spartesnį kovo mėnesį pažadėtų rezervų išleidimą ir, kiek įmanoma, pirmenybę dyzelinui. Tai įsipareigojimo vykdymo pagreitinimas, ne patvirtintas papildomos naftos pristatymas.
Pagal kovo bendrą veiksmą jau išleista maždaug 325 mln. barelių. Įvykdžius dar likusius pažadus, rinką pasiektų apie 100 mln. barelių. Šio likučio negalima laikyti atskiru nauju kiekiu ir dar kartą pridėti prie anksčiau paskelbto rezervų plano. Agentūra naujo tikslaus pristatymo grafiko nepateikė. Kuro pirkėjams skirtumą padarys realūs kroviniai ir jų sudėtis, o ne vien pranešimo dydis.
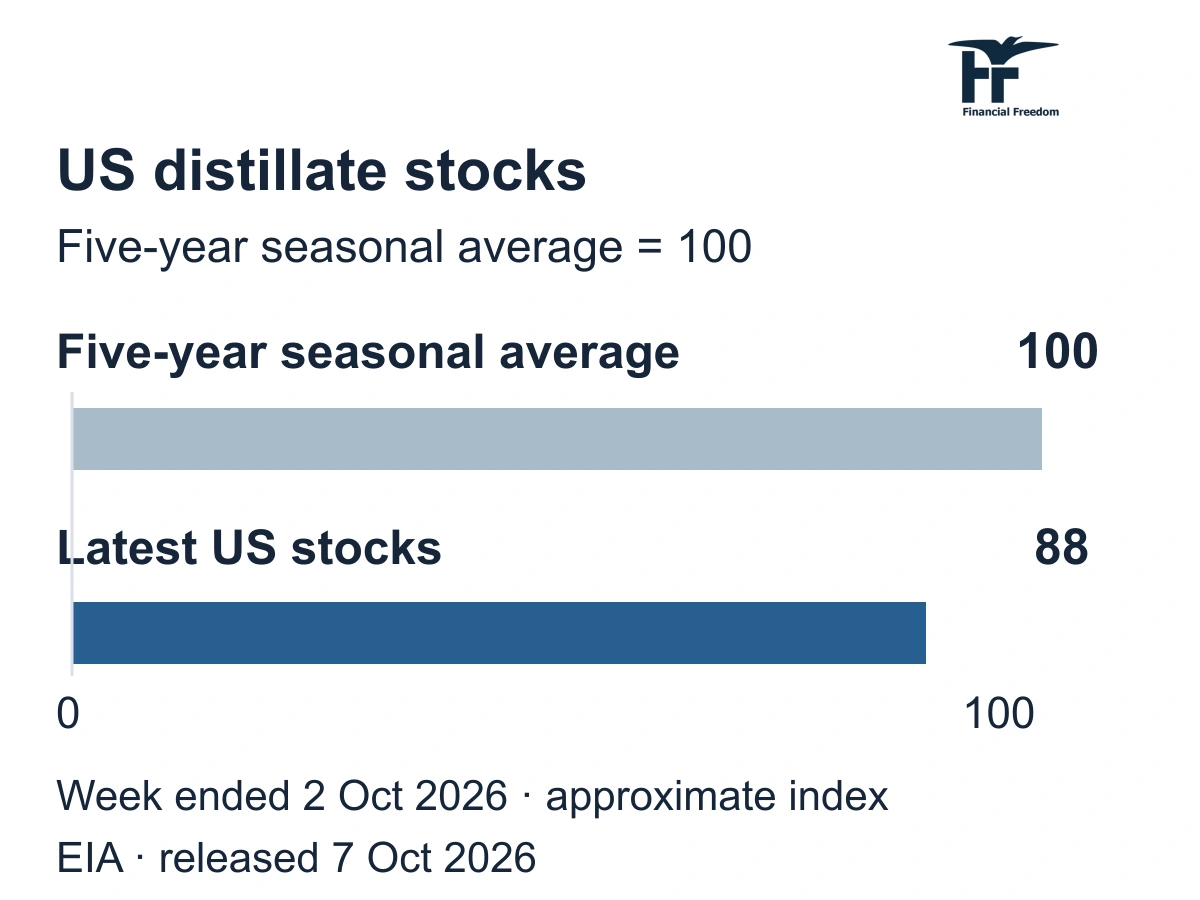
Spalio 7 d. JAV savaitinė EIA ataskaita parodė, kad savaitės iki spalio 2 d. distiliatų atsargos beveik nesikeitė ir siekė apie 105,1 mln. barelių. Vis dėlto jos liko 12 % žemiau penkerių metų vidurkio. Tai paaiškina, kodėl vien papildomos žaliavinės naftos pažadas nebūtinai greitai sumažins dyzelino kainą: naftą dar reikia perdirbti ir tinkamus produktus pristatyti pirkėjams.
? Distiliatų atsargos: ką apima šis skaičius?
Distiliatai apima dyzeliną ir šildymui naudojamą kurą, ne vien dyzeliną. Čia lyginamos JAV atsargos su atitinkamo metų laiko penkerių metų vidurkiu. JAV savaitinis matas neapibūdina visų pasaulio atsargų.
Finansinės laisvės skaičiuoklė
Kiek reikėtų sukaupti tavo tikslui?
Įvesk norimas mėnesio pajamas ir jau sukauptą sumą. Pamatysi, kiek dar trūksta ir kaip rezultatą keičia kaupimo laikas.
Skaičiavimas paremtas tavo prielaidomis, ne garantuota grąža.
Šiandien
Kas svarbu dabar
Investicijų augimas nepašalina paskolų kainos rizikos
Dirbtinio intelekto infrastruktūros tiekėjams augimas ir brangesnės paskolos gali veikti vienu metu. Duomenų centrų statybos palaiko lustų, elektros įrangos ir inžinerinių paslaugų paklausą. Tačiau skolintais pinigais finansuojantiems plėtrą operatoriams svarbios būsimo refinansavimo palūkanos. Todėl didesni užsakymai dar nereiškia tokio paties pelno augimo: reikia vertinti įmonės išlaidas ir skolos sąlygas.
Ilgo termino fiksuotų palūkanų obligacijų turėtojui rizika kitokia. Jei infliacija priverstų banką ilgiau išlaikyti aukštas palūkanas ir rinkos pajamingumai kiltų, tokių obligacijų kaina galėtų mažėti. Atsveriantis scenarijus būtų silpnesnė paklausa arba slūgstantys energijos kaštai. Rugsėjį dalyviai darbo rinką laikė stabilia, bet pažymėjo, kad naują darbą randančiųjų dalis buvo maža, nors įmonės mažai atleido darbuotojų.
Ilgalaikį skolinimąsi reikia vertinti pagal konkrečią skolą
Daug skolų turinčioms nekilnojamojo turto ir infrastruktūros bendrovėms svarbu, kokias palūkanas jos mokės refinansuodamos skolą. Tačiau nedidelis dienos pajamingumo pokytis savaime nepakeičia esamos fiksuotų palūkanų paskolos įmokos. Skirtumą nulemia skolos terminas, sutartis ir naujo finansavimo poreikis.
Vokietijos bendras atsigavimas dar nesuvienodino bendrovių perspektyvų
Statybinių medžiagų ir mašinų gamintojams daugiau atliktų darbų suteikia galimybę geriau išnaudoti įrangą ir padengti pastovias išlaidas. Tačiau automobilių gamintojų ar energijai imlių chemijos įmonių akcijoms svarbesni jų pačių pardavimai ir sąnaudos. Vokietijos akcijų fondas apima skirtingus sektorius, todėl bendras gamybos padidėjimas nėra vienodai palankus visoms bendrovėms. Atostogų įtaka taip pat gali laikinai pakeisti gamybos mėnesių palyginimą.
Dyzelino tiekimas svarbus vežėjų išlaidoms ir perdirbėjų pelnui
Kelių transporto bendrovėms ir žemės ūkiui greičiau pristatytas dyzelinas galėtų sumažinti kuro trūkumo ir išlaidų riziką. Naftos perdirbimo įmonėms produktų trūkumas gali padėti gauti didesnį skirtumą tarp produktų pardavimo ir žaliavos pirkimo kainų. Jei trūkumas sumažėtų, šis pranašumas galėtų susilpnėti. Vis dėlto rezervų išleidimas yra laikinas tiekimo šaltinis: ilgiau trunkantiems sutrikimams svarbūs ir veikiantys perdirbimo įrenginiai bei atviri transportavimo keliai.
Silpnesnis euras brangina dolerinį importą ir padeda neapdraustam doleriniam turtui
Spalio 7 d. Europos Centrinio Banko atskaitos kursas sumažėjo iki 1,1177 JAV dolerio už eurą nuo 1,1269 spalio 6 d. Euro importuotojui tam pačiam doleriais apmokamam kuro kiekiui reikia daugiau eurų. Lietuvos investuotojo neapdrausto JAV obligacijų ar akcijų turto vertė eurais dėl šio valiutos pokyčio didėja, jei jo kaina doleriais nekinta. Tačiau bendrą rezultatą kartu keičia paties turto kaina ir galimas valiutos apsidraudimas.
? ECB atskaitos kursas: kaip jį skaityti?
Skaičius rodo JAV dolerių kiekį už vieną eurą; mažesnis skaičius reiškia silpnesnį eurą. Tai informacinis dienos kursas, ne konkretaus sandorio kaina. Jo laikas nesutampa su JAV biržų uždarymu, todėl jis neparodo tikslios tos sesijos investicijos grąžos eurais.
Šiandien
Ko laukiame
Spalio 8 d. 11:30 Lietuvos laiku numatyta Fed valdybos nario Christopherio Wallerio kalba apie ekonomikos perspektyvas. Ar dabartinis infliacijos ir augimo vertinimas skirsis nuo rugsėjo protokolo?
Spalio 8 d. Europos Centrinis Bankas numato paskelbti rugsėjo 9–10 d. pinigų politikos posėdžio ataskaitą. Kaip taryba tuomet vertino energijos infliacijos ir silpnesnės paklausos rizikas? Tai ankstesnio sprendimo aptarimas, ne naujas palūkanų sprendimas.
Spalio 8 d. 15:30 Lietuvos laiku JAV bus skelbiamas savaitinis pirmą kartą dėl nedarbo išmokos besikreipusių žmonių skaičius. Ar įmonių darbuotojų mažinimas pradeda spartėti?
Spalio 8 d. 20:00 Lietuvos laiku baigiasi 22 mlrd. JAV dolerių 30 metų obligacijų papildomo aukciono konkurencinių pasiūlymų priėmimas. Jo rezultatas padės vertinti paklausą labai ilgam valstybės skolinimuisi.
Spalio 14 d. 15:30 Lietuvos laiku JAV bus skelbiami rugsėjo vartotojų kainų duomenys. Ar kainų spaudimas slopsta, ar platesnis brangimas išlieka?
Spalio 14 d. Tarptautinė energetikos agentūra numato paskelbti spalio naftos rinkos ataskaitą. Ji padės įvertinti, kaip keičiasi naftos tiekimas, perdirbimo produktų trūkumas ir paklausos perspektyva; prognozės nėra jau įvykęs vartojimas.
Spalio 15 d. 19:00 Lietuvos laiku JAV energetikos informacijos administracija numato paskelbti savaitinę naftos ataskaitą už savaitę iki spalio 9 d. Ar distiliatų atsargos pradės atsistatyti, ar kuro tiekimo įtampa išliks? Dėl JAV šventės leidinys numatytas ketvirtadienį, ne įprastą trečiadienį.
Spalio 28 d. numatytas kitas Fed palūkanų sprendimas. Ar vėliau paskelbti infliacijos ir darbo rinkos duomenys pateisins rugsėjo dalyvių svarstytą tolesnį didinimą?
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.