Metai · Rinkų apžvalga
Metai: nuo palūkanų mažinimo iki naujo kainų spaudimo
Per slenkančius metus palūkanų mažinimą pakeitė naujas kainų ir energijos spaudimas. Prekybos ribojimai, tiekimo sutrikimai ir technologijų investicijos skirtingai veikė įmonių pajamas bei skolinimąsi. Spalio 7 d. paskelbtas rugsėjo Fed protokolas pratęsė klausimą, ar investicijų palaikomas augimas išliks pelningas, kai medžiagos, energija ir paskolos kainuoja daugiau.
Apžvelgiamas laikotarpis: 2025-10-09 – 2026-10-08Informacija iki 22 min. skaitymo
Spalio 7 d. Fed paskelbė rugsėjo protokolą, Destatis parodė nevienodą Vokietijos gamybos atsigavimą, o IEA patikslino jau pažadėtų rezervų išleidimą. JAV trumpų ir ilgų obligacijų pajamingumai judėjo skirtingai.
Fed palūkanų intervalas tebėra 3,75–4,00 %. Rugsėjo dalyvių svarstymai nėra naujas sprendimas, o rezervų pažadas išlaidų nesumažins, kol reikiamas kuras nebus pristatytas.
Metai
Kas įvyko
2025 m. ruduo: JAV palūkanos mažėjo, o Europa pasirinko pauzę
Dar prieš šio slenkančio laikotarpio pradžią, 2025 m. rugsėjo 17 d., JAV centrinis bankas sumažino federalinių fondų palūkanų tikslinį intervalą nuo 4,25–4,50 % iki 4,00–4,25 %. Tai pradinis fonas prieš 2025 m. spalio 9 d. prasidedantį laikotarpį. Spalio 29 d. ir gruodžio 10 d. intervalas dar dukart sumažintas po 0,25 procentinio punkto iki 3,50–3,75 %. Sprendimai įsigaliojo kitą dieną po paskelbimo.
Mažesnės palūkanos padėjo daliai skolininkų, tačiau jų naudos negalima atskirti nuo priežasties. Jei bankas palūkanas mažina matydamas silpnesnę paklausą, pigesnę paskolą bendrovei gali atsverti prastesni pardavimai. Dėl to paprasta taisyklė „palūkanas sumažino, vadinasi, akcijoms gerai“ nepaaiškina visos rinkos reakcijos.
Europos Centrinis Bankas rudenį bankų vienos nakties indėliams taikomą palūkanų normą laikė ties 2,00 %. Rugsėjo 11 d. sprendimas buvo paskelbtas dar prieš šio slenkančio metų laikotarpio pradžią, bet nustatė jo pradinį foną. Spalio ir gruodžio posėdžiuose palūkanų norma liko tokia pati. JAV ir euro zonos keliai todėl jau tuo metu nebuvo vienodi.
Lapkritis: JAV ir Kinija susitarė mažinti dalį muitų bei eksporto apribojimų
2025 m. lapkričio 1 d. JAV paskelbė susitarimo su Kinija sąlygas. JAV įsipareigojo nuo lapkričio 10 d. sumažinti Kinijos prekėms dėl fentanilio taikomą bendrą muitų tarifą 10 procentinių punktų. Kinija įsipareigojo sustabdyti spalio 9 d. paskelbtus naujus retųjų žemių eksporto apribojimus. Šios medžiagos naudojamos pramonės ir technologijų įrangoje, todėl tiekimo sąlygos svarbios ne vien jų gamintojams.
Vis dėlto laikina lengvata nėra nuolatinė nekintanti taisyklė. Gamyklai svarbu, kada komponentas atvyks ir kokia bus galutinė jo kaina. Neapibrėžtumas skatina laikyti didesnes atsargas arba ieškoti brangesnio alternatyvaus tiekėjo. Lapkričio sprendimo todėl negalima automatiškai pateikti kaip šiandien visoms prekėms galiojančio muito: vėlesnės priemonės turi savo pagrindą ir sąlygas.
Gruodis: Jungtinė Karalystė mažino palūkanas, Japonija didino
2025 m. gruodžio 18 d. Anglijos bankas paskelbė sumažinantis bazinę palūkanų normą 0,25 procentinio punkto, iki 3,75 %. Kitą dieną Japonijos bankas paskelbė didinsiantis vienos nakties palūkanų tikslą nuo 0,50 iki 0,75 %; pakeitimas įsigaliojo gruodžio 22 d. Jungtinės Karalystės paskolų gavėjams atsirado galimybė skolintis pigiau, o Japonijoje naujų paskolų ir senų skolų pakeitimo naujomis paskolomis sąlygos griežtėjo.
2026 m. sausis: energijos tiekėjų keitimas tapo konkrečiu planu
Sausio 26 d. Europos Sąjungos Taryba patvirtino laipsnišką rusiškų dujų importo atsisakymą. Suskystintoms gamtinėms dujoms numatytas visiškas draudimas nuo 2027 m. pradžios, vamzdynų dujoms nuo 2027 m. rudens. Tai nustatyti būsimi terminai su pereinamaisiais laikotarpiais, ne visas importas sustabdytas sausio dieną.
Rusiškoms dujoms pakeisti reikėjo naujų tiekimo sutarčių ir infrastruktūros. Reikėjo kitų tiekėjų, laivų, terminalų ir atsargų. Ilgainiui platesnis tiekėjų pasirinkimas gali mažinti priklausomybę, bet pats perėjimas taip pat kainuoja. Investuotojui svarbu atskirti ilgalaikę atsparumo naudą nuo artimiausių sąskaitų už energiją ir infrastruktūrą.
JAV centrinis bankas tuo metu neskubėjo tęsti rudens mažinimų. Sausio, kovo ir balandžio posėdžiuose 3,50–3,75 % intervalas liko nepakeistas. Europos vasario, kovo ir balandžio sprendimai taip pat išlaikė 2,00 % indėlių galimybės palūkanų normą. Ankstesni mažinimai nebuvo pažadas, kad kiekvienas kitas posėdis bus toks pats.
Vasaris: keitėsi muitų teisinis pagrindas
Vasario 20 d. JAV Aukščiausiasis Teismas nusprendė, kad Tarptautinių nepaprastųjų ekonominių galių įstatymas nesuteikia prezidentui įgaliojimo nustatyti muitus. Sprendimas apribojo konkretų teisinį pagrindą. Jis nereiškė, kad išnyko visi JAV importo muitai, nes kitos priemonės rėmėsi kitais teisės aktais.
Tą pačią dieną administracija pagal kitą Prekybos įstatymo skirsnį paskelbė laikiną 10 % importo priemoką su išimtimis. Dekrete numatyta jos pradžia vasario 24 d. ir 150 dienų laikotarpis iki liepos 24 d. Tai istorinė priemonė, ne šiandien visam importui automatiškai galiojantis tarifas.
Verslui tokia kaita reiškia būtinybę iš naujo tikrinti prekės kilmę, kodą, pristatymo datą ir išimtis. Galutinės kainos nežinantis importuotojas gali atidėti užsakymą ar laikyti daugiau atsargų. Todėl net politiškai palanki antraštė ne visada iš karto sumažina bendrovės išlaidas ar padidina pardavimus.
Vasario rezultatai parodė, kad technologijų paklausa nėra vien pažadas
Vasario 25 d. lustų kūrėja „NVIDIA“ paskelbė finansinių metų iki sausio 25 d. rezultatus. Pajamos siekė 215,938 milijardų JAV dolerių, o grynasis pelnas pagal JAV apskaitos standartus 120,067 milijardų dolerių. Abu rodikliai buvo 65 % didesni nei ankstesniais bendrovės finansiniais metais. Tai pasibaigusio laikotarpio rezultatai, ne kalendorinių 2026 metų prognozė.
Šis faktas svarbus ilgesnei istorijai: realus technologijų tiekėjų uždarbis buvo matomas dar prieš vasaros rezultatų sezoną. Tačiau pelnas neatsako į investicijos kainos klausimą. Net sėkminga bendrovė gali būti vertinama remiantis labai dideliais būsimais lūkesčiais, kuriuos vėliau pasiekti sunkiau.
Pavasaris: geopolitinė rizika virto naftos pristatymo problema
Vasario 28 d. prasidėjęs karas Artimuosiuose Rytuose sutrikdė naftos gabenimą per Hormūzo sąsiaurį. Kovo 11 d. Tarptautinės energetikos agentūros šalys sutarė rinkai pateikti 400 mln. barelių avarinių naftos atsargų. Tai didžiausias bendras toks kiekis agentūros istorijoje. Sprendimas buvo įsipareigojimas pateikti atsargas, o ne visas kiekis išleistas per vieną dieną.
Atsargos gali suteikti laiko, tačiau negali neribotai pakeisti komercinio tiekimo. Trūkstant patikimų pristatymų, poveikis iš naftos rinkos persikelia į degalus, transportą, chemijos pramonę ir gyventojų perkamąją galią. Brangesnė energija tuo pat metu gali didinti infliaciją ir silpninti augimą. Centrinis bankas susiduria su nepatogiu pasirinkimu: palūkanų didinimas papildomos naftos nesukuria, bet mažinimas gali paskatinti paklausą tuo metu, kai pasiūla ribota.
Gegužė: ES ir „Mercosur“ susitarimas sumažino dalį muitų
2026 m. gegužės 1 d. pradėtas laikinai taikyti Europos Sąjungos prekybos susitarimas su Argentina, Brazilija, Paragvajumi ir Urugvajumi, „Mercosur“ šalimis. Įsigaliojo pirmieji muitų mažinimai, apimantys automobilius, vaistus ir dalį maisto bei gėrimų, pavyzdžiui, vyną ir alyvuogių aliejų. Tai jau taikomos prekybos sąlygos, bet dar ne visas galutinai ratifikuotas partnerystės susitarimas.
Europos eksportuotojams atsirado galimybių pasiekti pirkėjus palankesnėmis sąlygomis. Importuotojams platesnis pasirinkimas gali padėti mažinti vieno tiekėjo riziką. Kartu didesnė konkurencija spaudžia jautresnius sektorius. Investicinę reikšmę galiausiai parodo faktiniai užsakymai ir naudojamos lengvatos, ne vien pasirašymo ar įsigaliojimo dienos antraštė.
Birželis ir liepa: Europos palūkanų kryptis apsivertė
Birželio 11 d. Europos Centrinis Bankas paskelbė 0,25 procentinio punkto palūkanų padidinimą. Nuo birželio 17 d. indėlių galimybės palūkanų norma tapo 2,25 %. Liepos 23 d. ji nepakeista. JAV birželio 17 d. ir liepos 29 d. posėdžiuose išliko 3,50–3,75 % tikslinis intervalas. Taigi JAV mažinimus pakeitė pauzė, o Europa jau pasuko aukštyn.
Japonijos bankas 2026 m. birželio 16 d. nusprendė dar kartą didinti vienos nakties palūkanų tikslą: nuo 0,75 iki 1,00 %, taikant jį nuo birželio 17 d. Liepos 31 d. šis tikslas nepakeistas. Taigi Japonijoje skolinimasis brango dar prieš rugsėjo sprendimą; tai svarbu Japonijos obligacijoms ir investicijoms, finansuojamoms skolintomis jenomis.
Birželio 18 d. JAV ir Irano memorandumas suteikė tiekimo normalizavimo vilties. Tačiau liepos 10 d. Tarptautinės energetikos agentūros apžvalga jau aprašė liepos 7–8 d. pažeistas paliaubas. Rugpjūčio leidimas parodė silpnesnius liepos naftos eksporto srautus. Susitarimas ir jo įgyvendinimas pasirodė esantys du atskiri investuotojui svarbūs etapai.
Liepos 23 d. Europos Sąjunga išplėtė Rusijai taikomas energetikos ir finansines sankcijas. JAV prekybos atstovo biuras tą pačią dieną paskelbė muitų priemones importui iš 60 ekonomikų, įskaitant Europos Sąjungą, dėl nepakankamų priverstiniu darbu pagamintų prekių importo draudimų. Tarifai priklausė nuo prekės ir išimčių; tai ne vasarį paskelbtos laikinos priemokos pratęsimas. Importuojančioms įmonėms teko tikrinti ir tiekimo galimybes, ir konkrečiai prekei taikomą muitą.
Vasara: „NVIDIA“ pelnas augo, o jos klientai daug investavo į infrastruktūrą
Rugpjūčio 26 d. „NVIDIA“ paskelbė 96,221 milijardų dolerių pajamas už ketvirtį iki liepos 26 d. Pajamos buvo 106 %, o veiklos pelnas 124 % didesni nei prieš metus. Šis rezultatas patvirtino, kad paklausa tiekėjui tebėra reali. Tačiau jo klientai už įrangą, duomenų centrus ir elektros infrastruktūrą moka prieš gaudami visas planuojamas pajamas.
Liepos 29 d. „Microsoft“ paskelbė, kad ketvirtį iki birželio 30 d. iš veiklos gavo 55,4 milijardų dolerių pinigų, o pinigais apmokėtam ilgalaikio turto įsigijimui išleido 35,8 milijardų dolerių. Rugsėjo 10 d. „Oracle“ paskelbė, kad per ketvirtį iki rugpjūčio 31 d. ilgalaikio turto įsigijimui skyrė 28,5 mlrd. JAV dolerių, o iš veiklos gavo 23,1 mlrd. dolerių pinigų. Tai skirtingai pasibaigę abiejų bendrovių ketvirčiai. Tai nėra vienodi verslai, bet palyginimas parodo, kodėl technologijų istorijoje būtina stebėti ne tik pajamų augimą.
Rugsėjo pradžia: kainų klausimas grąžino dėmesį į palūkanas
Rugsėjo 9 d. JAV Energetikos informacijos administracija antrojo pusmečio „Brent“ vidutinės kainos prognozę padidino iki maždaug 90 dolerių už barelį. Leidinys rėmėsi iki rugsėjo 3 d. baigtomis modelio įvestimis. Todėl tai nėra vėlesnių rugsėjo karinių pranešimų įtakos matavimas ir ne naujausia biržos kaina.
Rugsėjo 10 d. Europos Centrinis Bankas paskelbė dar vieną 0,25 procentinio punkto palūkanų didinimą. Rugsėjo 11 d. JAV vartotojų kainų indeksas (angl. Consumer Price Index) parodė 3,4 % metinį rugpjūčio kainų augimą, tiek pat kaip liepą. Mėnesinis, pagal sezoniškumą pakoreguotas, augimas padidėjo nuo 0,1 iki 0,4 %. Tačiau kainų krepšelio be maisto ir energijos metinis augimas sulėtėjo nuo 2,5 iki 2,4 %. Šio krepšelio mėnesinis augimas vis dėlto padidėjo nuo 0,2 iki 0,3 %. Taigi per mėnesį kainos kilo sparčiau, nors dalies prekių ir paslaugų metinis brangimas sulėtėjo.
Palūkanų kelias vienoje vietoje
Lentelė rodo šiame dvylikos mėnesių laikotarpyje iki rugsėjo 30 d. paskelbtus JAV ir euro zonos pagrindinių palūkanų pakeitimus, liepos sprendimus jų nekeisti ir ankstesnį JAV sprendimą pradiniam fonui. Tai ne visų posėdžių sąrašas. Rugsėjo 10 d. paskelbtas Europos sprendimas įsigaliojo rugsėjo 16 d.
| Sprendimo data | Regionas | Prieš | Po | Kada galioja |
|---|---|---|---|---|
| 2025-09-17 | JAV | 4,25–4,50 % | 4,00–4,25 % | Nuo rugsėjo 18 d. |
| 2025-10-29 | JAV | 4,00–4,25 % | 3,75–4,00 % | Nuo spalio 30 d. |
| 2025-12-10 | JAV | 3,75–4,00 % | 3,50–3,75 % | Nuo gruodžio 11 d. |
| 2026-06-11 | Euro zona | 2,00 % | 2,25 % | Nuo birželio 17 d. |
| 2026-07-23 | Euro zona | 2,25 % | 2,25 % | Palikta nepakeista |
| 2026-07-29 | JAV | 3,50–3,75 % | 3,50–3,75 % | Paliktas nepakeistas intervalas |
| 2026-09-10 | Euro zona | 2,25 % | 2,50 % | Galioja nuo rugsėjo 16 d. |
| 2026-09-16 | JAV | 3,50–3,75 % | 3,75–4,00 % | Galioja nuo rugsėjo 17 d. |
JAV čia rodomas federalinių fondų palūkanų tikslinis intervalas, euro zonoje konkreti indėlių galimybės palūkanų norma. Nuo rugsėjo 16 d. Europoje įsigaliojo 2,50 %. Rugsėjo 30 d. galiojantis JAV intervalas buvo 0,25 procentinio punkto mažesnis negu po 2025 m. rugsėjo 17 d. sprendimo, kuris nustatė pradinį foną. Europos indėlių palūkanų norma nuo to laiko pakilo 0,50 punkto. Rugsėjo 16 d. JAV padidinimas lentelėje jau įtrauktas.
? Vartotojų kainų indeksas: kodėl svarbus ir mėnesio pokytis?
Vartotojų kainų indeksas (angl. Consumer Price Index) sudaromas iš prekių ir paslaugų kainų bei vartojimo svorių. Metinis pokytis lygina su tuo pačiu ankstesnių metų mėnesiu. Sezoniškai pakoreguotas mėnesio pokytis padeda matyti naujausią tempą. Todėl metinis skaičius gali likti toks pats net naujausiam mėnesiui brangstant sparčiau.
Rugsėjo vidurys: naftos pasiūla, prognozuojama, mažės labiau nei paklausa
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.
Rugsėjo 16–24 d.: JAV obligacijų pajamingumas po trumpo sumažėjimo vėl pakilo
Rugsėjo 16 d. JAV centrinis bankas padidino tikslinį palūkanų intervalą iki 3,75–4,00 %. Europoje anksčiau priimtas indėlių palūkanų didinimas iki 2,50 % įsigaliojo tą pačią dieną. JAV dešimties metų obligacijų pajamingumas rugsėjo 21–22 d. buvo sumažėjęs iki 4,96 %, bet rugsėjo 24 d. jau siekė 5,18 %. Taigi JAV obligacijų pajamingumas buvo sumažėjęs tik trumpam.
Rugsėjo 23 d. išankstinis JAV sudėtinis gamybos ir paslaugų veiklos indeksas (angl. S&P Global US PMI Composite Output Index) pasiekė 58,4 punkto, palyginti su 56,0 rugpjūtį. Rugsėjo 24 d. paskelbtos 197 tūkst. pirmųjų nedarbo išmokų paraiškų, pašalinus sezoniškumą, už savaitę iki rugsėjo 19 d. tuo metu papildė duomenis, nerodžiusius staigaus ekonomikos silpnėjimo. Spalio 1 d. šios savaitės paraiškų skaičius patikslintas iki 198 tūkst.; už naujesnę savaitę iki rugsėjo 26 d. paskelbta 197 tūkst. paraiškų. Paraiškos nėra sukurtų darbo vietų skaičius ar galutinis viso ketvirčio augimo rezultatas.
? Pirkimo vadybininkų indeksas: ką reiškia riba?
Įmonių apklausos indeksas lygina veiklą su ankstesniu mėnesiu. Virš 50 punktų paprastai rodo plėtrą, žemiau 50 – traukimąsi. 58,4 punkto nėra 58,4 % augimas; išankstinis rodiklis gali būti patikslintas.
Jūsų investicijoms
Aptarkime jūsų portfelį


Rugsėjo 25–28 d.: skirtinga paklausa ir dar neįsigaliojusios prekybos lengvatos
Rugsėjo 25 d. paskelbti JAV rugpjūčio ilgalaikio naudojimo prekių užsakymai siekė 338,6 mlrd. dolerių ir beveik nepakito nuo patikslintos liepos. Tačiau nekarinės paskirties gamybos priemonių be orlaivių užsakymai padidėjo 1,6 %, pristatymai 0,6 %. Tai mėnesiniai pokyčiai pašalinus sezoniškumą, bet ne kainų poveikį. Tą pačią dieną galutinis rugsėjo Mičigano universiteto vartotojų nuotaikų indeksas siekė 48,1 punkto, palyginti su 51,7 rugpjūtį. Verslo įrangos paklausa ir gyventojų vertinimas todėl siuntė nevienodus signalus.
Rugsėjo 27 d. Baltieji rūmai paskelbė JAV ir Kinijos prekių, kurioms siūloma taikyti mažesnius importo muitus, sąrašus. Kiekvienos prekybos krypties sąraše esančių prekių vertė siekia maždaug 30 mlrd. JAV dolerių. JAV importo iš Kinijos sąraše yra plastikinių indų ir patalynės, Kinijos importo iš JAV sąraše – jautienos ir pieno produktų. Šiuo paskelbimu muitų lengvatos dar neįsigaliojo. Rugsėjo 28 d. Kinija paskelbė, kad rugpjūčio didesnių pramonės įmonių pelnas buvo 4,2 % didesnis nei prieš metus; liepą augimas siekė 11,2 %. Tai metiniai palyginimai; jie neparodo, ar pelnas padidėjo, ar sumažėjo nuo liepos iki rugpjūčio. Įmonių pelnui būtų svarbu ne tik sulaukti mažesnių muitų, bet ir parduoti daugiau prekių pelningomis kainomis.
Rugsėjo 30 d.: vartojimas išliko stiprus, o energijos kainos didėjo
JAV ekonominės analizės biuro rugsėjo 30 d. paskelbtais duomenimis, realus vartojimas rugpjūtį padidėjo 0,6 % per mėnesį, o realios disponuojamos pajamos nepakito. Asmeninio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures Price Index, PCE) buvo 3,4 % didesnis nei prieš metus, be maisto ir energijos – 3,0 %. Pagal tą pačią patikslintą duomenų versiją liepos metiniai rodikliai buvo tokie patys.
? Vartojimo išlaidų kainų indeksas: ką jis matuoja?
Asmeninio vartojimo išlaidų kainų indeksas matuoja vartotojams perkamų prekių ir paslaugų kainų pokytį, įskaitant dalį jų naudai apmokėtų išlaidų. Rodiklis be maisto ir energijos atskiria dažniau svyruojančias kainas; tai ne vartojimo apimties augimas.
Vokietijos preliminari rugsėjo nacionalinė infliacija padidėjo nuo 2,9 iki 3,3 %, energijos – nuo 10,5 iki 14,9 %, o be maisto ir energijos liko 2,4 %. Prancūzijos pagal bendrą Europos metodiką apskaičiuotas rodiklis padidėjo nuo 2,6 iki 3,4 %. Tą pačią dieną Kinijos gamybos sektoriaus pirkimo vadybininkų indeksas (angl. Manufacturing Purchasing Managers’ Index) pakilo nuo 49,8 iki 50,1 punkto, bet naujų užsakymų rodiklis sumažėjo nuo 50,6 iki 50,5, o žaliavų pirkimo kainų rodiklis pakilo nuo 56,6 iki 60,8. Skirtingi indeksai parodė augančią veiklą ir nevienodai didėjančias išlaidas.
JAV energetikos informacijos administracijos rugsėjo 30 d. duomenimis, savaitę iki rugsėjo 25 d. komercinės žalios naftos atsargos siekė 427,3 mln. barelių, 2,6 % daugiau nei prieš metus, bet benzino atsargos buvo 7,4 %, distiliatų, įskaitant dyzeliną ir šildymo produktus, 14,9 % mažesnės. Žaliavos atsargų padidėjimas todėl savaime neišsprendė gatavų degalų pasiūlos klausimo.
Rugsėjo 30 d. JAV ekonominės analizės biuras antrojo ketvirčio realaus bendrojo vidaus produkto, arba šalyje sukurtų prekių ir paslaugų vertės, augimą patikslino nuo 1,5 iki 2,2 % metiniu tempu. Tai 0,6 % nuo ankstesnio ketvirčio. Patikslinimas apibūdina balandžio–birželio paklausą, ne rugsėjo gamybą.
Rugsėjo 30 d.: atminties lustų gamintoja „Micron“ paskelbė didesnes pajamas
JAV atminties lustų gamintoja „Micron“ rugsėjo 30 d. paskelbė, kad finansinio ketvirčio iki rugsėjo 3 d. pajamos siekė 54,229 mlrd. JAV dolerių, palyginti su 11,315 mlrd. ankstesniais metais. Šių metų ketvirtis truko 14 savaičių, ankstesnių metų – 13, todėl tai nėra vienodos trukmės laikotarpių palyginimas. Rezultatas papildė augusių technologijų tiekėjų pajamų istoriją. Tačiau bendrovės akcijų vertę keičia ne tik uždirbtos pajamos: svarbu ir tai, kiek būsimo augimo investuotojai jau tikisi.
Spalio 1 d.: užsakymai laikėsi, o naujos paskolos kainavo daugiau
JAV Tiekimo vadybos instituto spalio 1 d. paskelbtoje rugsėjo gamybos apklausoje pirkimo vadybininkų indeksas siekė 54,5 punkto. Veikla tebesiplėtė, tačiau mokamų kainų indeksas padidėjo nuo 71,1 iki 77,9 punkto. Gamintojui tai reiškia galimybę parduoti daugiau, bet nebūtinai daugiau uždirbti, jei medžiagų pabrangimo nepavyksta perkelti klientams.
Tą pačią dieną Europos Centrinis Bankas paskelbė, kad euro zonos naujų būsto paskolų palūkanų rodiklis rugpjūtį padidėjo iki 3,60 %, vartojimo paskolų iki 7,92 %, o bendrovių skolinimosi kainos rodiklis beveik nepakito ir siekė 3,77 %. Tai naujų susitarimų vidurkiai, ne esamų Lietuvos paskolų įmokų pokytis. Rugpjūčio statistika dar neparodo vėlesnio rugsėjo palūkanų didinimo poveikio.
Eurostato spalio 1 d. paskelbtais duomenimis, Lietuvos būsto sandorių kainos antrąjį ketvirtį buvo 14,3 % didesnės nei prieš metus, euro zonoje 4,0 %. Šis balandžio–birželio palyginimas aprašo kainas, ne nuomos pajamas ar grynąją investavimo grąžą. Būsto pirkėjui svarbi ir įsigijimo kaina, ir būsima paskolos įmoka, tačiau vėlesnių euro zonos paskolų palūkanų negalima pateikti kaip ankstesnio Lietuvos kainų augimo priežasties.
Spalio 2–4 d.: JAV darbo vietų prieaugis sumažėjo, o energijos rizika liko
Spalio 2 d. JAV darbo statistikos biuras paskelbė, kad rugsėjį ne žemės ūkio sektoriuose darbo vietų padaugėjo 29 tūkst., po patikslinto 133 tūkst. prieaugio rugpjūtį. Liepos ir rugpjūčio bendras rezultatas peržiūrėtas 60 tūkst. žemyn. Tai ne vien silpnesnis naujausias mėnuo: ankstesnė darbo vietų augimo trajektorija taip pat tapo kuklesnė.
Rugsėjo nedarbo lygis buvo 4,2 %. Mažesnis naujų darbo vietų prieaugis gali riboti gyventojų pajamų ir nebūtinų pirkinių augimą. Tačiau šie skaičiai savaime neįrodo visos ekonomikos nuosmukio.
? Nedarbo lygis: kokia palyginimo bazė?
Tai darbo neturinčių, jo aktyviai ieškančių ir galinčių dirbti žmonių dalis darbo jėgoje, o ne tarp visų gyventojų. Nedarbo ir darbo vietų skaičiai gaunami iš skirtingų apklausų, todėl jų mėnesiniai pokyčiai neprivalo sutapti.
Tą pačią spalio 2 d. Eurostat išankstinis įvertis rodė, kad euro zonos rugsėjo metinė vartotojų infliacija pakilo nuo 3,2 iki 3,8 %. Tai kainos gyventojams, ne žemiau aptariamos gamintojų pardavimo kainos. Spalio 4 d. septynios OPEC+ naftos gamintojų grupės šalys lapkričiui paliko rugsėjo gavybos tikslus; tai sutarti kiekiai, ne patvirtintas faktinis naftos tiekimas.
Spalio 5–6 d. duomenys: didesnės sąnaudos ir nevienoda paklausa
Spalio 5 d. JAV „Nasdaq Composite“ akcijų kainų indeksas pakilo 1,05 %, palyginti su spalio 2 d. uždarymu, JAV doleriais. Tuo pat metu JAV 10 metų obligacijų pajamingumas padidėjo nuo 5,28 iki 5,31 %. Tai skirtingi rinkos rodikliai: akcijų kainų kilimas neparodo, kad bendrovėms tapo pigiau skolintis.
Spalio 5 d. JAV Tiekimo vadybos instituto rugsėjo paslaugų pirkimo vadybininkų indeksas (angl. ISM Services PMI) sumažėjo nuo 55,4 iki 54,9 punkto, o kainų indeksas padidėjo nuo 72,6 iki 74,0. Veikla augo lėčiau, bet išlaidų spaudimas plito.
? Paslaugų ir kainų indeksai: ką jie matuoja?
Paslaugų apklausos indeksą lygiomis dalimis sudaro veikla, užsakymai, darbuotojų skaičius ir tiekimo trukmė. Daugiau nei 50 punktų rodo vyraujančią plėtrą, palyginti su ankstesniu mėnesiu. Atskiras kainų indeksas matuoja brangimo paplitimą: 74 punktai nėra 74 % infliacija.
Spalio 6 d. Destatis paskelbė, kad Vokietijos rugpjūčio gamybos užsakymai sumažėjo 10,6 % nuo liepos, tačiau be stambių sandorių kritimas buvo 0,1 %. Laivų, orlaivių, traukinių ir karinių transporto priemonių kategorijoje liepą buvo išskirtinai daug stambių užsakymų. Vis dėlto birželį–rugpjūtį užsakymai be stambių sandorių buvo 2,6 % mažesni nei ankstesnius tris mėnesius, todėl įprastos paklausos silpnumas išliko.
? Gamybos užsakymai: kuo jie skiriasi nuo pajamų?
Tai nauji užsakymai pašalinus kainų, sezoniškumo ir kalendoriaus įtaką; rugpjūčio duomenys preliminarūs. Užsakymas nėra jau pagaminta prekė ar gautos pajamos. Bendras rodiklis ir imtis be stambių sandorių nėra dvi sudedamosios kritimo dalys.
Spalio 5 d. Eurostat paskelbė, kad euro zonos rugpjūčio pramonės gamintojų kainos per mėnesį padidėjo 1,9 %, energijos grupėje 5,6 %, o pramonėje be energijos 0,2 %.
? Gamintojų kainos: ko jos neparodo?
Pramonės gamintojų kainų indeksas (angl. Industrial Producer Price Index) matuoja pardavimo kainas vidaus rinkoje, ne visą įmonės sąnaudų krepšelį ar vartotojų infliaciją. Rugpjūtis lyginamas su liepa; energijos grupės 5,6 % nėra jos indėlis procentiniais punktais į bendrą rodiklį.
Tą pačią spalio 5 d. ECB valdybos narys Philipas Lane’as aiškino, kad brangesnė energija mažina šeimoms kitoms prekėms liekančius pinigus, o aukštesnės ilgalaikės palūkanos riboja vartojimą ir investicijas. Tai jo vertinimas, ne naujas palūkanų sprendimas.
Spalio 6 d. prekybos duomenys: atsigavimas dar menkas
Spalio 6 d. Eurostat paskelbė, kad euro zonos rugpjūčio mažmeninės prekybos apimtis padidėjo 0,1 % po 0,6 % sumažėjimo liepą. Ne maisto prekių apimtis augo 0,5 %, o degalų sumažėjo 1,9 %. Tai nedidelis bendras atsigavimas, kuriame prekių grupės judėjo skirtingai.
? Prekybos apimtis: kuo ji skiriasi nuo pajamų?
Apimties rodiklis pašalina kainų pokyčio įtaką, o mėnesinis palyginimas pakoreguotas pagal sezoniškumą ir kalendorių. Todėl jis rodo parduoto kiekio kaitą, ne parduotuvių pajamas ar pelną.
Fed protokolas: dauguma rugsėjo dalyvių numatė dar vieną palūkanų didinimą
Spalio 7 d. JAV centrinis bankas, Federalinė rezervų sistema (Fed), paskelbė rugsėjo 15–16 d. posėdžio protokolą. Dauguma jo dalyvių tuomet manė, kad iki metų pabaigos tikriausiai būtų tinkama palūkanas padidinti dar kartą. Tai ne naujas spalio sprendimas: rugsėjo 16 d. palūkanų intervalas buvo padidintas 0,25 procentinio punkto iki 3,75–4,00 %.
Rugsėjo posėdžio dalyviai dar neturėjo spalio 2 d. paskelbto darbo vietų leidinio. Todėl protokole užfiksuoto vertinimo negalima laikyti atsakymu į tą vėlesnį darbo rinkos sulėtėjimą.
Rugsėjo vertinime svarbi buvo ne vien brangi nafta. Dalyviai aptarė ir sparčiai didėjančias investicijas į dirbtinio intelekto infrastruktūrą: jos palaiko užsakymus, bet gali didinti medžiagų, transporto ir kitų išteklių kainas. Kuo ilgiau energija brangi, tuo didesnė rizika, kad atskirų sektorių sąnaudų augimas išplis į platesnį kainų kilimą.
? Fed protokolas: ką jis parodo?
Protokolas aprašo posėdžio metu turėtą informaciją ir dalyvių svarstymus, o ne vėliau paskelbtų duomenų vertinimą. Daugumos nuomonė apie būsimą didinimą nėra balsavimas už tą būsimą sprendimą; jis priklausys nuo naujos informacijos.
JAV obligacijų pajamingumai judėjo skirtingai, o aukcionas baigėsi 5,30 % pajamingumu
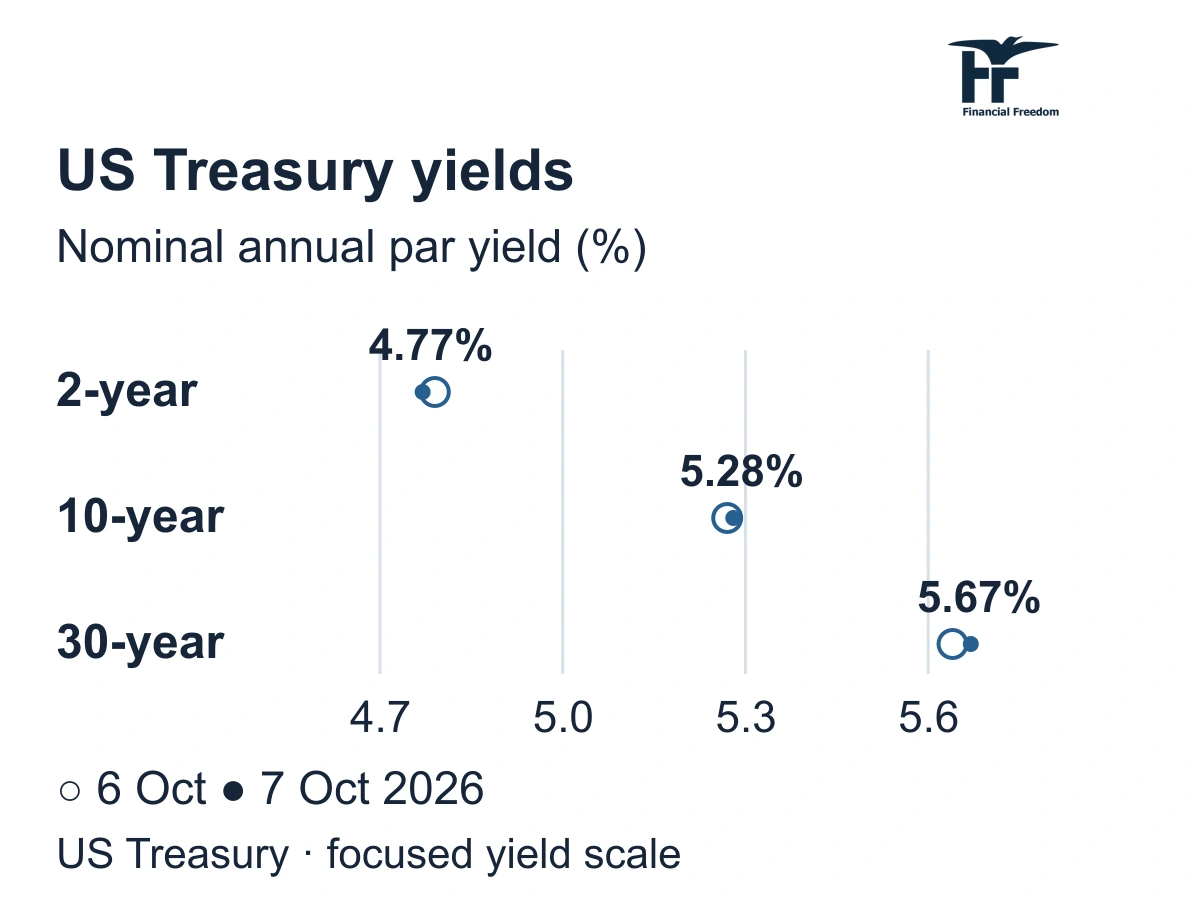
Spalio 7 d. JAV iždo obligacijų pajamingumai nejudėjo viena kryptimi. Dvejų metų metinis pajamingumas sumažėjo nuo 4,79 iki 4,77 %, tačiau 10 metų padidėjo nuo 5,27 iki 5,28 %, o 30 metų nuo 5,64 iki 5,67 %. Trumpesnio termino obligacijos ir ilgesnio termino skolinimosi kaina tą dieną rodė skirtingą vaizdą.
Tą pačią dieną JAV iždas papildomai pardavė anksčiau išleistų 10 metų obligacijų už 39 mlrd. JAV dolerių. Aukciono priimtų pasiūlymų ribinis metinis pajamingumas buvo 5,30 %, o pasiūlymų ir pardavimo apimties santykis siekė 2,77 karto. Aukcionas parodo, kokiomis sąlygomis valstybė pritraukė naujų pinigų; jis nėra investuotojo per metus jau uždirbta grąža.
? Obligacijų pajamingumas ir aukcionas: kaip juos skaityti?
Iždo dienos pajamingumai apskaičiuojami pagal orientacines rinkos kotiruotes apie 15:30 Niujorko laiku; tai ne faktinių sandorių vidurkis. Aukciono ribinis pajamingumas nustatomas kitu metu ir kitu būdu. Santykis 2,77 lygina viešus pasiūlymus su parduota apimtimi, ne unikalių pirkėjų skaičių ar būsimų kainų kryptį.
Vokietijos gamyba atsitiesė, bet statyba ir automobilių gamyklos juda priešingai
Spalio 7 d. Vokietijos statistikos tarnyba Destatis paskelbė, kad rugpjūtį šalies gamyba padidėjo 2,0 %, palyginti su liepa. Didžiausią teigiamą įtaką turėjo statyba, kurios apimtis šoktelėjo 9,3 %. Todėl bendras rezultatas labiau rodo statybų darbų pagausėjimą, o ne vienodą visų gamyklų atsigavimą. Daugiau atliktų darbų gali palaikyti statybinių medžiagų ir įrangos pardavimus, tačiau rodiklis pats savaime neparodo jų tiekėjų pelno.
Pramonėje be energetikos ir statybos mėnesinis padidėjimas siekė tik 0,6 %. Mašinų ir įrangos gamyba augo 5,3 %, o automobilių gamyba sumažėjo 5,4 %. Destatis pažymėjo, kad dalį automobilių gamybos kritimo paaiškina labiau rugpjūtį susitelkusios gamyklų atostogos. Taigi vien mažesnė pagamintų automobilių apimtis neįrodo tokio pat užsakymų ar pardavimų sumažėjimo.
Ilgesnis palyginimas tebėra santūrus: birželio–rugpjūčio bendra gamyba buvo tik 0,4 % didesnė nei ankstesnius tris mėnesius. Liepos mėnesio kritimas patikslintas iki 1,2 %. Daug energijos naudojančių šakų gamyba rugpjūtį dar sumažėjo 0,5 %. Šie skirtumai svarbūs chemijos ir kitų medžiagų gamintojams: didesnis bendras šalies produkcijos kiekis dar nereiškia, kad atsigauna jų pardavimai.
? Gamybos apimtis: ką rodo mėnesinis pokytis?
Rodiklis pašalina kainų pokyčio įtaką, o mėnesinis palyginimas pakoreguotas pagal sezoniškumą ir kalendorių. Rugpjūčio duomenys preliminarūs. Bendras rodiklis apima ir statybą; jis nėra bendrovių pajamų, pelno ar akcijų grąžos matas.
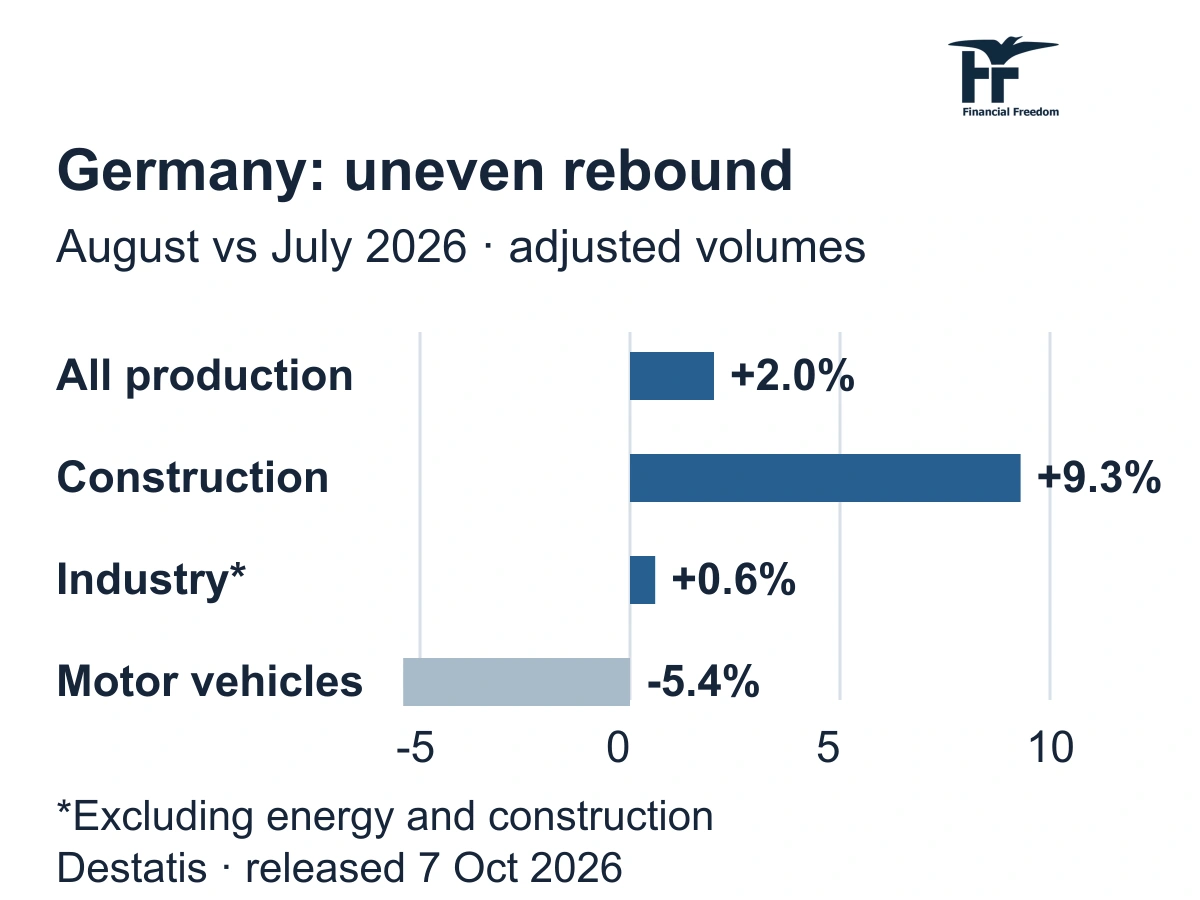
Užsakymai ir gamyba apima tą patį rugpjūtį, bet matuoja skirtingus etapus. Gamyklos gali vykdyti ankstesnius kontraktus, nors naujų užsakymų mažėja. Todėl produkcijos atsigavimas savaime nepaneigia spalio 6 d. paskelbto naujų užsakymų silpnumo.
Rezervų pažadą reikia įvykdyti, o dyzelino atsargų trūkumas dar neišnyko
Spalio 6 d. JAV energetikos informacijos administracija pakėlė ketvirtojo ketvirčio vidutinės Brent naftos kainos prognozę nuo 91 iki 105 JAV dolerių už barelį. Spalio 7 d. Tarptautinė energetikos agentūra (IEA) patikslino: šalys narės remia spartesnį kovo mėnesį pažadėtų rezervų išleidimą ir, kiek įmanoma, pirmenybę dyzelinui. Tai įsipareigojimo vykdymo pagreitinimas, ne patvirtintas papildomos naftos pristatymas.
Pagal kovo bendrą veiksmą jau išleista maždaug 325 mln. barelių. Įvykdžius dar likusius pažadus, rinką pasiektų apie 100 mln. barelių. Šio likučio negalima laikyti atskiru nauju kiekiu ir dar kartą pridėti prie anksčiau paskelbto rezervų plano. Agentūra naujo tikslaus pristatymo grafiko nepateikė. Kuro pirkėjams skirtumą padarys realūs kroviniai ir jų sudėtis, o ne vien pranešimo dydis.
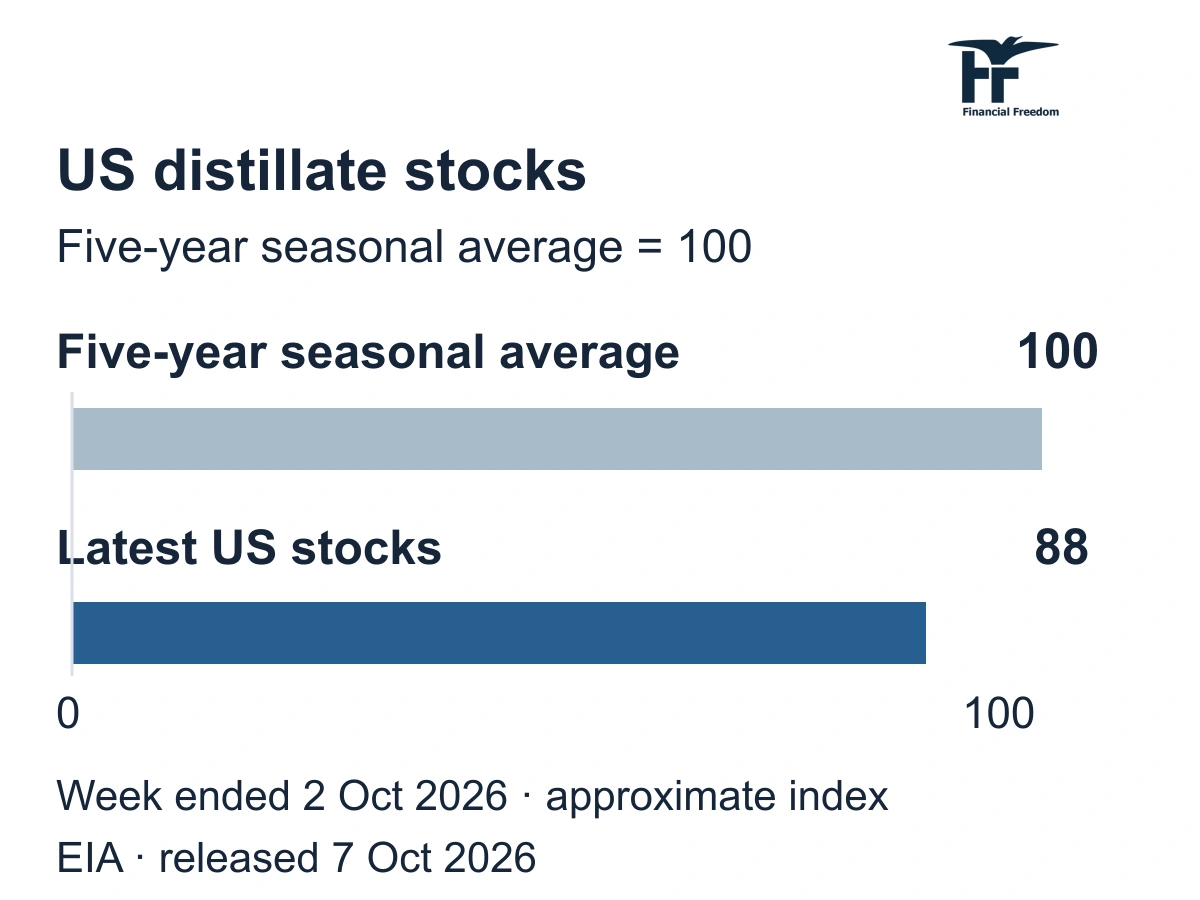
Spalio 7 d. JAV savaitinė EIA ataskaita parodė, kad savaitės iki spalio 2 d. distiliatų atsargos beveik nesikeitė ir siekė apie 105,1 mln. barelių. Vis dėlto jos liko 12 % žemiau penkerių metų vidurkio. Tai paaiškina, kodėl vien papildomos žaliavinės naftos pažadas nebūtinai greitai sumažins dyzelino kainą: naftą dar reikia perdirbti ir tinkamus produktus pristatyti pirkėjams.
? Distiliatų atsargos: ką apima šis skaičius?
Distiliatai apima dyzeliną ir šildymui naudojamą kurą, ne vien dyzeliną. Čia lyginamos JAV atsargos su atitinkamo metų laiko penkerių metų vidurkiu. JAV savaitinis matas neapibūdina visų pasaulio atsargų.
Finansinės laisvės skaičiuoklė
Kiek reikėtų sukaupti tavo tikslui?
Įvesk norimas mėnesio pajamas ir jau sukauptą sumą. Pamatysi, kiek dar trūksta ir kaip rezultatą keičia kaupimo laikas.
Skaičiavimas paremtas tavo prielaidomis, ne garantuota grąža.
Metai
Kas svarbu dabar
Investicijų augimas nepašalina paskolų kainos rizikos
Dirbtinio intelekto infrastruktūros tiekėjams augimas ir brangesnės paskolos gali veikti vienu metu. Duomenų centrų statybos palaiko lustų, elektros įrangos ir inžinerinių paslaugų paklausą. Tačiau skolintais pinigais finansuojantiems plėtrą operatoriams svarbios būsimo refinansavimo palūkanos. Todėl didesni užsakymai dar nereiškia tokio paties pelno augimo: reikia vertinti įmonės išlaidas ir skolos sąlygas.
Ilgo termino fiksuotų palūkanų obligacijų turėtojui rizika kitokia. Jei infliacija priverstų banką ilgiau išlaikyti aukštas palūkanas ir rinkos pajamingumai kiltų, tokių obligacijų kaina galėtų mažėti. Atsveriantis scenarijus būtų silpnesnė paklausa arba slūgstantys energijos kaštai. Rugsėjį dalyviai darbo rinką laikė stabilia, bet pažymėjo, kad naują darbą randančiųjų dalis buvo maža, nors įmonės mažai atleido darbuotojų.
Ilgalaikį skolinimąsi reikia vertinti pagal konkrečią skolą
Daug skolų turinčioms nekilnojamojo turto ir infrastruktūros bendrovėms svarbu, kokias palūkanas jos mokės refinansuodamos skolą. Tačiau nedidelis dienos pajamingumo pokytis savaime nepakeičia esamos fiksuotų palūkanų paskolos įmokos. Skirtumą nulemia skolos terminas, sutartis ir naujo finansavimo poreikis.
Vokietijos bendras atsigavimas dar nesuvienodino bendrovių perspektyvų
Statybinių medžiagų ir mašinų gamintojams daugiau atliktų darbų suteikia galimybę geriau išnaudoti įrangą ir padengti pastovias išlaidas. Tačiau automobilių gamintojų ar energijai imlių chemijos įmonių akcijoms svarbesni jų pačių pardavimai ir sąnaudos. Vokietijos akcijų fondas apima skirtingus sektorius, todėl bendras gamybos padidėjimas nėra vienodai palankus visoms bendrovėms. Atostogų įtaka taip pat gali laikinai pakeisti gamybos mėnesių palyginimą.
Dyzelino tiekimas svarbus vežėjų išlaidoms ir perdirbėjų pelnui
Kelių transporto bendrovėms ir žemės ūkiui greičiau pristatytas dyzelinas galėtų sumažinti kuro trūkumo ir išlaidų riziką. Naftos perdirbimo įmonėms produktų trūkumas gali padėti gauti didesnį skirtumą tarp produktų pardavimo ir žaliavos pirkimo kainų. Jei trūkumas sumažėtų, šis pranašumas galėtų susilpnėti. Vis dėlto rezervų išleidimas yra laikinas tiekimo šaltinis: ilgiau trunkantiems sutrikimams svarbūs ir veikiantys perdirbimo įrenginiai bei atviri transportavimo keliai.
Silpnesnis euras brangina dolerinį importą ir padeda neapdraustam doleriniam turtui
Spalio 7 d. Europos Centrinio Banko atskaitos kursas sumažėjo iki 1,1177 JAV dolerio už eurą nuo 1,1269 spalio 6 d. Euro importuotojui tam pačiam doleriais apmokamam kuro kiekiui reikia daugiau eurų. Lietuvos investuotojo neapdrausto JAV obligacijų ar akcijų turto vertė eurais dėl šio valiutos pokyčio didėja, jei jo kaina doleriais nekinta. Tačiau bendrą rezultatą kartu keičia paties turto kaina ir galimas valiutos apsidraudimas.
? ECB atskaitos kursas: kaip jį skaityti?
Skaičius rodo JAV dolerių kiekį už vieną eurą; mažesnis skaičius reiškia silpnesnį eurą. Tai informacinis dienos kursas, ne konkretaus sandorio kaina. Jo laikas nesutampa su JAV biržų uždarymu, todėl jis neparodo tikslios tos sesijos investicijos grąžos eurais.
Metai
Ko laukiame
Spalio 8 d. 11:30 Lietuvos laiku numatyta Fed valdybos nario Christopherio Wallerio kalba apie ekonomikos perspektyvas. Ar dabartinis infliacijos ir augimo vertinimas skirsis nuo rugsėjo protokolo?
Spalio 8 d. Europos Centrinis Bankas numato paskelbti rugsėjo 9–10 d. pinigų politikos posėdžio ataskaitą. Kaip taryba tuomet vertino energijos infliacijos ir silpnesnės paklausos rizikas? Tai ankstesnio sprendimo aptarimas, ne naujas palūkanų sprendimas.
Spalio 8 d. 15:30 Lietuvos laiku JAV bus skelbiamas savaitinis pirmą kartą dėl nedarbo išmokos besikreipusių žmonių skaičius. Ar įmonių darbuotojų mažinimas pradeda spartėti?
Spalio 8 d. 20:00 Lietuvos laiku baigiasi 22 mlrd. JAV dolerių 30 metų obligacijų papildomo aukciono konkurencinių pasiūlymų priėmimas. Jo rezultatas padės vertinti paklausą labai ilgam valstybės skolinimuisi.
Spalio 14 d. 15:30 Lietuvos laiku JAV bus skelbiami rugsėjo vartotojų kainų duomenys. Ar kainų spaudimas slopsta, ar platesnis brangimas išlieka?
Spalio 14 d. Tarptautinė energetikos agentūra numato paskelbti spalio naftos rinkos ataskaitą. Ji padės įvertinti, kaip keičiasi naftos tiekimas, perdirbimo produktų trūkumas ir paklausos perspektyva; prognozės nėra jau įvykęs vartojimas.
Spalio 15 d. 19:00 Lietuvos laiku JAV energetikos informacijos administracija numato paskelbti savaitinę naftos ataskaitą už savaitę iki spalio 9 d. Ar distiliatų atsargos pradės atsistatyti, ar kuro tiekimo įtampa išliks? Dėl JAV šventės leidinys numatytas ketvirtadienį, ne įprastą trečiadienį.
Spalio 28 d. numatytas kitas Fed palūkanų sprendimas. Ar vėliau paskelbti infliacijos ir darbo rinkos duomenys pateisins rugsėjo dalyvių svarstytą tolesnį didinimą?
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.