Savaitė · Rinkų apžvalga
Savaitė: kainų spaudimas ir skirtinga įmonių paklausa
Spalio 12 d. Beth Hammack priminė muitų ir technologijų paklausos keliamas išlaidas. Per spalio 7–13 d. laikotarpį centrinio banko protokolas, obligacijų aukcionai ir vartotojų apklausa jau rodė, kad pigesnis finansavimas nėra užtikrintas. Naujos Japonijos importo kainos, apibrėžtas JAV dyzelino leidimas ir atviri įrangos projektai papildo savaitės klausimą: kur išlaidų palengvėjimas galėtų pasiekti pelną, o kur jį atsvertų paklausa ar naujos skolos?
Apžvelgiamas laikotarpis: 2026-10-07 – 2026-10-13Informacija iki 15 min. skaitymo
Spalio 12 d. Hammack įvardijo platesnį kainų spaudimą. Spalio 13 d. Japonijos rugsėjo gamintojų kainos rodė lėtesnį metinį brangimą, bet importo kryptis priklausė nuo valiutos.
JAV palūkanų intervalas tebėra 3,75–4,00 %, ECB indėlių palūkanų norma 2,50 %. Naujas papildomas IEA dyzelino atsargų kiekis dar nesutartas.
Savaitė
Kas įvyko
Spalio 7 d.: JAV centrinio banko protokolas ir ilgalaikės skolos kaina
Spalio 7 d. paskelbtas JAV centrinio banko rugsėjo 15–16 d. protokolas priminė, kad dauguma dalyvių tuomet numatė dar vieną palūkanų didinimą. Rugsėjo 16 d. priimtas 0,25 procentinio punkto padidinimas įsigaliojo kitą dieną; intervalas tapo 3,75–4,00 %. Tai ankstesnio posėdžio svarstymai, ne naujas spalio sprendimas.
Spalio 7 d. JAV iždas papildomai pardavė 39 mlrd. dolerių 10 metų obligacijų: ribinis pajamingumas buvo 5,30 %, pasiūlymų ir pardavimo apimties santykis 2,77. Tai konkrečios emisijos aukcionas, ne bendras obligacijų fondo rezultatas.
Spalio 7 d. rezervų programa: spartinamas ankstesnio įsipareigojimo likutis
Spalio 7 d. Tarptautinės energetikos agentūros šalys pritarė spartesniam dar neįvykdytos kovo atsargų išleidimo programos užbaigimui, pirmenybę teikiant dyzelinui. Tai ankstesnio įsipareigojimo vykdymas, ne nauja papildomų atsargų apimtis. Spalio 11 d. agentūra taip pat įvardijo atsinaujinusias atakas prieš Saudo Arabijos civilinę ir energetikos infrastruktūrą.
Vokietijos eksportas sumažėjo, nors pardavimai skirtingoms šalims išsiskyrė
Spalio 7 d. paskelbtą Vokietijos rugpjūčio gamybos padidėjimą daugiausia lėmė statyba; spalio 8 d. prekybos duomenys parodė, kad to paties mėnesio eksportas neatsigavo taip pat. Statistikos tarnybos Destatis duomenimis, rugpjūtį prekių eksportas sumažėjo 0,8 %, palyginti su liepa, iki 137,6 mlrd. eurų. Importas padidėjo 0,9 % iki 118,1 mlrd. eurų. Prekių prekybos perteklius sumažėjo nuo liepos 21,6 mlrd. iki 19,5 mlrd. eurų.
Didžiausias naujas skirtumas matomas pagal pirkėjų šalis. Eksportas į JAV sumažėjo 6,3 %, o į euro zoną padidėjo 0,8 %, į Kiniją 4,7 % ir į Jungtinę Karalystę 16,7 %. Tai nėra visų eksportuotojų vienodas nuosmukis. Be to, pardavimai JAV tebebuvo 22,6 % didesni nei 2025 m. rugpjūtį: mėnesinis kritimas nepanaikino ankstesnio metinio padidėjimo.
Šie duomenys dar nepaaiškina, kokios prekės ir priežastys nulėmė skirtumus. Todėl mažesnio eksporto į JAV negalima tiesiog priskirti muitams: išsamesnis prekių suskirstymas ir pačių bendrovių pardavimai dar gali pakeisti vertinimą.
? Eksporto pokytis: ką lyginame?
Rugpjūčio ir liepos prekių vertės eurais pakoreguotos pagal kalendorių bei sezoniškumą. Tai vertė tuometinėmis kainomis, ne vien fizinis prekių kiekis. Šalių pokyčiai nėra sudedamosios bendro rezultato dalys; metinis palyginimas turi kitą vardiklį.
Europos rizikos vertinimas susiejo technologijų skolas ir pelno lūkesčius
Spalio 8 d. Europos sisteminės rizikos valdyba paskelbė spalio 1 d. posėdžio vertinimą: per praėjusį ketvirtį Europos Sąjungos finansinio stabilumo rizika padidėjo. Valdyba atkreipė dėmesį į technologijų bendrovių skolinimąsi dirbtinio intelekto plėtrai ir riziką, kad būsimo pelno lūkesčiai gali būti per dideli. Tai perspėjimas apie galimą scenarijų, ne pranešimas apie jau įvykusį šių bendrovių nemokumą.
Rizika neapsiriboja technologijų akcijomis. Brangiau aptarnaujama valstybių skola mažina biudžetų galimybes, o skolintomis lėšomis investuojantys fondai gali sustiprinti obligacijų rinkos svyravimus. Kita vertus, valdyba pažymėjo stiprų Europos bankų kapitalą, likvidumą ir pelningumą. Su technologijų finansavimu susijusi koncentracija Europos Sąjungoje mažesnė nei JAV, todėl šių regionų negalima vertinti kaip vienodos rizikos.
Spalio 8 d. kontekstas: palūkanų pauzės pažado nebuvo
JAV centrinio banko valdybos narys Christopheris Walleris spalio 8 d. paliko atvirą papildomo palūkanų didinimo galimybę, jei duomenys klostysis taip, kaip jis numato. Tą dieną paskelbtas Europos Centrinio Banko rugsėjo posėdžio aprašymas taip pat nepaskelbė naujo sprendimo. Rugsėjo diskusijoje dar nebuvo matyti plataus energijos brangimo persikėlimo į atlyginimus ir kitas kainas; tai liko svarbi tolesnio didinimo sąlyga.
Spalio 8 d. JAV iždo 22 mlrd. dolerių 30 metų obligacijų papildomame aukcione ribinis pajamingumas buvo 5,618 %, palyginti su 5,308 % rugsėjo 10 d. tos pačios emisijos aukcione. Šis mėnesinis naujo valstybės skolinimosi palyginimas skiriasi nuo vėliau aptariamo penktadienio orientacinio pajamingumo; tai nėra obligacijų fondo grąža.
JAV vartotojų dabartinės sąlygos pablogėjo, nors ateities vertinimas pagerėjo
Spalio 9 d. Mičigano universitetas paskelbė preliminarią spalio JAV vartotojų apklausą. Nuotaikų indeksas sumažėjo nuo rugsėjo 48,1 iki 46,3 punkto.
Labiausiai pablogėjo dabartinių ekonominių sąlygų vertinimas: jo indeksas sumažėjo nuo 50,9 iki 44,7 punkto. Universitetas išskyrė brangias prekes ir skolinimąsi, dėl kurių žmonės prasčiau vertina didelių pirkinių sąlygas. Tačiau ateities lūkesčių indeksas pakilo nuo 46,3 iki 47,3 punkto, todėl apklausa nerodo vienodo visų lūkesčių blogėjimo.
Tuo pat metu gyventojų tikėtinos infliacijos ateinantiems metams mediana padidėjo nuo 4,6 iki 4,7 %. Silpnesnės nuotaikos ir aukštesni kainų lūkesčiai gali egzistuoti kartu: atsargiau perkantys žmonės nebūtinai tikisi, kad prekės greitai atpigs.
? Vartotojų apklausa ir infliacijos lūkesčiai: ką jie rodo?
Apklausa matuoja gyventojų požiūrį, ne jau įvykusių išlaidų pokytį. Mediana yra centrinis atsakymas: pusė respondentų tikisi ne didesnės, pusė ne mažesnės infliacijos; tai ne centrinio banko prognozė ar faktinis kainų augimas. Spalio rezultatai dar preliminarūs.
JAV obligacijų pajamingumai penktadienį atšoko nuo ketvirtadienio lygio
Spalio 9 d. JAV iždo 10 metų obligacijų metinis pajamingumas padidėjo nuo ankstesnės prekybos dienos 5,22 iki 5,24 %. Taigi spalio 8 d. sumažėjimas penktadienį nesitęsė. Tai spalio 9 d. matavimo taškas.
Dvejų metų pajamingumas padidėjo nuo 4,75 iki 4,80 %, o 30 metų liko 5,60 %. Vis dėlto savaitės palyginimas rodo kitą kryptį: nuo spalio 2 d. šių terminų pajamingumai sumažėjo atitinkamai 3, 4 ir 3 baziniais punktais. Vienos dienos atšokimas nepanaikino nedidelio savaitinio sumažėjimo.
? Obligacijų pajamingumas: kuo jis skiriasi nuo grąžos?
Tai metinis orientacinis pastovios trukmės pajamingumas, išvedamas iš JAV iždo obligacijų kotiruočių, ne jau uždirbta fondo grąža ar centrinio banko palūkanų norma. Vienas bazinis punktas yra 0,01 procentinio punkto. Vien lentelė neįrodo, kad penktadienio pokytį sukėlė vartotojų apklausa.
Vokietijoje bankroto atvejų daugėja, bet kreditorių reikalavimų suma mažėja
Spalio 9 d. Vokietijos statistikos tarnyba Destatis paskelbė, kad 2026 m. liepą teismai užregistravo 2 373 įmonių bankroto atvejus. Tai 8,0 % daugiau nei 2025 m. liepą.
Rizika pasiskirsčiusi netolygiai. Sausį–liepą transporto ir sandėliavimo sektoriuje teko 85,5 bankroto atvejo 10 000 įmonių, o visoje Vokietijos ekonomikoje – 42,8. Tai beveik dvigubas dažnis. Šis palyginimas padeda pastebėti sektoriaus silpnumą, bet neparodo, ar konkreti logistikos bendrovė pajėgs grąžinti savo obligacijas.
Atvejų skaičius nėra visa kredito rizikos istorija. Sausio–liepos bylose kreditorių reikalavimai siekė apie 21,9 mlrd. eurų, palyginti su 31,8 mlrd. eurų prieš metus. Destatis paaiškina, kad ankstesniu laikotarpiu bankroto prašymus buvo pateikę daugiau ekonomiškai reikšmingų įmonių. Taigi dažnesni atvejai nebūtinai reiškia didesnę bendrą kreditorių reikalavimų sumą.
? Įmonių bankrotų dažnis: ką jis matuoja?
Dažnis rodo teismuose užregistruotų atvejų skaičių, tenkantį 10 000 atitinkamo sektoriaus įmonių; tai nėra vienos obligacijos negrąžinimo tikimybė. Prašymas į statistiką patenka po pirmojo teismo sprendimo, dažnai praėjus maždaug trims mėnesiams nuo pateikimo. Kreditorių reikalavimai nėra jau patirti nuostoliai, o kitais pagrindais užsidarę verslai į šią statistiką nepatenka.
JAV centrinio banko atstovė priminė: infliaciją kelia ne vien energija
Spalio 12 d. JAV centrinio banko sistemos Klivlando banko vadovė Beth Hammack teigė, kad infliacijai slopinti tebėra reikalingos paklausą ribojančios palūkanos. Jos vertinimu, kainų spaudimas neapsiriboja nafta: muitų didinimas kelia importo sąnaudas, o dirbtinio intelekto infrastruktūros paklausa brangina ir kituose versluose naudojamus komponentus. Tai jos asmeninis ekonomikos vertinimas, ne naujas Federalinės rezervų sistemos palūkanų sprendimas.
Ši kalba remiasi anksčiau paskelbta statistika. Rugsėjo 30 d. JAV ekonominės analizės biuras pranešė, kad 2026 m. rugpjūčio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures, PCE) per metus padidėjo 3,4 %, o be maisto ir energijos – 3,0 %. Vadinasi, brango ne tik kuras. Hammack mano, kad vien pigesnė energija nepašalintų visų kainų augimo priežasčių, todėl palūkanų kryptį turi lemti platesni duomenys.
? Vartojimo išlaidų kainų indeksas: ką jis rodo?
PCE matuoja JAV vartotojų perkamų arba jų vardu apmokamų prekių ir paslaugų kainų pokytį. Metinis pokytis lygina tą patį ankstesnių metų mėnesį; rodiklis be maisto ir energijos padeda atskirti kitas kainų tendencijas, bet neparodo konkretaus žmogaus išlaidų augimo.
Jūsų investicijoms
Aptarkime jūsų portfelį


Australijos protokolas paaiškina ankstesnį palūkanų didinimą, įvardydamas energijos ir technologijų išlaidas
Spalio 13 d. paskelbtas Australijos rezervų banko (Reserve Bank of Australia) rugsėjo 28–29 d. posėdžio protokolas. Jame aprašytas vienbalsis sprendimas bazinės palūkanų normos tikslą padidinti 0,25 procentinio punkto iki 4,60 %. Tai rugsėjo sprendimo paaiškinimas, ne dar vienas palūkanų padidinimas šiandien.
Posėdžio dalyviai įvardijo energijos tiekimo sutrikimus, ribotus vidaus gamybos pajėgumus ir didelės dirbtinio intelekto įrangos paklausos keliamą išlaidų spaudimą. Jie taip pat aptarė augančias technologijų investicijų skolas ir labai palankius būsimo pelno lūkesčius. Tačiau stiprus dabartinių pelnų augimas kol kas riboja skolų naštą, o Australijos skolininkų ir bankų atsparumas vertintas kaip reikšmingas atsveriantis veiksnys.
? Posėdžio protokolas: ar tai naujas sprendimas?
Protokolas vėliau atskleidžia ankstesnio posėdžio argumentus ir dalyvių vertinimą tuo metu. Jame aprašytos rizikos nėra jau patirti nuostoliai, o galimybė palūkanas didinti toliau nėra pažadas jas pakeisti kitame posėdyje.
Japonijos gamintojų kainos kyla lėčiau, bet importuojamos prekės neatpigo visomis valiutomis
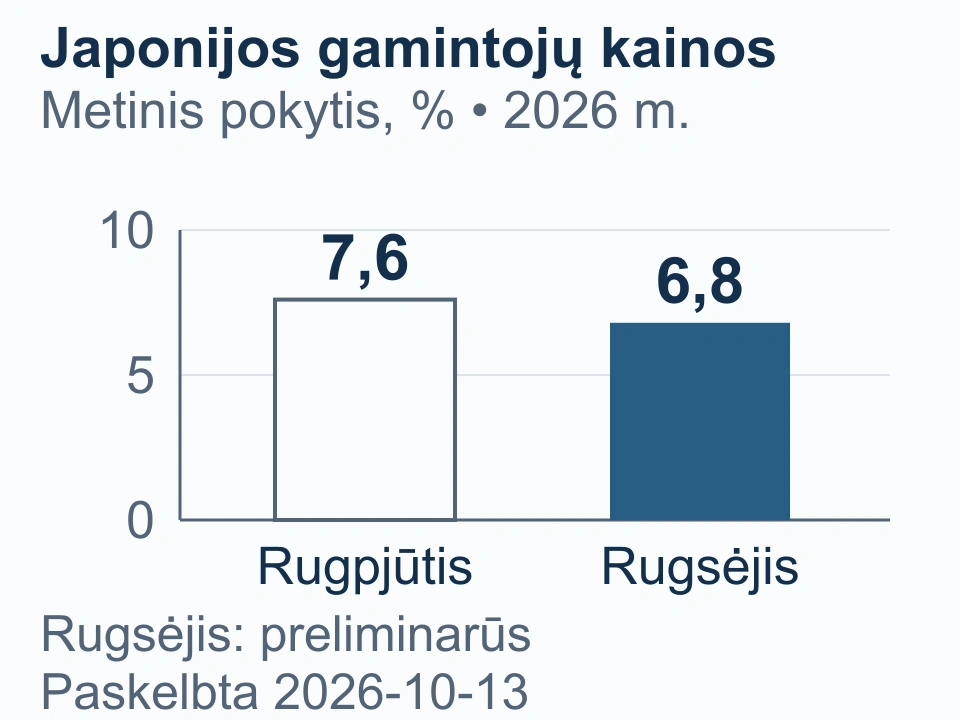
Spalio 13 d. Japonijos bankas paskelbė preliminarų rugsėjo gamintojų prekių kainų indeksą (angl. Corporate Goods Price Index). Kainos buvo 6,8 % didesnės nei prieš metus, palyginti su 7,6 % rugpjūtį. Nuo ankstesnio mėnesio jos sumažėjo 0,3 %. Taigi metinis brangimas sulėtėjo, bet kainų lygis tebebuvo aukštesnis nei prieš metus.
? Gamintojų ir importo kainos: ką jos matuoja?
Gamintojų indeksas matuoja Japonijoje tarp įmonių parduodamų prekių kainas, ne visą jų išlaidų krepšelį ar gyventojų vartojimo kainas. Importo indeksą galima skaičiuoti jenomis arba valiutomis, kuriomis sudarytos sutartys, todėl valiutos perskaičiavimas keičia palyginimą. Mėnesinis ir metinis pokyčiai lygina skirtingus laikotarpius; preliminarūs duomenys dar gali būti patikslinti.
Importo kainų vaizdas kitoks. Rugsėjį jos jenomis sumažėjo 0,2 % nuo rugpjūčio, tačiau sutarčių valiutomis padidėjo 1,0 %. Vadinasi, jenomis matomas nedidelis palengvėjimas dar nėra tas pats, kas importuojamos prekės atpigimas jos sandorio valiuta.
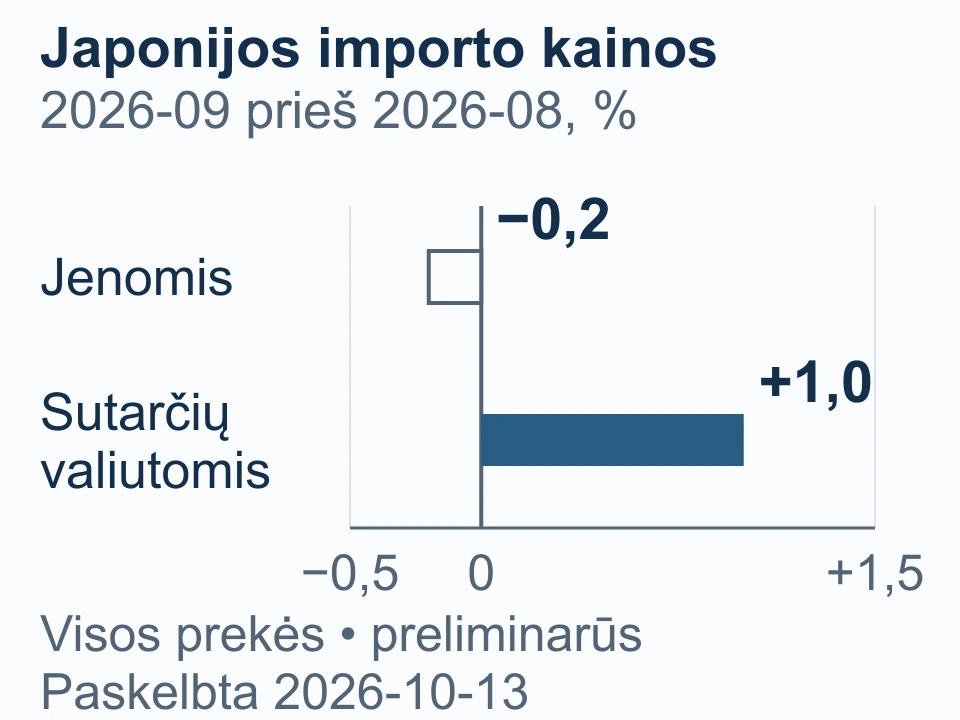
Naftos, anglių ir gamtinių dujų importo grupė sutarčių valiutomis per mėnesį pabrango 2,3 %. Ji prie bendro importo kainų padidėjimo pridėjo 0,69 procentinio punkto. Todėl bendro gamintojų rodiklio sulėtėjimas nepašalino atskiro importuojamo kuro brangimo.
JAV leidimas pirkti rusišką dyzeliną pašalina konkretų ribojimą, bet nėra pristatytų degalų kiekis
Spalio 9 d. JAV iždo sankcijų institucija (Office of Foreign Assets Control, OFAC) išdavė bendrąją licenciją 135. Ji pagal joje įvardytas JAV sankcijų taisykles leidžia sandorius, susijusius su Rusijos kilmės dyzelino pardavimu, pristatymu, iškrovimu ir importu, įskaitant importą į JAV. Leidimas galioja iki 2027 m. balandžio 7 d. 00:01 JAV Rytų vasaros laiku (EDT). Tai penktadienio sprendimas, ne naujas antradienio leidimas.
Licencija neleidžia nurašyti pinigų nuo Rusijos centrinio banko, Nacionalinės gerovės fondo ar Finansų ministerijos sąskaitų JAV finansų institucijose. Joje nenustatytas dyzelino kiekis ar atvykimo grafikas, o kitų šalių importo taisyklių ji pati nekeičia. Atskirai spalio 11 d. Tarptautinė energetikos agentūra paprašė šalių įvertinti papildomą dyzelino atsargų išleidimą, tačiau nauja apimtis dar nesutarta.
? Bendroji sankcijų licencija: ką ji leidžia?
Ji suteikia leidimą apibrėžtiems sandoriams pagal konkrečias JAV sankcijų taisykles ir nurodytas išimtis, ne panaikina visas sankcijas. Teisinis leidimas dar nereiškia parduoto ar pirkėją pasiekusio dyzelino.
Atviri dirbtinio intelekto įrangos projektai gali palengvinti plėtrą, bet jų nauda dar turi virsti pelnu
Spalio 12 d. lustų kūrėja „NVIDIA“ ir ryšio įrangos bendrovė „Cisco“ pristatė planą kurti tankesnes optines duomenų jungtis dirbtinio intelekto centrams. Bendrovių projektinis palyginimas su 200 gigabitų per sekundę vienos linijos moduliais numato keturgubą duomenų pralaidumo tankį ir maždaug 1,3 karto didesnį energinį efektyvumą. „NVIDIA“ taip pat perdavė dalį naujos kartos serverių spintų ir skaičiavimo modulių projektų atvirų techninių standartų bendruomenei.
Tą pačią spalio 12 d. procesorių kūrėja AMD pristatė atvirą „Helion“ serverių spintos projektą dirbtinio intelekto agentams, kurie ne tik pateikia atsakymą, bet ir vykdo užduotis. Įrangos konfigūracijos su partneriais dar kuriamos; bendrovė jų prieinamumą planuoja 2026 m. lapkritį. Tai naujas plėtros planas, ne jau paskelbtos „Helion“ pardavimo pajamos.
? Įrangos efektyvumo palyginimas: ko jis nepasako?
Gigabitas yra milijardas bitų, kuriuo matuojamas perduodamų duomenų kiekis. Gamintojų palyginimas apibūdina konkrečią jungtį ir jos palyginimo bazę, ne viso duomenų centro elektros sąskaitą ar kliento pelną. Atviras projektas padeda suderinti skirtingų gamintojų įrangą, bet užsakymams ir investicijų atsipirkimui vis tiek reikia paklausos bei faktinių pristatymų.
Euras susilpnėjo pagal spalio 12 d. orientacinį kursą, ne pagal šiandienos sandorį
Spalio 12 d. Europos Centrinis Bankas paskelbė orientacinį 1,1181 JAV dolerio už vieną eurą kursą. Spalio 9 d. jis buvo 1,1206. Euras pagal šį palyginimą susilpnėjo maždaug 0,22 %. Tai paskelbtas pirmadienio atskaitos taškas, ne spalio 13 d. momentinis ar sandorio kursas.
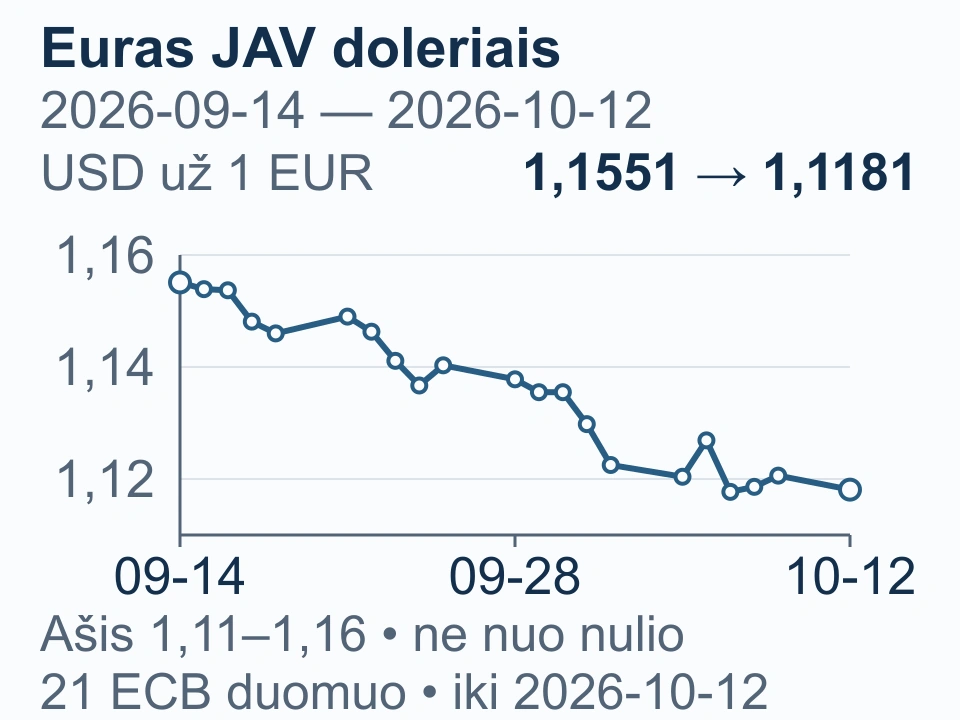
Šis ECB atskaitos taškas buvo paskelbtas prieš vėlesnę Beth Hammack kalbą JAV. Todėl jo pokyčio negalima priskirti tos kalbos reakcijai. Vien kurso eilutė taip pat neatskleidžia, kuri žinia tą dieną buvo svarbiausia valiutų rinkai.
? Orientacinis euro ir dolerio kursas: kaip jį skaityti?
Skaičius rodo, kiek JAV dolerių tenka vienam eurui; mažesnė reikšmė reiškia silpnesnį eurą dolerio atžvilgiu. ECB jį skelbia informacijai, ne kaip siūlomą sandorio ar biržos uždarymo kainą. Fondo prekyba eurais savaime nereiškia, kad jo dolerio rizika apsaugota nuo valiutos pokyčių.
Finansinės laisvės skaičiuoklė
Kiek reikėtų sukaupti tavo tikslui?
Įvesk norimas mėnesio pajamas ir jau sukauptą sumą. Pamatysi, kiek dar trūksta ir kaip rezultatą keičia kaupimo laikas.
Skaičiavimas paremtas tavo prielaidomis, ne garantuota grąža.
Savaitė
Kas svarbu dabar
Obligacijoms ir skolomis finansuojamai plėtrai svarbios būsimos išlaidos
Jei atkakli infliacija lemtų aukštesnius rinkos pajamingumus, anksčiau išleistų ilgų JAV obligacijų kainoms tai būtų nepalanku. Naujas obligacijų pirkėjas tuo metu galėtų gauti didesnį pajamingumą, tačiau prisiimtų ir riziką, kad kainos dar kris.
Technologijų bendrovėms, kurios naujus duomenų centrus finansuoja skolomis, ir nekilnojamojo turto verslams svarbu, kiek kainuos būsima paskola ar senos skolos refinansavimas. Aukštesnės palūkanos gali sumažinti lėšas, liekančias naujai plėtrai. Jau sudarytos fiksuotų palūkanų paskolos įmoka dėl vienos centrinio banko atstovės kalbos automatiškai nepasikeičia; naujo finansavimo kaina priklauso ir nuo paties skolininko rizikos.
Nuosaikesnis faktinių kainų augimas galėtų sudaryti palankesnes sąlygas obligacijoms ir skolomis investuojančioms bendrovėms. Vis dėlto itin silpna paklausa kartu mažintų verslo pajamas: palūkanų palengvėjimas ne visada atsveria mažesnį pelną. Todėl vartotojų apklausų pesimizmo neužtenka išvadai, kad visoms šioms portfelio dalims artėja geresnis laikotarpis.
Spalio 14 d. 15:30 Lietuvos laiku JAV rugsėjo vartotojų kainų duomenys parodys, ar kainų spaudimas mažėja. Spalio 28 d. 20:00 Lietuvos laiku Federalinės rezervų sistemos sprendimas atsakys, ar komitetas mato pagrindą keisti palūkanas. Iki tol Hammack nuomonė nėra būsimo sprendimo pažadas.
Australijos bankams ir vartojimo verslui tos pačios palūkanos reiškia nevienodą naudą
Australijos bankų akcijoms didesnės palūkanos gali palaikyti palūkanų pajamas, tačiau silpnesnis klientų mokumas atsvertų šią naudą. Nebūtinų prekių pardavėjams ir nekilnojamojo turto bendrovėms brangesnės paskolos gali riboti paklausą ir plėtrą. Posėdyje aptarti skolininkų rezervai yra atsveriantis veiksnys, ne garantija kiekvienam verslui. Kitas banko sprendimas numatytas lapkričio 3 d.; iki jo bus svarbu, ar išlaidų spaudimas mažėja ir ar paklausa lėtėja pakankamai.
Japonijos gamintojui svarbu, kas vyksta ir su jo pardavimo, ir su pirkimo kainomis
Į Japoniją žaliavas importuojančių chemijos gamintojų ir transporto įmonių akcijoms svarbu, kokia valiuta jos atsiskaito ir ar naudoja apsaugą nuo kurso pokyčio. Palankesnis perskaičiavimas jenomis gali sumažinti dalį išlaidų, tačiau kylančios kuro kainos sutarties valiuta palieka riziką. Jei jų nepavyksta perkelti klientams, pardavimai gali augti nepadidindami pelno.
Japonijos obligacijų ir eksportuotojų akcijų savininkams tai skirtingi signalai: lėtesnis bendras kainų augimas silpnintų vieną palūkanų didinimo argumentą, o importuojama energija gali jį palaikyti. Japonijos banko spalio 29–30 d. posėdis parodys, kaip jis vertina šias jėgas kartu su atlyginimais ir vartotojų kainomis. Vien gamintojų indeksas būsimo sprendimo nenustato.
Dyzelino pirkėjams naudą parodys pristatymai ir kaina, ne vien licencija
Degalus naudojančių vežėjų ir pramonės įmonių akcijoms papildoma pasiūla galėtų palengvinti išlaidas. Tačiau leidimą dar turi lydėti sutartys, mokėjimai, draudimas ir saugus pristatymas. Kol degalai nepasiekė pirkėjo, sumažėjusių išlaidų negalima laikyti jau gautu pelno pagerėjimu.
Naftos perdirbėjų akcijoms daugiau konkuruojančio dyzelino gali mažinti skirtumą tarp jo pardavimo ir žaliavos pirkimo kainos. Tai kita pusė tos pačios galimybės degalų naudotojui. Spalio 14 d. Tarptautinės energetikos agentūros naftos rinkos ataskaita, o spalio 15 d. valdybos aptarimas ir JAV savaitinės atsargos leis tikrinti fizinę pasiūlą. Naujas sutrikimas arba vėluojantis pristatymas šį palengvėjimą atidėtų.
Įrangos tiekėjo pardavimas ir ją perkančio centro grąža lieka skirtingi klausimai
Lustų ir tinklo įrangos tiekėjų akcijoms atviri projektai gali išplėsti potencialių pirkėjų ratą, o debesijos bendrovių akcijoms svarbu, ar įranga mažins paslaugos teikimo išlaidas ir didins pajamas. Greitesnė jungtis savaime nesukuria mokančio kliento. Pagrindinė rizika yra daugiau išleisti centrų plėtrai, negu naujos paslaugos uždirbs. AMD lapkričio 3 d. ketvirčio rezultatai ir lapkritį planuojamas „Helion“ prieinamumas suteiks kitus užsakymų, išlaidų bei įgyvendinimo patikros taškus.
Tas pats dolerio pokytis skirtingai veikia turto vertę ir pirkimo išlaidas
Lietuvos investuotojo nuo valiutos pokyčių neapsaugotos JAV akcijos ir doleriais išreikštos obligacijos gauna kitokį poveikį negu doleriais įrangą ar kurą perkantis verslas. Jei dolerio turto vertė nepasikeistų, vien šis kurso pokytis jo vertę eurais padidintų maždaug 0,22 %; tai sąlyginis perskaičiavimas, ne fondo grąža. Doleriais atsiskaitančiam pirkėjui ta pati sąskaita eurais pabrangtų. Stipresnis doleris gali atsverti dalį investicijos kainos kritimo, bet gali ir apsiversti; galutinį rezultatą keičia turto kaina, apsauga nuo valiutos pokyčių ir išlaidos.
Vartojimo bendrovėms svarbu, ar atsargumas jau virsta mažesniais pardavimais
Spalio 9 d. Mičigano apklausa didelių pirkinių pardavėjams ir vartojimo akcijų fondams siunčia kitokį signalą nei kasdienių būtinųjų prekių bendrovėms. Automobilį ar buitinę techniką lengviau atidėti, o kasdienių prekių pirkimą žmonės gali tęsti rinkdamiesi pigesnius pakaitalus. Tai galimos paklausos kryptys, ne jau paskelbtų įmonių pardavimų rezultatai.
Vartojimo skolintojams svarbi ir klientų galimybė grąžinti paskolas. Jei kainų spaudimas atslūgtų, didžiųjų pirkinių paklausa galėtų atsigauti; jei gyventojų pajamos nebespėtų su išlaidomis, didėtų pardavimų ir paskolų nuostolių rizika. Spalio 13 d. JAV banko JPMorganChase rezultatai leis tikrinti klientų mokumą, o spalio 15 d. JAV rugsėjo mažmeninės prekybos duomenys parodys faktinius pardavimus.
Įmonės gebėjimas grąžinti skolą svarbesnis už bendrą bankrotų antraštę
Europos didesnės rizikos įmonių obligacijų turėtojui svarbu ne tik palūkanų dydis, bet ir ar emitentas turės pinigų jas bei pagrindinę sumą sumokėti. Tuo tarpu bankų ir tiekėjų akcijų savininkams riziką kelia klientų vėluojantys mokėjimai ir galimi skolų nuostoliai. Sektoriaus statistika padeda pasirinkti, kur atidžiau tikrinti įmonės finansus, bet nepakeičia jos pinigų, skolų grąžinimo datų ir klientų koncentracijos vertinimo.
Mažesnė bendra reikalavimų suma yra atsveriantis argumentas, todėl daugiau registruotų atvejų savaime nereiškia vienodo spaudimo visiems kreditoriams. Galimybė atsirastų ten, kur obligacijos kaina jau atspindi konkrečią riziką, o įmonė turi pakankamai pinigų įsipareigojimams. Spalio 13 d. Vokietijos galutinė rugsėjo infliacija papildys išlaidų vertinimą; ji neatsakys, ar individualus skolininkas yra mokus. Tam reikės jo rezultatų ir faktinių mokėjimų.
Savaitė
Ko laukiame
Spalio 13 d. 09:00 Lietuvos laiku Vokietija skelbs galutinę rugsėjo infliaciją, o 10:45 JAV centrinio banko valdybos narys Christopheris Walleris dalyvaus diskusijoje apie dirbtinį intelektą. Ar kainų duomenys ir technologijų vertinimas papildys, ar silpnins argumentą dėl ilgiau aukštų palūkanų?
Spalio 13 d. JAV bankas JPMorganChase apie 14:00 Lietuvos laiku paskelbs ketvirčio rezultatus ir 15:30 juos aptars. Ar palūkanų pajamų augimas atsvers paskolų nuostolius, ir ką faktiniai rezultatai parodys apie klientų mokumą?
Spalio 14 d. IEA skelbs naftos rinkos ataskaitą; 15:30 Lietuvos laiku JAV Darbo statistikos biuras paskelbs rugsėjo vartotojų kainų indeksą. Ar tiekimo padėtis ir faktinės kainos parodys mažesnį spaudimą įmonių išlaidoms?
Spalio 15 d. IEA valdyba aptars rezervų veiksmus. Tą dieną 15:30 Lietuvos laiku JAV skelbs rugsėjo mažmeninės prekybos pardavimus, o 19:00 energetikos informacijos administracija pateiks savaitės iki spalio 9 d. atsargas. Ar dyzelino svarstymas taps konkrečiu kiekiu bei grafiku, ir ar vartotojų atsargumas jau matomas pardavimuose?
Spalio 28 d. 20:00 Lietuvos laiku numatytas JAV centrinio banko sprendimas, spalio 29 d. – ECB, o spalio 29–30 d. – Japonijos banko posėdis. Australijos rezervų banko kitas sprendimas numatytas lapkričio 3 d.; tą pačią dieną po JAV biržos uždarymo AMD skelbs rezultatus. Ar palūkanų sprendimai ir įrangos pardavimai patvirtins dabar aptariamus lūkesčius?
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.