Savaitės rinkų apžvalga · Rugsėjo 14–18 d.
JAV palūkanos pakilo. Kodėl svarbus 0,25 punkto pajamingumų skirtumas?
Svarbiausia savaitės žinia buvo ne vien palūkanų pakėlimas. Trumpesnio termino JAV obligacijų pajamingumas kilo sparčiau už ilgesnio termino, o akcijų rinkoje technologijų bendrovės laikėsi geriau už mažesnes įmones. Keturi grafikai padeda suprasti, kodėl tai nėra paprastas signalas „pirkti“ ar „parduoti“.
Savaitės vaizdas vienu žvilgsniu
Kas pajudino rinkas prieš išsamų paaiškinimą
JAV ir Japonijos centriniai bankai palūkanas pakėlė, tačiau akcijų rinkos išsiskyrė. Keturi grafikai paaiškina pajamingumų skirtumą, infliacijos sudėtį ir ekonomikos signalus.
- JAV centrinio banko palūkanų intervalas3,75–4,00 %Rugsėjo 16 d. padidintas 0,25 procentinio punkto. Sprendimas priimtas vienbalsiai.
- JAV 2 metų obligacijų pajamingumas4,76 %Rugsėjo 18 d. įvertis. Per savaitę padidėjo nuo 4,63 %, tai yra 0,13 procentinio punkto.
- JAV 10 metų obligacijų pajamingumas5,01 %Rugsėjo 18 d. įvertis. Per savaitę padidėjo nuo 4,96 %, tai yra 0,05 procentinio punkto.
- Euro zonos metinė infliacija3,2 %Galutinis rugpjūčio rodiklis, paskelbtas rugsėjo 17 d. Liepą buvo 2,9 %.
- Lietuvos metinė infliacija5,6 %Suderintas rugpjūčio rodiklis. Europos Sąjungoje aukštesnis buvo tik Rumunijos 6,3 % lygis.
Savaitės istorija: palūkanos kilo, bet rinkos pradėjo skaičiuoti augimo kainą
Šią savaitę centriniai bankai parodė, kad energijos brangimas jiems svarbesnis už norą greitai atpiginti paskolas. JAV centrinis bankas trečiadienį padidino palūkanas, Anglijos bankas ketvirtadienį jų nekeitė, tačiau trys iš devynių sprendimo dalyvių norėjo didinimo. Penktadienį Japonijos bankas irgi pakėlė palūkanas. Investuotojui svarbu ne vien pats sprendimas, bet ir tai, kiek ilgai pinigai gali likti brangūs.
Pirmadienį dėmesys tebebuvo sutelktas į energiją, nes brangesnė nafta galėjo vėl persikelti į kuro, transporto ir paslaugų kainas. Antradienį JAV dvejų metų obligacijų pajamingumas pakilo iki 4,67 %, o dešimties metų – iki 5,00 %. Trečiadienį JAV centrinis bankas vienbalsiai padidino bazinių palūkanų intervalą 0,25 procentinio punkto iki 3,75–4,00 %. Kartu paskelbtų projekcijų mediana metų pabaigai siekė 4,1 %, todėl dalis politikos formuotojų matė erdvės dar vienam didinimui. Tai sąlyginės atskirų dalyvių projekcijos, ne pažadas.
Ketvirtadienį rinką pasiekė kelios skirtingos žinios. Euro zonos metinė infliacija rugpjūtį padidėjo nuo 2,9 % iki 3,2 %, tačiau galutinis įvertis buvo 0,1 procentinio punkto mažesnis už pirminį. JAV naujų prašymų skirti nedarbo išmoką sumažėjo iki 196 tūkstančių. Būsto statyba bendrai susitraukė, bet vienbučių namų pradėta statyti daugiau. Taigi ekonomika nerodė vienodo silpnėjimo, kuris leistų centriniam bankui lengvai sustoti.
Penktadienį Japonijos bankas padidino palūkanų normą iki maždaug 1,25 %. JAV obligacijų savaitės pabaiga buvo dar iškalbingesnė: dvejų metų pajamingumas, labiau susijęs su artimiausiais centrinio banko sprendimais, per savaitę pakilo 0,13 procentinio punkto, o dešimties metų – 0,05 punkto. Jų skirtumas susiaurėjo nuo 0,33 iki 0,25 procentinio punkto. Tai nėra recesijos laikrodis. Tai rodo, kad rinka artimiausio laikotarpio palūkanų spaudimą perkainojo labiau negu ilgalaikį augimą ir infliaciją.
Akcijų rinkoje vienos krypties nebuvo. JAV „Nasdaq Composite“ indeksas, kuriame technologijų bendrovės turi didelį svorį, savaitę baigė aukščiau. Penkis šimtus didelių JAV bendrovių apimantis S&P 500 beveik nepakito, o mažesnių JAV bendrovių „Russell 2000“ ir šešis šimtus Europos bendrovių apimantis „STOXX Europe 600“ smuko. Tai dera su ekonomine logika: brangesnis finansavimas labiau spaudžia mažesnes, daugiau skolų ar naujo kapitalo reikalaujančias įmones, o didelės pelningos technologijų bendrovės turi daugiau vidinių pinigų plėtrai.
Obligacijoms ši savaitė reiškė dvi priešingas jėgas. Naujos obligacijos pasiūlė didesnes palūkanas, tačiau jau turimų ilgo termino obligacijų kainoms aukštesnis pajamingumas buvo nepalankus. Valiutų rinkoje svarbi tapo ne vien Japonijos palūkanų kryptis, bet ir tai, kaip greitai didinimas galėtų tęstis. Žaliavose svarbiausia liko energijos kaina: ji tiesiogiai didina kuro ir šildymo sąskaitas, o ilgainiui gali pasiekti transporto, maisto ir paslaugų kainas.
Bendra išvada paprasta: paklausa dar laikosi, tačiau ją išlaikyti kainuoja daugiau. Todėl portfelyje verta atskirti įmones, kurios gali finansuoti augimą iš savo pinigų, nuo tų, kurioms nuolat reikia brangesnių paskolų ar naujų akcijų. Išvadą pakeistų ne viena rami prekybos diena, o nuoseklus energijos kainų kritimas, lėtesnė infliacija be energijos ir maisto bei platesnis ekonomikos silpnėjimas.
JAV centrinis bankas palūkanas pakėlė, o 2 ir 10 metų pajamingumų skirtumas sumažėjo
Rinka savaitę baigė manydama, kad artimiausių metų skolinimasis bus brangesnis, tačiau ilgesnio laikotarpio augimo ir infliacijos lūkesčiai nekilo tiek pat. Rugsėjo 16 d. JAV centrinis bankas vienbalsiai padidino bazinių palūkanų intervalą iki 3,75–4,00 %. Jo dalyvių projekcijų mediana metų pabaigai pakilo nuo birželį skelbtų 3,8 % iki 4,1 %. Jei ši sąlyginė projekcija išsipildytų, dabartinio intervalo vidurio atžvilgiu liktų maždaug vienas 0,25 procentinio punkto žingsnis.
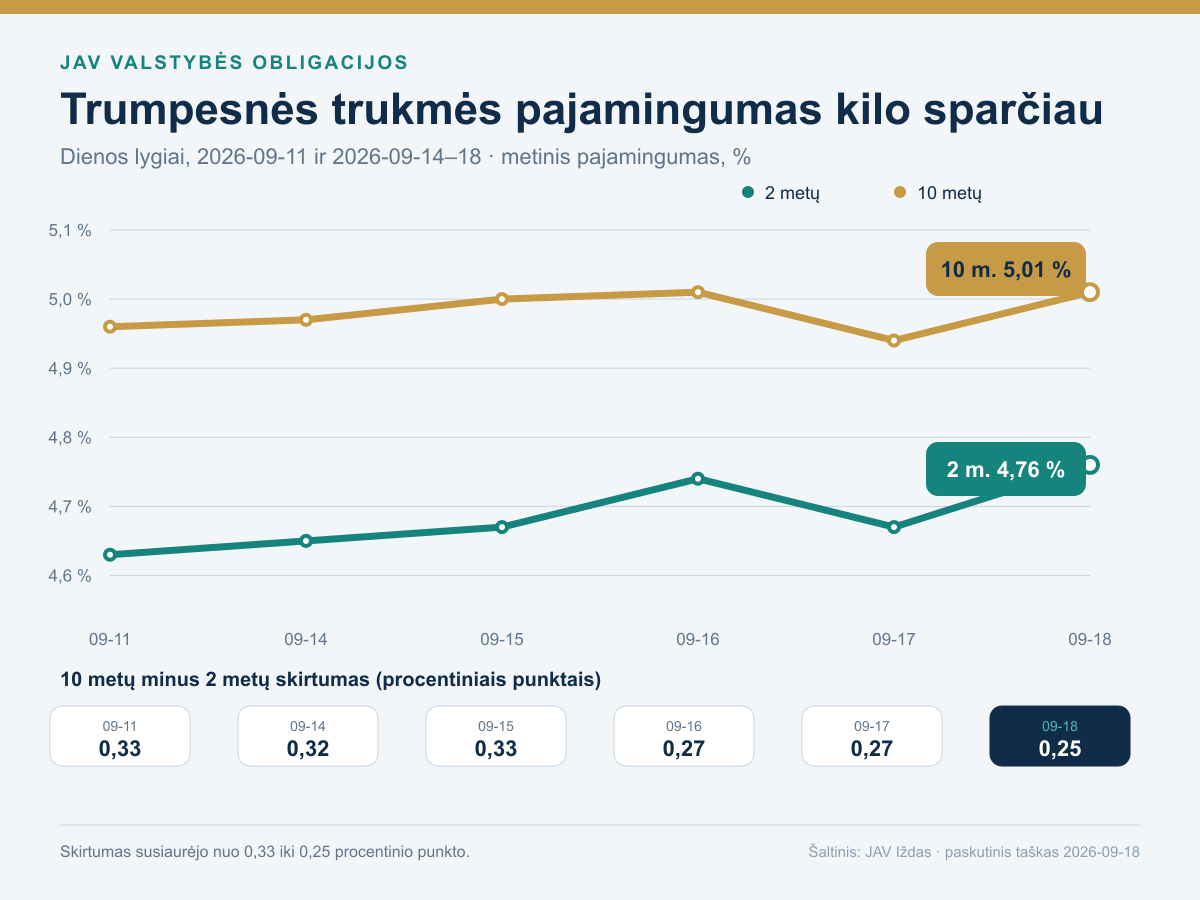
Dvejų metų pajamingumas per savaitę padidėjo nuo 4,63 % iki 4,76 %, o dešimties metų – nuo 4,96 % iki 5,01 %. Tarpas sumažėjo 0,08 procentinio punkto. JAV iždo departamento dienos įverčiai; tai nėra investuotojo savaitės grąža.
Dvejų metų obligacijų pajamingumas jautriau reaguoja į tai, kokių palūkanų tikimasi per artimiausius kelis metus. Dešimties metų pajamingume daugiau svorio turi ilgalaikė infliacija, augimas ir norima rizikos kompensacija. Kai trumpesnis pajamingumas artėja prie ilgesnio, skolininkams finansavimas brangsta dabar, tačiau rinka nebūtinai tiki tokiu pat stipriu augimu visą dešimtmetį. Vien šis skirtumas datos recesijai nenustato.
Portfeliui poveikis nėra vienodas. Naujos trumpesnio termino valstybės obligacijos gali suteikti daugiau palūkanų pajamų, o jau turimų ilgo termino obligacijų kaina išlieka jautri tolesniam pajamingumo kilimui. Bankams aukštesnės palūkanos gali didinti dalį palūkanų pajamų, bet siauresnis skirtumas tarp trumpesnių ir ilgesnių terminų apsunkina paprastą modelį skolintis trumpam ir skolinti ilgam. Daug skolų turinčioms įmonėms artėjantis refinansavimas tampa brangesnis.
Galimybė atsirastų, jei infliacija lėtėtų neprasidėjus staigiam ekonomikos nuosmukiui: tuomet obligacijų pajamos liktų patrauklios, o jų kainų spaudimas mažėtų. Pagrindinė rizika yra dar vienas energijos kainų šuolis, verčiantis rinką kelti palūkanų lūkesčius. Artimiausias patikrinimas bus rugsėjo 30 d. skelbiama JAV gyventojų pajamų ir išlaidų ataskaita. Joje esantis asmeninio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures Price Index, PCE) parodys, ar kainų spaudimas plinta už energijos ribų. Tai vienas pagrindinių JAV centrinio banko vertinamų infliacijos rodiklių.
? Pajamingumo kreivė: ką ji rodo?
Pajamingumo kreivė (angl. yield curve) palygina tos pačios valstybės skirtingo termino obligacijų metinius pajamingumus. Čia naudojamas dešimties ir dvejų metų skirtumas. Teigiamas 0,25 procentinio punkto skirtumas reiškia, kad ilgesnio termino pajamingumas buvo didesnis, tačiau tik nežymiai. Kreivė atspindi rinkos kainas ir lūkesčius, bet viena pati neįrodo būsimos recesijos.
Trys centriniai bankai priėmė skirtingus sprendimus dėl tos pačios rizikos
JAV ir Japonija palūkanas pakėlė, Jungtinė Karalystė sustojo, tačiau nė vienas sprendimas nereiškė, kad infliacijos problema baigta. JAV sprendimas buvo vienbalsis. Japonijos bankas septyniais balsais prieš du padidino vienos nakties palūkanų orientyrą nuo maždaug 1,00 % iki 1,25 %, sprendimas įsigalios rugsėjo 24 d. Anglijos bankas paliko 3,75 %, bet trys iš devynių narių norėjo 4,00 %.
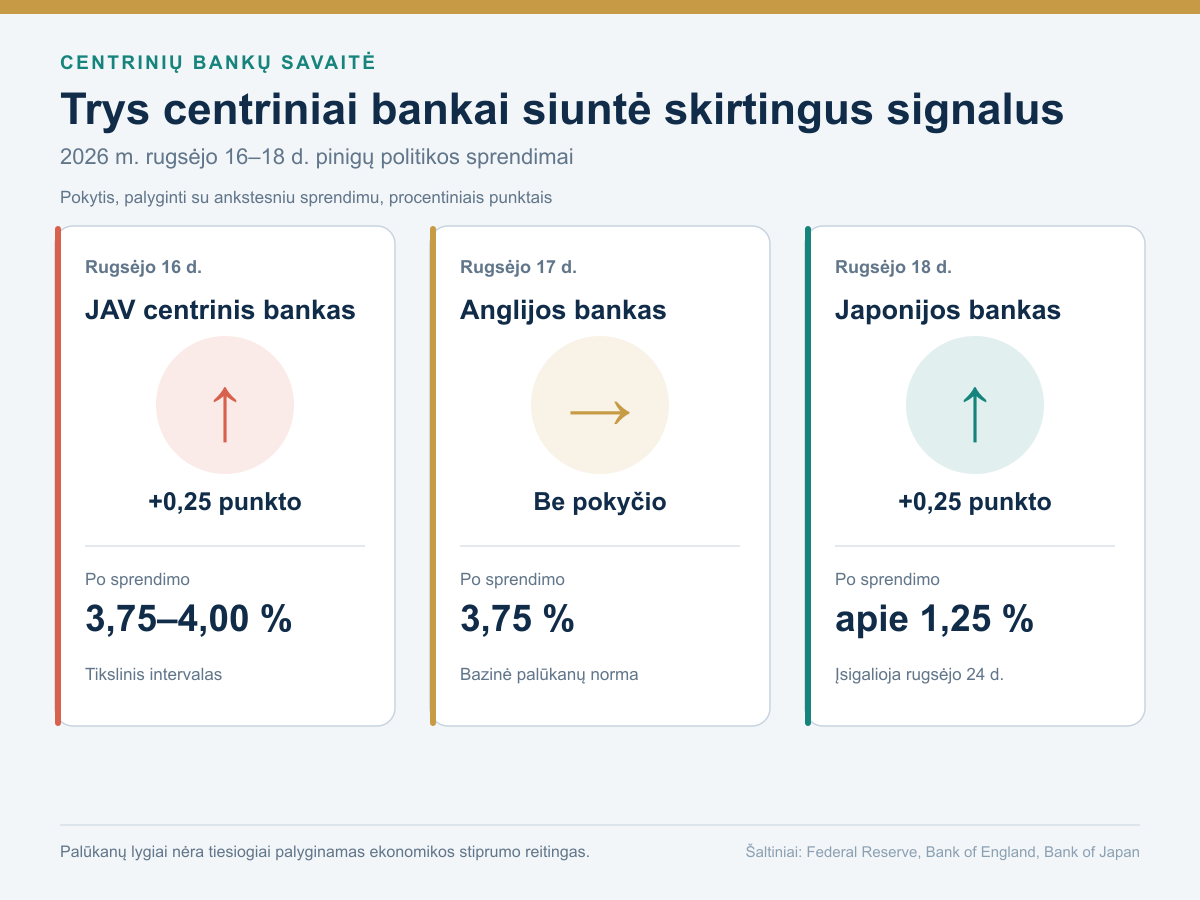
Grafike lyginamas sprendimo pokytis, ne šalių ekonomikos stiprumas. JAV bazinių palūkanų intervalas yra 3,75–4,00 %; Japonijos vienos nakties palūkanų norma sieks 1,25 % nuo rugsėjo 24 d.; Anglijos banko bazinė palūkanų norma liko 3,75 %.
Sprendimų skirtumas paaiškinamas skirtinga pradine padėtimi. Japonijos palūkanų lygis tebėra daug mažesnis už JAV ar Jungtinės Karalystės, todėl toks pats 0,25 punkto pokytis ten reiškia kitą finansavimo aplinką. Dauguma Anglijos banko komiteto narių nusprendė palūkanų nekelti, nors trys nariai norėjo jas didinti iki 4,00 %. Bankas apskaičiavo, kad energijos kainos gali pakelti metinę infliaciją kiek daugiau nei iki 4 % 2027 m. pradžioje. Tai prognozė, ne įvykęs faktas.
Anglijos bankas kartu vienbalsiai nusprendė iki 2034 m. palaipsniui sumažinti pinigų politikai turimą valstybės obligacijų portfelį iki nulio. Aktyvių pardavimų planas yra 20 mlrd. svarų per metus, o su išpirkimais vidutinis mažėjimas siektų 46 mlrd. svarų per metus. Tai svarbu obligacijoms: rinkoje liks daugiau obligacijų, todėl pirkėjai gali reikalauti didesnio pajamingumo.
Japonijos akcijoms ir jenai svarbu ne vien didesnė palūkanų norma, bet ir tai, ar didinimas tęsis. Bankams didesnės palūkanos gali būti palankios, jeigu paskolų kokybė išlieka gera. Eksportuotojams staigiai stiprėjanti valiuta galėtų mažinti užsienyje gautų pajamų vertę. Galimybė yra nuoseklus normalizavimas be ekonomikos smūgio; rizika – per greitas finansavimo ir valiutos pokytis. Kitas signalas bus centrinių bankų paaiškinimai, o ne vien kito posėdžio data.
Profesionalus portfelio valdymas
Rinkos keičiasi kas savaitę. Portfelio strategija neturėtų keistis su kiekviena antrašte.
Portfelio valdymas rinkos informaciją paverčia nuosekliu procesu: stebime riziką ir koncentraciją, o sprendimus priimame pagal sutartą strategiją, ne pagal naujausią rinkos judėjimą.
Europos infliaciją vėl stūmė energija, o Lietuvoje kainos kilo dar sparčiau
Galutinis rugpjūčio skaičius buvo truputį geresnis už pirmą įvertį, tačiau energijos spaudimas niekur nedingo. Rugsėjo 17 d. Eurostatas paskelbė, kad euro zonos metinė infliacija rugpjūtį siekė 3,2 %, palyginti su 2,9 % liepą. Pirminis įvertis buvo 3,3 %. Kainos be energijos, maisto, alkoholio ir tabako per metus padidėjo 2,4 %, todėl didelė bendro šuolio dalis buvo susijusi ne su visu krepšeliu vienodai.
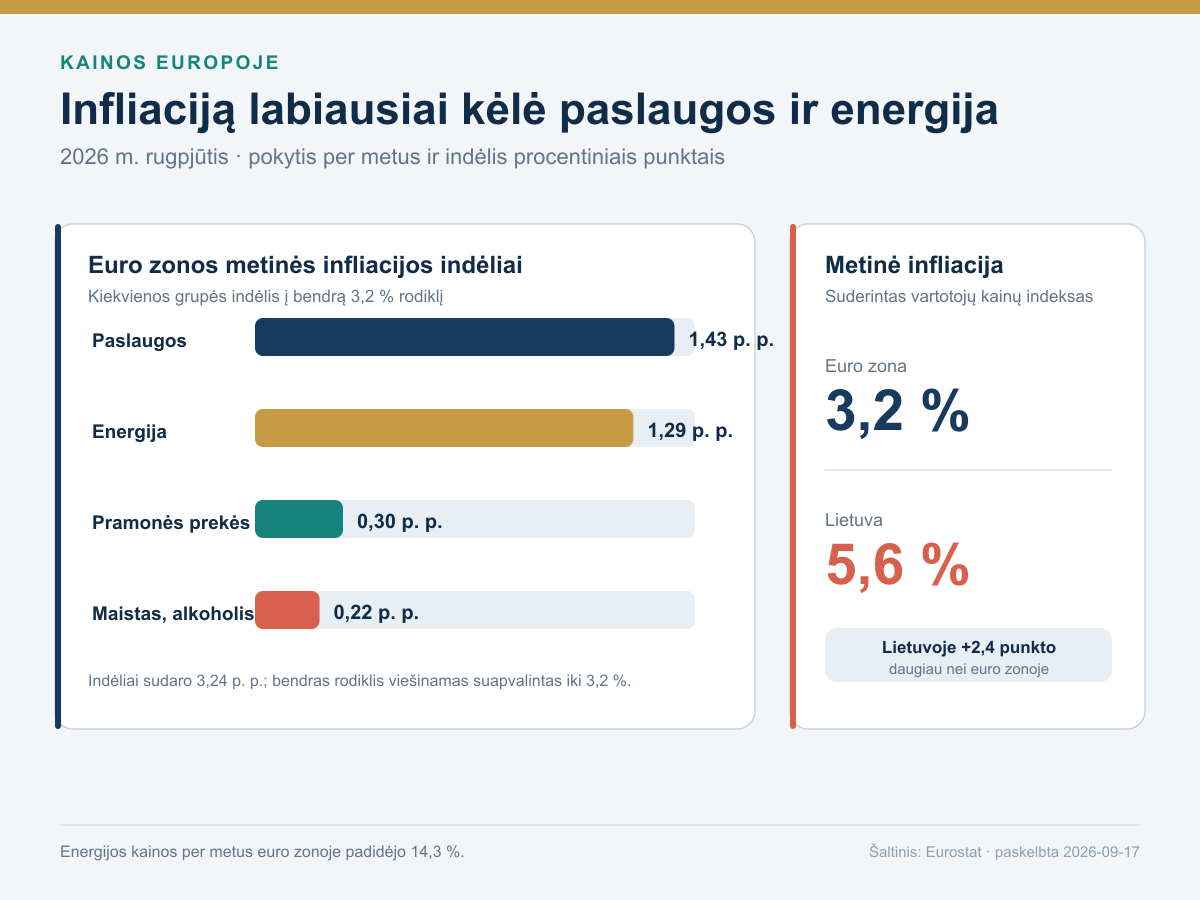
Paslaugos ir energija kartu paaiškino apie 85 % galutinio 3,2 % metinio rodiklio. Tai atskirų kainų grupių indėlis procentiniais punktais, o ne jų pačių kainų augimo tempas.
Energijos kainos per metus euro zonoje padidėjo 14,3 %, o jų indėlis į bendrą infliaciją siekė 1,29 procentinio punkto. Paslaugų indėlis buvo dar šiek tiek didesnis – 1,43 punkto. Lietuvoje suderintas vartotojų kainų indeksas (angl. Harmonised Index of Consumer Prices, HICP) per metus pakilo 5,6 %. Tarp visų Europos Sąjungos valstybių didesnis rodiklis buvo tik Rumunijoje. Lietuvos mėnesinis kainų pokytis buvo neigiamas 0,1 %, todėl vien metinis skaičius nepasako, kaip kainos judėjo paskutinį mėnesį.
Investuotojui ši sudėtis svarbi dėl skirtingų laimėtojų ir pralaimėtojų. Energijos gamintojui didesnė pardavimo kaina gali didinti pajamas, tačiau pramonės, transporto ir mažmeninės prekybos bendrovėms auga sąnaudos. Jeigu įmonė negali jų perkelti klientui, mažėja pelno marža. Euro zonos obligacijoms didesnė infliacija nepalanki, nes mažina fiksuotų palūkanų perkamąją galią ir gali atitolinti palūkanų mažinimą.
Galimybė būtų greitas naftos ir dujų kainų kritimas, kuris mažintų spaudimą transporto ir paslaugų kainoms. Rizika – energijos brangimas persikels į maistą, transportą ir atlyginimų derybas. Rugsėjo 23 d. JAV energetikos administracijos ataskaita parodys, kaip pasikeitė atsargos ir ar pasiūlos spaudimas mažėja, o spalio 2 d. bus skelbiamas pirminis euro zonos rugsėjo infliacijos įvertis. Abu signalai gali pakeisti požiūrį į Europos palūkanas.
? Suderintas vartotojų kainų indeksas: kuo jis naudingas?
Suderintas vartotojų kainų indeksas (angl. Harmonised Index of Consumer Prices, HICP) naudoja bendrą Europos metodiką, kad šalių kainų pokyčius būtų galima palyginti. Metinis rodiklis lygina kainas su tuo pačiu praėjusių metų mėnesiu, mėnesinis – su ankstesniu mėnesiu. Lėtesnė infliacija reiškia lėtesnį brangimą, o ne būtinai kainų kritimą.
JAV darbo ir būsto duomenys neleido paskelbti aiškaus ekonomikos lūžio
Ekonomika pateikė mišrų vaizdą: mažiau žmonių pirmą kartą kreipėsi dėl nedarbo išmokos, bet bendras būsto statybos tempas sumažėjo. Per savaitę iki rugsėjo 12 d. naujų prašymų dėl nedarbo išmokos buvo 196 tūkstančiai, 10 tūkstančių mažiau negu ankstesnę savaitę. Tęstinių išmokų gavėjų skaičius sumažėjo nuo patikslintų 1,769 mln. iki 1,730 mln. Tai išankstiniai duomenys, kurie dar gali būti keičiami.
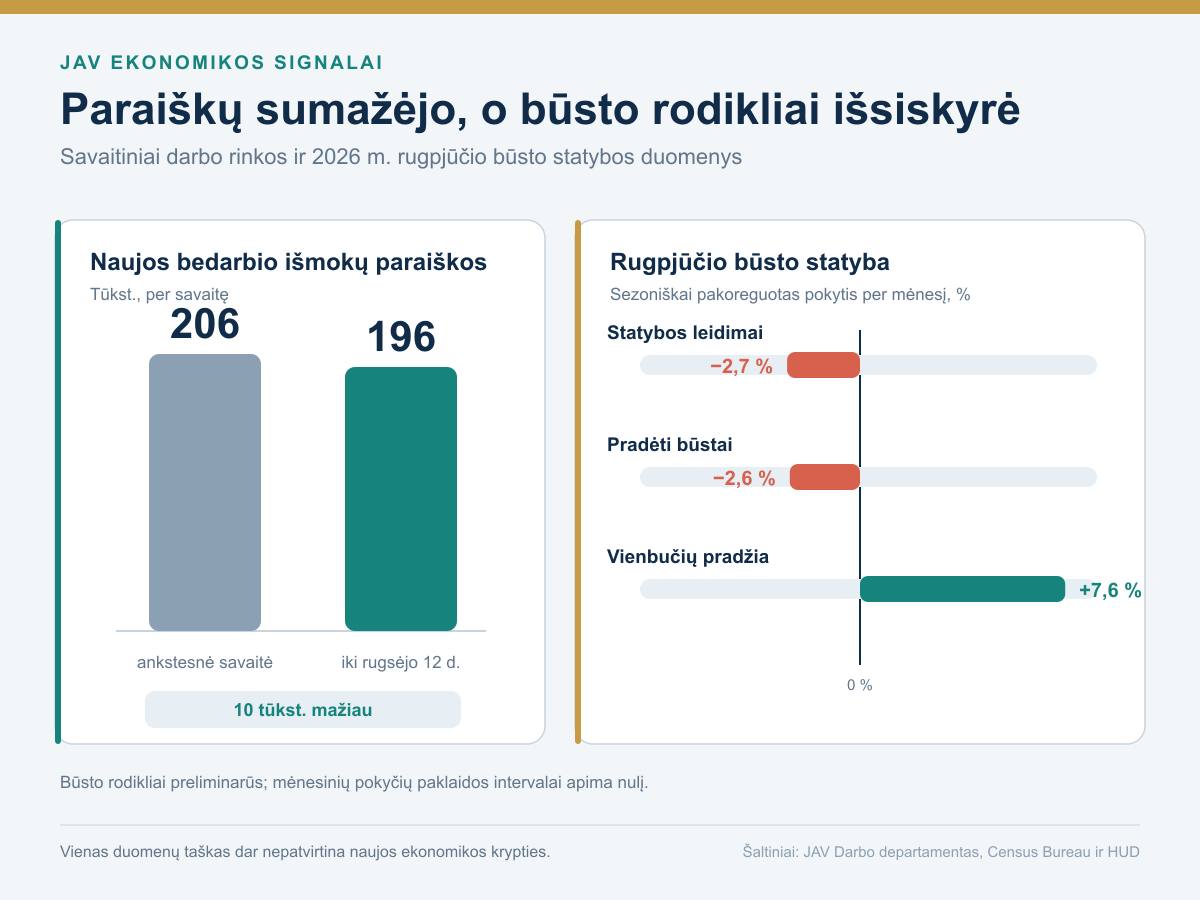
Darbo rinkos ir būsto duomenys rodo skirtingas kryptis. Būsto mėnesiniai pokyčiai yra preliminarūs, o pradėtos statybos pokyčių paklaidos intervalai apima nulį, todėl vieno mėnesio nereikėtų laikyti tvirta tendencija.
Rugpjūtį metinis naujų būstų statybos tempas, perskaičiuotas į visų metų apimtį, siekė 1,275 mln. Tai 2,6 % mažiau negu liepą. Statybos leidimų tempas sumažėjo 2,7 % iki 1,394 mln. Tačiau vienbučių namų pradėta statyti 7,6 % daugiau. Šie mėnesiniai pokyčiai turi dideles statistines paklaidas, todėl atskirų krypčių skirtumas yra naudingesnis už skambią išvadą, kad visa būsto rinka jau kyla ar krinta.
Mažiau prašymų dėl nedarbo išmokos reiškia, kad šeimų pajamų ir vartojimo atrama dar nėra aiškiai lūžusi. Tai gali padėti bankams, mažmeninei prekybai ir paslaugoms. Kita pusė ta, kad atspari darbo rinka suteikia centriniam bankui daugiau laiko laikyti palūkanas aukštas. Būsto statytojams ir nekilnojamojo turto bendrovėms ypač svarbios paskolų sąlygos: net esant paklausai, brangesnė būsto paskola sumažina dalies pirkėjų galimybes.
Galimybė yra nuosaikus ekonomikos lėtėjimas be masinio darbo vietų praradimo. Rizika – pradėtos statybos ir darbo duomenys vėliau bus patikslinti silpnesne kryptimi, o visas aukštesnių palūkanų poveikis vartotojams dar nebus pasireiškęs. Rugsėjo 24 d. bus paskelbti rugpjūčio naujų vienbučių namų pardavimo duomenys. Jie parodys, ar spartesnę vienbučių statybą lydėjo pirkėjų paklausa.
? Metinis statybos tempas: kodėl 1,275 mln. nėra vieno mėnesio statybų skaičius?
Sezoniškai pakoreguotas metinis tempas (angl. seasonally adjusted annual rate) parodo, kokia būtų metų apimtis, jei konkretaus mėnesio tempas tęstųsi dvylika mėnesių, pašalinus įprastą sezoniškumą. Jis leidžia lyginti skirtingus mėnesius, tačiau nėra realus rugpjūtį pradėtų statyti būstų skaičius ir nėra prognozė, kad tokia apimtis tikrai bus pasiekta.
Savaitės portfelio kompasas
Ši savaitė apdovanojo ne drąsiausią prognozę, o geriausiai subalansuotą finansavimą
Palūkanų sprendimai, sumažėjęs JAV 2 ir 10 metų pajamingumų skirtumas ir skirtingos akcijų grupių kryptys pasako tą pačią istoriją: pinigai brangūs, bet ekonomika dar nesustojo. Tai palanku įmonėms, kurios uždirba pakankamai pinigų investicijoms ir turi nedaug artėjančios skolos. Didesnė rizika tenka mažesnėms bendrovėms, ilgo termino obligacijoms ir verslams, kurių pelną vienu metu spaudžia energija bei refinansavimas. Atsveriantys veiksniai yra vis dar tvirta JAV darbo rinka ir technologijų akcijų santykinis atsparumas. Jeigu energija atpigs, o infliacija be energijos ir maisto nepaspartės, dabartinis palūkanų spaudimas gali sumažėti be gilaus nuosmukio.
Portfelio diversifikacija šiuo metu reiškia daugiau negu skirtingų akcijų pavadinimus. Verta įvertinti obligacijų terminus, bendrovių skolos grąžinimo datas, energijos poreikį ir valiutas, kuriomis gaunamos pajamos. Trumpesnės obligacijos siūlo didesnes einamąsias pajamas, tačiau akcijose svarbu ne vien augimo tempas, o kiek to augimo lieka akcininkui po palūkanų ir investicijų. Vienos savaitės kreivė nėra nuosprendis, bet ji aiškiai parodo, kur rinkos spaudimas susikaupė.
Trys signalai, kuriuos verta stebėti toliau
- Energijos pasiūla. Rugsėjo 23 d. JAV energetikos administracijos ataskaita parodys, kaip pasikeitė naftos atsargos ir ar pasiūlos spaudimas mažėja.
- JAV vartojimo išlaidos, kainos ir pajamos. Rugsėjo 30 d. duomenys parodys, ar energijos šokas persikelia į platesnį kainų krepšelį.
- Trumpų ir ilgų pajamingumų skirtumas. Dar labiau siaurėjanti kreivė stiprintų signalą, kad artimiausios palūkanos spaudžia augimą.
Svarbu žinoti. Tai bendro pobūdžio rinkų apžvalga, ne individuali investavimo rekomendacija. Investicijų vertė gali kilti ir kristi. Ankstesni rezultatai negarantuoja būsimų, o prognozės gali nepasitvirtinti.