Ketvirtis · Rinkų apžvalga
90 dienų: pigesnio finansavimo viltį pakeitė palūkanų augimas
Per 90 dienų energijos tiekimo atsigavimo viltis susidūrė su kainų ir finansavimo rizika. Europa jau padidino palūkanas, vakar taip pasielgė ir JAV. Stipresni vartotojų pardavimai yra atsvara, bet importo ir kuro sąnaudos gali sumažinti pelno dalį. Šiame tekste ankstesni įvykiai išlieka su savo datomis.
Apžvelgiamas laikotarpis: 2026-06-20 – 2026-09-17Informacija iki 7 min. skaitymo
Rugsėjo 16 d. JAV centrinis bankas pakėlė palūkanas iki 3,75–4,00 % intervalo. Tą pačią dieną paskelbti rugpjūčio JAV pardavimų ir importo kainų duomenys, savaitinės kuro atsargos ir liepos Europos gamybos apimtys. Šio ryto vertinime tai jau įvykę, o ne dar laukiami pranešimai.
Visuose laikotarpiuose tebėra tas pats patikrinimas: kiek didesnių pardavimų liks pelno, kai verslas moka daugiau už paskolą, importuojamą prekę ir kurą. Viena gera apyvartos reikšmė neparodo realaus kiekio ar maržos. Banko narių ateities vertinimai nėra garantuotas sprendimų kalendorius.
Ketvirtis
Kas įvyko
Pradinis fonas: birželio 17 d. palūkanos jau buvo padidintos
Šis 90 dienų laikotarpis prasideda birželio 20 d. Dar prieš jį, birželio 17 d., įsigaliojo anksčiau paskelbtas Europos Centrinio Banko palūkanų padidinimas. Bankų vienos nakties indėliams taikoma palūkanų norma pakilo nuo 2,00 iki 2,25 %. Tai pradinės sąlygos prieš apžvelgiamą laikotarpį, o ne naujas įvykis jo viduje.
Tą pačią birželio 17 d. JAV centrinis bankas paliko 3,50–3,75 % federalinių fondų palūkanų tikslinį intervalą. Liepos 29 d. jis sprendimo nepakeitė. Europoje liepos 23 d. taip pat pasirinkta pauzė. Paskolą turinčiam verslui tai reiškė, kad energijos išlaidų neatsvers automatiškai ir greitai mažėjančios palūkanos.
Pradinis fonas: birželio 18 d. susitarimas dar neatkūrė laivybos
JAV ir Irano memorandumas buvo pristatytas kaip kelias į karo veiksmų nutraukimą ir Hormūzo sąsiaurio atvėrimą. Ekonominė nauda priklausė nuo to, kas vyks po parašų: ar laivai galės saugiai plaukti, ar bus prieinamas draudimas ir ar nafta iš tikrųjų pasieks pirkėjus.
Importuojančiai pramonei patikimesnis pristatymas būtų mažinęs poreikį laikyti brangias atsargas. Vežėjams būtų lengviau planuoti kurą ir maršrutus. Tačiau pats susitarimas nebuvo jau atkurtų srautų statistika. Būtent šią prielaidą liepos ir rugpjūčio duomenys vėliau privertė vertinti atsargiau.
Liepa: tiekimo atsigavimas nebuvo tvarus
Tarptautinės energetikos agentūros liepos 10 d. apžvalga aprašė dalinį birželio srautų atsigavimą ir liepos 7–8 d. pažeistas paliaubas. Rugpjūčio 12 d. ataskaitoje paskelbta, kad liepos Persijos įlankos naftos eksportas, įskaitant sąsiaurį aplenkiančius maršrutus, vidutiniškai siekė 15 mln. barelių per dieną. Tai 2,1 mln., arba apie 12 %, mažiau nei birželį.
Šis palyginimas aprašo dviejų mėnesių vidurkius, ne vienos dienos laivybos sustojimą. Jis parodė, kad birželio vilčių nepakako ilgesniam pagerėjimui. Rugsėjo 5 ir 8 d. JAV karinės vadovybės pranešimai apie smūgius Irano tanklaiviams priminė, kad pristatymo saugumo klausimas tebėra atviras. Konkretaus kainos pokyčio vien šiems pranešimams priskirti negalima.
Liepos 23 d.: prekybos taisyklės ir sankcijos didino planavimo naštą
Europos Sąjungos 21-asis sankcijų Rusijai paketas išplėtė energetikos, finansinių paslaugų ir šešėlinio laivyno apribojimus. Bendrovėms tai svarbu ne vien politiškai: keičiasi atsiskaitymo, draudimo ir krovinių gabenimo galimybės. Tačiau paskelbtas apribojimas nėra išmatuotas tokio pat dydžio eksporto sumažėjimas.
Tą pačią dieną JAV prekybos atstovo biuras paskelbė priemones dėl 60 ekonomikų pagal Prekybos įstatymo 301-ąjį skirsnį. Tarifų taikymas priklausė nuo prekės, kilmės ir išimčių. Todėl importuotojui nepakako bendros antraštės apie muitus: teko vertinti konkrečią tiekimo grandinę. Ši teisinė ir logistinė našta sudarė papildomas sąlygas, kurių neparodo vien naftos kainos grafikas.
Liepos pabaiga ir rugpjūtis: technologijų sandoris turėjo dvi puses
Technologijų paklausa buvo matoma tiek pardavėjų pajamose, tiek klientų investicijų sąskaitose. „Microsoft“ liepos 29 d. paskelbė, kad ketvirtį iki birželio 30 d. investicijos į ilgalaikį turtą, įskaitant finansinę nuomą, siekė 41 milijardą JAV dolerių. Pinigais apmokėtas turto įsigijimas sudarė 35,8 milijardų dolerių. Šių sumų negalima sudėti: pirmoji apima finansinę nuomą, o antroji rodo per ketvirtį pinigais apmokėtą turto įsigijimą.
Bendrovė iš veiklos gavo 55,4 milijardų dolerių pinigų. Atėmus pinigais apmokėtą turto įsigijimą liko 19,6 milijardų dolerių. Tai paaiškina, kodėl spartus statybų tempas nėra savaiminis blogas signalas: svarbu, kiek lėšų verslas sukuria ir kiek jam dar reikia iš šalies.
Rugpjūčio 26 d. lustų kūrėja „NVIDIA“ už ketvirtį iki liepos 26 d. paskelbė 96,221 milijardų dolerių pajamas, 106 % daugiau nei prieš metus. Veiklos pelnas augo 124 %. Taigi dalis klientų išlaidų jau virto realiu tiekėjo uždarbiu. Vis dėlto kliento investicijų atsipirkimui reikia, kad jo naujos paslaugos būtų paklausios ir galėtų padengti įrangos, elektros bei finansavimo išlaidas.
Rugpjūtis ir rugsėjis: augimas nesustojo, bet sąnaudos nedingo
Ekonomikos duomenys rodė atsparumą, o ne visuotinį augimo sustojimą. JAV antrojo ketvirčio bendrojo vidaus produkto (angl. Gross Domestic Product) augimo antrasis įvertis siekė 1,5 % metiniu tempu, arba maždaug 0,4 % per ketvirtį. Euro zonos augimas rugsėjo 7 d. patikslintas iki 0,6 % per ketvirtį. Šiuos skaičius svarbu suvienodinti pagal laikotarpį prieš lyginant regionus.
JAV rugpjūtį darbo vietų padaugėjo 162 tūkstančiais; duomenys paskelbti rugsėjo 4 d. Rugsėjo 9 d. atrinktų JAV paslaugų sektorių antrojo ketvirčio pajamų augimas patikslintas iki 3,0 % nuo ankstesnio ketvirčio. Iš šio pajamų rodiklio kainų poveikis nepašalintas. Todėl augantys pardavimai ir didesnis realiai suteiktų paslaugų kiekis nėra tas pats.
Rugsėjo 9–11 d.: energijos klausimas pasiekė pinigų politiką
JAV Energetikos informacijos administracija rugsėjo 9 d. padidino antrojo pusmečio „Brent“ vidutinės kainos prognozę iki maždaug 90 dolerių už barelį. Modelio įvestys baigtos rugsėjo 3 d. Tai sąlyginis būsimo laikotarpio vidurkis, ne rugsėjo 15 d. naftos kaina ir ne jau išmatuotas vėlesnių karinių veiksmų poveikis.
Rugsėjo 10 d. Europos Centrinis Bankas paskelbė dar vieną 0,25 procentinio punkto palūkanų didinimą. Indėlių galimybės palūkanų norma rugsėjo 16 d. padidėjo nuo 2,25 iki 2,50 %. Rugsėjo 11 d. JAV vartotojų kainų indeksas (angl. Consumer Price Index) parodė 3,4 % metinį rugpjūčio augimą, tiek pat kaip liepą. Mėnesinis pokytis, pašalinus sezoniškumą, paspartėjo nuo 0,1 iki 0,4 %. Duomenys jau žinomi ir sudaro naują foną rugsėjo 15–16 d. JAV centrinio banko posėdžiui.
? Bendrasis vidaus produktas ir kainų indeksai: kaip skaityti?
Bendrasis vidaus produktas (angl. Gross Domestic Product) matuoja ekonomikoje sukurtų galutinių prekių bei paslaugų vertę. Realus augimas pašalina kainų įtaką. JAV ketvirčio augimas dažnai pateikiamas metiniu tempu, tarsi toks pokytis kartotųsi keturis ketvirčius. Vartotojų kainų indeksas (angl. Consumer Price Index) matuoja kainų krepšelį pagal vartojimo svorius. Metinis ir mėnesinis jo pokyčiai turi skirtingą palyginimo bazę. Asmeninio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures Price Index) apima ir išlaidas vartotojo naudai, naudoja kitokius svorius bei atsižvelgia į vartojimo sudėties kaitą; šių dviejų kainų indeksų nereikia tapatinti.
Rugsėjo vidurys: birželio vilčių neužteko tiekimui atkurti
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.
Mažesnė paklausa savaime dar nereiškia pigesnės naftos. Jei pirkėjus pasiekiantis kiekis mažėja greičiau, kuro sąskaitos gali likti didelės net lėtėjant ekonomikai. Energetikos gamintojui tai gali padėti tik tada, jei jis gali produkciją pristatyti. Vežėjui ir energiją perkančiai gamyklai ta pati padėtis didina išlaidas.
Profesionalus portfelio valdymas
Portfeliui reikia plano, ne skubos.
Aptarkime tavo tikslus, priimtiną riziką ir investavimo laiką. Sužinosi, kaip būtų sudaromas ir prižiūrimas tavo portfelis.
Pirmas pokalbis nemokamas ir neįpareigoja.
Ketvirtis
Kas svarbu dabar
Rugsėjo 16 d. sprendimas naujai sujungė palūkanų ir pelno istoriją
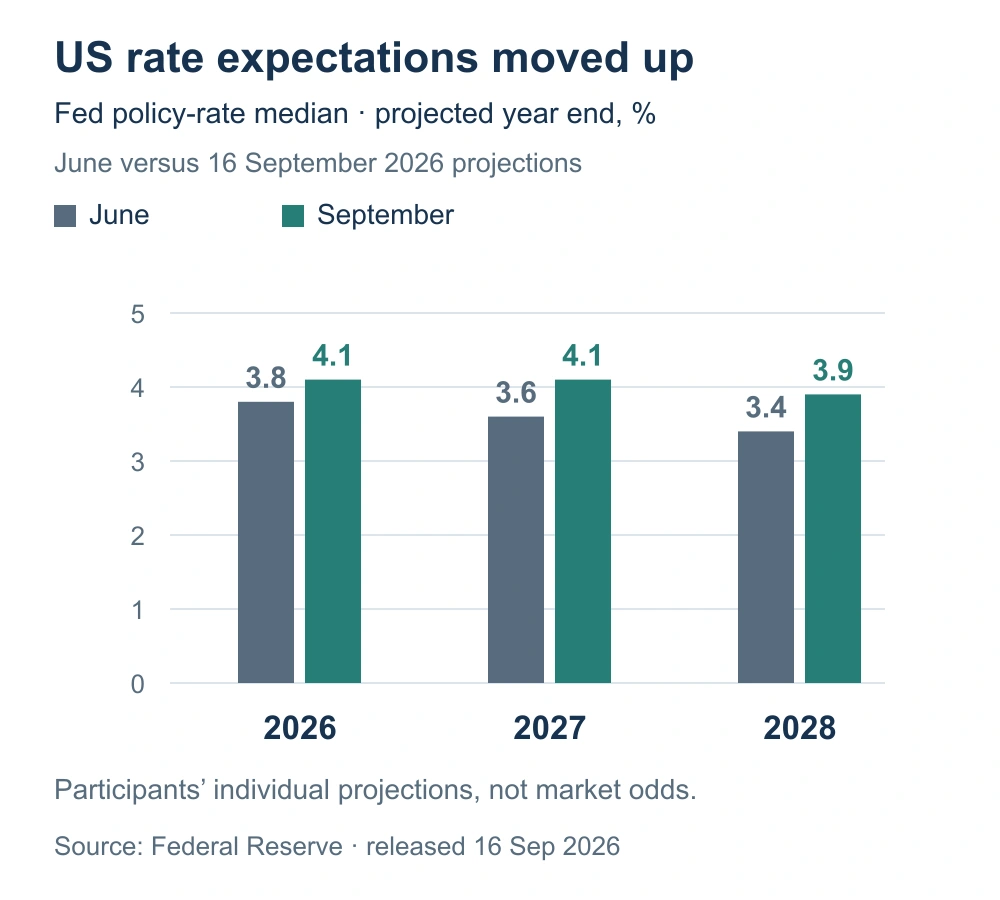
JAV centrinis bankas vakar padidino palūkanų tikslinį intervalą iki 3,75–4,00 %. Jo narių 2026 m. pabaigos prognozių vidurys pakilo nuo birželį vertintų 3,8 iki 4,1 %, o 2027 m. nuo 3,6 iki 4,1 %. Tai ne garantuotos būsimų posėdžių baigtys ir ne rinkos numanomos tikimybės. Ilgesniame laikotarpyje šis posūkis svarbus todėl, kad bendrovėms, kurių augimui reikia naujų paskolų, tenka didesnė palūkanų sąskaita. Fiksuotų palūkanų obligacijų turėtojams svarbi ir senų vertybinių popierių rinkos kaina.
Augimo atsvara taip pat reali. Vakar paskelbti JAV rugpjūčio mažmeninės prekybos ir maitinimo paslaugų pardavimai per mėnesį padidėjo 1,2 % iki 773,9 mlrd. dolerių. Tačiau tai nominalūs doleriai; importo kainos tą patį mėnesį pakilo 0,7 %, todėl didesnės pajamos dar nereiškia geresnės prekybininko maržos. Kai pardavimas didėja, bet prekė ir paskola brangsta, laimi ne visi sektoriai vienodai. Svarbu atskirai vertinti parduotų prekių kiekį, pelną ir skolos poreikį.
Kuro atsargos primena, kad energijos rizika priklauso nuo produkto
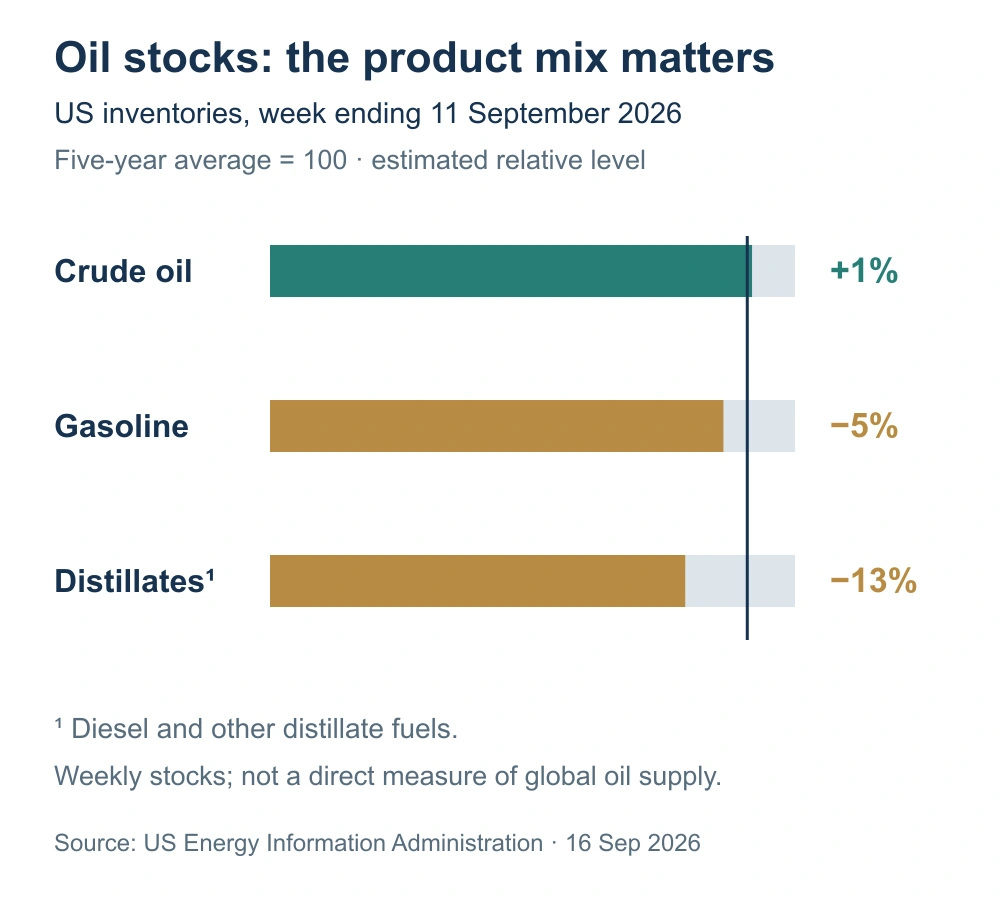
Vakar paskelbtoje JAV savaitinėje ataskaitoje žaliavinės naftos atsargos buvo 1 % virš penkerių metų sezoninio vidurkio, tačiau benzino 5 %, o dyzeliną apimančių distiliatų 13 % žemiau jo. Todėl vien žaliavos kiekis neatsako, kiek vežėjui ar gamyklai kainuos reikalingas kuras. Tai JAV atsargų palyginimas, ne pasaulio gavybos ar kainos prognozė. Naftos gavybos įmonė ir kurą perkanti aviakompanija dėl to turi priešingą galimą poveikį portfelyje.
Europoje liepos pramonės gamyba sumažėjo 0,1 % per mėnesį, bet investicinių prekių gamyba padidėjo 0,5 %, o greitai suvartojamų prekių sumažėjo 1,6 %. Vakar paskelbti skaičiai neleidžia visos pramonės vadinti vienodai silpna. Europos palūkanų padidinimas iki 2,50 % indėlių normos jau įsigaliojo rugsėjo 16 d.; naujų paskolų kaina gali vėliau apsunkinti investicijas, bet liepos gamybos skaičius to dar neįrodo. Galimybė yra išliekantys užsakymai ir stabilėjančios sąnaudos. Rizika – siaurėjanti marža, jei sąskaitos auga greičiau už pardavimus.
Ketvirtis
Ko laukiame
Kas patikrins šio laikotarpio pagrindinę tezę?
Artimiausi signalai yra Eurostat rugsėjo 17 d. planuojami išsamūs rugpjūčio infliacijos duomenys, kitos JAV savaitės kuro atsargos ir spalio 2 d. JAV darbo rinkos pranešimas. Spalio 27–28 d. JAV centrinio banko posėdis parodys kitą sprendimą, tačiau jo iš anksto nežinome. Jei parduodamas kiekis ir įmonių pelno marža išliks, šiandienė išlaidų rizika bus lengviau valdoma. Jei kainos ir paskolų sąskaitos toliau didės greičiau už pelną, spaudimas skolingam verslui ir ilgesnio termino obligacijoms liks.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.