Savaitės rinkų apžvalga · 2026 m. lapkričio 9–13 d.
JAV akcijos kilo, bet rinka laukė didesnių palūkanų
Lapkričio 9–13 d. JAV akcijos atsigavo, tačiau vyriausybės obligacijų pajamingumas kilo. Savaitės infliacijos duomenys parodė, kodėl šis skirtumas svarbus: energija brango lėčiau, bet kitų prekių ir paslaugų kainų augimas išliko. Įmonių pelnui tebėra svarbi ne tik klientų paklausa, bet ir paskolų kaina.
Savaitės vaizdas vienu žvilgsniu
Kas pajudino rinkas prieš išsamų paaiškinimą
JAV akcijos per savaitę kilo, nors obligacijų pajamingumas didėjo. Infliacija, didžiųjų bendrovių svoris fonduose ir skirtingas ekonomikos augimas paaiškina, kur lieka rizika.
- JAV „S&P 500“+2,51 %Lapkričio 6–13 d. uždarymai; USD kainų indeksas, be dividendų.
- JAV 10 metų pajamingumas5,15 %Lapkričio 13 d., palyginti su 4,86 % lapkričio 6 d.; ne savaitės grąža.
- JAV vartotojų kainos+0,4 %Spalis prieš rugsėjį, pašalinus sezoniškumą; rugsėjį +0,6 %.
- Didesnio JAV palūkanų žingsnio tikimybė11,5 %Lapkričio 13 d.: padidinimas 0,50 proc. punkto gruodžio 9 d.; „CME FedWatch“.
- Euro zonos realus BVP+0,4 %III ketvirtis prieš II ketvirtį, pašalinus sezoniškumą; užimtumas neaugo.
Kas šią savaitę pasikeitė
Savaitės pradžioje JAV akcijos atsigavo po ankstesnio kritimo, bet vėliau dalį prieaugio prarado. Pirmadienį, lapkričio 9 d., indeksai kilo. Antradienio infliacijos ataskaita parodė, kad vartotojų kainos tebeauga. Tą dieną akcijos smuktelėjo, o JAV vyriausybės obligacijų pajamingumas padidėjo. Taigi teigiamas visos savaitės akcijų kainų pokytis slepia nevienodą jos eigą.
Trečiadienį JAV akcijos pasiekė aukščiausią šios savaitės uždarymo lygį. Ketvirtadienį lustų gamintoja „NVIDIA“ pranešė apie išvakarėse valdybos priimtą vadovo pasitraukimą. Technologijų investuotojams atsirado papildomas klausimas dėl bendrovės planų tęstinumo. Ketvirtadienį ir penktadienį pagrindiniai JAV akcijų indeksai krito, tačiau visos savaitės rezultatas liko teigiamas.
Penktadienio statistika padėjo suprasti, kodėl vienos geros naujienos neužtenka. JAV gamintojų pardavimo kainos kilo lėčiau nei rugsėjį, bet vis tiek kilo. Euro zonoje gamybos ir paslaugų apimtis didėjo, nors užimtųjų skaičius nebeaugo. Vartotojui svarbu, ar jo pajamos augs greičiau už kainas, o įmonei – ar didesni pardavimai padengs darbo, žaliavų ir palūkanų išlaidas.
Todėl toliau svarbiausi trys klausimai: ar kainų augimas lėtėja plačiau nei vien energijos rinkoje, kiek plataus akcijų fondo priklauso nuo kelių didžiųjų bendrovių ir kur iš tiesų stiprėja klientų paklausa. Naftos pristatymai ir dolerio kursas šią istoriją papildo, nes nuo jų priklauso dalis Europos įmonių išlaidų.
Kainos augo lėčiau, bet rinka laukė didesnių JAV palūkanų
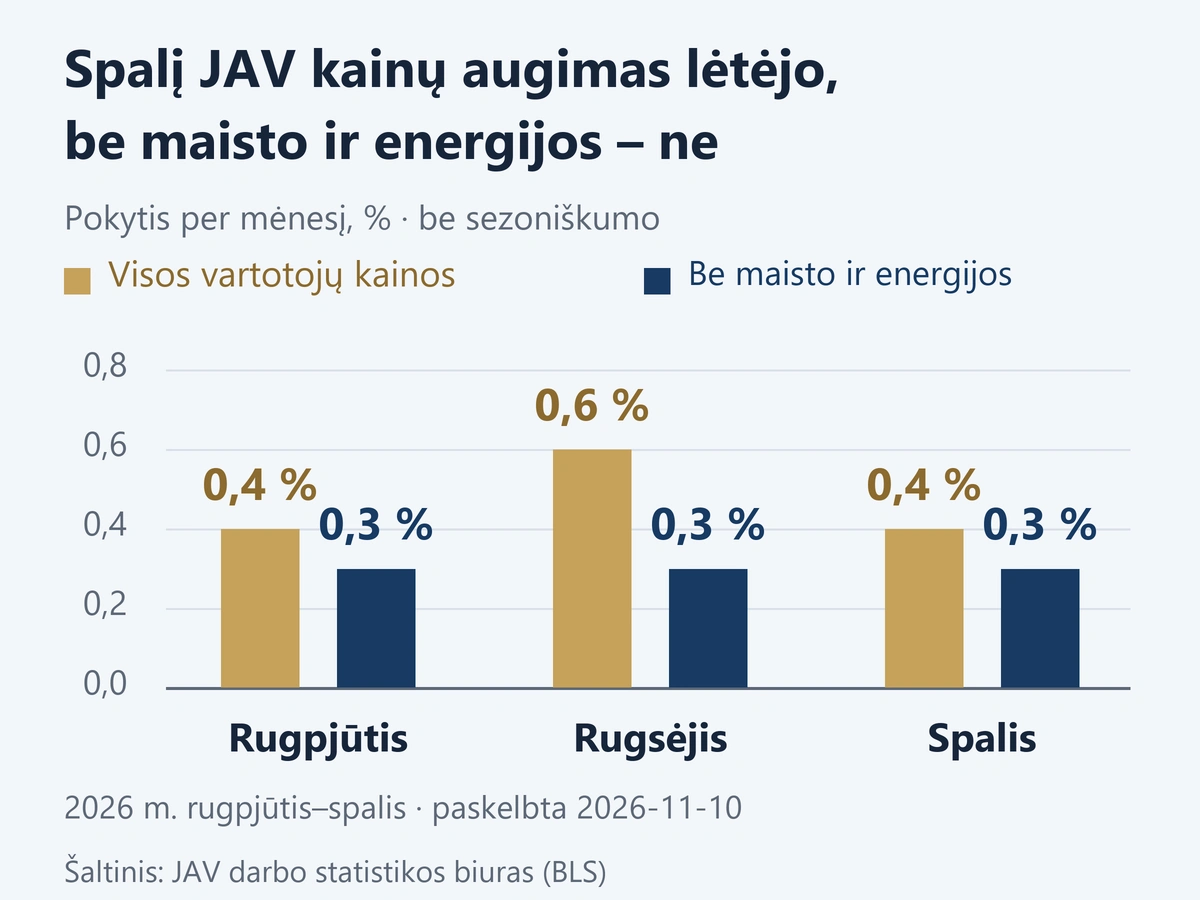
Lapkričio 10 d. JAV darbo statistikos biuras paskelbė, kad spalį vartotojų kainos per mėnesį padidėjo 0,4 %, palyginti su 0,6 % rugsėjį. Tai gera žinia apie augimo tempą, bet ne apie patį kainų lygį: vidutinis pirkinių krepšelis vis tiek pabrango.
Pažvelgus giliau, pagerėjimas nebuvo vienodas. Energijos kainų šuolis susilpnėjo nuo 5,2 iki 0,7 % per mėnesį. Tačiau rugpjūtį, rugsėjį ir spalį augo tuo pačiu tempu, po 0,3 %. Šis palyginimas padeda atskirti vieno mėnesio energijos svyravimą nuo platesnio kainų augimo.
Krepšelio kainos lyginamos su ankstesniu mėnesiu, pašalinus įprastą sezoniškumą. Maistas ir energija išskiriami todėl, kad jų kainos gali smarkiai svyruoti; tai nereiškia, kad šios išlaidos nesvarbios šeimai. Metinio spalio pokyčio daugumai rodiklių biuras nepateikia, nes trūksta 2025 m. spalio duomenų.
Obligacijų investuotojui svarbu, ar kainos ir toliau mažins būsimų palūkanų perkamąją galią. Vien lėčiau brangstančios energijos neužtenka tikėtis greito palūkanų mažinimo, jei kitos kainos kyla panašiai. Lapkričio 13 d. paskelbti gamintojų duomenys taip pat rodė augimą: jų pardavimo kainos spalį didėjo 0,3 %, po 1,4 % rugsėjį. Tai jų gaunamos kainos, o ne patiriamos sąnaudos.
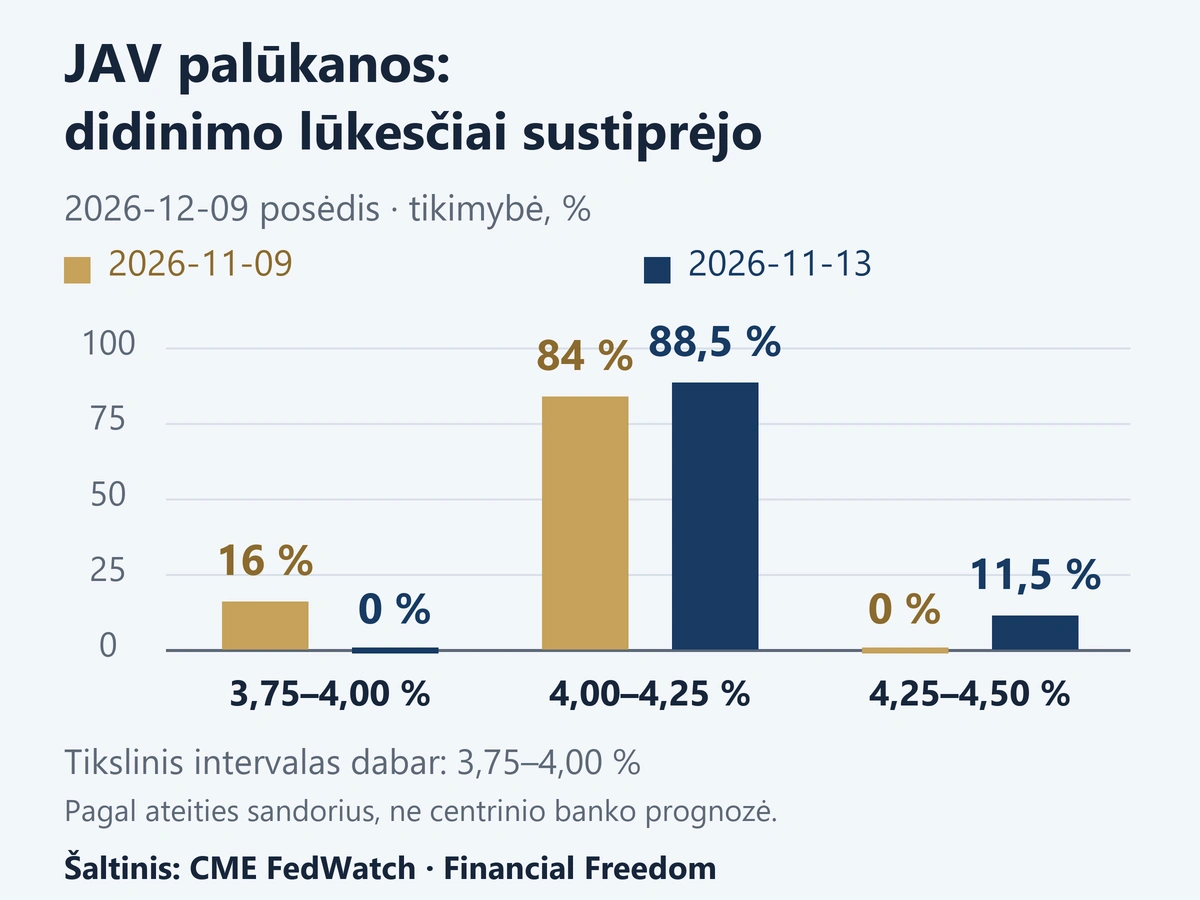
Per savaitę pasikeitė ir . „CME FedWatch“ duomenimis, lapkričio 9 d. tikimybė, kad gruodžio 9 d. Federalinis rezervas paliks JAV palūkanas nepakeistas, siekė 16 %. Lapkričio 13 d. ji buvo suapvalinta iki 0 %. Pagrindinis scenarijus liko padidinimas 0,25 procentinio punkto, bet atsirado ir didesnio, 0,50 punkto žingsnio galimybė.
„CME FedWatch“ tikimybes apskaičiuoja iš 30 dienų federalinių fondų ateities sandorių kainų: tai rinkos lūkesčiai, ne Federalinio rezervo prognozė ar pažadas. Padidinimas 0,25 procentinio punkto pakeltų palūkanų intervalą nuo 3,75–4,00 % iki 4,00–4,25 %. Palyginimas apima visą savaitę, ne vien infliacijos paskelbimo akimirką; 0 % ar 100 % nėra garantija.
Jūsų investicijoms
Aptarkime jūsų portfelį


Didesnės obligacijų palūkanos vienam yra galimybė, kitam – išlaidos
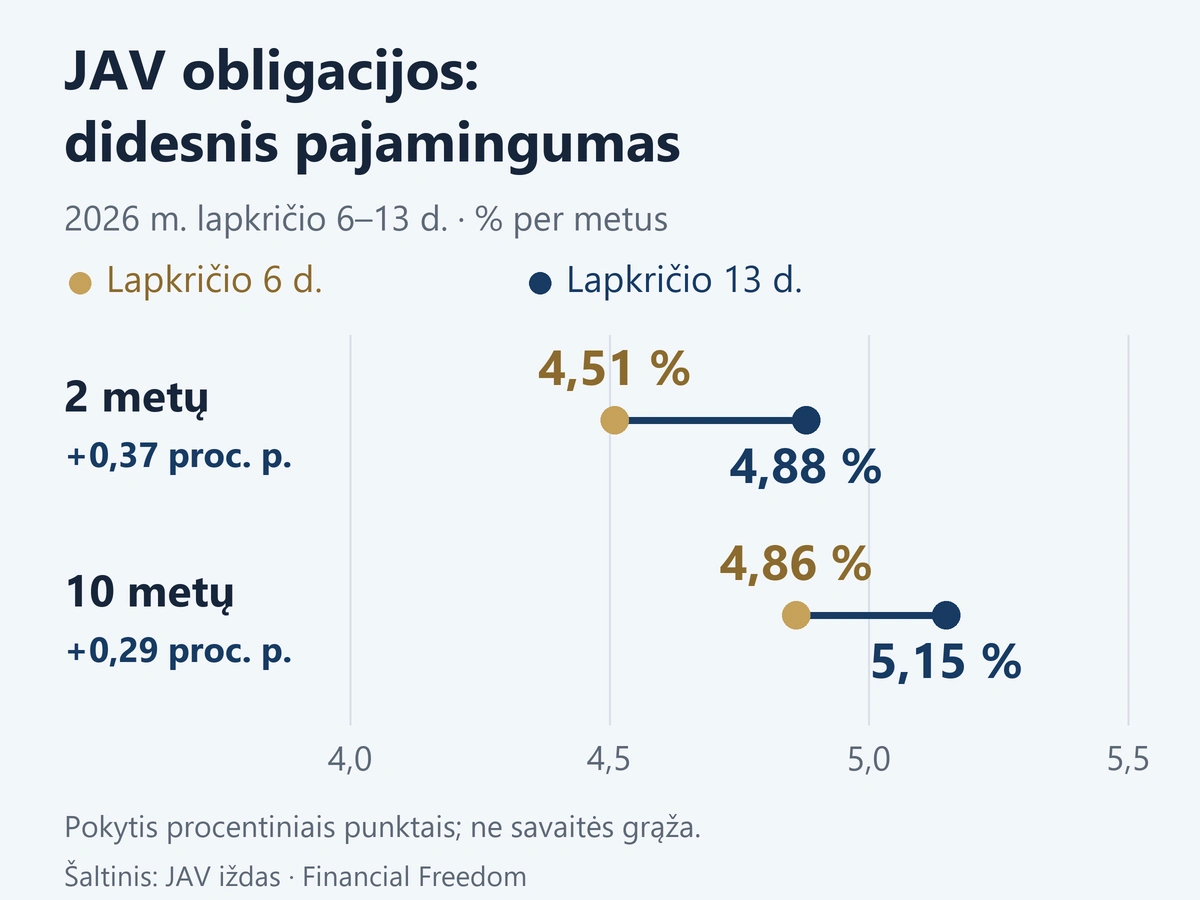
Per savaitę JAV vyriausybės obligacijų pakilo ir trumpam, ir ilgam laikotarpiui. Dvejų metų obligacijų jis padidėjo nuo 4,51 iki 4,88 %, dešimties metų – nuo 4,86 iki 5,15 %. Šie dydžiai yra atskaitos taškas kitų dolerinių paskolų kainai, bet ne konkretaus žmogaus ar įmonės paskolos pasiūlymas.
Pajamingumas susieja šiandien mokamą obligacijos kainą su jos būsimomis palūkanomis ir išpirkimu. Čia pateiktas JAV iždo apskaičiuotas metinis rinkos rodiklis, ne savaitės investicijos grąža. Kai naujos obligacijos siūlo daugiau, senų fiksuotų palūkanų obligacijų kaina paprastai sumažėja.
Įmonėms šis pokytis svarbus tada, kai reikia naujos paskolos arba baigiasi senosios terminas. Daugiau pinigų sumokėjus palūkanoms, mažiau lieka investicijoms ir akcininkams, net jei pardavimai nesumažėja. Esamos fiksuotų palūkanų paskolos įmoka savaime nesikeičia. Akcijoms poveikis kitoks: kai obligacijos siūlo daugiau, investuotojas gali reikalauti įtikinamesnio pelno augimo, kad sutiktų mokėti tą pačią akcijos kainą.
Platus fondas nebūtinai reiškia tolygiai paskirstytą riziką
Per savaitę platus JAV „S&P 500“ indeksas pakilo 2,51 %, o technologijų bendrovių gausus „Nasdaq Composite“ – 2,27 %. Tai nuo lapkričio 6 iki 13 d. uždarymo, skaičiuojami JAV doleriais. Jie nepasako, kad kiekviena indekso bendrovė pakilo panašiai.
Kainų indeksas rodo akcijų kainų pokytį, neįskaitant dividendų. „S&P 500“ didesnę rinkos vertę turinčios bendrovės paprastai turi didesnę įtaką, todėl tai nėra visų akcijų vienodų dalių vidurkis. Fondo investuotojo rezultatą dar keičia mokesčiai ir valiutos kursas, jei jo rizika neapdrausta.
J.P. Morgan rugsėjo 30 d. duomenimis, dešimčiai didžiausių „S&P 500“ bendrovių teko 40,6 % indekso rinkos vertės. Paprastas mastelio pavyzdys: jei 100 eurų investicija tiksliai atkartotų tos dienos indekso sudėtį, apie 40,60 euro tektų toms dešimčiai bendrovių. Tai ankstesnio ketvirčio fonas, ne naujas šios savaitės matavimas.
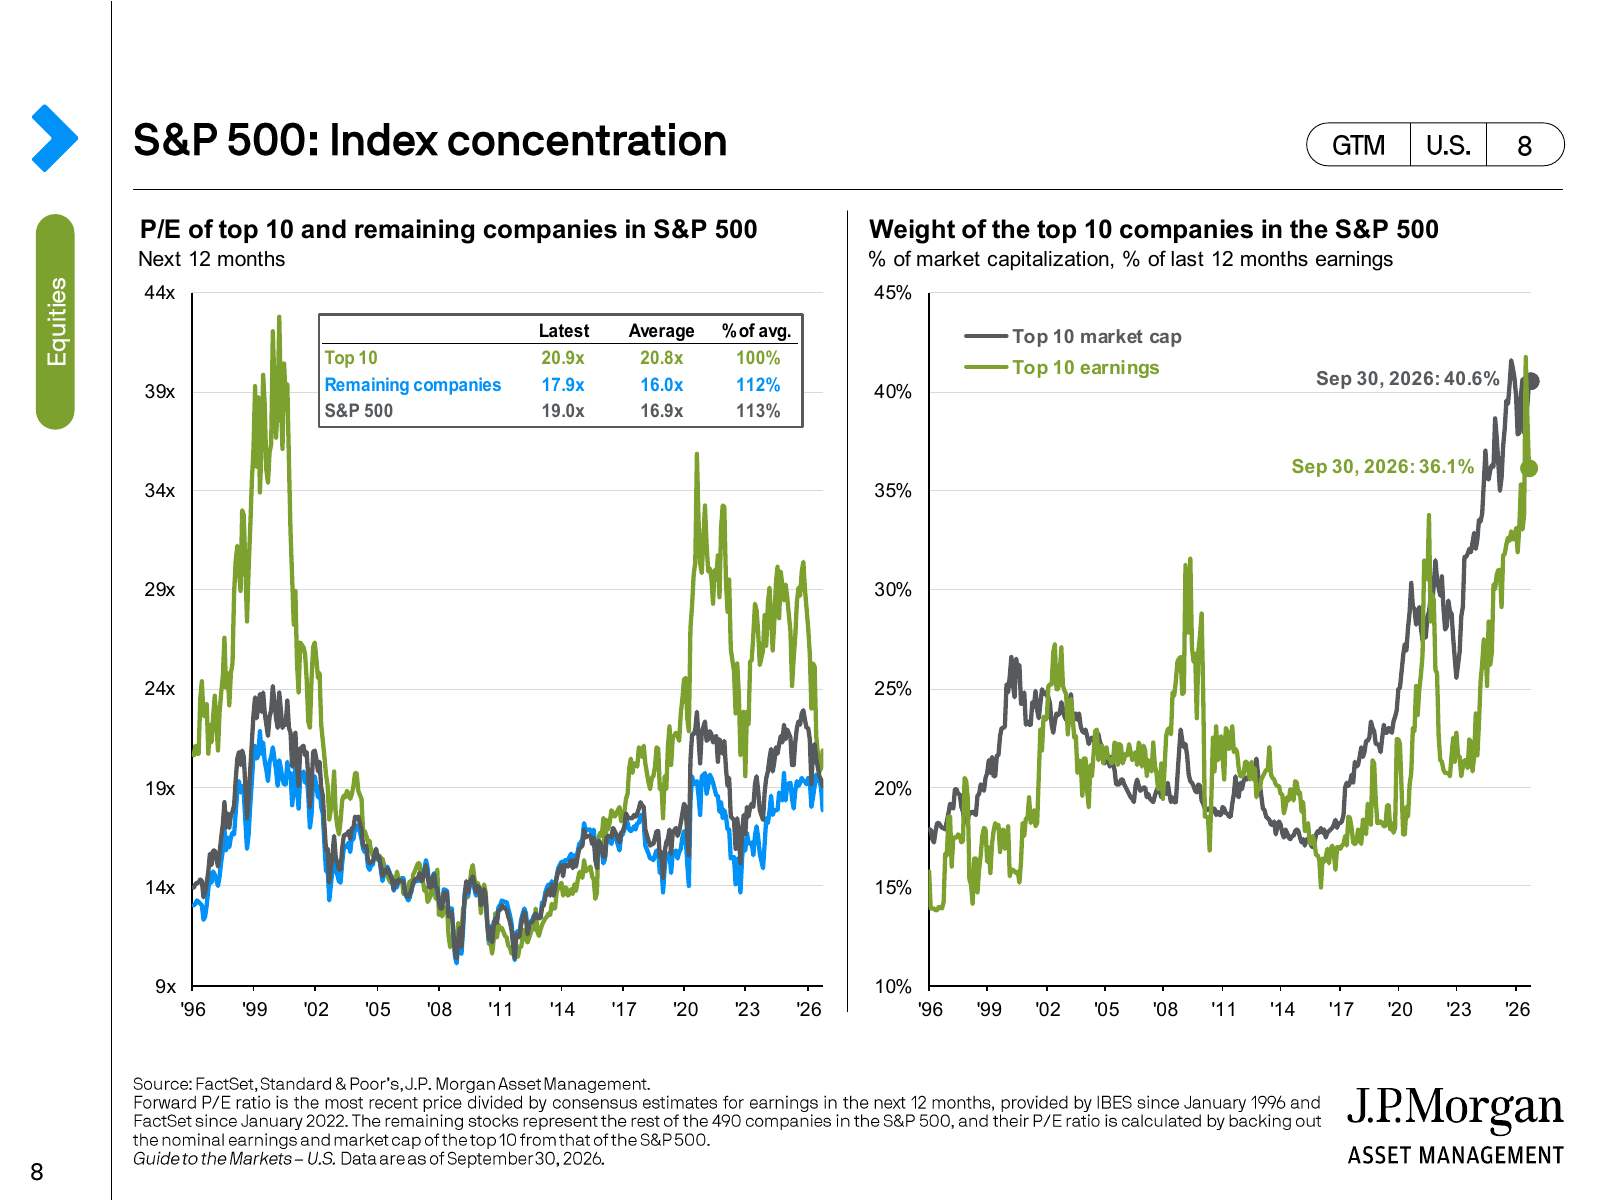
Toks svoris veikia abiem kryptimis. Sparčiai augantis kelių didžiųjų bendrovių pelnas gali palaikyti visą indeksą. Nusivylimas jų užsakymais ar ateities planais gali paveikti ir investuotoją, kuris atskiros bendrovės akcijų nepirko.
Vertinant savo fondus verta lyginti jų didžiausias investicijas, ne tik pavadinimus. Technologijų ir platus JAV fondas gali turėti nemažai tų pačių akcijų. Tokiu atveju du fondai nebūtinai taip sumažina priklausomybę nuo didžiųjų bendrovių, kaip gali pasirodyti iš pirmo žvilgsnio.
JAV ekonomika spartėjo, euro zonos augimas lėtėjo
Trečiojo ketvirčio duomenys rodo skirtingą didžiųjų ekonomikų kryptį. JAV realus bendrasis vidaus produktas, t. y. sukurtų prekių ir paslaugų apimtis atmetus kainų pokyčius, augo apie 0,8 %, po 0,5 % antrąjį ketvirtį. Euro zonoje augimas sulėtėjo nuo 0,6 iki 0,4 %. Abiem atvejais lyginami gretimi ketvirčiai, pašalinus sezoniškumą; JAV duomenys paskelbti spalio 29 d., euro zonos suvestinė – lapkričio 13 d.
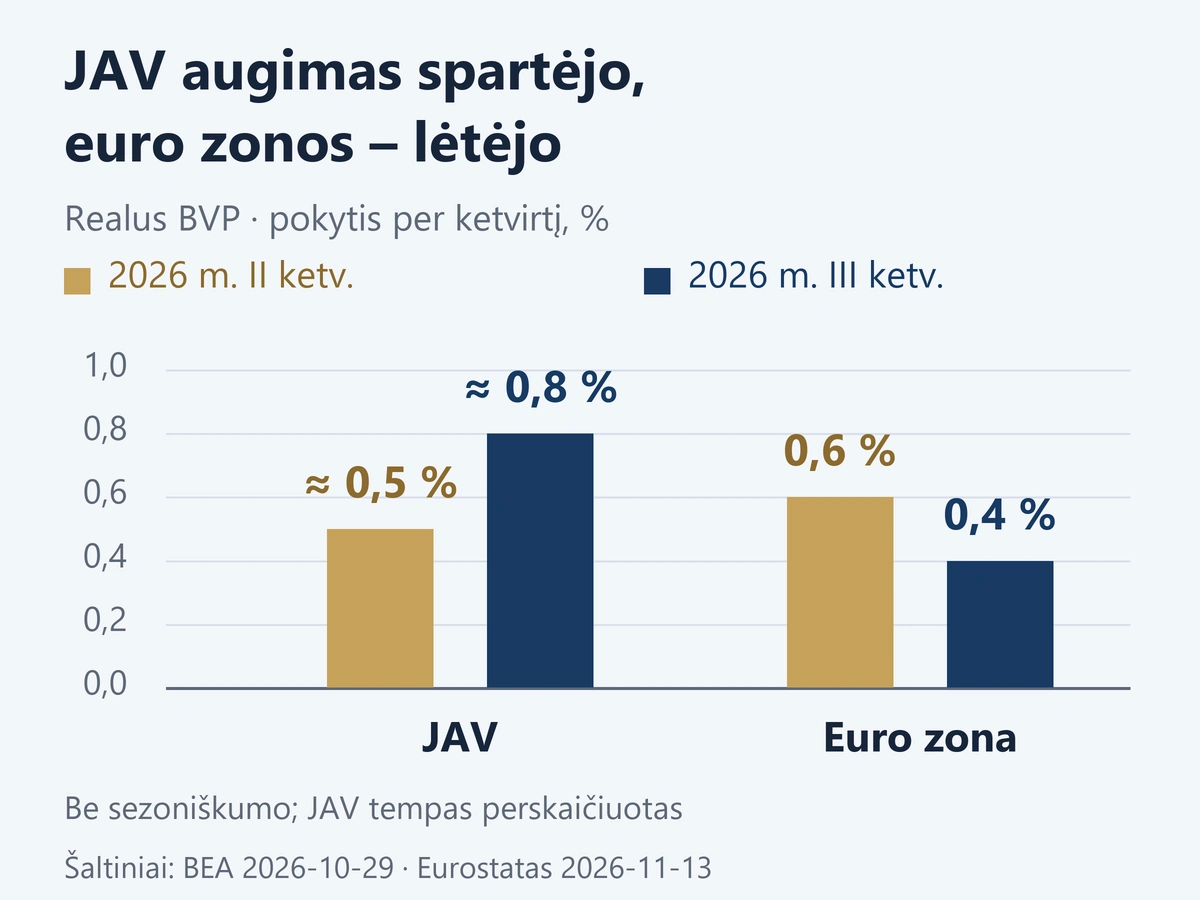
Euro zonos augimo įvertis nepasikeitė nuo spalio 30 d.; nauja savaitės žinia – trečiąjį ketvirtį nebeaugęs užimtųjų skaičius. Antrąjį ketvirtį jis dar didėjo 0,1 %. Stabilus darbuotojų skaičius nėra tas pats, kas mažėjančios gyventojų pajamos: atlyginimai ar dirbtos valandos gali didėti. Jei atlyginimai lenkia kainas, šeimos gali pirkti daugiau ir nedaugėjant dirbančiųjų.
Šis skirtumas padeda tiksliau vertinti Europos akcijas. Vietos parduotuvei ar paslaugų įmonei svarbiausia namų ūkių perkamoji galia. Eksportuotojui gali labiau rūpėti JAV klientų užsakymai, net jei pati bendrovė įsikūrusi Europoje. Todėl fondo geografinis pavadinimas dar nepasako, kur jo bendrovės uždirba pajamas. Stipresnė užsienio paklausa gali padėti eksportuotojams, tačiau neatstoja vidaus vartojimo visoms Europos įmonėms.
Naftos atsargų daugėja, bet svarbu, kur jos yra
Lapkričio 13 d. Tarptautinė energetikos agentūra pranešė, kad spalį stebimos pasaulio naftos atsargos padidėjo 52 mln. barelių. Naftos jūroje padaugėjo 86 mln. barelių, o sausumos atsargos liko mažiausios bent nuo 2016 m. Bendras atsargų augimas todėl dar nereiškia, kad perdirbimo gamykloms lengva greitai gauti reikiamą žaliavą.
Skirtumas paprastas: nafta tanklaivyje dar turi pasiekti uostą ir gamyklą. Jei pristatymai spartėtų, didesnė pasiūla galėtų mažinti degalų kainas ir transporto bei pramonės įmonių išlaidas. Tačiau užsitęsę maršrutai ar pristatymo trikdžiai gali palikti vietos trūkumą net augant pasaulio atsargoms. Naftos gavybos bendrovėms pigesnė žaliava reikštų mažesnes pardavimo pajamas už tą patį kiekį.
Europos pirkėjui yra dar viena sąlyga – dolerio kursas. ECB orientacinis kursas lapkričio 6–13 d. pasikeitė nuo 1,1165 iki 1,1052 dolerio už eurą. Paprastas perskaičiavimo pavyzdys: ta pati 100 JAV dolerių prekė, nekeičiant jos dolerinės kainos, būtų pabrangusi nuo maždaug 89,57 iki 90,48 euro. Čia neįtraukti keitimo mokesčiai.
Todėl net mažėjanti žaliavos kaina doleriais nebūtinai tiek pat sumažina Europos įmonės sąskaitą. Dolerines investicijas turinčiam žmogui to paties kurso poveikis priešingas: jų vertė eurais padidėja, jei investicija neapsaugota nuo valiutos pokyčių. Štai kodėl žaliavų kainą ir valiutą verta vertinti kartu.
Kas kitą savaitę gali pakeisti išvadą
- Lapkričio 17 d. JAV mažmeninė prekyba ir pramonės gamyba. Ar klientų paklausa ir gamyba išlieka tvirtos, kai naujos paskolos brangios? Tai padės vertinti bendrovių pajamų perspektyvas.
- Lapkričio 17 d. „NVIDIA“ rezultatai. Ar užsakymų ir produktų planai pasikeitė? Dėl didžiųjų technologijų bendrovių svorio atsakymas svarbus ne tik vienos akcijos turėtojams.
- Lapkričio 18 d. Federalinio rezervo spalio posėdžio protokolas. Kokios kainų ir ekonomikos aplinkybės buvo svarbiausios JAV centriniam bankui? Tai ankstesnio posėdžio paaiškinimas, ne naujas palūkanų sprendimas.
Savaitės akcijų kilimas buvo tikras, bet jis nepašalino didesnių palūkanų ir nevienodo ekonomikos augimo. Vertinant portfelį prasminga žiūrėti, nuo ko priklauso bendrovių pelnas: klientų išlaidų, paskolų atnaujinimo ar kelių didžiųjų technologijų įmonių. Šie skirtumai paaiškina daugiau nei vien bendras savaitės procentas.
Svarbu žinoti. Tai bendro pobūdžio informacija, ne individuali investavimo rekomendacija. Investicijų vertė gali mažėti; ankstesni rezultatai negarantuoja būsimos grąžos.