30 dienų · Rinkų apžvalga
Technologijų plėtra didina pajamas, palūkanos mažina pelną
Vokietijos pramonės grupė Siemens lapkričio 12 d. paskelbė, kad jos išmaniosios infrastruktūros verslo ketvirčio užsakymai išaugo 40 %, o pajamos – 16 %. Tai stiprios duomenų centrų ir elektros įrangos paklausos ženklas. Tačiau šiame 30 dienų laikotarpyje CoreWeave palūkanų sąnaudos ir SoftBank įrangos avansų nuostolis parodė kitą tos pačios plėtros pusę: daugiau užsakymų dar nereiškia, kad kiekvieno projekto investicija atsiperka.
Apžvelgiamas laikotarpis: 2026-10-14 – 2026-11-12Informacija iki 11 min. skaitymo
Lapkričio 11 d. JAV Nasdaq Composite atšoko 1,60 %. Šiandien Siemens pateikė naujus infrastruktūros rezultatus, SoftBank paaiškino įrangos avansų nuostolį ir būsimą susigrąžinimą, o Japonijoje sustiprėjo gamintojų kainų augimas.
JAV palūkanų tikslinis intervalas tebėra 3,75–4,00 %. Lustų tiekėjo pajamos, duomenų centro veiklos pelnas ir grynasis pelnas po finansavimo išlaidų nėra tas pats.
30 dienų
Kas įvyko
Spalio viduryje energijos brangimas jau pasiekė vartotojų kainas
Spalio 14 d. JAV Darbo statistikos biuro ataskaita parodė, kodėl nafta svarbi ne tik energetikos akcijoms. Rugsėjo vartotojų kainų metinis augimas paspartėjo nuo 3,4 iki 3,7 %. Benzinas per mėnesį pabrango 9,1 % ir sudarė daugiau nei pusę bendro mėnesio kainų padidėjimo. Tai mažino šeimų pinigų likutį kitoms prekėms ir kartu sunkino argumentą greitai mažinti palūkanas.
Tą pačią spalio 14 d. Tarptautinė energetikos agentūra skelbė, kad rugsėjį pasaulio naftos pasiūla padidėjo 2,5 mln. barelių per dieną iki 102,3 mln. Pasiūlos atsigavimas buvo svarbi atsvara, bet agentūra tebevertino dyzelino rinką kaip įtemptą. Didesnis išgaunamos naftos kiekis dar nereiškia, kad visur pakanka tinkamų degalų: jų kainą veikia ir perdirbimas, logistika bei regioniniai tiekimo sutrikimai.
? Vartotojų ir gamintojų kainos: kodėl jos gali skirtis?
Vartotojų kainų indeksas matuoja namų ūkių prekių ir paslaugų krepšelį, o gamintojų indeksas – įmonių pardavimo kainas. Energijos pabrangimas gali pasiekti pirkėją vėliau ar tik iš dalies, todėl gamintojų indeksas nėra būsimos vartotojų infliacijos kopija.
Stiprūs lustų sektoriaus rezultatai nesustabdė visų rinkos svyravimų
Nyderlandų lustų gamybos įrangos tiekėja ASML spalio 14 d. paskelbė 11,662 mlrd. eurų trečiojo ketvirčio pajamas, palyginti su 9,326 mlrd. antrąjį ketvirtį. Bendrovė nurodė stiprią klientų paklausą, bet jų domėjimasis vėlesnių metų įranga dar nėra visas galutinių užsakymų ir apmokėtų pardavimų srautas. Šis skirtumas svarbus įrangos gamintojui ir jo tiekėjams, planuojantiems didesnius pajėgumus.
Taivano lustų gamintoja TSMC spalio 15 d. paskelbė 46,72 mlrd. JAV dolerių trečiojo ketvirčio pajamas. Ketvirtajam ketvirčiui ji prognozavo 52,3–54,3 mlrd. dolerių. Šie skaičiai rodo didelę esamą veiklą ir ambicingą tolesnio pardavimo planą, tačiau prognozuojamos pajamos dar nėra uždirbtos. Lustų gamyklos pajamos taip pat neįrodo, kad visų jos klientų duomenų centrai jau atsiperka.
Spalio 15 d. Pietų Korėjos biržoje kainų įtampa pasiekė automatinį saugiklį: plačiajam KOSPI indeksui kritus bent 8 % ir šiam pokyčiui išsilaikius minutę, 12:38 vietos laiku prekyba sustabdyta 20 minučių. Tai konkrečios spalio sesijos įvykis, ne lapkričio prekybos stabdymo aprašymas. Stabdymas laikinai pristabdo sandorius, bet negarantuoja, kad vėl pradėjus prekiauti kainos kils.
Kinijos augimas slėpė didelį skirtumą tarp gamybos ir statybų
Spalio 19 d. Kinija paskelbė, kad trečiąjį ketvirtį jos realioji ekonomika per metus augo 4,5 %, palyginti su 4,3 % antrąjį ketvirtį. Tačiau per pirmus devynis metų mėnesius investicijos į nekilnojamojo turto plėtrą buvo 20,6 % mažesnės nei prieš metus. Bendras augimo skaičius todėl nebuvo vienodai palankus pramonės įrangos eksportuotojams, statybinių medžiagų tiekėjams ir būsto plėtotojams.
Spalio pabaigoje centriniai bankai pasirinko nevienodus sprendimus
Spalio 28 d. JAV Federalinis rezervas paliko 3,75–4,00 % palūkanų intervalą, o Kanados bankas palūkanas padidino 0,25 procentinio punkto iki 2,50 %. Spalio 29 d. Europos Centrinis Bankas paliko 2,50 % indėlių palūkanų normą. Tai skirtingi sprendimai skirtingoms ekonomikoms, o ne vienas visą pasaulį apimantis paskolų atpigimo etapas.
Spalio 30 d. Japonijos bankas paliko 1,25 % bazinę palūkanų normą. Jis taip pat paskelbė nuo 2027 m. sausio didinsiantis biržoje prekiaujamų fondų turimų vienetų pardavimo tempą. Tai būsimas planas, ne jau lapkritį įvykęs papildomas pardavimas. Vėliau Australija lapkričio 3 d. palūkanas pakėlė iki 4,85 %, o Anglijos bankas lapkričio 5 d. – iki 4,00 %; abu žingsniai siekė 0,25 procentinio punkto.
Lapkričio akcijų kritimas buvo platesnis nei vien technologijų tema
Lapkričio 5 d. JAV „S&P 500“ kainos indeksas krito 4,36 %, o „Nasdaq Composite“ – 5,52 %. Lapkričio 6 d. Japonijos „Nikkei 225“ smuko 5,96 %. Tai konkretūs atskirų sesijų pokyčiai, ne viso šio 30 dienų laikotarpio grąža. Platesnio JAV indekso ir Japonijos rinkos kritimas svarbus investuotojui, kuris tikisi riziką sumažinti vien paskirstydamas pinigus keliems akcijų fondams.
Po lapkričio 3 d. JAV rinkimų atsirado ir naujų politinių ketinimų: lapkričio 5 d. Senato demokratų vadovas Chuckas Schumeris įvardijo muitų stabdymą bei gyventojų apsaugą nuo elektros infrastruktūros išlaidų perkėlimo dėl duomenų centrų lengvatų. Tai dar ne priimtas įstatymas. Galimas išlaidų perskirstymas gali keisti duomenų centrų atsipirkimą, tačiau nepatvirtina vienintelės plataus akcijų kritimo priežasties.
Naujausi ekonominiai duomenys nepateikė vienos bendros krypties
Lapkričio 6 d. JAV paskelbti spalio duomenys rodė 165 tūkst. papildomų ne žemės ūkio darbo vietų ir 4,1 % nedarbą. Rugpjūčio bei rugsėjo darbo vietų pokyčiai kartu patikslinti 84 tūkst. aukštyn. Tai svarbi atsvara prielaidai apie jau smarkiai silpstančias namų ūkių pajamas, bet kartu neleidžia palūkanų mažinimo laikyti savaime suprantamu atsaku į akcijų kritimą.
Lapkričio 9 d. Kinijos spalio kainų ataskaita pridėjo kitą skirtumą: vartotojų kainų metinis augimas sulėtėjo nuo 0,9 iki 0,7 %, o gamintojų kainų augimas paspartėjo nuo 5,0 iki 5,7 %. Europoje lapkričio 5 d. paskelbti rugsėjo duomenys jau buvo parodę 30,8 % metinį gamintojų energijos kainų augimą. Taigi paklausos atsparumą teko vertinti greta nevienodai pasiskirsčiusių įmonių išlaidų.
Lapkričio 10 d. JAV kainų duomenys nepanaikino didesnių palūkanų rizikos
JAV darbo statistikos biuras lapkričio 10 d. paskelbė, kad spalį vartotojų kainos, pašalinus įprastą sezoniškumą, padidėjo 0,4 %, palyginti su rugsėju. Rugsėjį prieaugis siekė 0,6 %. Tačiau be maisto ir energijos kainos augo po 0,3 % trečią mėnesį iš eilės. Bendras lėtėjimas todėl dar nereiškė, kad panašiai silpnėja visas kainų spaudimas.
? Mėnesio infliacija: kodėl tai ne metinis palyginimas?
Šie pokyčiai lygina vartotojų prekių ir paslaugų krepšelį su ankstesniu mėnesiu, pašalinus įprastą sezoniškumą. Daugumai spalio metinių palyginimų trūksta 2025 m. spalio indekso, nes tuo metu nebuvo renkami apklausų duomenys; iš mėnesio skaičiaus metinės infliacijos apskaičiuoti negalima.
Federalinio rezervo valdytojas Christopher Waller tą pačią lapkričio 10 d., dar prieš kainų paskelbimą, sakė linkstantis gruodį palaikyti 0,25 procentinio punkto palūkanų didinimą. Jei bazinis mėnesio kainų prieaugis būtų apie 0,3 % ar didesnis, jo nuomone, reikėtų svarstyti ir 0,50 procentinio punkto didinimą. Vėlesnis duomuo sutapo su jo įvardyta sąlyga, tačiau tai vieno pareigūno pozicija, ne komiteto sprendimas ar rinkos tikimybė.
Jūsų investicijoms
Aptarkime jūsų portfelį


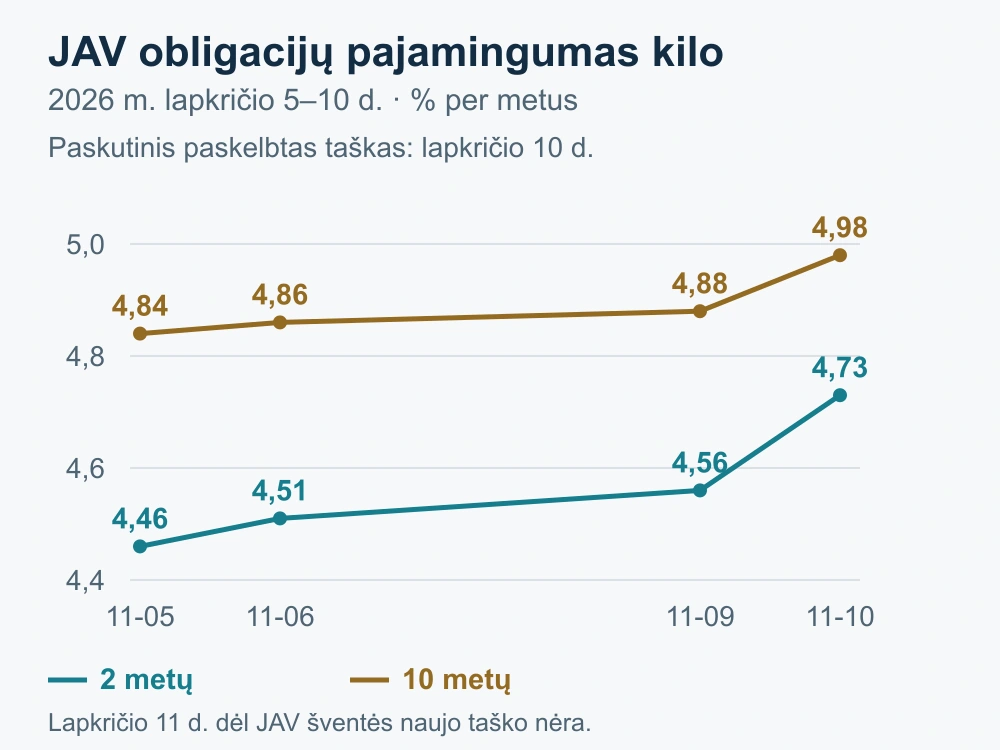
JAV iždo dešimties metų orientacinis pajamingumas lapkričio 10 d. pakilo iki 4,98 %, palyginti su 4,88 % lapkričio 9 d. Tai pakeitė ankstesnės savaitės mažėjimo kryptį. Tą dieną Nasdaq Composite kainų indeksas smuko 0,74 %. Šių įvykių sutapimas parodo finansavimo ir akcijų vertinimo įtampą, bet neįrodo, kad vien kainų pranešimas sukėlė kiekvieną rinkos sandorį.
? Pajamingumas: ar šis pokytis yra obligacijų fondo grąža?
JAV iždo orientaciniai pajamingumai apskaičiuojami iš rinkos kainų pagal vienodą terminą ir išreiškiami procentais per metus. Vienas bazinis punktas yra 0,01 procentinio punkto. Pajamingumo pokytis nėra fondo grąža; kitoms sąlygoms nekintant, jo padidėjimas mažina jau išleistos fiksuotų palūkanų obligacijos kainą.
Lustų gamintojo pardavimai pateikė konkrečią atsvarą
Taivano lustų gamintoja TSMC lapkričio 10 d. paskelbė spalį uždirbusi 586,890 mlrd. naujųjų Taivano dolerių pajamų. Tai 14,7 % daugiau nei rugsėjį ir 59,7 % daugiau nei 2025 m. spalį. Šis naujo ketvirčio pardavimų faktas papildo ankstesnius ketvirčio rezultatus, tačiau nėra mėnesio pelnas ar visų bendrovės klientų investicijų atsipirkimo rodiklis.
Lapkričio 11 d. Japonijos Nikkei 225 užsidarė 1,31 % aukščiau nei ankstesnę sesiją. Tai datuotas Japonijos kainų indekso atsigavimas, ne visos Azijos rinkų ar šio apžvalgos laikotarpio grąža. Taigi šių JAV ir Japonijos sesijų kryptys išsiskyrė.
Energijos tiekimas gerėjo, bet spalio vidurkis dar buvo brangus
Lapkričio 10 d. JAV energetikos informacijos administracija įvertino, kad sustabdyta Artimųjų Rytų naftos gavyba spalį sudarė apie 2,5 mln. barelių per dieną, palyginti su 10,9 mln. gegužės piko metu. Mažesni sutrikimai yra svarbi atsvara tiekimo baimei. Vis dėlto spalio Brent vidutinė kaina siekė 124 JAV dolerius už barelį, o rugsėjo – 114. Mėnesio vidurkis nėra šiandienos kotiruotė ir neatnaujina visų kuro tiekimo sutarčių vienu metu.
Lapkričio 11 d. Vokietija patvirtino kainų lėtėjimą
Lapkričio 11 d. Vokietijos statistikos tarnyba patvirtino, kad spalio metinė vartotojų kainų infliacija sulėtėjo iki 2,8 %, o be maisto ir energijos siekė 2,1 %. Tai galutiniai anksčiau skelbto išankstinio vertinimo duomenys, ne naujas netikėtas ankstesnio įverčio pakeitimas. Spalio 1 d. įsigaliojusi degalų mokesčių lengvata prisidėjo prie mažesnių kuro išlaidų; jos poveikio negalima automatiškai pratęsti visiems būsimiems mėnesiams ar visai euro zonai.
Lapkričio 11 d. JAV akcijos atšoko, palūkanų rizika liko
JAV technologijų bendrovių gausus Nasdaq Composite kainų indeksas lapkričio 11 d. užsidarė ties 25 466,19 punkto, palyginti su 25 065,87 punkto lapkričio 10 d. Tai 1,60 % vienos sesijos prieaugis po ankstesnio kritimo. Atšokimas rodo pasikeitusią tos sesijos akcijų kainą, ne mažesnį jau paskelbtą infliacijos rodiklį ar naują centrinio banko sprendimą.
CoreWeave: veiklos pelnas dar nepadengė palūkanų
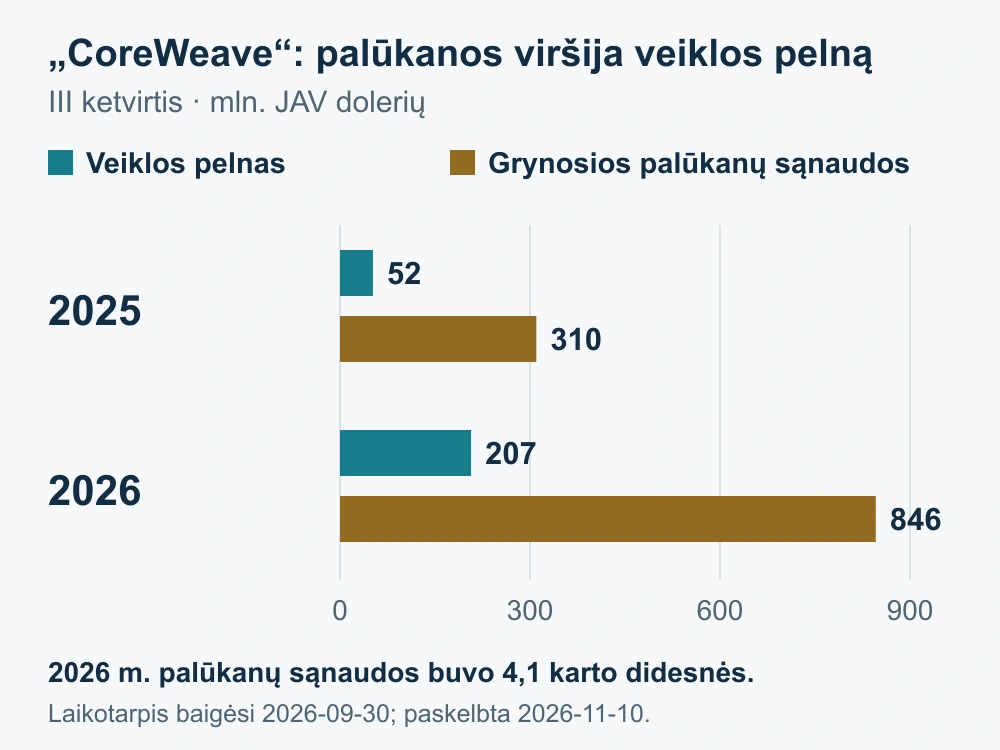
JAV debesijos infrastruktūros bendrovė CoreWeave lapkričio 10 d. paskelbė 3,661 mlrd. JAV dolerių ketvirčio iki rugsėjo 30 d. pajamų, 168 % daugiau nei prieš metus. Veiklos pelnas siekė 207 mln. dolerių, bet grynosios palūkanų sąnaudos sudarė 846 mln. dolerių, o grynasis nuostolis – 709 mln. dolerių. Taigi didesnė serverių paklausa sukūrė pardavimus, tačiau akcininkui po visų sąnaudų pelno dar neliko.
? Veiklos ir grynasis pelnas: kodėl jų skirtumas svarbus?
Veiklos pelnas rodo įprastos veiklos rezultatą prieš finansavimo ir mokesčių bei kitas ne veiklos eilutes. Grynasis rezultatas apima ir jas. Vien palūkanų atėmimas iš veiklos pelno nėra visas grynojo pelno skaičiavimas.
Lapkričio 12 d. Siemens parodė, kam plėtra jau kuria pelną
Vokietijos Siemens išmaniosios infrastruktūros verslas už liepą–rugsėjį, paskutinį savo finansinių metų ketvirtį, paskelbė 8,665 mlrd. eurų užsakymų ir 7,239 mlrd. eurų pajamų. Palyginti su tuo pačiu ankstesnių metų ketvirčiu, tai atitinkamai 40 % ir 16 % augimas paskelbtomis vertėmis. Dideli duomenų centrų užsakymai daugiausia gauti JAV ir Europoje. Užsakymai nėra to paties ketvirčio pajamos: jie dar turi virsti pristatymais.
Šio Siemens verslo pelnas siekė 1,468 mlrd. eurų, o pelno marža padidėjo nuo 18,7 iki 20,3 %. Rezultatui padėjo ir JAV muitų grąžinimai, todėl viso pagerėjimo negalima priskirti vien didesniam įrangos pardavimui. Elektros įrangos tiekėjui duomenų centro statyba gali būti pelningas užsakymas dar prieš jo savininkui uždirbant iš skaičiavimo paslaugų.
SoftBank atskyrė patirtą avansų nuostolį nuo būsimo susigrąžinimo
Japonijos investicijų grupės SoftBank lapkričio 12 d. papildymas paaiškino lapkričio 10 d. rezultatų įrangos avansų problemą. Iš 9,5 mlrd. JAV dolerių sukauptų avansų įrangai per ketvirtį iki rugsėjo 30 d. nurašyta 2,9 mlrd., o balanse liko 6,6 mlrd. Bendrovė tikisi 5,6 mlrd. susigrąžinti per PORTS–Pike elektros gamybos projektą: 3,4 mlrd. artimiausiu metu ir 2,2 mlrd. iki 2027 m. pabaigos. Dar 1,0 mlrd. tikimasi susigrąžinti vėliau. Tai lūkesčiai ir terminai, ne jau gauti pinigai; avansų nurašymas taip pat nėra visi su įranga susiję nuostoliai.
Japonijoje kainų spaudimas lapkričio 12 d. nesumažėjo
Japonijos banko išankstiniai spalio duomenys parodė 7,1 % metinį vidaus gamintojų kainų augimą, palyginti su 6,8 % rugsėjį. Tai prekių kainos tarp įmonių, ne vartotojų krepšelio infliacija ar naujas palūkanų sprendimas. Šis skirtumas svarbus: Vokietijos vartotojams sumažėjusios kuro išlaidos dar nereiškia, kad Japonijos pramonė susiduria su tokia pačia sąnaudų kryptimi.
30 dienų
Kas svarbu dabar
Tiekėjas ir jo klientas patiria skirtingą riziką
Šio laikotarpio bendrovių rezultatus verta skaityti iš abiejų sandorio pusių. Lustų ar įrangos gamintojui užsakymas gali reikšti didesnius pardavimus. Duomenų centrą statančiam klientui ta pati įranga reiškia išlaidas ir poreikį uždirbti pakankamai iš jos naudojimo. Todėl lustų gamintojo akcija ir duomenų centro plėtrą finansuojanti obligacija nėra tas pats statymas už technologijų paklausą.
Palankesnis scenarijus būtų didėjantis įrangos naudojimas ir klientų mokėjimai, leidžiantys plėtrą finansuoti vis didesne uždirbtų pinigų dalimi. Rizika lieka tada, kai naujos pajamos reikalauja dar daugiau paskolų, elektros ir greitai senstančios įrangos. Pelno vertinimą gali pakeisti ne vien mažesnis užsakymų skaičius, bet ir naujos paskolos kaina.
Energija ir palūkanos keičia kelių portfelio dalių vertę vienu metu
Brangesni degalai gali padėti dalies energijos gamintojų pajamoms ir kartu apsunkinti oro vežėjų, logistikos bei chemijos bendrovių pelningumą. Pigesnė žaliava šią kryptį galėtų pakeisti. Svarbi įmonės galimybė perkelti išlaidas klientams: ilgalaikė fiksuotos kainos pardavimo sutartis ir laisvai keičiama kainodara sukuria nevienodą riziką net tame pačiame sektoriuje.
Obligacijoms svarbus terminas: ilgesnė fiksuotų palūkanų skola paprastai labiau atpinga kylant rinkos pajamingumui. Trumpesnis terminas sumažina šį kainos svyravimą, bet verčia anksčiau ieškoti, kur reinvestuoti grįžusius pinigus. Skolininko mokumas ir valiuta lieka atskiros rizikos.
Euro investuotojui valiuta išlieka atskira rizika: doleriais uždirbtą rezultatą gali padidinti arba sumažinti euro ir dolerio kursas. Be to, keli skirtingi pasaulio akcijų fondai gali turėti tas pačias dideles technologijų bendroves. Todėl portfelio išskaidymą verta vertinti pagal tikras bendroves, sektorius, valiutas ir skolos terminus, o ne vien pagal turimų fondų skaičių.
30 dienų
Ko laukiame
Lapkričio 12 d.: ar darbo rinkos atsvara išlieka?
Šiandien 15:30 Lietuvos laiku numatyti JAV savaitiniai prašymų nedarbo išmokai duomenys. Jie papildys spalio darbo vietų ataskaitą: ar įmonių darbuotojai dažniau netenka darbo, nepaisant augančių technologijų užsakymų? Šis savaitinis rodiklis nėra visų bedarbių skaičius ir nepakeičia mėnesinio nedarbo lygio.
Lapkričio 13 d.: kainos ir ekonomikos apimtis atsakys į skirtingus klausimus
Lapkričio 13 d. 15:30 Lietuvos laiku JAV paskelbs spalio gamintojų kainų duomenis. Jie parodys, ar kainų spaudimas išlieka įmonių parduodamose prekėse ir paslaugose, tačiau nėra tiesioginė būsimos vartotojų infliacijos prognozė. Tą pačią dieną kitas euro zonos trečiojo ketvirčio ekonomikos augimo įvertis padės vertinti, ar paklausa atlaikė brangesnę energiją.
Lapkričio 17–18 d.: lustų pelnas ir ankstesnė palūkanų diskusija
NVIDIA ketvirčio rezultatai numatyti lapkričio 17 d. vėlai vakare Lietuvos laiku, o rezultatų aptarimas prasidės lapkričio 18 d. 00:00. Jie leis patikrinti, kaip lustų pardavimai virsta pelnu ir kokius tolesnių užsakymų signalus mato bendrovė. Lapkričio 18 d. 21:00 numatytas spalio Federalinio rezervo posėdžio protokolas atskleis ankstesnes diskusijas, ne komiteto reakciją į lapkričio 10 d. kainų duomenis.
Gruodis: palūkanų sprendimas ir naujas pardavimų mėnuo
Gruodžio 8–9 d. JAV centrinis bankas spręs dėl tebegaliojančio 3,75–4,00 % intervalo. Gruodžio 10 d. 07:30 Lietuvos laiku numatomos TSMC lapkričio pajamos parodys, ar spalio pardavimų sustiprėjimas tęsiasi. Tą pačią dieną 15:30 JAV lapkričio vartotojų kainų ataskaita bus paskelbta jau po Federalinio rezervo sprendimo, todėl jos negalima vadinti to posėdžio išankstiniu signalu.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.