Šiandien · Rinkų apžvalga
Japonijos akcijos smuko 5,06 %: kas slypi už kritimo?
Lapkričio 20 d. Japonijos „Nikkei 225“ indeksas smuko 5,06 %, pratęsdamas išvakarėse JAV technologijų akcijose matytą nuosmukį. Investuotojui svarbi priešprieša: JAV obligacijų pajamingumas mažėja, bet įmonių pelną vis dar spaudžia brangstančios sąnaudos ir neaiški paklausa. Tai ryto apžvalga, ne užbaigtos penktadienio JAV sesijos rezultatas. Informacijos riba: 2026 m. lapkričio 20 d. 10:00 Lietuvos laiku.
Apžvelgiamas laikotarpis: 2026-11-20Informacija iki 4 min. skaitymo
Šį rytą akcijų kritimą Japonijoje papildė nauji spalio kainų duomenys: bendras kainų augimas paspartėjo, tačiau be šviežio maisto ir energijos sulėtėjo. Vakar JAV gamintojų apklausa parodė silpnesnius užsakymus ir didesnį sąnaudų spaudimą.
Spalio JAV palūkanų sprendimas tebegalioja. Šią savaitę paskelbtas jo protokolas nėra naujas didinimas, o akcijų kritimas savaime negarantuoja palūkanų mažinimo.
Šiandien
Kas įvyko
Nuo JAV ketvirtadienio iki Japonijos penktadienio
„Nikkei 225“ Japonijoje užsidarė ties 56 436,65 punkto, 3 007,56 punkto žemiau nei lapkričio 19 d. JAV „Nasdaq Composite“ ketvirtadienį prarado 2,25 % ir užsidarė ties 23 879,20 punkto. Tai dvi skirtingų šalių sesijos: Japonijos penktadienis jau pasibaigė, JAV penktadienio prekyba dar neprasidėjo. Indeksų pokyčiai apskaičiuoti vietos valiutomis, be dividendų; jie nėra Lietuvos investuotojo grąža eurais.
Platesnė problema nėra vien konkrečios bendrovės rezultatai. Kai investuotojai mažiau nori mokėti už tolimą būsimą pelną, atpigti gali ir sėkmingai parduodantis verslas. JAV technologijų ir Japonijos akcijos todėl nebūtinai atsveria viena kitą: abiejose portfelio dalyse gali būti įmonių, priklausančių nuo tų pačių pasaulinių investicijų. Tai rizikos paaiškinimas, o ne įrodymas, kad visą šiandienos kritimą sukėlė viena naujiena.
Obligacijoms padėjo mažesnis pajamingumas, ne naujas Federalinio rezervo sprendimas
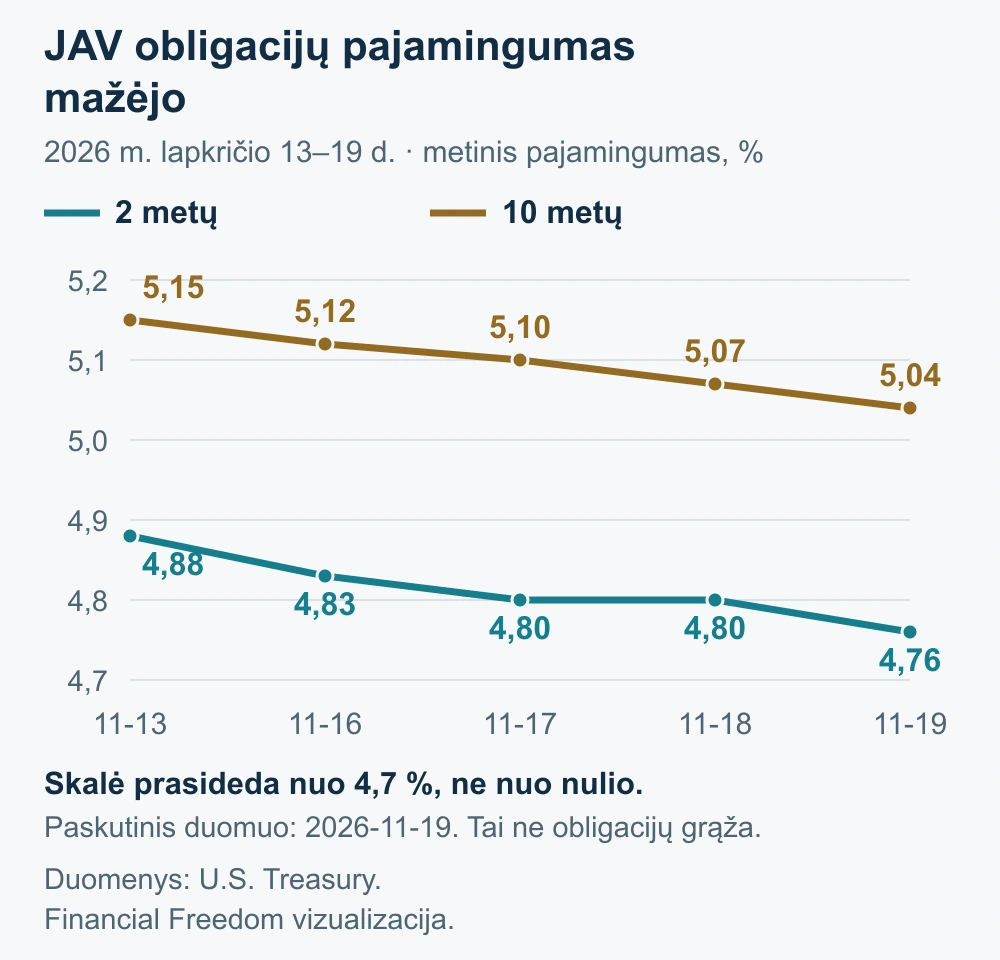
JAV 10 metų iždo obligacijų pajamingumas lapkričio 19 d. sumažėjo nuo 5,07 iki 5,04 %, o 2 metų nuo 4,80 iki 4,76 %. Taigi akcijos pigo tuo metu, kai saugesnės skolos pajamingumas mažėjo. Toks derinys gali atsirasti investuotojams labiau vertinant stabilias išmokas ir mažiau pasitikint įmonių būsimo pelno prognozėmis.
Lapkričio 18 d. paskelbtas Federalinio rezervo spalio 27–28 d. posėdžio protokolas priminė kitą ribą. Tame posėdyje paliktas 3,75–4,00 % palūkanų intervalas, o beveik visi dalyviai savo pagrindiniame scenarijuje tolesnį didinimą laikė tikėtinai reikalingu. Tai sąlyginė ankstesnė diskusija, ne jau priimtas gruodžio sprendimas. Protokolas neapima po posėdžio paskelbtų lapkričio duomenų. Lėtesnė paklausa dar neleidžia ignoruoti kainų spaudimo.
Jūsų investicijoms
Aptarkime jūsų portfelį


Mažiau užsakymų nereiškia mažesnių sąnaudų
Lapkričio 19 d. paskelbtoje Filadelfijos regiono gamintojų apklausoje bendro aktyvumo rodiklis nuo spalio 20,9 sumažėjo iki 6,3 punkto, naujų užsakymų nuo 4,3 iki minus 0,4. Mokamų kainų rodiklis tuo pat metu pakilo nuo 43,2 iki 58,2. Tai apklausos balansas, o ne gamybos ar infliacijos procentai.
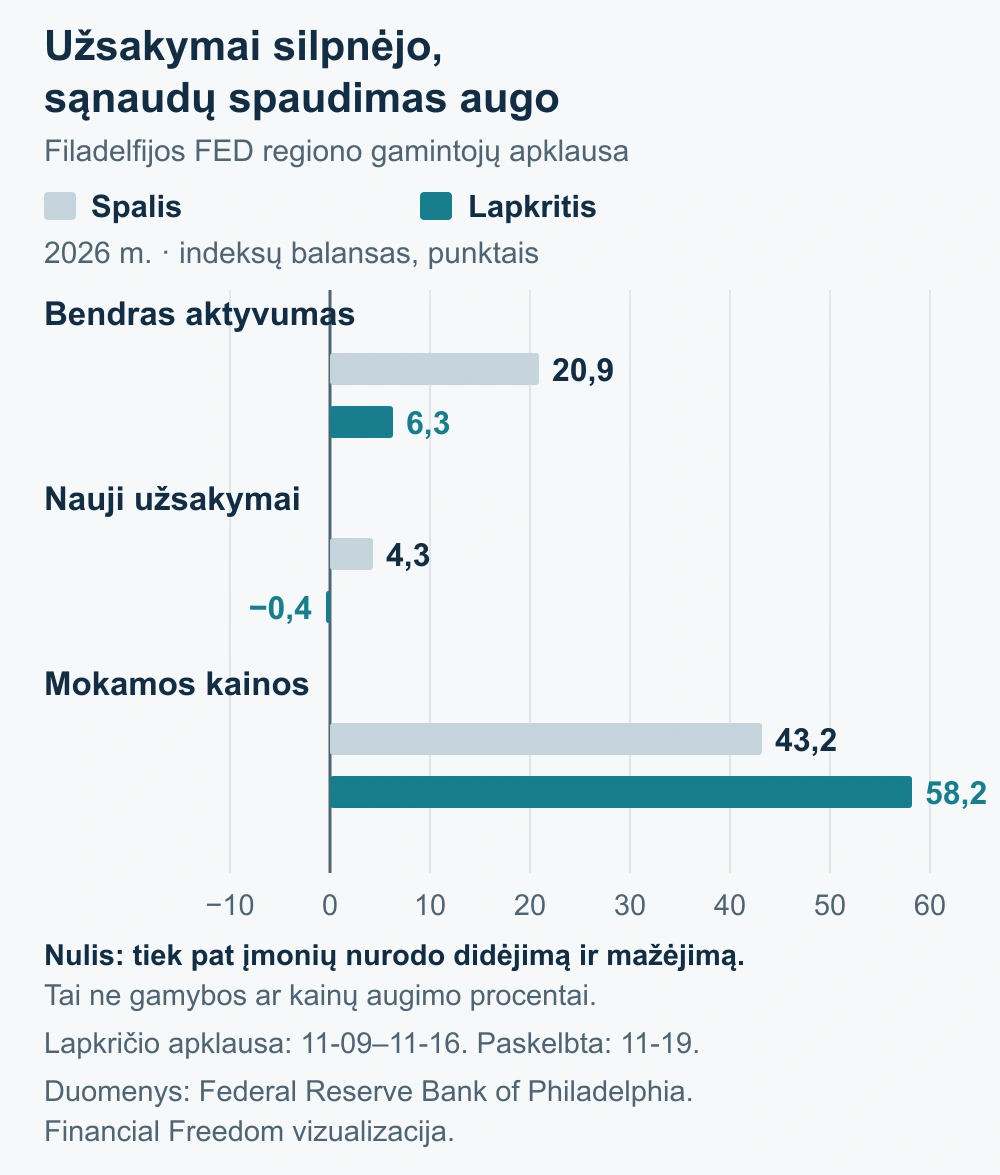
Apklausa surinkta lapkričio 9–16 d. ir nerodo vienodo visų gamyklų nuosmukio: siuntų bei darbuotojų skaičiaus rodikliai liko teigiami. Tačiau ji aiškiai parodo pelno problemą. Jei pirkėjas nenori mokėti daugiau, o medžiagos brangsta, didesnę sąnaudų dalį turi prisiimti pati įmonė.
Japonijos kainų duomenys nėra vienareikšmiai
Japonijos statistikos tarnyba lapkričio 20 d. paskelbė, kad spalio metinė infliacija paspartėjo nuo 2,1 iki 2,3 %. Tačiau atmetus šviežią maistą ir energiją ji sulėtėjo nuo 2,4 iki 2,2 %. Todėl vien bendro skaičiaus padidėjimo neužtenka teigti, kad visų prekių ir paslaugų kainos kyla sparčiau.
Europos bankų rezervai yra atsvara, ne garantija
Europos Centrinis Bankas lapkričio 19 d. priežiūros vertinime nurodė, kad prižiūrimų bankų bendras likvidumo padengimo rodiklis antrąjį ketvirtį siekė 155 %, kai reikalaujamas minimumas yra 100 %. Tai ankstesnio ketvirčio būklė, ne šios savaitės matavimas. Rezervai padeda atlaikyti finansavimo įtampą, tačiau neapsaugo bankų akcijų nuo pigimo ar paskolų nuo nuostolių.
Šiandien
Kas svarbu dabar
Skirtingam turtui svarbūs skirtingi pinigų šaltiniai
Jau turimoms fiksuotų palūkanų valstybės obligacijoms mažesnis pajamingumas paprastai palankus. Technologijų akcijoms vien to neužtenka: jų kainai svarbu, kiek klientai pirks ir kiek pelno liks po investicijų. Įmonių obligacijose papildomai svarbu, ar skolininkas sugebės laiku mokėti. Vienodas išpirkimo terminas dar nepadaro valstybės ir silpnos įmonės skolos lygiavertėmis.
Pramonės bendrovei galimybė atsirastų tuomet, jei užsakymai atsigautų anksčiau, nei reikėtų mažinti pardavimo kainas. Rizika priešinga: silpna paklausa ir brangios medžiagos kartu mažina pelną. Japonijos namų ūkiams lėtesnis kainų augimas be šviežio maisto ir energijos būtų palankus, bet bendras krepšelis vis dar brangsta.
Lietuvos investuotojo rezultatas priklauso ir nuo dolerio bei jenos kurso euro atžvilgiu, dividendų, fondo išlaidų ir valiutos draudimo. Dvi skirtingose šalyse kotiruojamos investicijos gali turėti tą pačią ekonominę riziką; vien šalių skaičius jos nepanaikina.
Šiandien
Ko laukiame
Lapkričio 20 d.: JAV sesijos tęsinys
JAV prekybai prasidėjus paaiškės, ar ketvirtadienio pardavimas ir Japonijos kritimas virs platesniu nuosmukiu. Svarbu stebėti ne vien akcijų indeksą, bet ir tai, ar išliks mažesnis valstybės obligacijų pajamingumas.
Lapkričio 25 d.: JAV augimo patikslinimas
Antrasis trečiojo ketvirčio bendrojo vidaus produkto įvertis leis patikrinti, kiek ekonomikos augimą palaikė paklausa. Gruodžio 8–9 d. Federalinio rezervo posėdis atsakys jau į kitą klausimą: ar keisti palūkanų intervalą.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.