Savaitė · Rinkų apžvalga
Akcijų kritimas plinta: mažesnio pajamingumo neužtenka
Per šį septynių dienų laikotarpį abejonės dėl būsimo pelno sustiprėjo, nors JAV valstybės skolos pajamingumas mažėjo. Pirmadienio Azijos duomenys rodė skirtumą tarp verslo investicijų ir vartojimo, vėliau JAV apklausa išryškino sąnaudų problemą. Penktadienį Japonijos akcijų kritimas pratęsė ketvirtadienio JAV nuosmukį. Tai slenkantis lapkričio 14–20 d. langas, ne galutinė užbaigtos JAV prekybos savaitės ataskaita. Informacijos riba: 2026 m. lapkričio 20 d. 10:00 Lietuvos laiku.
Apžvelgiamas laikotarpis: 2026-11-14 – 2026-11-20Informacija iki 5 min. skaitymo
Nuo ankstesnio leidinio JAV paskelbė spalio palūkanų posėdžio protokolą ir lapkričio gamintojų apklausą. Japonijoje penktadienį paskelbta spalio infliacija, o akcijų indeksas smuko 5,06 %.
Verslo investicijos gali palaikyti įrangos tiekėjų pardavimus anksčiau, nei tų investicijų savininkai gauna pakankamai pajamų. Silpnesnis vartojimas šio laiko skirtumo nepanaikina.
Savaitė
Kas įvyko
Pirmadienis: gamyba ir investicijos lenkė vartojimą
Lapkričio 16 d. Kinija paskelbė, kad spalio didesnių pramonės įmonių pridėtinė vertė per metus augo 4,8 %, o mažmeninių vartojimo prekių pardavimų vertė tik 0,4 %. Pirmas rodiklis pašalina kainų įtaką, antras pateikiamas to meto kainomis. Jie nėra tiesiogiai atimami dydžiai, tačiau kartu padeda atskirti gamintojų aktyvumą nuo pirkėjų išlaidų.
Japonijos pirmasis trečiojo ketvirčio įvertis tą pačią dieną rodė beveik nepasikeitusią realią ekonomiką nuo ankstesnio ketvirčio. Privatus vartojimas sumažėjo 0,3 %, o verslo investicijos ne į gyvenamąjį būstą padidėjo 1,6 %. Tai paaiškina, kodėl įrangos gamintojas gali turėti užsakymų, nors parduotuvė nesulaukia tokio pat stipraus vartotojų išlaidų augimo.
Antradienis: JAV prekių pardavimų augimas lėtėjo
Lapkričio 17 d. JAV surašymo biuras pranešė, kad spalio mažmeninių ir maitinimo paslaugų pardavimų vertė per mėnesį augo 0,2 %, po rugsėjo 0,8 %. Šie pardavimai pakoreguoti pagal sezoną, bet ne pagal infliaciją, ir neapima visų vartotojų paslaugų. Nedidelio išankstinio mėnesio pokyčio paklaida apima nulį, todėl tiksliau kalbėti apie mažesnį paskelbtą augimo tempą, o ne užtikrintai didėjančius perkamų prekių kiekius.
Tą dieną pramonės gamyba rodė 0,4 % mėnesio sumažėjimą, nors apdirbamoji gamyba augo 0,3 %. Bendrą skaičių žemyn traukė kitos veiklos. Vienas silpnas bendras rodiklis todėl dar nereiškia, kad kiekvienoje gamykloje vienodai sumažėjo užsakymų.
Trečiadienis: paskelbtos ankstesnio palūkanų posėdžio abejonės
Lapkričio 18 d. paviešintas Federalinio rezervo spalio 27–28 d. posėdžio protokolas. Jame paliktas 3,75–4,00 % palūkanų intervalas, bet beveik visi dalyviai pagrindiniame scenarijuje tolesnį didinimą laikė tikėtinai reikalingu. Protokolas atspindi tuomet žinotą informaciją. Jis nėra naujas trečiadienio didinimas ir negali apimti vėliau paskelbtų lapkričio duomenų.
Savaitės klausimas todėl išliko konkretus: ar paklausa silpnės greičiau, negu slūgs įmonių sąnaudos? Jei taip, įmonėms būtų sunkiau ir didinti pardavimus, ir išlaikyti pelną, o centrinis bankas vis tiek negalėtų laikyti infliacijos problemos išspręsta. Šią priešpriešą ketvirtadienį papildė nauja gamintojų apklausa.
Ketvirtadienis: užsakymų ir sąnaudų kryptys išsiskyrė
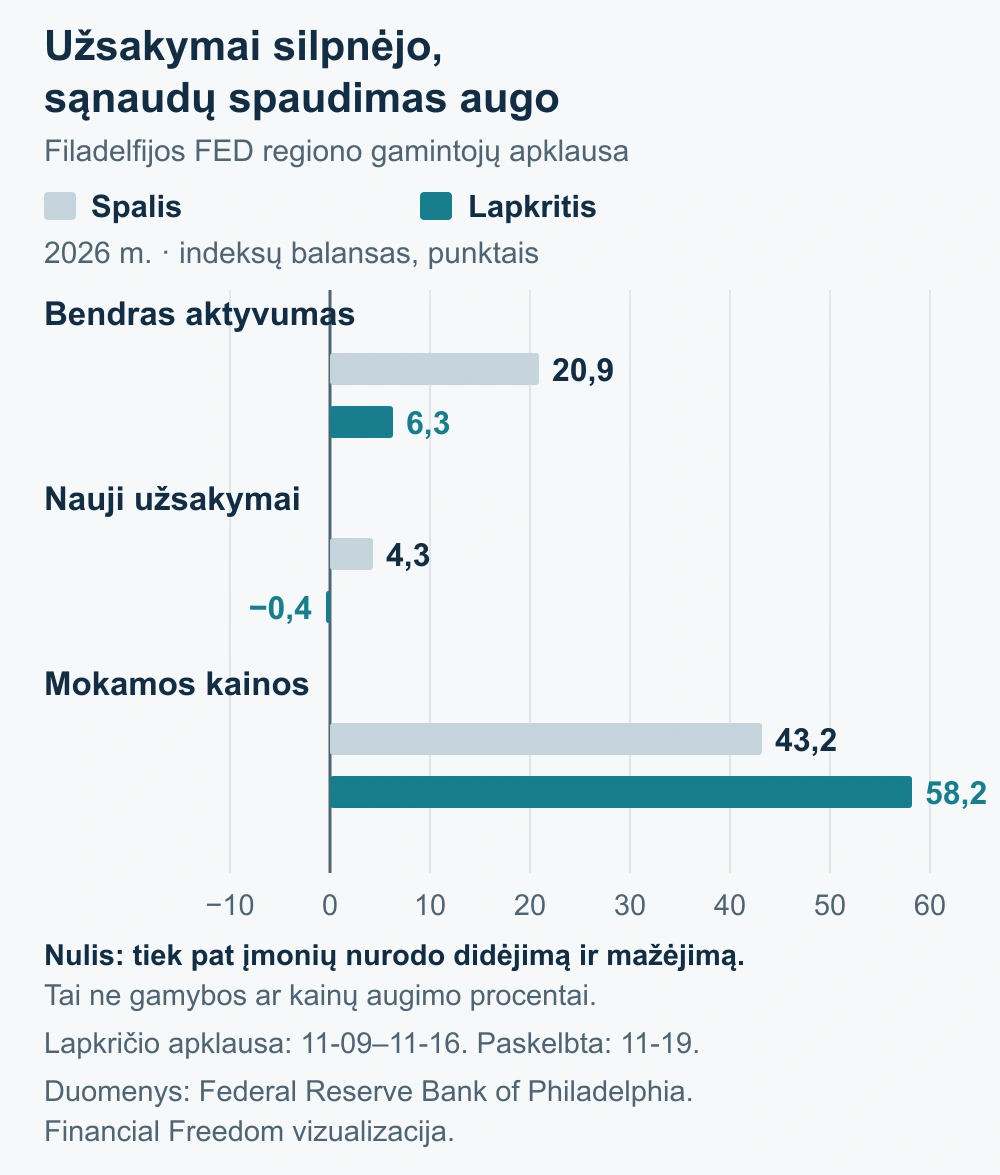
Filadelfijos regiono lapkričio gamintojų apklausoje aktyvumo rodiklis nuo 20,9 sumažėjo iki 6,3 punkto, naujų užsakymų nuo 4,3 iki minus 0,4 punkto, o mokamų kainų pakilo nuo 43,2 iki 58,2. Rodiklis yra apklausos balansas. Atsakymai surinkti lapkričio 9–16 d., ataskaita paskelbta lapkričio 19 d.
Jūsų investicijoms
Aptarkime jūsų portfelį


Siuntų ir darbuotojų skaičiaus rodikliai liko teigiami. Tai svarbi išimtis: apklausa nepatvirtina visos JAV pramonės nuosmukio. Ji rodo, kad daliai gamintojų darbas tęsiasi, tačiau pardavimo kainas pritaikyti prie didesnių išlaidų gali būti sunkiau.
Iki penktadienio ryto: pigesnės akcijos ir mažesnis pajamingumas
„Nasdaq Composite“ nuo lapkričio 13 d. 25 136,27 punkto uždarymo iki lapkričio 19 d. 23 879,20 punkto sumažėjo 5,00 %. Vien ketvirtadienį jis prarado 2,25 %. Tai kainų pokytis JAV doleriais, be dividendų; penktadienio JAV prekybos rezultato šiame skaičiuje dar nėra. Japonijos „Nikkei 225“ lapkričio 20 d. jau užsidarė 5,06 % žemiau nei išvakarėse, ties 56 436,65 punkto.
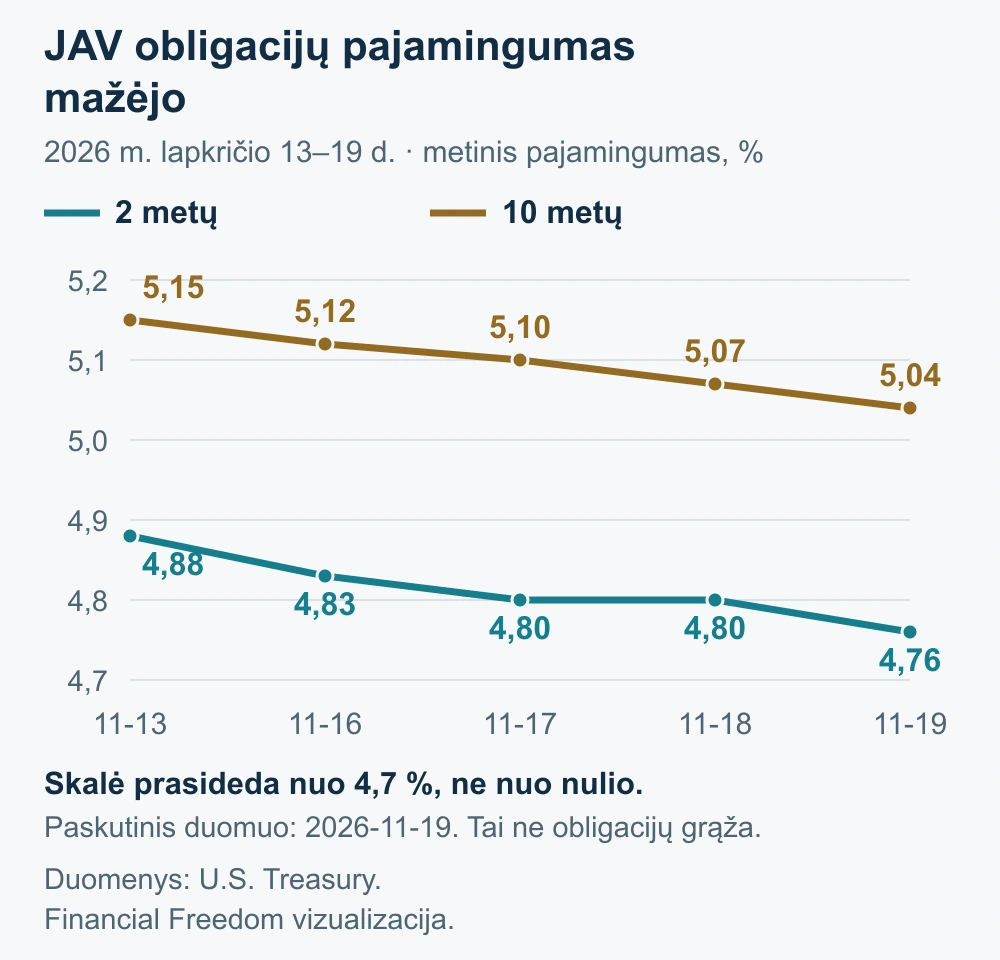
JAV 10 metų iždo obligacijų pajamingumas per lapkričio 13–19 d. sumažėjo nuo 5,15 iki 5,04 %, o 2 metų nuo 4,88 iki 4,76 %. Akcijų kritimas kartu su mažėjančiu pajamingumu primena, kad vertinamas ne tik skolinimosi brangumas. Investuotojui taip pat svarbu, kiek įmonė iš tikrųjų uždirbs.
Penktadienio Japonijos infliacija neleido daryti vienos paprastos išvados
Spalio metinė infliacija, paskelbta lapkričio 20 d., padidėjo nuo 2,1 iki 2,3 %. Be šviežio maisto ir energijos ji, priešingai, sumažėjo nuo 2,4 iki 2,2 %. Bendro kainų krepšelio ir siauresnio rodiklio kryptys skyrėsi. Šių duomenų nepakanka nei pažadėti naują Japonijos palūkanų sprendimą, nei jais paaiškinti visą tos dienos akcijų kritimą.
Savaitė
Kas svarbu dabar
Portfelyje svarbu atskirti tiekėją nuo jo kliento
Pramonės įrangos ir technologijų tiekėjai gali uždirbti iš šiandienos investicijų. Jų klientai dar turi gauti pajamas, iš kurių apmokės įrangą, elektrą ir paskolas. Jei vartojimas bei galutinė paslaugų paklausa atsiliktų nuo pastatytų pajėgumų, vėliau sumažėtų ir tiekėjų užsakymai. Skirtingų bendrovių akcijos todėl gali būti priklausomos nuo to paties išlaidų plano.
Valstybės obligacijos gali tapti atsvara akcijų rizikai, kai mažėja pajamingumas. Daug skolų turinčios įmonės obligacijos nėra tokia pati atsvara: silpnesnis verslas didina pavėluotų mokėjimų riziką. Galimybę akcijoms suteiktų stabilėjantys užsakymai kartu su lėtesniu sąnaudų augimu; vien mažesnė rinkos kaina to neįrodo.
Europa turi ir atsparumo ženklų
Europos Centrinis Bankas lapkričio 19 d. nurodė, kad prižiūrimų bankų likvidumo padengimo rodiklis antrąjį ketvirtį siekė 155 %, palyginti su 100 % minimumu. Šie rezervai yra atsvara finansavimo įtampai, o ne garantija, kad bankų akcijos nekristų. Europos eksportuotojams ir toliau svarbi pirkėjų paklausa JAV bei Azijoje, o investuotojui eurais užsienio turto rezultatą papildomai keičia valiuta.
Savaitė
Ko laukiame
Lapkričio 20 d.: paskutinė JAV savaitės sesija
Ji parodys, ar ketvirtadienio kritimas ir Japonijos penktadienio rezultatas pakeis visos savaitės pabaigą. Iki sesijos uždarymo negalima šio septynių dienų lango pervadinti užbaigtos prekybos savaitės rezultatu.
Lapkričio 25 d. ir gruodžio 8–9 d.: paklausa, tada palūkanos
JAV trečiojo ketvirčio bendrojo vidaus produkto antrasis įvertis patikslins paklausos stiprumą. Vėlesniame Federalinio rezervo posėdyje bus sprendžiama dėl palūkanų. Gruodžio 17 d. nauja Filadelfijos apklausa leis patikrinti, ar išliko lapkričio užsakymų ir sąnaudų priešprieša.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.