Metai · Rinkų apžvalga
Per metus palūkanų mažinimą pakeitė nauji didinimai
Lapkričio 20 d. Japonijos akcijų kritimas užbaigia šios apžvalgos duomenų seką, bet ne visą JAV prekybos dieną. Per dvylika mėnesių metų pabaigos palūkanų mažinimą pakeitė nauji didinimai, prekybos taisyklės ir energijos tiekimas keitė įmonių išlaidas, o technologijų plėtra didino ir pardavimus, ir finansavimo poreikį. Šios jėgos veikia kartu: spartus sektoriaus augimas negarantuoja vienodo pelno visiems jo dalyviams. Informacijos riba: 2026 m. lapkričio 20 d. 10:00 Lietuvos laiku.
Apžvelgiamas laikotarpis: 2025-11-21 – 2026-11-20Informacija iki 12 min. skaitymo
Naujas akcijų kritimas sutapo su mažėjančiais JAV iždo obligacijų pajamingumais. Naujausi gamybos ir Japonijos kainų duomenys neleidžia visko paaiškinti vienu infliacijos ar augimo scenarijumi.
JAV palūkanos tebėra aukštesnės nei po 2025 m. gruodžio mažinimo. Ateities technologijų paklausa ir paskelbti prekybos planai dar nėra visų bendrovių uždirbtas pelnas.
Metai
Kas įvyko
2025 metų pabaigoje palūkanos mažėjo ne visur
2025 m. lapkričio 21 d. prasidedančio laikotarpio pradžioje JAV Federalinio rezervo palūkanų intervalas buvo 3,75–4,00 procento, o Europos Centrinio Banko indėlių palūkanų norma 2,00 procento. Gruodžio 10 d. JAV centrinis bankas sumažino intervalą iki 3,50–3,75 procento. Gruodžio 18 d. Anglijos bankas paskelbė palūkanų mažinimą nuo 4,00 iki 3,75 procento. Skolininkams tai buvo palankesnė kryptis, bet ne pažadas, kad kiekvienas kitas sprendimas bus toks pat.
Japonija judėjo priešinga kryptimi. Gruodžio 19 d. jos centrinis bankas paskelbė palūkanų didinimą nuo 0,50 iki 0,75 procento, įsigaliojusį gruodžio 22 d. Įmonė, kuri skolinasi jenomis, ir įmonė su paskola doleriais todėl patyrė ne tas pačias sąlygas. Skirtingos palūkanos taip pat veikia valiutų patrauklumą, nors kursą lemia ir prekyba, investuotojų lūkesčiai bei noras prisiimti riziką.
Prieš šio laikotarpio pradžią lapkričio 1 d. Baltųjų rūmų pranešime apie JAV ir Kinijos susitarimą nurodytas su fentaniliu siejamo JAV muito mažinimas 10 procentinių punktų įsigaliojo lapkričio 10 d. Šis ankstesnis įvykis paaiškina pradinį prekybos foną, tačiau nepriskiriamas dabar apžvelgiamiems dvylikai mėnesių. Be to, atskiro muito sumažinimas nereiškė vienodo galutinio tarifo visoms Kinijos prekėms.
Pavasarį prekybos taisykles papildė energijos tiekimo sutrikimas
Vasario 20 d. JAV Aukščiausiasis Teismas nusprendė, kad tarptautinių nepaprastųjų ekonominių galių įstatymas nesuteikia prezidentui įgaliojimų taikyti muitus. Kitais įstatymais grindžiami muitai dėl to neišnyko. Administracija tą pačią dieną kitu teisiniu pagrindu paskelbė laikiną 10 procentų importo priemoką su išimtimis, numatytą nuo vasario 24 iki liepos 24 d. Eksportuotojui reikėjo žinoti konkrečios prekės taisyklę ir jos galiojimo datą.
Vasario 28 d. prasidėjęs karas Artimuosiuose Rytuose sutrikdė naftos gabenimą per Hormūzo sąsiaurį. Kovo 11 d. Tarptautinės energetikos agentūros šalys susitarė rinkai pateikti 400 mln. barelių avarinių atsargų. Tai buvo per laiką įgyvendinamas įsipareigojimas, ne visos naftos pristatymas vieną dieną. Atsargos gali laikinai pakeisti trūkstamą tiekimą, bet jų išleidimas savaime neatkuria laivų maršrutų.
Birželio laikinos JAV ir Irano paliaubos padėjo atnaujinti dalį gabenimo. Agentūros liepos 10 d. ataskaitoje birželio Persijos įlankos naftos eksportas, įskaitant sąsiaurį apeinančius maršrutus, siekė 16,1 mln. barelių per dieną, palyginti su 24 mln. iki karo. Liepos 7–8 d. atsinaujinę karo veiksmai vėl kėlė grėsmę tiekimui. Todėl vien politinio pranešimo nepakako ilgalaikiam kuro išlaidų sumažėjimui.
Europa tuo pat metu keitė energijos tiekimo sąlygas ilgesniam laikui. Sausio 26 d. Europos Sąjungos Taryba patvirtino laipsnišką rusiškų dujų importo atsisakymą: visiškas suskystintų gamtinių dujų draudimas numatytas nuo 2027 m. pradžios, vamzdynų dujų nuo rudens, su pereinamaisiais laikotarpiais. Liepos 23 d. priimtos papildomos sankcijos Rusijos finansų, naftos sektoriams ir laivams. Tiekimo sutartys bei leidžiami maršrutai tapo ne mažiau svarbūs už pačią žaliavos kainą.
Vasarą ir rudenį centriniai bankai vėl didino palūkanas
Europos Centrinis Bankas birželio 11 d. nusprendė indėlių palūkanų normą pakelti iki 2,25 procento nuo birželio 17 d. Rugsėjo 10 d. paskelbė kitą didinimą iki 2,50 procento, įsigaliojusį rugsėjo 16 d. JAV Federalinis rezervas rugsėjo 16 d. palūkanų intervalą grąžino iki 3,75–4,00 procento. Taip metų pabaigos mažinimą pakeitė naujas didinimas, didinęs kainą tų paskolų, kurioms reikėjo naujo finansavimo.
Japonijos bankas birželio 16 d. paskelbė didinimą iki 1,00 procento nuo birželio 17 d., o rugsėjo 18 d. iki 1,25 procento nuo rugsėjo 24 d. Australija pradėjo anksčiau: vasario 3 d. palūkanas pakėlė iki 3,85 procento, kovo 17 d. iki 4,10 procento, gegužės 5 d. iki 4,35 procento, rugsėjo 29 d. iki 4,60 procento. Kiekvienas žingsnis siekė 0,25 procentinio punkto.
Spalio 28, 29 ir 30 d. atitinkamai JAV, euro zonos ir Japonijos centriniai bankai paliko naujausius lygius. Kanada spalio 28 d. palūkanas pakėlė nuo 2,25 iki 2,50 procento. Australija lapkričio 3 d. jas padidino iki 4,85 procento, Jungtinė Karalystė lapkričio 5 d. iki 4,00 procento. Šalys nebuvo viename bendrame palūkanų mažinimo etape.
JAV vartotojų kainų ataskaita, paskelbta lapkričio 10 d., parodė, kodėl bendro palengvėjimo dar nebuvo. Spalio kainos per mėnesį padidėjo 0,4 procento po rugsėjo 0,6 procento, tačiau kainos be maisto ir energijos trečią mėnesį iš eilės augo 0,3 procento. Mėnesinis bendro rodiklio sulėtėjimas dar nereiškė vienodo kainų spaudimo mažėjimo visose prekių ir paslaugų grupėse.
Prekybos galimybę reikia atskirti nuo dar neįsigaliojusio pažado
Gegužės 1 d. pradėtas laikinai taikyti Europos Sąjungos prekybos susitarimas su Argentina, Brazilija, Paragvajumi ir Urugvajumi. Pirmosios muitų lengvatos apėmė automobilius, vaistus ir dalį maisto bei gėrimų. Susitarimo taikymas prasidėjo, nors visa partnerystė dar nebuvo galutinai ratifikuota. Europos pardavėjams atsivėrė galimybė konkuruoti mažesne galutine kaina, tačiau realioms pajamoms vis tiek reikėjo užsakymų.
Liepos 23 d. JAV prekybos atstovo biuras paskelbė naujus muitus 60 ekonomikų, įskaitant Europos Sąjungą ir Kiniją, dėl priverstiniu darbu pagamintų prekių draudimo vykdymo. Liepos 24 d. įsigaliojusi priemonė numatė 10 arba 12,5 procento tarifus ir išimtis. Dalies ES bei kitų partnerių prekių papildomas muitas buvo mažinamas jau taikomo bazinio muito dydžiu. Tai buvo kita priemonė, ne paprastas vasario laikinos priemokos pratęsimas. Įmonės sąnaudos priklausė nuo to, kuri taisyklė taikoma jos tiekimui.
Rugsėjo 25–27 d. JAV ir Kinija pristatė muitų lengvatoms rekomenduojamas prekių grupes, kurių 2024 m. prekybos vertė siekė maždaug po 30 mlrd. JAV dolerių kiekviena kryptimi. JAV pusėje minėtos žemės ūkio prekės ir medicinos įranga, Kinijos pusėje buitinė technika ir žaislai. Rekomendaciją dar reikėjo paversti konkrečiai prekei galiojančia lengvata. Vien derybų krypties negalima tiesiogiai įrašyti į įmonės pelno prognozę kaip jau sutaupytų išlaidų.
Įrangos tiekėjai augo, bet klientams reikėjo daugiau finansavimo
Rugpjūčio 26 d. JAV lustų kūrėja NVIDIA paskelbė, kad ketvirčio, pasibaigusio liepos 26 d., pajamos per metus augo 106 procentais, veiklos pelnas 124 procentais. Spalio 15 d. Taivano lustų gamintoja TSMC paskelbė, kad trečiojo ketvirčio pajamos siekė 46,72 mlrd. JAV dolerių, o ketvirtojo ketvirčio pajamų prognozė 52,3–54,3 mlrd. dolerių. Lustų paklausa jau virto tiekėjų pardavimais, bet prognozuotas kitas ketvirtis dar nebuvo uždirbtos pajamos.
Jūsų investicijoms
Aptarkime jūsų portfelį


Lapkričio 12 d. Vokietijos pramonės technologijų bendrovės Siemens išmaniosios infrastruktūros padalinys už liepą–rugsėjį paskelbė 8,665 mlrd. eurų užsakymų ir 7,239 mlrd. eurų pajamų. Padalinio pelnas siekė 1,468 mlrd. eurų; jį papildomai pagerino JAV muitų grąžinimas. Tai parodo, kad elektros įrangos pardavėjas gali uždirbti statybų metu, tačiau muitų grąžinimo naudos negalima automatiškai laikyti nuolatine pelningumo dalimi.
Kitoje grandinės pusėje JAV duomenų centrų paslaugų teikėja CoreWeave lapkričio 10 d. už trečiąjį ketvirtį paskelbė 207 mln. JAV dolerių veiklos pelno ir 846 mln. dolerių grynųjų palūkanų sąnaudų. Veiklos pelno palūkanoms padengti neužteko. Įmonės pajamos nėra akcininkui liekantis pelnas: reikia apmokėti ir veiklą, ir finansavimą bei kitus įsipareigojimus.
Lapkričio 16 d. Federalinio rezervo atstovas Michaelas Barras šią temą išplėtė iki didžiųjų dirbtinio intelekto bendrovių finansavimo. Jis nurodė prognozę, kad septynių didžiausių bendrovių balansinė skola iki metų pabaigos viršys 800 mlrd. JAV dolerių. Atskirai aptarė didesnius nei 3 trln. dolerių potencialius maksimalius nominalius nebalansinius įsipareigojimus, apimančius sutartis, nuomą ir garantijas. Šie skirtingi dydžiai nėra viena sudedama šiandienos skola.
Daugiau kaip 100 mlrd. dolerių sukauptų didžiųjų debesijos ir lustų tiekėjų investicijų pasiekė modelių laboratorijas ir debesijos startuolius, kurie dalį lėšų išleidžia investuotojų paslaugoms. Barras perspėjo apie išlaidų mažinimo bei priverstinio turto pardavimo riziką, bet tiesioginių bankų kredito nuostolių pavojų atsveria kapitalas ir kol kas ribotas skolos naudojimas. Ilgainiui plėtrą turi palaikyti nepriklausomų mokančių klientų pajamos, ne vien nauji finansavimo susitarimai tarp tų pačių bendrovių.
Lapkričio 17 d. 23:20 Lietuvos laiku, jau po JAV prekybos uždarymo, JAV lustų kūrėja NVIDIA paskelbė 115,8 mlrd. JAV dolerių ketvirčio, pasibaigusio spalio 25 d., pajamas – 103 % daugiau nei prieš metus. Tai patvirtino, kad technologijų infrastruktūros plėtra virsta tiekėjo pardavimais; jo klientų investicijų atsipirkimas lieka atskiras klausimas.
Naujausi duomenys rodo nevienodą augimą, ne vieną pasaulinę kryptį
Energijos tiekimo pagerėjimas dar nereiškė pigių įsigijimų. Lapkričio 10 d. JAV energetikos informacijos administracijos vertinimu, spalio Artimųjų Rytų sustabdyta naftos gavyba siekė vidutiniškai 2,5 mln. barelių per dieną, palyginti su 10,9 mln. gegužės viršūne. Brent spalio vidurkis vis tiek buvo 124 JAV doleriai už barelį, rugsėjo 114 dolerių. Mėnesio vidurkis nėra šio ryto naftos kaina.
Eurostat lapkričio 13 d. paskelbė, kad euro zonos rugsėjo energijos prekybos deficitas per metus padidėjo nuo 20,7 iki 33,0 mlrd. eurų. Visų prekių eksportas didėjo 6,0 procento, importas 16,1 procento. Bendras 10,3 mlrd. eurų deficitas atsirado ne todėl, kad eksportas būtinai mažėjo, bet todėl, kad importo piniginė vertė didėjo sparčiau.
Kinija lapkričio 16 d. paskelbė spalio didesnių pramonės įmonių pridėtinės vertės augimą 4,8 procento per metus ir vartojimo prekių mažmeninės apyvartos augimą tik 0,4 procento. Pramonė matuojama palyginamosiomis kainomis, apyvarta pinigine verte, todėl tiesiogiai atimti šių procentų kaip bendro rodiklio negalima. Jie vis tiek leidžia atskirti gamintojų aktyvumą nuo galutinių vartotojų išlaidų.
Japonijos tą pačią dieną paskelbtame pirmajame trečiojo ketvirčio įvertyje reali ekonomika nuo antrojo ketvirčio beveik nepasikeitė. Privatus vartojimas sumažėjo 0,3 procento, ne būsto privačios investicijos augo 1,6 procento. Įmonės gali statyti ir pirkti įrangą tuo metu, kai namų ūkiai išleidžia mažiau. Tokiu atveju svarbus būsimų pajėgumų panaudojimas, ne vien statybų mastas.
Lapkričio 18 d. protokolas parodė, kodėl palūkanų pauzė nėra mažinimo pažadas
JAV Federalinis rezervas paskelbė spalio 27–28 d. posėdžio protokolą. Tuomet palūkanų intervalas paliktas 3,75–4,00 % dešimčia balsų prieš du; abu nepritarę nariai norėjo didinimo. Beveik visi dalyviai baziniame scenarijuje laikė tolesnį didinimą tikėtinai reikalingu. Tai ankstesnė diskusija, ne naujas lapkričio sprendimas: gruodžio pasirinkimas priklausys ir nuo vėlesnių duomenų.
Lapkričio 19 d. silpnesnius užsakymus lydėjo didesnės sąnaudos
Filadelfijos gamybos apklausos rodiklis lapkritį sumažėjo nuo spalio 20,9 iki 6,3 punkto. Naujų užsakymų rodiklis nusileido nuo 4,3 iki −0,4, o mokamų kainų rodiklis pakilo nuo 43,2 iki 58,2. Atsakymai rinkti lapkričio 9–16 d. Tai nepalankus derinys gamintojui, kuris brangstančių žaliavų negali perkelti į savo pardavimo kainą.
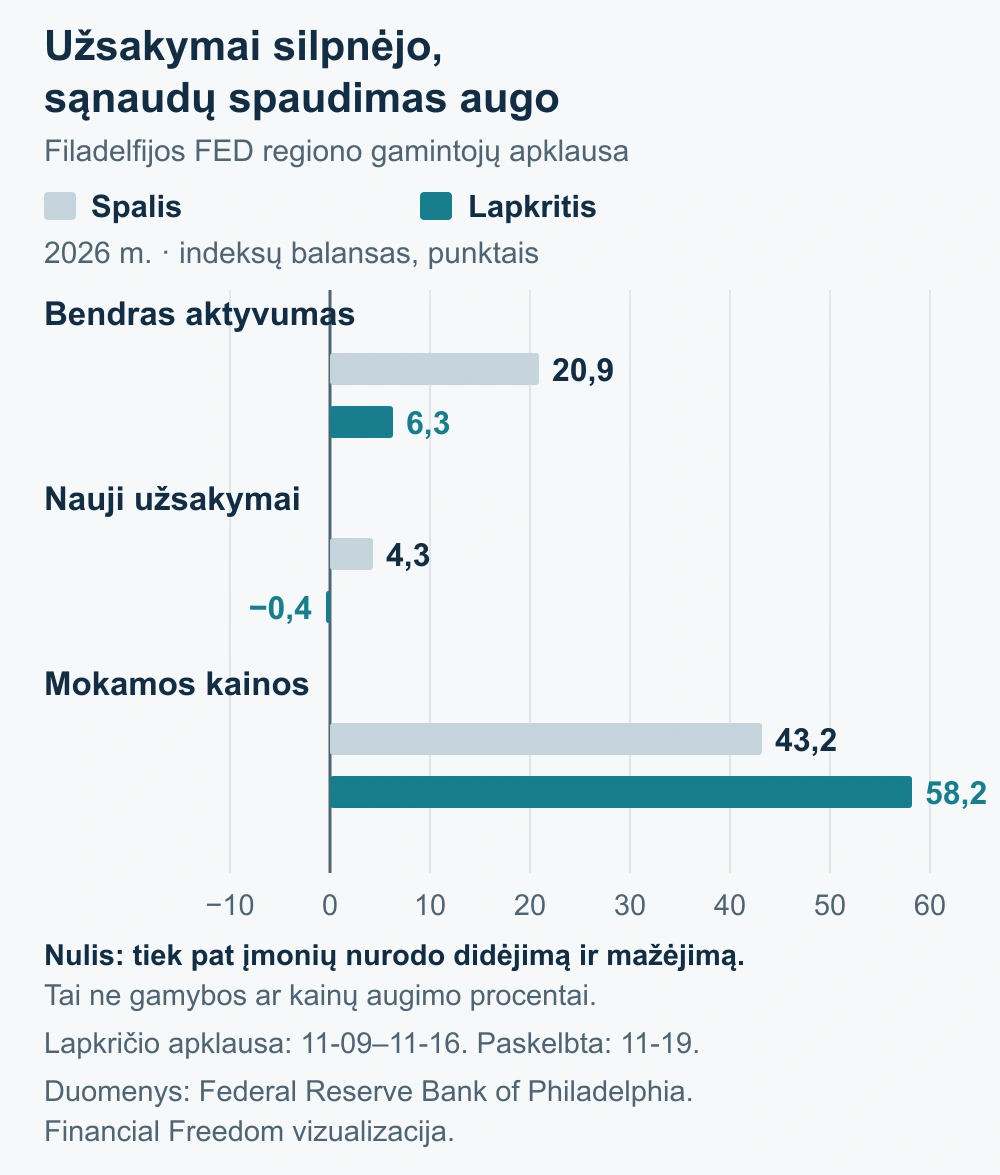
Siuntų ir darbuotojų skaičiaus rodikliai tuo pat metu liko teigiami. Todėl šios apklausos negalima skaityti kaip jau įvykusio visos JAV pramonės nuosmukio. Ji rodo konkretesnę riziką: silpnesnius naujus užsakymus ir mažesnę galimybę išsaugoti pelną, jeigu sąnaudos toliau didės.
Lapkričio 20 d. Japonijoje akcijos krito, o kainų rodikliai išsiskyrė
Po lapkričio 19 d. JAV „Nasdaq Composite“ kritimo 2,25 % Japonijos „Nikkei 225“ lapkričio 20 d. užsidarė 5,06 % žemiau ankstesnės sesijos. Tai atskirų sesijų kainų indeksų pokyčiai doleriais ir jenomis, be dividendų, o ne šio laikotarpio portfelio grąža eurais. JAV penktadienio prekyba iki apžvalgos informacijos ribos dar neprasidėjo.
Tą rytą Japonija paskelbė spalio vartotojų kainų duomenis. Bendras metinis augimas paspartėjo nuo rugsėjo 2,1 iki 2,3 %, tačiau be šviežio maisto ir energijos sulėtėjo nuo 2,4 iki 2,2 %. Vadinasi, kainų spaudimas nestiprėjo vienodai. Ši publikacija nėra naujas Japonijos banko palūkanų sprendimas, o vien datos sutapimas neįrodo, kad ji sukėlė visą akcijų kritimą.
Metai
Kas svarbu dabar
Obligacijų kainai ir įmonės pelnui svarbūs ne tie patys dalykai
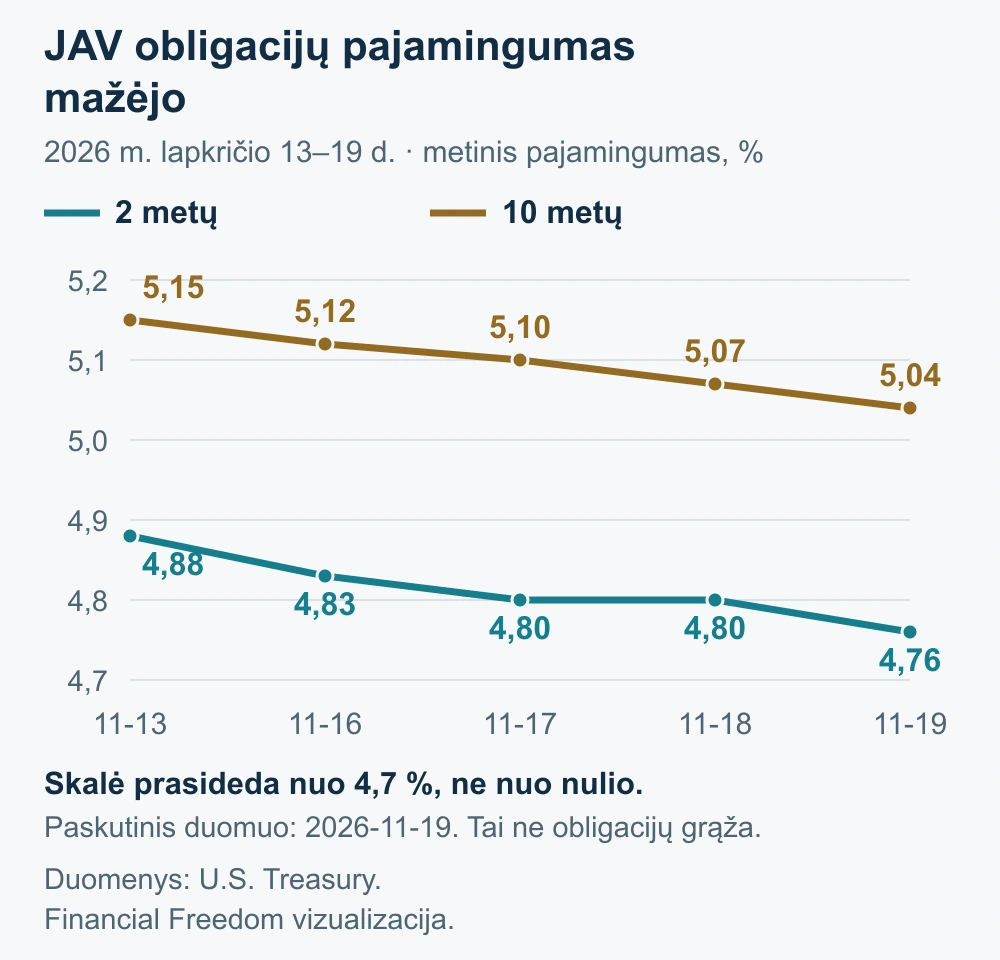
JAV iždo obligacijų pajamingumas mažėjo ir lapkričio 19 d.: dvejų metų buvo 4,76 %, dešimties metų 5,04 %. Lapkričio 13 d. atitinkami lygiai siekė 4,88 ir 5,15 %. Anksčiau išleistai fiksuotų palūkanų obligacijai mažesnis rinkos pajamingumas paprastai palankus, bet technologijų akcijai dar reikia pakankamo būsimo pelno.
Portfelio riziką lemia pajamų šaltiniai, ne vien bendrovių skaičius
Lustų, elektros įrangos ir debesijos bendrovių akcijos atrodo skirtingai, bet jų užsakymai gali priklausyti nuo tos pačios duomenų centrų plėtros. Pridėjus tokių projektų obligacijas, ta priklausomybė nebūtinai sumažėja. Akcininkas pirmiausia jaučia mažesnio būsimo pelno kainą, kreditorius riziką, kad mokėjimams pritrūks pinigų. Skirtingas vertybinio popieriaus pavadinimas dar nereiškia kito ekonominio pajamų šaltinio.
Galimybė atsiranda, jeigu technologija klientams iš tikrųjų sutaupo darbo laiko arba padeda daugiau parduoti, o sutaupymai tampa mokamų paslaugų paklausa. Tuomet nauja įranga gali būti panaudota ne vien bandymams. Rizika kyla, jeigu daug projektų suplanuota remiantis tais pačiais pernelyg optimistiškais užsakymais. Ilgalaikiam investuotojui svarbu ne tik pajamų augimas, bet ir pinigai po veiklos bei investicijų išlaidų, skolos terminai ir įrangos senėjimas.
Patikimos valstybės obligacijoms būtų palankesnė lėtėjanti infliacija be naujo tiekimo šoko. Silpnesnės įmonės skola gali elgtis kitaip, nes skolintojai papildomai vertina jos galimybę laiku mokėti. Europos pramonės akcijoms padėtų mažesnės energijos sąnaudos, naftos gamintojams mažesnė pardavimo kaina dalį naudos atimtų. Todėl svarbu, kodėl kaina mažėja: dėl geresnio tiekimo ar dėl nykstančių užsakymų.
Europos bankų kapitalas yra svarbi atsvara finansavimo baimei. ECB lapkričio 19 d. paskelbė, kad 2027 m. bendro kapitalo reikalavimai ir rekomendacijos sieks 15,7 % pagal riziką įvertinto turto, o faktinis tokio paties kapitalo rodiklis 2026 m. antrąjį ketvirtį buvo 20,1 %. Rezervas gali padėti atlaikyti nuostolius, tačiau neapsaugo bankų akcijų nuo kritimo ar būsimų blogų paskolų.
Investuojant eurais lieka atskiras valiutos klausimas. JAV akcijų ir obligacijų rezultatas doleriais gali skirtis nuo rezultato eurais, o valiutos rizikos draudimas turi savo sąnaudas. Todėl fondo valiuta, jo turimos investicijos ir apsidraudimas turi būti vertinami kartu.
Metai
Ko laukiame
Lapkričio 20 d. JAV prekyba: ar pardavimas tęsis?
JAV sesija iki informacijos ribos dar neprasidėjo. Ji parodys, ar po Japonijos kritimo išliks spaudimas JAV akcijoms ir ar mažėjantis iždo pajamingumas toliau teiks atsvarą. Vienas penktadienis dar nepatvirtins ilgalaikio posūkio.
Lapkričio 25 d. JAV ekonomikos įvertis: kiek stipri paklausa?
JAV ekonominės analizės biuras skelbs antrąjį trečiojo ketvirčio bendrojo vidaus produkto įvertį. Svarbiausia, ar patikslinimai pakeis vartojimo bei investicijų vertinimą: nuo galutinių pirkėjų išlaidų priklauso ir šiandien statomų pajėgumų panaudojimas.
Gruodžio 8–9 d. FED posėdis ir gruodžio 17 d. gamybos apklausa
JAV centrinis bankas spręs, ar keisti palūkanų intervalą. Po jo kita Filadelfijos apklausa leis patikrinti, ar užsakymų silpnėjimas ir sąnaudų kilimas išliko. Aiškesnę perspektyvą įmonių pelnui suteiktų stipresnė paklausa be naujo išlaidų šuolio, ne vien akcijų kainos atšokimas.
2027 m. pradžia: jau paskelbtų sprendimų įgyvendinimas
Nuo 2027 m. sausio Japonijos bankas pagal spalio 30 d. sprendimą planuoja padidinti turimų biržoje prekiaujamų fondų pardavimo tempą nuo maždaug 330 iki 860 mlrd. jenų per metus apskaitine verte. Tai numatytas būsimas tempas, ne lapkritį jau parduota suma. Apskaitinė vertė gali skirtis nuo pardavimo rinkos kainos. Nuo 2027 m. sausio 1 d. rusiškų suskystintų gamtinių dujų importo draudimas bus taikomas ir likusioms ilgalaikėms sutartims. Abiem atvejais svarbūs realūs sandoriai, pereinamosios sąlygos ir pirkėjų prisitaikymas, o ne vien paskelbta kryptis.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.