30 dienų · Rinkų apžvalga
30 dienų: palūkanų pauzę lydėjo naujas akcijų kritimas
Lapkričio 20 d. Japonijos akcijų kritimas pratęsė ankstesnės dienos JAV technologijų nuosmukį. Per pastarąsias 30 dienų įrangos pardavimai augo, bet paskolos nepigo visur, o vartotojų paklausa atsiliko nuo dalies investicijų. Todėl svarbu ne vien augančios pajamos, bet ir tai, kiek lieka apmokėjus veiklą bei skolą. Informacijos riba: 2026 m. lapkričio 20 d. 10:00 Lietuvos laiku.
Apžvelgiamas laikotarpis: 2026-10-22 – 2026-11-20Informacija iki 7 min. skaitymo
Po lapkričio 18 d. FED protokolo nauja JAV gamintojų apklausa parodė silpnesnius užsakymus ir plačiau juntamą sąnaudų kilimą. Akcijų pardavimas pasiekė ir Japoniją.
Spalio 28 d. paliktas JAV palūkanų intervalas tebėra 3,75–4,00 %. Duomenų centrų įrangos tiekėjų pardavimai savaime neparodo jų klientų investicijų atsipirkimo.
30 dienų
Kas įvyko
Spalio pabaigoje palūkanos nesuko viena kryptimi
Spalio 28 d. JAV Federalinis rezervas paliko 3,75–4,00 % palūkanų intervalą, o Kanados bankas palūkanas padidino ketvirčiu procentinio punkto iki 2,50 %. Spalio 29 d. Europos Centrinis Bankas paliko 2,50 % indėlių palūkanų normą. Europos bankas kartu perspėjo, kad užsitęsęs energijos brangimas gali didinti infliaciją ir mažinti augimą.
Spalio 30 d. Japonijos bankas paliko 1,25 % palūkanų normą ir paskelbė nuo 2027 m. sausio spartinsiantis savo turimų biržoje prekiaujamų fondų vienetų pardavimą. Tai būsimo tempo pakeitimas, ne papildomas jau lapkritį atliktas pardavimas. Australija lapkričio 3 d. palūkanas padidino iki 4,85 %, o Jungtinė Karalystė lapkričio 5 d. iki 4,00 %; abu pakėlimai siekė 0,25 procentinio punkto.
Lapkričio pradžioje akcijos krito, darbo rinka išliko atsvara
Lapkričio 5 d. JAV „S&P 500“ kainų indeksas per sesiją sumažėjo 4,36 %, o lapkričio 6 d. Japonijos „Nikkei 225“ smuko 5,96 %. Tai atskiri dienos pokyčiai JAV doleriais ir jenomis, ne šio mėnesio grąža. Jie priminė, kad geografinis akcijų paskirstymas neapsaugo nuo bendro investuotojų atsargumo.
Lapkričio 6 d. paskelbta JAV spalio darbo rinkos ataskaita kartu rodė 165 tūkst. papildomų darbo vietų ne žemės ūkyje ir 4,1 % nedarbą. Vartotojų pajamų pagrindas nebuvo akivaizdžiai subyrėjęs. Dėl to akcijų kritimo nepakako išvadai, kad centrinis bankas turės skubiai mažinti palūkanas.
Lapkričio 10 d. kainų duomenys nepanaikino palūkanų klausimo
JAV spalio mėnesio vartotojų kainų augimas siekė 0,4 %, rugsėjį 0,6 %. Tačiau be maisto ir energijos kainos didėjo 0,3 % jau trečią mėnesį iš eilės. Bendras tempas sulėtėjo, bet nuoseklesnis kainų spaudimas neišnyko. Tai svarbu namų ūkių perkamajai galiai ir įmonių galimybei didesnes išlaidas perkelti klientams.
Įrangos pardavėjų augimas ir jų klientų finansavimas skyrėsi
Lapkričio 10 d. JAV skaičiavimo infrastruktūros tiekėja „CoreWeave“ pateikė ryškų trečiojo ketvirčio skirtumą: veiklos pelnas siekė 207 mln. JAV dolerių, o grynosios palūkanų sąnaudos 846 mln.
Vokietijos pramonės technologijų bendrovė „Siemens“ lapkričio 12 d. paskelbė 40 % metinį liepos–rugsėjo išmaniosios infrastruktūros užsakymų augimą ir 16 % pajamų augimą. Duomenų centrų paklausa JAV ir Europoje rėmė šį verslą, tačiau pelnui padėjo ir JAV muitų grąžinimas. Tai stipri paklausa konkrečiame tiekimo etape, ne vienodas visų projektų pelningumas.
Europa mokėjo daugiau už energiją, Azijos vartojimas atsiliko
Lapkričio 13 d. Eurostat paskelbė, kad rugsėjo euro zonos prekių prekybos deficitas siekė 10,3 mlrd. eurų, kai prieš metus buvo 13,5 mlrd. perteklius. Energijos prekybos deficitas padidėjo nuo 20,7 iki 33,0 mlrd. eurų. Tai nominalios pinigų sumos, ne vien importuotų kiekių pokytis. Didesnė energijos sąskaita palieka mažiau pinigų kitoms prekėms ir investicijoms.
Lapkričio 16 d. Kinijos spalio duomenys parodė 4,8 % metinį pramonės pridėtinės vertės augimą, bet tik 0,4 % mažmeninių vartojimo prekių pardavimų augimą. Pirmasis rodiklis realus, antrasis nominalus. Japonijos tą dieną paskelbta trečiojo ketvirčio reali ekonomikos apimtis beveik nepakito nuo ankstesnio ketvirčio: vartojimas sumažėjo 0,3 %, o privačios investicijos ne į gyvenamąjį būstą padidėjo 1,6 %.
Lapkričio 17 d. 23:20 Lietuvos laiku, jau po JAV prekybos uždarymo, JAV lustų kūrėja NVIDIA paskelbė 115,8 mlrd. JAV dolerių ketvirčio, pasibaigusio spalio 25 d., pajamas – 103 % daugiau nei prieš metus. Tai patvirtino, kad technologijų infrastruktūros plėtra virsta tiekėjo pardavimais; jo klientų investicijų atsipirkimas lieka atskiras klausimas.
Jūsų investicijoms
Aptarkime jūsų portfelį


Lapkričio 18 d. protokolas parodė, kodėl palūkanų pauzė nėra mažinimo pažadas
JAV Federalinis rezervas paskelbė spalio 27–28 d. posėdžio protokolą. Tuomet palūkanų intervalas paliktas 3,75–4,00 % dešimčia balsų prieš du; abu nepritarę nariai norėjo didinimo. Beveik visi dalyviai baziniame scenarijuje laikė tolesnį didinimą tikėtinai reikalingu. Tai ankstesnė diskusija, ne naujas lapkričio sprendimas: gruodžio pasirinkimas priklausys ir nuo vėlesnių duomenų.
Lapkričio 19 d. silpnesnius užsakymus lydėjo didesnės sąnaudos
Filadelfijos gamybos apklausos rodiklis lapkritį sumažėjo nuo spalio 20,9 iki 6,3 punkto. Naujų užsakymų rodiklis nusileido nuo 4,3 iki −0,4, o mokamų kainų rodiklis pakilo nuo 43,2 iki 58,2. Atsakymai rinkti lapkričio 9–16 d. Tai nepalankus derinys gamintojui, kuris brangstančių žaliavų negali perkelti į savo pardavimo kainą.
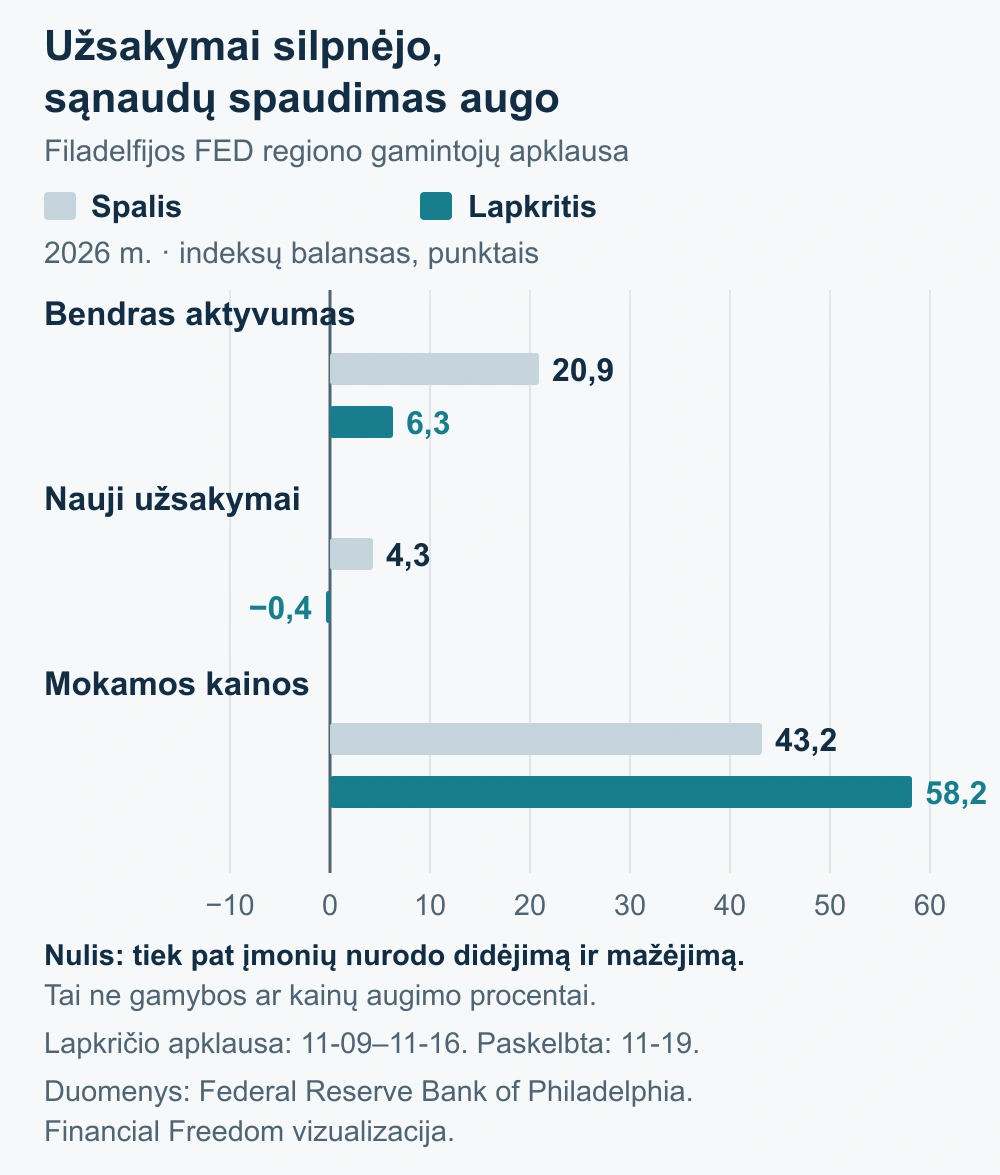
Siuntų ir darbuotojų skaičiaus rodikliai tuo pat metu liko teigiami. Todėl šios apklausos negalima skaityti kaip jau įvykusio visos JAV pramonės nuosmukio. Ji rodo konkretesnę riziką: silpnesnius naujus užsakymus ir mažesnę galimybę išsaugoti pelną, jeigu sąnaudos toliau didės.
Lapkričio 20 d. Japonijoje akcijos krito, o kainų rodikliai išsiskyrė
Po lapkričio 19 d. JAV „Nasdaq Composite“ kritimo 2,25 % Japonijos „Nikkei 225“ lapkričio 20 d. užsidarė 5,06 % žemiau ankstesnės sesijos. Tai atskirų sesijų kainų indeksų pokyčiai doleriais ir jenomis, be dividendų, o ne šio laikotarpio portfelio grąža eurais. JAV penktadienio prekyba iki apžvalgos informacijos ribos dar neprasidėjo.
Tą rytą Japonija paskelbė spalio vartotojų kainų duomenis. Bendras metinis augimas paspartėjo nuo rugsėjo 2,1 iki 2,3 %, tačiau be šviežio maisto ir energijos sulėtėjo nuo 2,4 iki 2,2 %. Vadinasi, kainų spaudimas nestiprėjo vienodai. Ši publikacija nėra naujas Japonijos banko palūkanų sprendimas, o vien datos sutapimas neįrodo, kad ji sukėlė visą akcijų kritimą.
30 dienų
Kas svarbu dabar
Obligacijų kainai ir įmonės pelnui svarbūs ne tie patys dalykai
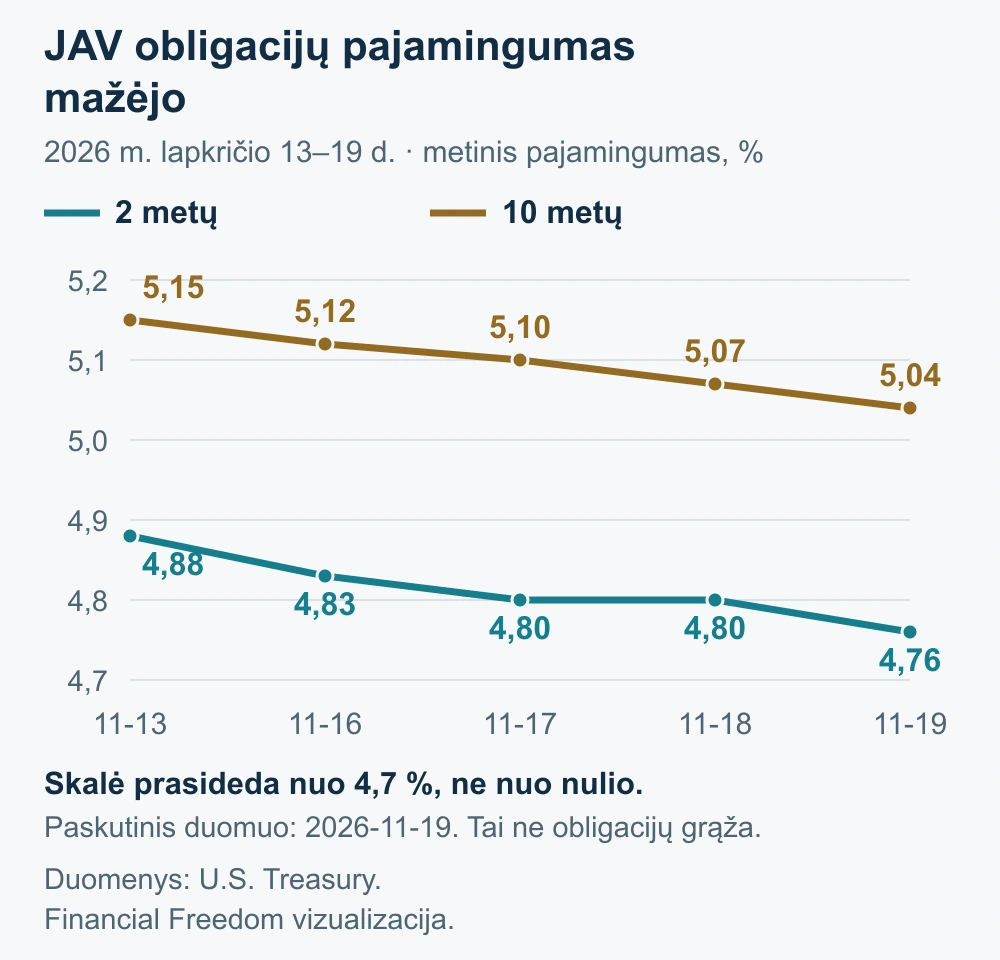
JAV iždo obligacijų pajamingumas mažėjo ir lapkričio 19 d.: dvejų metų buvo 4,76 %, dešimties metų 5,04 %. Lapkričio 13 d. atitinkami lygiai siekė 4,88 ir 5,15 %. Anksčiau išleistai fiksuotų palūkanų obligacijai mažesnis rinkos pajamingumas paprastai palankus, bet technologijų akcijai dar reikia pakankamo būsimo pelno.
Kuri plėtros dalis gauna pinigus, o kuri juos išleidžia?
Technologijų ir elektros įrangos gamintojų akcijoms svarbi užsakymų apimtis bei galimybė juos įvykdyti pelningai. Duomenų centrų operatorių akcijoms ir jų obligacijoms svarbus paslaugų naudojimas, klientų mokėjimai ir skolos našta. Galimybė atsiranda, kai paklausa didėja greičiau už papildomas sąnaudas. Rizika didėja, kai naujos pajamos pasiekiamos tik dar daugiau skolinantis.
Energijos gamintojų ir ją daug naudojančių pramonės bendrovių padėtis taip pat skiriasi. Brangesnė žaliava gali didinti pirmųjų pajamas, tačiau vežėjams ar chemijos gamintojams ji yra išlaida. Jeigu įmonė negali pakelti pardavimo kainos, skirtumas sumažina jos pelną. Ilgalaikės energijos sutartys gali poveikį atidėti, bet ne visuomet panaikinti.
Portfelio išskaidymas turi apimti daugiau nei šalių pavadinimus
Keli akcijų fondai gali turėti tuos pačius technologijų tiekėjus arba priklausyti nuo tų pačių investicijų į duomenų centrus. Obligacijų terminas, skolininko mokumas ir valiuta padeda suprasti papildomas rizikas. Ilgesnio termino fiksuotų palūkanų obligacijos paprastai jautriau reaguoja į pajamingumo pokyčius, o euro investuotojo dolerinio turto vertę papildomai keičia valiutos kursas.
Europos bankų kapitalas yra svarbi atsvara finansavimo baimei. ECB lapkričio 19 d. paskelbė, kad 2027 m. bendro kapitalo reikalavimai ir rekomendacijos sieks 15,7 % pagal riziką įvertinto turto, o faktinis tokio paties kapitalo rodiklis 2026 m. antrąjį ketvirtį buvo 20,1 %. Rezervas gali padėti atlaikyti nuostolius, tačiau neapsaugo bankų akcijų nuo kritimo ar būsimų blogų paskolų.
30 dienų
Ko laukiame
Lapkričio 20 d. JAV prekyba: ar pardavimas tęsis?
JAV sesija iki informacijos ribos dar neprasidėjo. Ji parodys, ar po Japonijos kritimo išliks spaudimas JAV akcijoms ir ar mažėjantis iždo pajamingumas toliau teiks atsvarą. Vienas penktadienis dar nepatvirtins ilgalaikio posūkio.
Lapkričio 25 d. JAV ekonomikos įvertis: kiek stipri paklausa?
JAV ekonominės analizės biuras skelbs antrąjį trečiojo ketvirčio bendrojo vidaus produkto įvertį. Svarbiausia, ar patikslinimai pakeis vartojimo bei investicijų vertinimą: nuo galutinių pirkėjų išlaidų priklauso ir šiandien statomų pajėgumų panaudojimas.
Gruodžio 8–9 d. FED posėdis ir gruodžio 17 d. gamybos apklausa
JAV centrinis bankas spręs, ar keisti palūkanų intervalą. Po jo kita Filadelfijos apklausa leis patikrinti, ar užsakymų silpnėjimas ir sąnaudų kilimas išliko. Aiškesnę perspektyvą įmonių pelnui suteiktų stipresnė paklausa be naujo išlaidų šuolio, ne vien akcijų kainos atšokimas.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.