
FED pakėlė palūkanas: kas laukia S&P 500?
Rugsėjo 16 d. FED palūkanų intervalą padidino 0,25 procentinio punkto – iki 3,75–4 %. Tačiau ar palūkanų kėlimo pradžia būtinai reiškia blogus metus akcijoms?
„Goldman Sachs“ palygino 7 palūkanų kėlimo ciklus nuo 1988 metų. Pirmieji mėnesiai akcijoms dažnai būdavo sunkesni, tačiau po metų vaizdas paprastai pasikeisdavo.
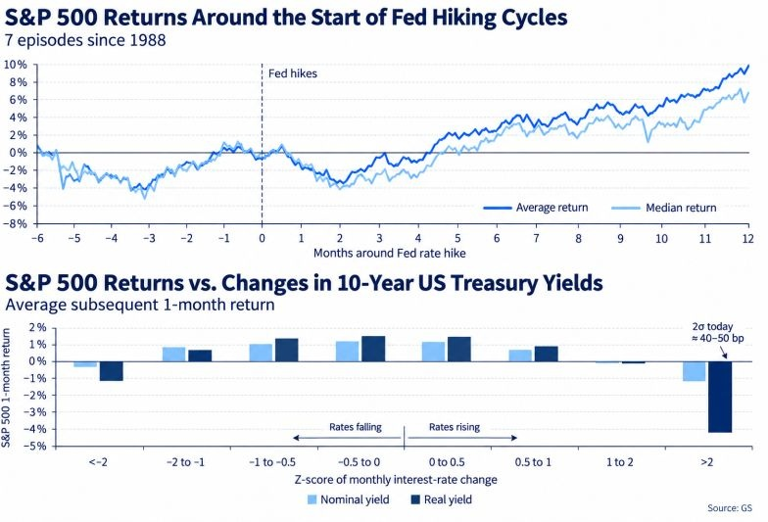
Ką parodė ankstesni palūkanų kėlimo ciklai?
| Laikotarpis nuo pirmojo FED pakėlimo | S&P 500 rezultatas |
|---|---|
| Po 3 mėnesių | Vidutiniškai apie –2 % |
| Po 12 mėnesių | Vidutiniškai apie +9 % |
| Teigiamas rezultatas po 12 mėnesių | 6 iš 7 ciklų |
Vienintelė neigiama išimtis šioje imtyje – 2022 m. prasidėjęs kėlimo ciklas.
Svarbu: abu grąžos skaičiai skaičiuojami nuo pirmojo palūkanų pakėlimo. Tai nėra 2 % kritimas ir po jo papildomas 9 % uždarbis.
Taip pat –2 % nėra didžiausias nuosmukis pakeliui. Tai vidutinis rezultatas po trijų mėnesių. Atskiruose cikluose indeksas galėjo kristi daugiau, o atsigavimas prasidėti anksčiau arba vėliau.
Istorinis orientyras aiškus: sunkesnė pradžia dar nereiškė nuostolingų metų. Tačiau tai nėra taisyklė, kad po trijų mėnesių kritimas būtinai baigiasi.
Kodėl akcijos gali kilti, nors FED didina palūkanas?
Palūkanos yra tik viena akcijų kainos dalis. Kita – įmonių pelnai ir lūkesčiai, kiek jos uždirbs ateityje. Tyrimo autoriai būtent pelnų augimą išskiria kaip svarbiausią veiksnį, nuo kurio priklausys vidutinio laikotarpio akcijų reakcija į griežtesnę FED politiką.
Todėl verta atskirti du scenarijus.
Palūkanos kyla, bet įmonės toliau didina pelną. Geresni rezultatai gali atsverti dalį neigiamo brangesnių pinigų poveikio.
Palūkanos kyla, o pelnų perspektyvos blogėja. Tuomet spaudimas akcijoms atsiranda iš abiejų pusių: verslas gali uždirbti mažiau, o investuotojai už jo būsimus rezultatus sutinka mokėti mažesnę kainą. Toks pelnų lūkesčių ir investuotojų reikalaujamos grąžos atskyrimas taikomas ir FED paskelbtame akcijų grąžos tyrime.
Taigi svarbu ne vien tai, kad FED kelia palūkanas, bet ir tai, kaip šį pokytį atlaiko verslas.
Kodėl 2022 metai buvo kitokie?
2022 m. FED palūkanų intervalas nuo 0–0,25 % metų pradžioje pakilo iki 4,25–4,50 % gruodį. Keturi pakėlimai iš eilės buvo po 0,75 procentinio punkto.
Tai buvo ne vienas nedidelis pakėlimas. Per trumpą laiką pinigai smarkiai pabrango.
Atskirame FED paskelbtame tyrime 2022 m. akcijų nuosmukis aiškinamas išaugusiais realiaisiais pajamingumais. Paprastai tariant, investuotojai pradėjo reikalauti didesnės grąžos ir atsižvelgę į infliaciją, todėl sumažėjo kaina, kurią jie buvo pasirengę mokėti už būsimus įmonių pinigų srautus.
Tai svarbus papildymas istoriniam vidurkiui: pirmasis pakėlimas gali būti nedidelis, tačiau tolesnis ciklas – gerokai spartesnis ir stipresnis, nei tikėtasi.
Ką papildomai parodo apatinis grafikas?
Viršutinis grafikas atsako, kas akcijoms nutikdavo po pirmojo FED pakėlimo. Apatinis padeda suprasti, kodėl palūkanų kilimo greitis irgi svarbus.
Tam naudojami JAV 10 metų obligacijų pajamingumai. FED nustato trumpalaikę palūkanų normą, o šie pajamingumai parodo ilgalaikių palūkanų pokyčius rinkoje. Rodikliai susiję, tačiau jie nejuda automatiškai vienodu dydžiu.
Apatiniame grafike lyginama, kaip stipriai pajamingumai pasikeitė per mėnesį ir kokia buvo vidutinė S&P 500 grąža kitą mėnesį:
- Po nuosaikaus pajamingumų kilimo vidutinė akcijų grąža dar būdavo teigiama.
- Po itin staigaus nominaliųjų pajamingumų šuolio ji siekė apie –1 %.
- Po itin staigaus realiųjų, su infliacija susijusį poveikį atskiriančių pajamingumų šuolio – apie –4 %.
Šie skaičiai apytiksliai, perskaityti iš grafiko. Jie nereiškia, kad kiekvienas FED pakėlimas sukelia 4 % kritimą. Kalbama apie išskirtinai staigius rinkos pajamingumų pokyčius.
Pagrindinė žinutė: akcijos gali atlaikyti nuosaikų palūkanų kilimą, tačiau staigus jų šuolis istoriškai buvo susijęs su prastesniu trumpalaikiu rezultatu.
Ką tai reiškia investuojantiems dabar?
Vien dabartinio pakėlimo nepakanka išvadai, kad laukia 2022 m. pasikartojimas. Tačiau ir ankstesnių ciklų +9 % vidurkio nereikėtų laikyti ateinančių metų pažadu.
Man svarbiausi būtų du klausimai: ar palūkanos toliau kils staigiai ir ar įmonių pelnai atlaikys brangesnius pinigus?
Pagal juos vertinčiau, ar situacija artimesnė nuosaikiam prisitaikymui, ar stipresniam spaudimui akcijų rinkai. Tai vertinimo kryptis, ne automatinis pirkimo ar pardavimo signalas.
Šios statistikos esmė – ne „FED kelia, todėl akcijos kris“. Esmė – pirmi mėnesiai istoriškai dažnai būdavo silpnesni, tačiau metų rezultatą lemdavo gerokai daugiau nei pats pirmasis pakėlimas.
Septynių istorinių ciklų rezultatai nėra būsimos grąžos prognozė. Apatinis grafikas rodo atskirą istorinę sąsają ir pats savaime nepaaiškina visų 2022 m. nuosmukio priežasčių.






