
Šiandien · Rinkų apžvalga
Pirmadienio žemėlapis: palūkanos kyla, bet ne visur dėl tos pačios priežasties
Pirmadienį iki 07:00 naujas faktas buvo Kinijos trumpalaikio likvidumo operacija, ne paskolų palūkanų mažinimas. Savaitgalio ir penktadienio duomenys parodė platesnį vaizdą: Japonija pakėlė palūkanas, JAV trumpesnio termino obligacijų pajamingumas kilo daugiau nei ilgesnio, o Europos kainų spaudimas išliko. Portfeliui svarbu skolos terminas, valiuta ir tai, ar pardavimai po sąnaudų palieka pelną.
Apžvelgiamas laikotarpis: 2026-09-21Informacija iki 6 min. skaitymo
Kas pasikeitė naujausioje informacijoje? Rugsėjo 21 d. Kinijos centrinis bankas suteikė 165 mlrd. juanių septynių dienų likvidumo už 1,40 %. Sekmadienį paskolų orientyrai liko 3,00 % ir 3,50 %. Penktadienį Japonijos bankas palūkanų orientyrą pakėlė iki maždaug 1,25 %, o JAV dvejų ir dešimties metų pajamingumas savaitę užbaigė ties 4,76 % ir 5,01 %.
Kas tebegalioja? Išliekanti JAV paklausa ir mažas paraiškų nedarbo išmokai skaičius yra atsvara, tačiau brangesnis importas, energija ir paskolos gali mažinti įmonių pelną. Kinijos trumpas likvidumas dar neįrodo vartojimo atsigavimo. Vienas pajamingumų kreivės pokytis nėra automatinė ekonomikos prognozė.
Šiandien
Kas įvyko
Šį pirmadienio rytą Kinija valdė trumpą likvidumą, bet paskolų kainos orientyrų nemažino
Iki 07:00 Lietuvos laiku naujas pirmadienio faktas buvo Kinijos centrinio banko 165 mlrd. juanių septynių dienų atpirkimo sandoris, atliktas taikant 1,40 % palūkanų normą. Tai trumpalaikis pinigų pateikimas bankų sistemai, o ne naujas gyventojų ar įmonių paskolų palūkanų mažinimas. Sekmadienį paskelbti vienų ir penkerių metų paskolų rinkos orientyrai liko atitinkamai 3,00 % ir 3,50 %. Bankas taip pat paskelbė apie rugsėjo 23 d. Honkonge numatomą 60 mlrd. juanių 182 dienų vekselių aukcioną. Skirtingos priemonės atlieka skirtingą darbą, todėl jų negalima sutraukti į vieną teiginį, kad „Kinija atpigino paskolas“.
Šis skirtumas portfeliui svarbus todėl, kad laikinas likvidumas gali sušvelninti bankų tarpusavio pinigų trūkumą, bet nepašalina silpnos vartojimo paklausos. Rugpjūtį Kinijos pramonės gamyba buvo 5,2 % didesnė nei prieš metus, o mažmeninė prekyba augo tik 0,4 %. Tai rugsėjo 15 d. paskelbti duomenys, ne pirmadienio naujiena. Eksportuotojams ir žaliavų tiekėjams svarbu, ar finansavimas pereis į realius užsakymus; Europos vartojimo prekių bendrovėms svarbiau, ar atsigaus Kinijos pirkėjas.
? Atpirkimo sandoris ir paskolų orientyras: kuo jie skiriasi?
Septynių dienų atpirkimo sandoriu centrinis bankas trumpam suteikia pinigų finansų sistemai už užstatą. Paskolų rinkos orientyras (angl. Loan Prime Rate, LPR) yra atskirai skelbiamas bankų paskolų kainodaros atskaitos taškas. Vieno pakeitimas savaime nereiškia kito pakeitimo.
Penktadienį Japonija pakėlė palūkanas, tačiau pasaulio centriniai bankai juda nevienodai
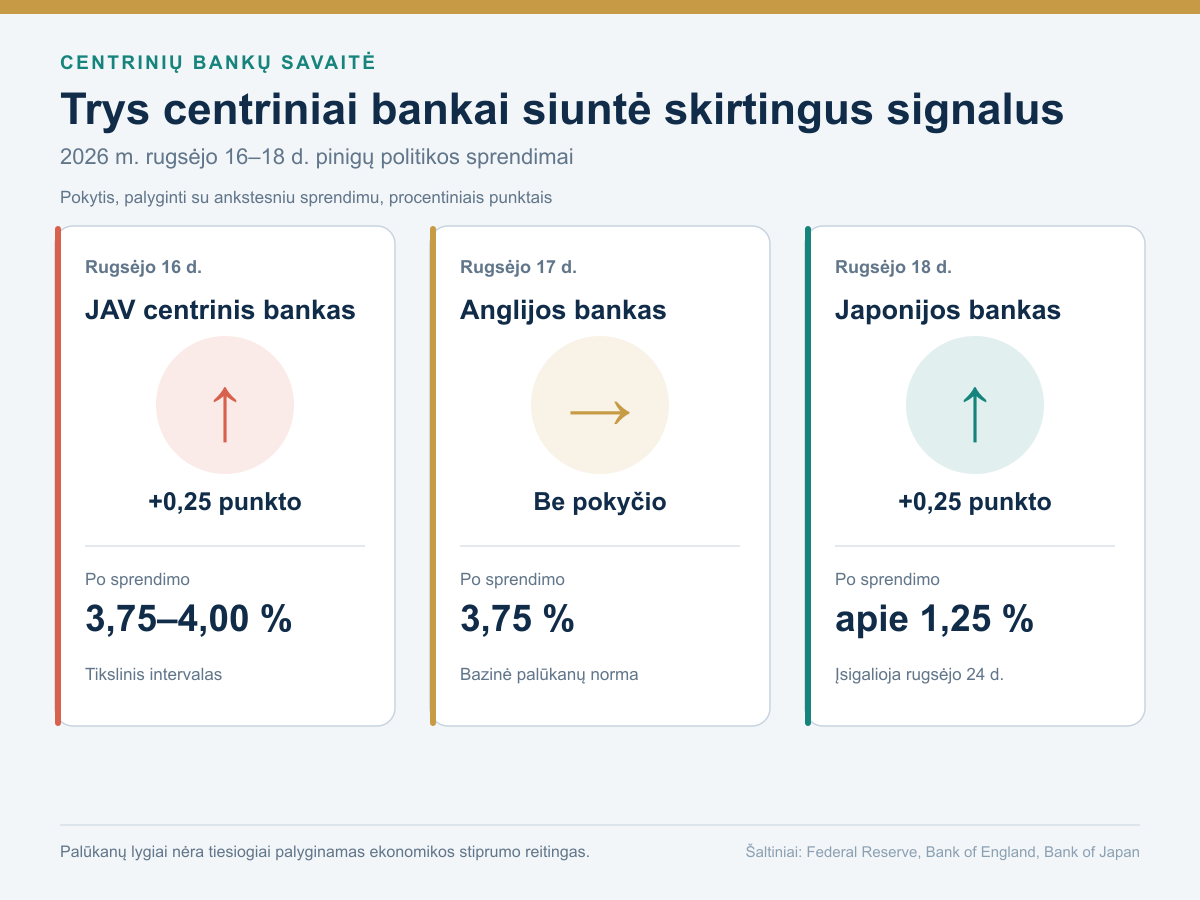
Japonijos bankas rugsėjo 18 d. balsais 7 prieš 2 padidino vienos nakties palūkanų orientyrą nuo maždaug 1,00 % iki maždaug 1,25 %. Naujas lygis bus taikomas nuo rugsėjo 24 d. Tai penktadienio sprendimas, ne pirmadienio naujiena. Rugsėjo 16 d. JAV centrinis bankas intervalą pakėlė iki 3,75–4,00 %, o Europos Centrinio Banko anksčiau priimtas 2,50 % indėlių palūkanų sprendimas įsigaliojo tą pačią savaitę. Anglijos bankas rugsėjo 17 d. 3,75 % normos nepakeitė, bet trys iš devynių narių norėjo ją kelti.
Didesnė Japonijos palūkanų norma gali pakeisti jenomis finansuojamų sandorių kainą ir Japonijos obligacijų patrauklumą. JAV bei Europos didinimai labiau tiesiogiai veikia naujų dolerio ir euro paskolų kainą. Bankams didesnės paskolų palūkanos gali padėti pajamoms, tačiau didina klientų nemokumo riziką. Ilgos trukmės obligacijos ir labai dideliais ateities pelnais vertinamos augimo bendrovės paprastai yra jautresnės, kai rinkoje reikalaujama didesnės grąžos.
JAV obligacijų savaitės pabaiga parodė ne palūkanų atoslūgį, o susiaurėjusį skirtumą
JAV iždo rugsėjo 18 d. duomenimis dvejų metų valstybės obligacijų pajamingumas siekė 4,76 %, o dešimties metų 5,01 %. Palyginti su rugsėjo 11 d., trumpesnio termino rodiklis padidėjo 0,13 procentinio punkto, ilgesnio 0,05 punkto. Jų skirtumas sumažėjo nuo 0,33 iki 0,25 procentinio punkto. Ketvirtadienio kritimas todėl nebuvo visos savaitės galutinis rezultatas: penktadienį abu pajamingumai vėl pakilo.
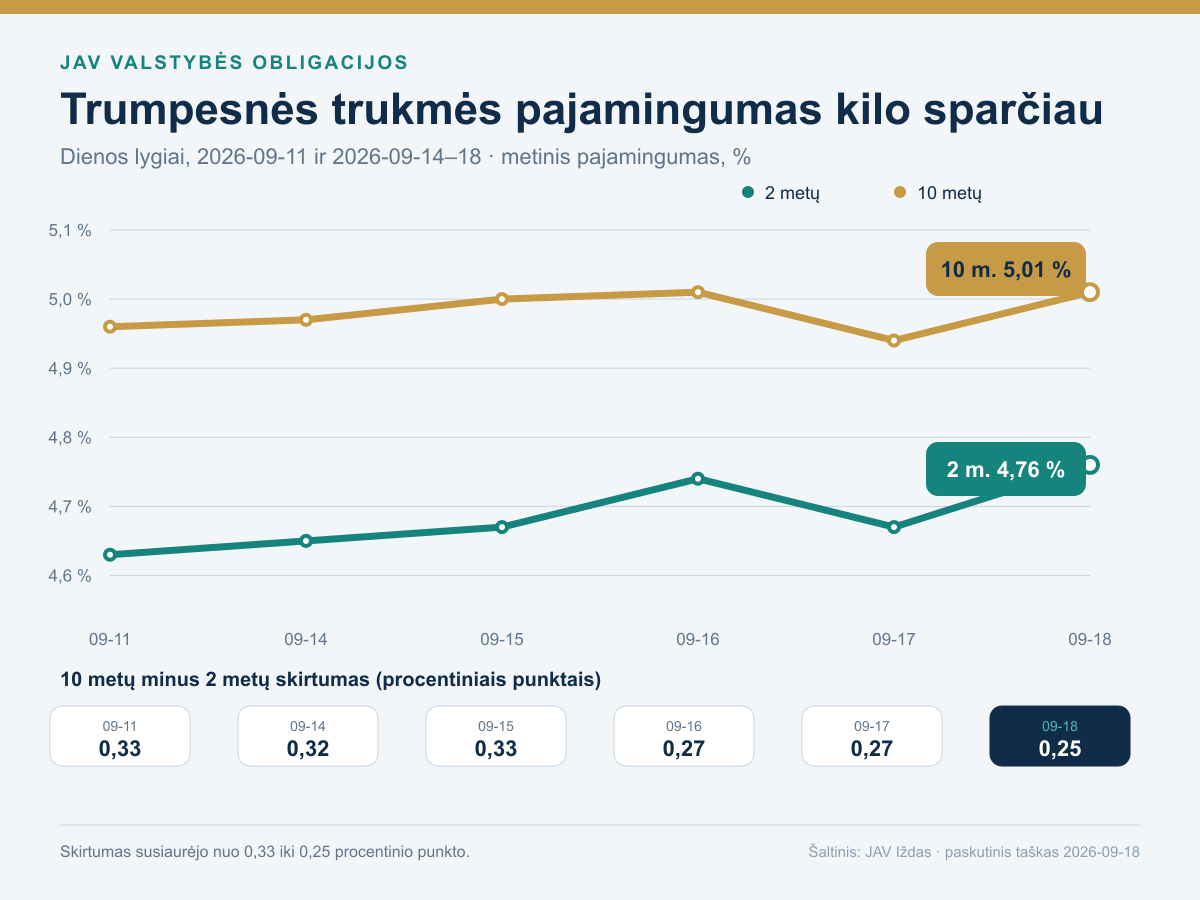
Šis skirtumas nėra automatinis nuosmukio signalas. Jis parodo, kiek rinkoje skiriasi grąža už dvejų ir dešimties metų valstybės skolą. Kai dvejų metų pajamingumas kyla greičiau, investuotojai gali tikėtis ilgiau aukštų trumpalaikių palūkanų arba reikalauti mažiau papildomos grąžos už ilgesnį terminą. Naują paskolą imančiai įmonei tai gali reikšti brangesnį finansavimą; jau turimos fiksuotų palūkanų obligacijos kaina gali svyruoti priešinga kryptimi nei jos pajamingumas.
? Kas yra 10 ir 2 metų pajamingumų skirtumas?
Tai dešimties metų JAV valstybės obligacijos pajamingumas minus dvejų metų pajamingumas. Teigiama 0,25 procentinio punkto reikšmė reiškia, kad ilgesnio termino pajamingumas buvo 0,25 punkto didesnis. Vien šis skaičius nepasako, kodėl kreivė pasikeitė, ir neprognozuoja ekonomikos be kitų duomenų.
Europos kainos ir JAV importas rodo, kad sąnaudų spaudimas nėra vien naftos antraštė
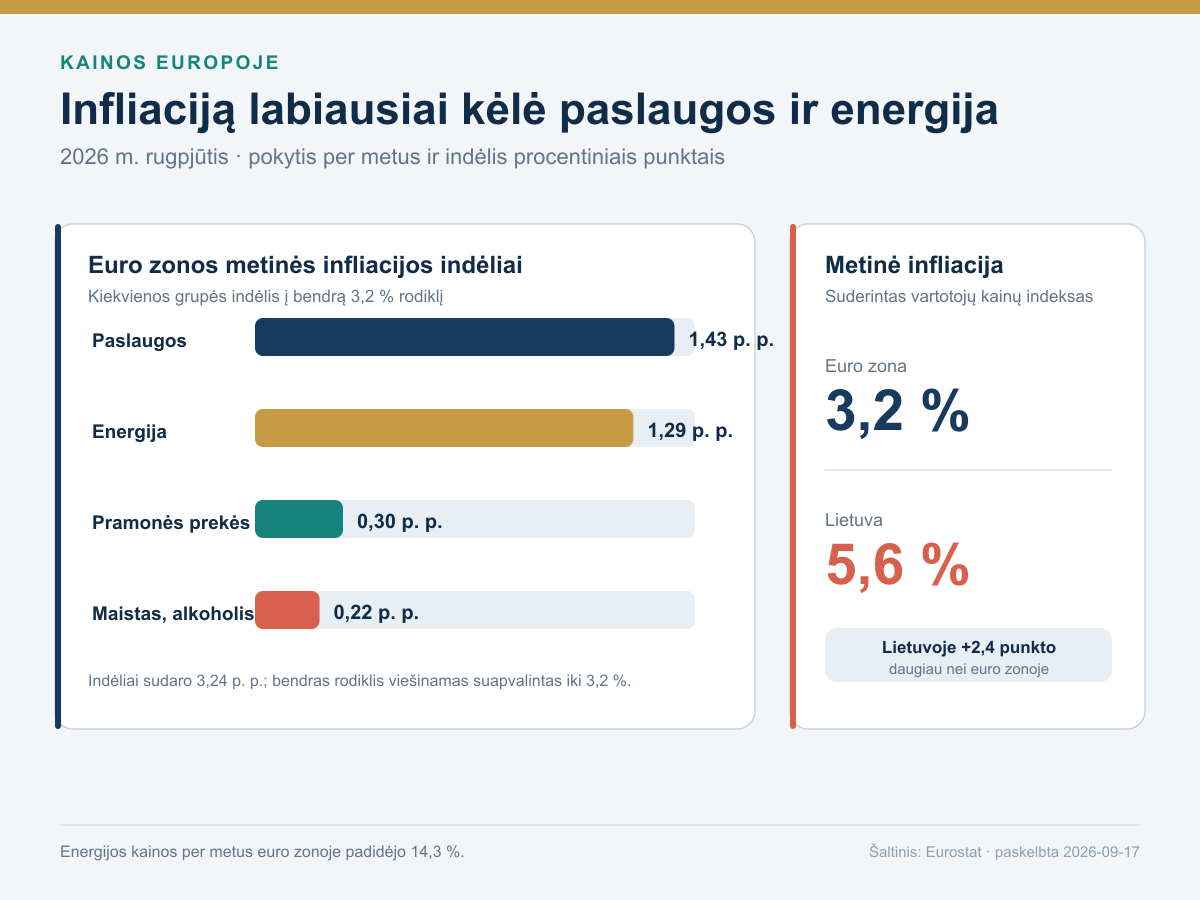
Rugsėjo 17 d. Eurostat patvirtino 3,2 % rugpjūčio metinę euro zonos infliaciją, palyginti su 2,9 % liepą. Energija augo 14,3 % per metus ir į bendrą rodiklį pridėjo 1,29 procentinio punkto; paslaugos pridėjo dar 1,43 punkto. Lietuvos suderinta infliacija siekė 5,6 %, arba 2,4 punkto daugiau už euro zonos vidurkį. Tai rugpjūčio matavimo ir ketvirtadienio paskelbimo datos, ne šiandienos kainos.
JAV importo kainos rugpjūtį padidėjo 0,7 % per mėnesį ir 7,0 % per metus. Prekių be kuro importo kainos per metus kilo 5,5 %, o kapitalo prekių 7,3 %. Tai kainos prie šalies sienos, o ne vartotojo kasos čekis. Vis dėlto įmonė, kuri negali viso pabrangimo perkelti klientui, praranda pelno maržą. Didesnę kainodaros galią turinti bendrovė gali išlaikyti pelną, bet tuomet kainų spaudimas vartotojui trunka ilgiau ir centriniai bankai turi mažiau erdvės palūkanoms mažinti.
JAV paklausa dar laikosi, tačiau būstas pateikia nevienodą vaizdą
Rugpjūčio JAV mažmeninės prekybos pajamos buvo 1,2 % didesnės nei liepą ir 6,0 % didesnės nei prieš metus. Rodiklis nepakoreguotas dėl kainų, todėl didesnė dolerių suma nėra tas pats, kas daugiau nupirktų prekių. Per savaitę iki rugsėjo 12 d. pirmųjų nedarbo išmokos paraiškų buvo 196 tūkst., 10 tūkst. mažiau nei prieš savaitę. Tai greitas atleidimų signalas, bet ne naujų darbo vietų skaičius.
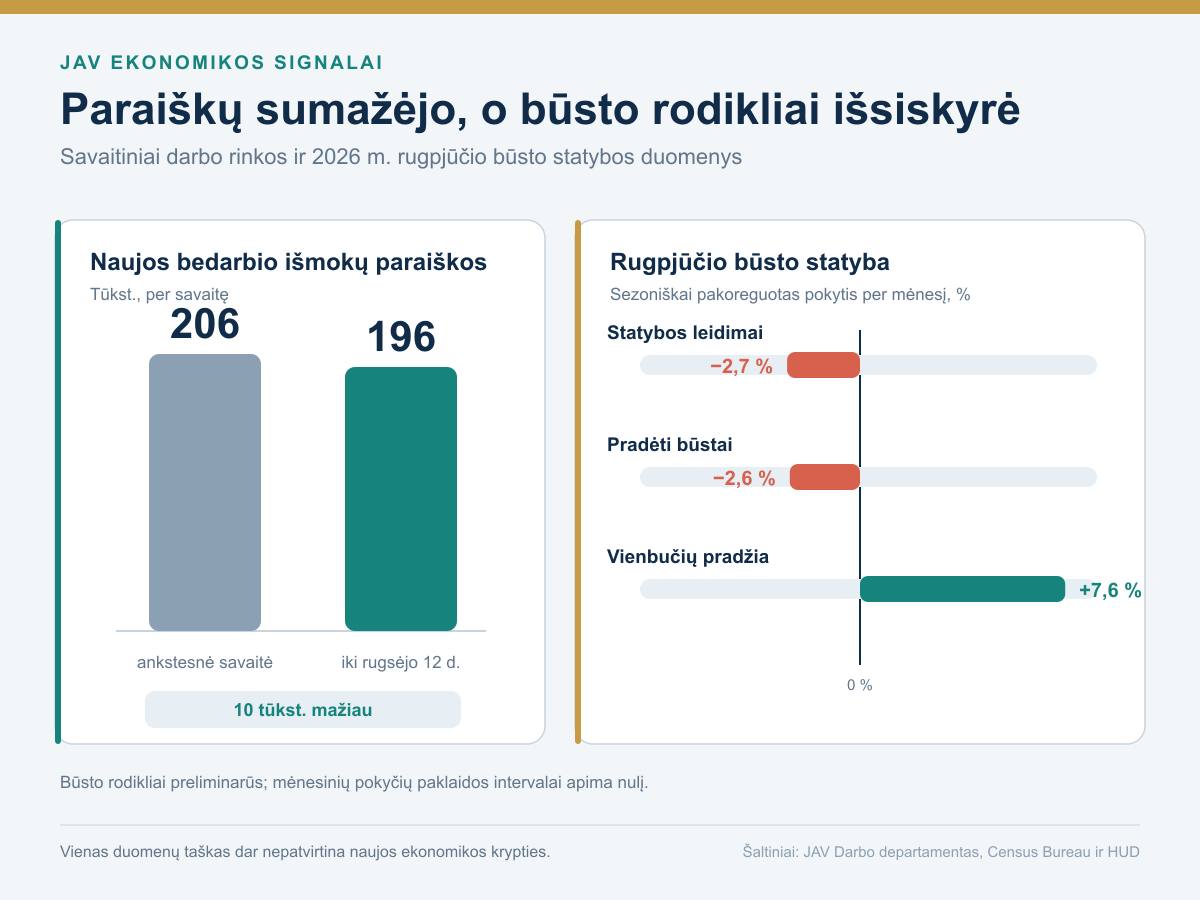
Rugpjūčio statybos leidimai sumažėjo 2,7 %, o pradėti būstai 2,6 %. Vienbučių pradėta 7,6 % daugiau, tačiau šio mėnesio pokyčio paklaidos riba siekė ±14,0 %, todėl negalima patikimai teigti, kad kryptis jau apsivertė. Bankams ir statybinių medžiagų bendrovėms svarbu ne vien leidimų skaičius, bet ir hipotekos kaina, užbaigtų būstų pasiūla bei pirkėjų pajamos. Atsvara palūkanų spaudimui yra išliekanti paklausa; rizika yra ta, kad brangus kreditas poveikį parodo pavėluotai.
? Kas yra sezoniškai pakoreguotas metinis tempas?
Mėnesio būsto skaičius pakoreguojamas dėl įprastų sezono svyravimų ir parodoma, koks būtų metinis kiekis, jei toks mėnesio tempas tęstųsi metus. Tai nėra faktinis per vieną mėnesį pastatytų būstų skaičius. Didelė paklaidos riba reiškia, kad vieno mėnesio pokytį reikia vertinti atsargiai.

Investavimo konsultacija
Ar tavo investicijos dera tarpusavyje?
Peržiūrėkime, kur investuota, kiek rizikos tenka vienai rinkai ir ar planas atitinka tavo tikslus. Išsineši aiškesnius tolesnius žingsnius.
Konsultacijos eiga ir sąlygos pateiktos registracijos puslapyje.
Šiandien
Kas svarbu dabar
Kas svarbu dabar: skirtingos palūkanų kryptys grąžina dėmesį į pelną ir skolos terminą
Pirmadienio 07:00 vaizdas nėra viena paprasta „rizikos įjungta“ ar „rizikos išjungta“ istorija. Kinija suteikė trumpalaikio likvidumo nekeisdama pagrindinių paskolų orientyrų. Japonija penktadienį pakėlė palūkanas, o JAV dvejų metų pajamingumas savaitę baigė aukščiau. Europos infliacijoje energija ir paslaugos tebebuvo didžiausi indėliai. Tai kartu reiškia, kad didelę grynųjų pinigų atsargą turinčios įmonės ir trumpesnio termino obligacijos susiduria su kitokia rizika nei daug skolų turintis augimo verslas ar ilgos trukmės obligacija.
Akcijų portfelyje verta atskirti pardavimų augimą nuo pelno augimo: 1,2 % didesnė JAV mažmeninės prekybos dolerių suma dar neparodo parduoto kiekio ar maržos. Obligacijose reikia žiūrėti ne vien į 5,01 % dešimties metų rodiklį, bet ir į 4,76 % dvejų metų rodiklį bei termino riziką. Euro investuotojui jenos ir dolerio kurso pokyčiai dar gali pakeisti vietine valiuta skaičiuojamą rezultatą. Galimybė atsirastų, jei kainų spaudimas mažėtų nepažeisdamas paklausos; rizika – jei brangesnės sąnaudos ir paskolos pradėtų kartu mažinti pelną.
Šiandien
Ko laukiame
Ko laukiame po pirmadienio ryto?
- Kinijos likvidumo perdavimo į realią ekonomiką. Stebėsime, ar nekintantys paskolų orientyrai ir trumpas likvidumas pasirodys užsakymuose, vartojime bei nekilnojamojo turto finansavime.
- Japonijos sprendimo įsigaliojimo rugsėjo 24 d. Svarbi bus ne viena valiutos minutė, o bankų, obligacijų ir jenomis finansuojamų pozicijų reakcija po faktinio naujo lygio taikymo.
- Spalio 2 d. JAV darbo rinkos ir euro zonos infliacijos duomenų. Jie padės atskirti atsparią paklausą nuo scenarijaus, kuriame kainos ilgiau išlaiko aukštas palūkanas.
Šiame leidinyje nėra iš atminties sukurtos kito JAV centrinio banko posėdžio tikimybės. Dabartinės oficialios CME lentelės skaičius iki duomenų ribos nebuvo patikimai užfiksuotas, todėl nevaizduojamas kaip FED prognozė ar pažadas.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.





