
Metai · Rinkų apžvalga
Metai: palūkanų mažinimus pakeitė naujas griežtinimo etapas
Per dvylika mėnesių JAV palūkanų mažinimą pakeitė rugsėjo 16 d. pakėlimas; Europoje po pauzės taip pat grįžo didinimas. Prekybos ir energijos įvykiai pakeitė sąnaudų bei augimo lūkesčius. Technologijų paklausa ir vartojimas suteikė pajamų atramą, o galutinė rugpjūčio infliacija parodė, kodėl pelno ir skolos rizikos vis dar skiriasi tarp sektorių.
Apžvelgiamas laikotarpis: 2025-09-22 – 2026-09-21Informacija iki 9 min. skaitymo
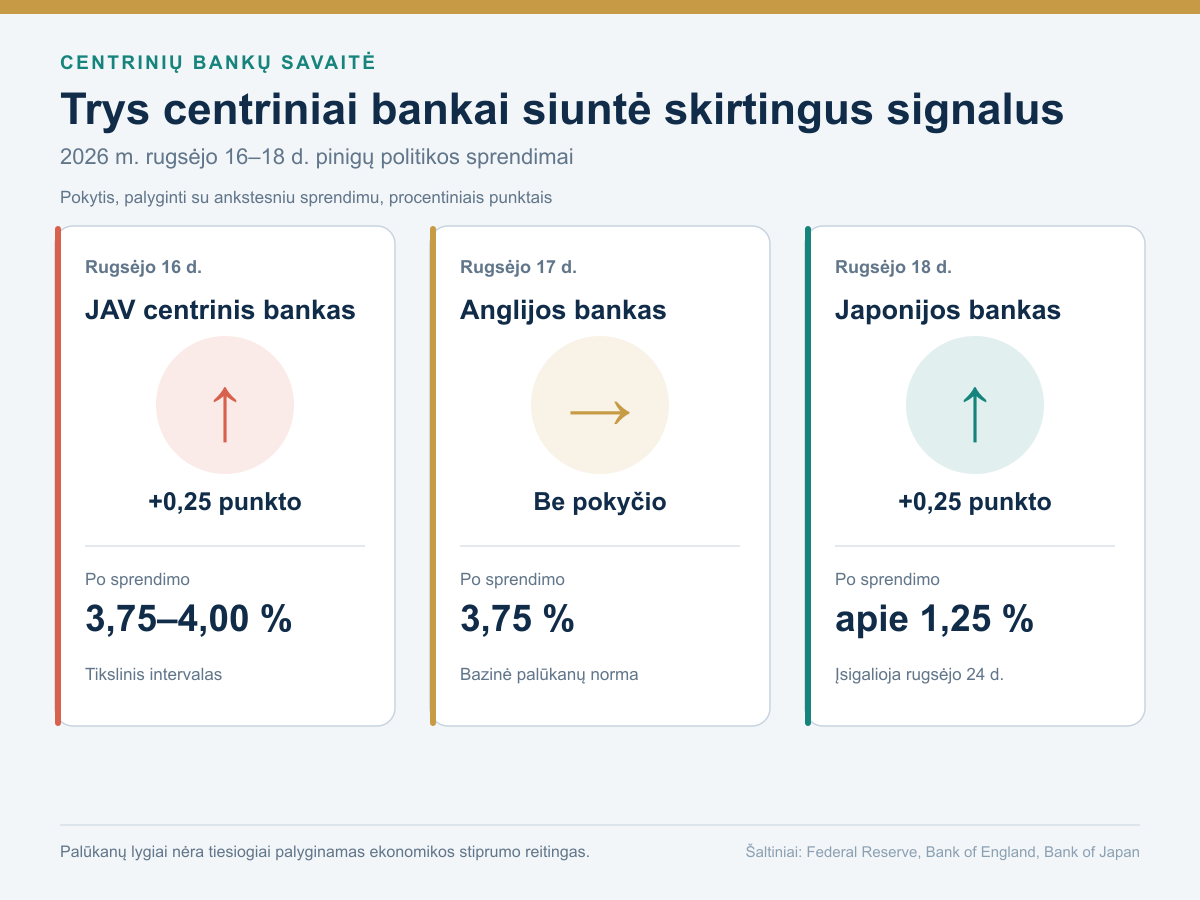
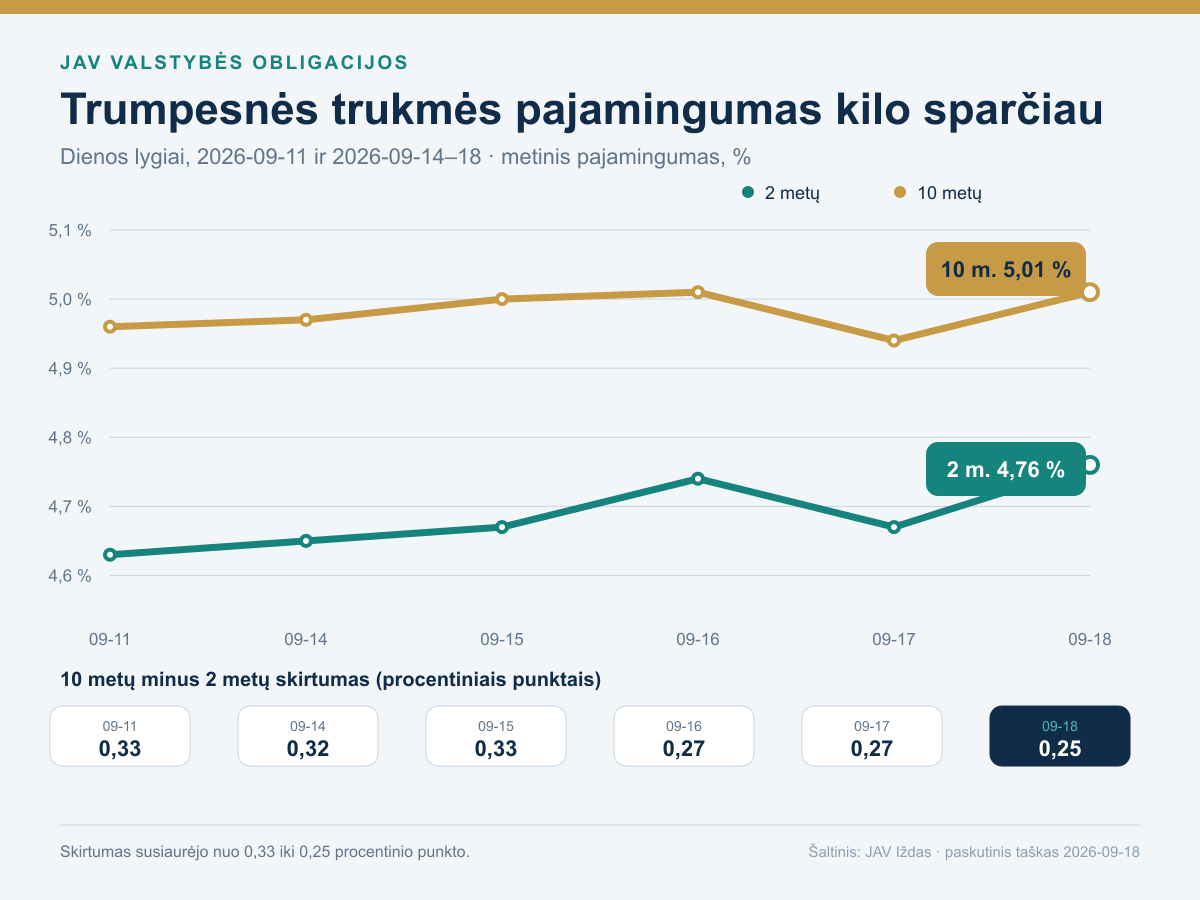
Nuo ankstesnės informacijos ribos svarbiausias patvirtintas pokytis įvyko rugsėjo 18 d.: Japonijos bankas padidino vienos nakties palūkanų orientyrą iki maždaug 1,25 %, balsais 7 prieš 2; naujas lygis taikomas nuo rugsėjo 24 d. JAV iždo penktadienio rodikliai savaitę užbaigė ties 4,76 % dvejiems ir 5,01 % dešimčiai metų, todėl jų skirtumas susiaurėjo iki 0,25 procentinio punkto. Rugsėjo 21 d. iki 07:00 Kinijos centrinis bankas suteikė 165 mlrd. juanių septynių dienų likvidumo už 1,40 %, tačiau sekmadienį paskolų orientyrus paliko 3,00 % ir 3,50 %.
Ilgesnių laikotarpių išvada nesikeičia: svarbu ne viena centrinio banko antraštė, o ar pardavimų augimas po energijos, importo ir skolos sąnaudų palieka didesnį pelną. Trumpas Kinijos likvidumas nėra vidaus paklausos atsigavimo įrodymas. Vienas pajamingumų kreivės taškas negarantuoja ekonomikos krypties, o 3,2 % euro zonos bei 5,6 % Lietuvos infliacija nepasako, kad visos prekės brango vienodai.
Metai
Kas įvyko
2025 m. ruduo: JAV palūkanos mažėjo, o Europa pasirinko pauzę
Dar prieš šio slenkančio laikotarpio pradžią, 2025 m. rugsėjo 17 d., JAV centrinis bankas sumažino federalinių fondų palūkanų tikslinį intervalą nuo 4,25–4,50 % iki 4,00–4,25 %. Tai pradinis fonas, ne įvykis po rugsėjo 22 d. Spalio 29 d. ir gruodžio 10 d. intervalas dar dukart sumažintas po 0,25 procentinio punkto iki 3,50–3,75 %. Sprendimai įsigaliojo kitą dieną po paskelbimo.
Mažesnės palūkanos padėjo daliai skolininkų, tačiau jų naudos negalima atskirti nuo priežasties. Jei bankas palūkanas mažina matydamas silpnesnę paklausą, pigesnę paskolą bendrovei gali atsverti prastesni pardavimai. Dėl to paprasta taisyklė „palūkanas sumažino, vadinasi, akcijoms gerai“ nepaaiškina visos rinkos reakcijos.
Europos Centrinis Bankas rudenį bankų vienos nakties indėliams taikomą palūkanų normą laikė ties 2,00 %. Rugsėjo 11 d. sprendimas buvo paskelbtas dar prieš šio slenkančio metų laikotarpio pradžią, bet nustatė jo pradinį foną. Spalio ir gruodžio posėdžiuose palūkanų norma liko tokia pati. JAV ir euro zonos keliai todėl jau tuo metu nebuvo vienodi.
Lapkritis: prekyboje atsirado atokvėpis, ne visų kliūčių pabaiga
Lapkričio 1 d. JAV paskelbė susitarimo su Kinija sąlygas, pagal kurias nuo lapkričio 10 d. numatytas dalies muitų sumažinimas ir retųjų žemių eksporto apribojimų sustabdymas. Tiekimo grandinėms tai buvo svarbus palengvinimo signalas. Retosios žemės naudojamos įvairioje pramonės bei technologijų įrangoje, todėl medžiagų prieinamumas svarbus ne vien jų gamintojams.
Vis dėlto laikina lengvata nėra nuolatinė nekintanti taisyklė. Gamyklai svarbu, kada komponentas atvyks ir kokia bus galutinė jo kaina. Neapibrėžtumas skatina laikyti didesnes atsargas arba ieškoti brangesnio alternatyvaus tiekėjo. Lapkričio sprendimo todėl negalima automatiškai pateikti kaip šiandien visoms prekėms galiojančio muito: vėlesnės priemonės turi savo pagrindą ir sąlygas.
2026 m. sausis: energijos tiekėjų keitimas tapo konkrečiu planu
Sausio 26 d. Europos Sąjungos Taryba patvirtino laipsnišką rusiškų dujų importo atsisakymą. Suskystintoms gamtinėms dujoms numatytas visiškas draudimas nuo 2027 m. pradžios, vamzdynų dujoms nuo 2027 m. rudens. Tai nustatyti būsimi terminai su pereinamaisiais laikotarpiais, ne visas importas sustabdytas sausio dieną.
Šis sprendimas pavertė diversifikavimą sutarčių ir infrastruktūros klausimu. Reikėjo kitų tiekėjų, laivų, terminalų ir atsargų. Ilgainiui platesnis tiekėjų pasirinkimas gali mažinti priklausomybę, bet pats perėjimas taip pat kainuoja. Investuotojui svarbu atskirti ilgalaikę atsparumo naudą nuo artimiausių sąskaitų už energiją ir infrastruktūrą.
JAV centrinis bankas tuo metu neskubėjo tęsti rudens mažinimų. Sausio, kovo ir balandžio posėdžiuose 3,50–3,75 % intervalas liko nepakeistas. Europos vasario, kovo ir balandžio sprendimai taip pat išlaikė 2,00 % indėlių galimybės palūkanų normą. Ankstesni mažinimai nebuvo pažadas, kad kiekvienas kitas posėdis bus toks pats.
Vasaris: keitėsi muitų teisinis pagrindas
Vasario 20 d. JAV Aukščiausiasis Teismas nusprendė, kad Tarptautinių nepaprastųjų ekonominių galių įstatymas nesuteikia prezidentui įgaliojimo nustatyti muitus. Sprendimas apribojo konkretų teisinį pagrindą. Jis nereiškė, kad išnyko visi JAV importo muitai, nes kitos priemonės rėmėsi kitais teisės aktais.
Tą pačią dieną administracija pagal kitą Prekybos įstatymo skirsnį paskelbė laikiną 10 % importo priemoką su išimtimis. Ji įsigaliojo vasario 24 d., o 150 dienų galiojimo laikotarpis baigėsi liepos 24 d. Tai istorinė priemonė, ne šiandien visam importui automatiškai galiojantis tarifas.
Verslui tokia kaita reiškia būtinybę iš naujo tikrinti prekės kilmę, kodą, pristatymo datą ir išimtis. Galutinės kainos nežinantis importuotojas gali atidėti užsakymą ar laikyti daugiau atsargų. Todėl net politiškai palanki antraštė ne visada iš karto sumažina bendrovės išlaidas ar padidina pardavimus.
Vasario rezultatai parodė, kad technologijų paklausa nėra vien pažadas
Vasario 25 d. lustų kūrėja „NVIDIA“ paskelbė finansinių metų iki sausio 25 d. rezultatus. Pajamos siekė 215,938 milijardų JAV dolerių, o grynasis pelnas pagal JAV apskaitos standartus 120,067 milijardų dolerių. Abu rodikliai buvo 65 % didesni nei ankstesniais bendrovės finansiniais metais. Tai pasibaigusio laikotarpio rezultatai, ne kalendorinių 2026 metų prognozė.
Šis faktas svarbus ilgesnei istorijai: realus technologijų tiekėjų uždarbis buvo matomas dar prieš vasaros rezultatų sezoną. Tačiau pelnas neatsako į investicijos kainos klausimą. Net sėkminga bendrovė gali būti vertinama remiantis labai dideliais būsimais lūkesčiais, kuriuos vėliau pasiekti sunkiau.
Pavasaris: geopolitinė rizika virto naftos pristatymo problema
Vasario 28 d. prasidėjęs karas Artimuosiuose Rytuose sutrikdė naftos gabenimą per Hormūzo sąsiaurį. Kovo 11 d. Tarptautinės energetikos agentūros šalys sutarė rinkai pateikti 400 mln. barelių avarinių naftos atsargų. Tai didžiausias bendras toks kiekis agentūros istorijoje. Sprendimas buvo įsipareigojimas pateikti atsargas, o ne visas kiekis išleistas per vieną dieną.
Atsargos gali suteikti laiko, tačiau negali neribotai pakeisti komercinio tiekimo. Trūkstant patikimų pristatymų, poveikis iš naftos rinkos persikelia į degalus, transportą, chemijos pramonę ir gyventojų perkamąją galią. Brangesnė energija tuo pat metu gali didinti infliaciją ir silpninti augimą. Centrinis bankas susiduria su nepatogiu pasirinkimu: palūkanų didinimas papildomos naftos nesukuria, bet mažinimas gali paskatinti paklausą tuo metu, kai pasiūla ribota.
Gegužė: pasaulio prekybos istorija nebuvo vien užsidarymas
Gegužės 1 d. pradėtas laikinai taikyti Europos Sąjungos ir Pietų Amerikos „Mercosur“ valstybių prekybos susitarimas. Dalies prekių muitai sumažinti arba panaikinti. Tai perėjimas nuo derybų prie taikomų lengvatų, bet dar ne visas galutinai ratifikuotas partnerystės susitarimas.
Europos eksportuotojams atsirado galimybių pasiekti pirkėjus palankesnėmis sąlygomis. Importuotojams platesnis pasirinkimas gali padėti mažinti vieno tiekėjo riziką. Kartu didesnė konkurencija spaudžia jautresnius sektorius. Investicinę reikšmę galiausiai parodo faktiniai užsakymai ir naudojamos lengvatos, ne vien pasirašymo ar įsigaliojimo dienos antraštė.
Birželis ir liepa: Europos palūkanų kryptis apsivertė
Birželio 11 d. Europos Centrinis Bankas paskelbė 0,25 procentinio punkto palūkanų padidinimą. Nuo birželio 17 d. indėlių galimybės palūkanų norma tapo 2,25 %. Liepos 23 d. ji nepakeista. JAV birželio 17 d. ir liepos 29 d. posėdžiuose išliko 3,50–3,75 % tikslinis intervalas. Taigi JAV mažinimus pakeitė pauzė, o Europa jau pasuko aukštyn.
Birželio 18 d. JAV ir Irano memorandumas suteikė tiekimo normalizavimo vilties. Tačiau liepos 10 d. Tarptautinės energetikos agentūros apžvalga jau aprašė liepos 7–8 d. pažeistas paliaubas. Rugpjūčio leidimas parodė silpnesnius liepos naftos eksporto srautus. Susitarimas ir jo įgyvendinimas pasirodė esantys du atskiri investuotojui svarbūs etapai.
Liepos 23 d. Europos Sąjunga išplėtė Rusijai taikomas energetikos bei finansines sankcijas. JAV prekybos atstovo biuras tą pačią dieną paskelbė sprendimą dėl 60 ekonomikų pagal Prekybos įstatymo 301-ąjį skirsnį. Tarifai priklausė nuo prekės ir sąlygų; tai ne automatinis vasarį paskelbtos laikinos priemokos pratęsimas. Metų eigoje keitėsi ir tiekimo maršrutai, ir taisyklės, pagal kurias už prekę mokama.
Vasara: tiekėjo pelnas augo, o klientui teko plėtros sąskaita
Rugpjūčio 26 d. „NVIDIA“ paskelbė 96,221 milijardų dolerių pajamas už ketvirtį iki liepos 26 d. Pajamos buvo 106 %, o veiklos pelnas 124 % didesni nei prieš metus. Šis rezultatas patvirtino, kad paklausa tiekėjui tebėra reali. Tačiau jo klientai už įrangą, duomenų centrus ir elektros infrastruktūrą moka prieš gaudami visas planuojamas pajamas.
Liepos pabaigoje „Microsoft“ paskelbė, kad ketvirtį iki birželio 30 d. iš veiklos gavo 55,4 milijardų dolerių pinigų, o pinigais apmokėtam ilgalaikio turto įsigijimui išleido 35,8 milijardų dolerių. Rugsėjį paskelbtuose „Oracle“ ketvirčio rezultatuose investicijos jau viršijo veiklos pinigų srautą. Tai nėra vienodi verslai, bet palyginimas parodo, kodėl technologijų istorijoje būtina stebėti ne tik pajamų augimą.
Rugsėjo pradžia: kainų klausimas grąžino dėmesį į palūkanas
Rugsėjo 9 d. JAV Energetikos informacijos administracija antrojo pusmečio „Brent“ vidutinės kainos prognozę padidino iki maždaug 90 dolerių už barelį. Leidinys rėmėsi iki rugsėjo 3 d. baigtomis modelio įvestimis. Todėl tai nėra vėlesnių rugsėjo karinių pranešimų įtakos matavimas ir ne naujausia biržos kaina.
Rugsėjo 10 d. Europos Centrinis Bankas paskelbė dar vieną 0,25 procentinio punkto palūkanų didinimą. Rugsėjo 11 d. JAV vartotojų kainų indeksas (angl. Consumer Price Index) parodė 3,4 % metinį rugpjūčio kainų augimą, tiek pat kaip liepą. Mėnesinis, pagal sezoniškumą pakoreguotas, augimas padidėjo nuo 0,1 iki 0,4 %. Tačiau kainų krepšelio be maisto ir energijos metinis augimas sulėtėjo nuo 2,5 iki 2,4 %. Šio krepšelio mėnesinis augimas vis dėlto padidėjo nuo 0,2 iki 0,3 %. Todėl išvada nėra „visi kainų rodikliai blogėja“, o sudėtingesnis skirtingų tempų derinys.
Palūkanų kelias vienoje vietoje
Lentelė rodo visus šiame dvylikos mėnesių laikotarpyje paskelbtus JAV ir euro zonos pagrindinių palūkanų pakeitimus bei paskutinius liepos sprendimus jų nekeisti. Tai ne visų posėdžių sąrašas. Rugsėjo 10 d. paskelbtas Europos sprendimas įsigaliojo rugsėjo 16 d.
| Sprendimo data | Regionas | Prieš | Po | Kada galioja |
|---|---|---|---|---|
| 2025-09-17 | JAV | 4,25–4,50 % | 4,00–4,25 % | Nuo rugsėjo 18 d. |
| 2025-10-29 | JAV | 4,00–4,25 % | 3,75–4,00 % | Nuo spalio 30 d. |
| 2025-12-10 | JAV | 3,75–4,00 % | 3,50–3,75 % | Nuo gruodžio 11 d. |
| 2026-06-11 | Euro zona | 2,00 % | 2,25 % | Nuo birželio 17 d. |
| 2026-07-23 | Euro zona | 2,25 % | 2,25 % | Palikta nepakeista |
| 2026-07-29 | JAV | 3,50–3,75 % | 3,50–3,75 % | Paliktas nepakeistas intervalas |
| 2026-09-10 | Euro zona | 2,25 % | 2,50 % | Galioja nuo rugsėjo 16 d. |
| 2026-09-16 | JAV | 3,50–3,75 % | 3,75–4,00 % | Galioja nuo rugsėjo 17 d. |
JAV čia rodomas federalinių fondų palūkanų tikslinis intervalas, euro zonoje konkreti indėlių galimybės palūkanų norma. Rugsėjo 16 d. Europoje jau galioja 2,50 %. Palyginti su laikotarpio pradžia po 2025 m. rugsėjo 17 d. JAV sprendimo, JAV intervalas dabar 0,25 procentinio punkto mažesnis. Europos indėlių norma nuo to laiko pakilo 0,50 punkto. Rugsėjo 16 d. JAV padidinimas lentelėje jau įtrauktas.
? Vartotojų kainų indeksas: kodėl svarbus ir mėnesio pokytis?
Vartotojų kainų indeksas (angl. Consumer Price Index) sudaromas iš prekių ir paslaugų kainų bei vartojimo svorių. Metinis pokytis lygina su tuo pačiu ankstesnių metų mėnesiu. Sezoniškai pakoreguotas mėnesio pokytis padeda matyti naujausią tempą. Todėl metinis skaičius gali likti toks pats net naujausiam mėnesiui brangstant sparčiau.
Rugsėjo vidurys: atsigavimo laikas vėl tapo svarbia prielaida
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.

Investavimo konsultacija
Ar tavo investicijos dera tarpusavyje?
Peržiūrėkime, kur investuota, kiek rizikos tenka vienai rinkai ir ar planas atitinka tavo tikslus. Išsineši aiškesnius tolesnius žingsnius.
Konsultacijos eiga ir sąlygos pateiktos registracijos puslapyje.
Metai
Kas svarbu dabar
Dabar svarbiausia palyginti skirtingus finansavimo kanalus
JAV, Japonija ir euro zona per rugsėjį palūkanas didino, Anglijos bankas jas paliko, o Kinija trumpam suteikė likvidumo nekeisdama paskolų orientyrų. Tai nėra vienas bendras pasaulio palūkanų skaičius. Daug skolų turinčiai bendrovei svarbu, kada refinansuojama skola ir kokia valiuta ji išleista. Bankui svarbi paskolų marža ir klientų mokumas. Ilgos trukmės obligacijai svarbus rinkos pajamingumas, o eksportuotojui – paklausa bei valiutos kursas.
JAV dvejų metų pajamingumas per savaitę kilo daugiau nei dešimties metų, todėl skirtumas sumažėjo iki 0,25 punkto. Tai didina dėmesį į artimiausio refinansavimo kainą, bet vienas kreivės judėjimas nėra ekonomikos nuosprendis. Kainų pusėje euro zonos energija ir paslaugos tebebuvo didžiausi infliacijos indėliai. Dėl to akcijų investuotojui svarbi kainodaros galia, obligacijų investuotojui – terminas ir kredito kokybė, o Lietuvos namų ūkiui – tai, kad vietos 5,6 % rodiklis viršijo euro zonos 3,2 % vidurkį.
? Pajamingumas: ką jis rodo?
Pajamingumas yra rinkoje apskaičiuojama grąža iki obligacijos išpirkimo pagal jos dabartinę kainą ir mokėjimus. Jis nėra tas pats, kas centrinio banko palūkanų norma ar garantuota investuotojo grąža, jei obligacija parduodama anksčiau.
Metai
Ko laukiame
Ko laukiame
Artimiausi patikrinimai yra Japonijos naujo palūkanų lygio taikymas nuo rugsėjo 24 d., platesni JAV darbo rinkos duomenys spalio 2 d. ir kitas euro zonos infliacijos įvertis. Kinijoje stebėsime, ar trumpalaikis likvidumas ir nekintantys paskolų orientyrai pradės matytis vartojime bei užsakymuose. Dabartinę išvadą silpnintų kartu mažėjantis kainų spaudimas ir išliekantis pelnas. Ją stiprintų tolesnis importo, energijos ir finansavimo brangimas be atitinkamo pajamų augimo.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.





