
30 dienų · Rinkų apžvalga
30 dienų: nuo technologijų pelno iki sinchroniškai brangstančių pinigų
Per 30 dienų energijos ir finansavimo sąnaudos vėl tapo svarbesnės. Rugsėjo 17 d. galutinė euro zonos infliacija siekė 3,2 %, Lietuvoje 5,6 %. JAV bei Europos centriniai bankai šį mėnesį padidino palūkanų normas, nors JAV obligacijų pajamingumas vakar sumažėjo. Pajamų atsvara išlieka, tačiau investuotojui svarbu, kiek jų virsta pelnu.
Apžvelgiamas laikotarpis: 2026-08-23 – 2026-09-21Informacija iki 6 min. skaitymo
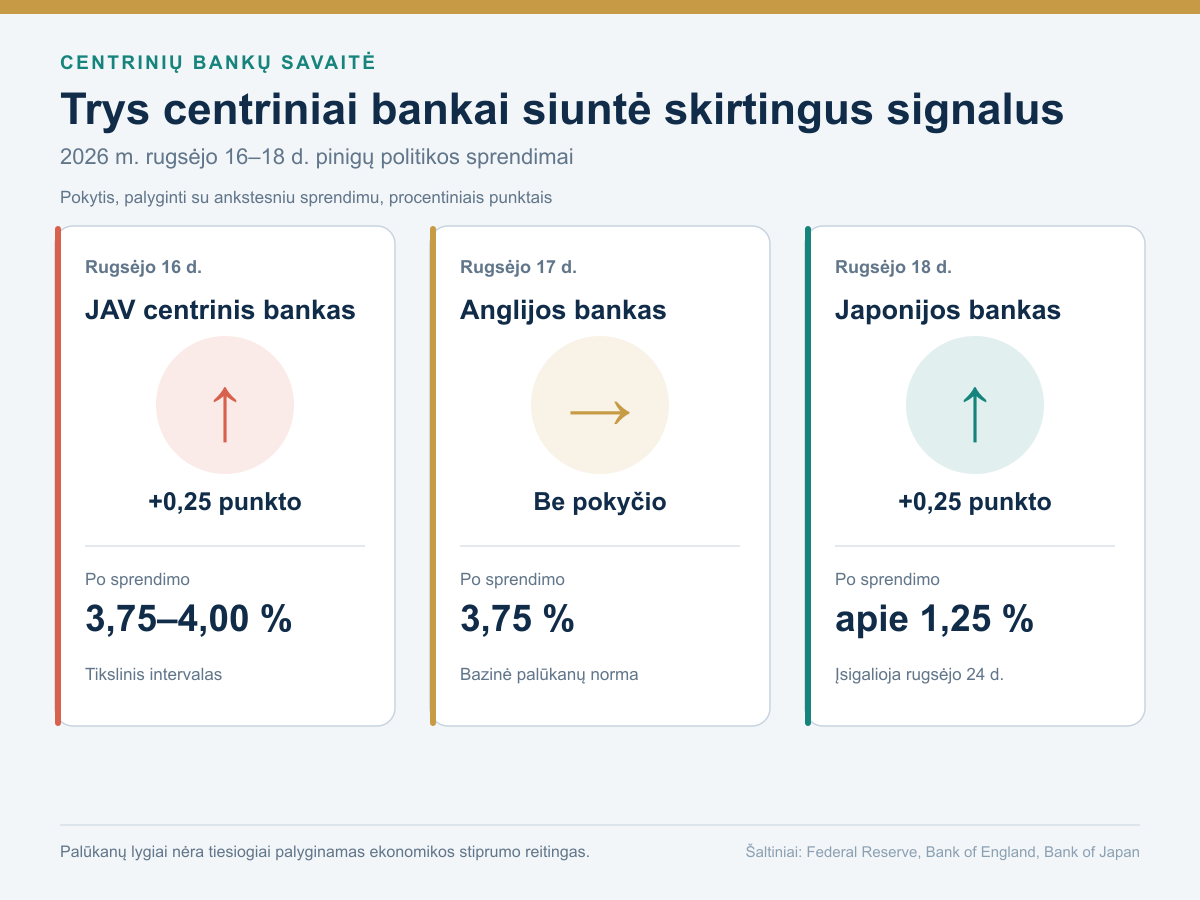
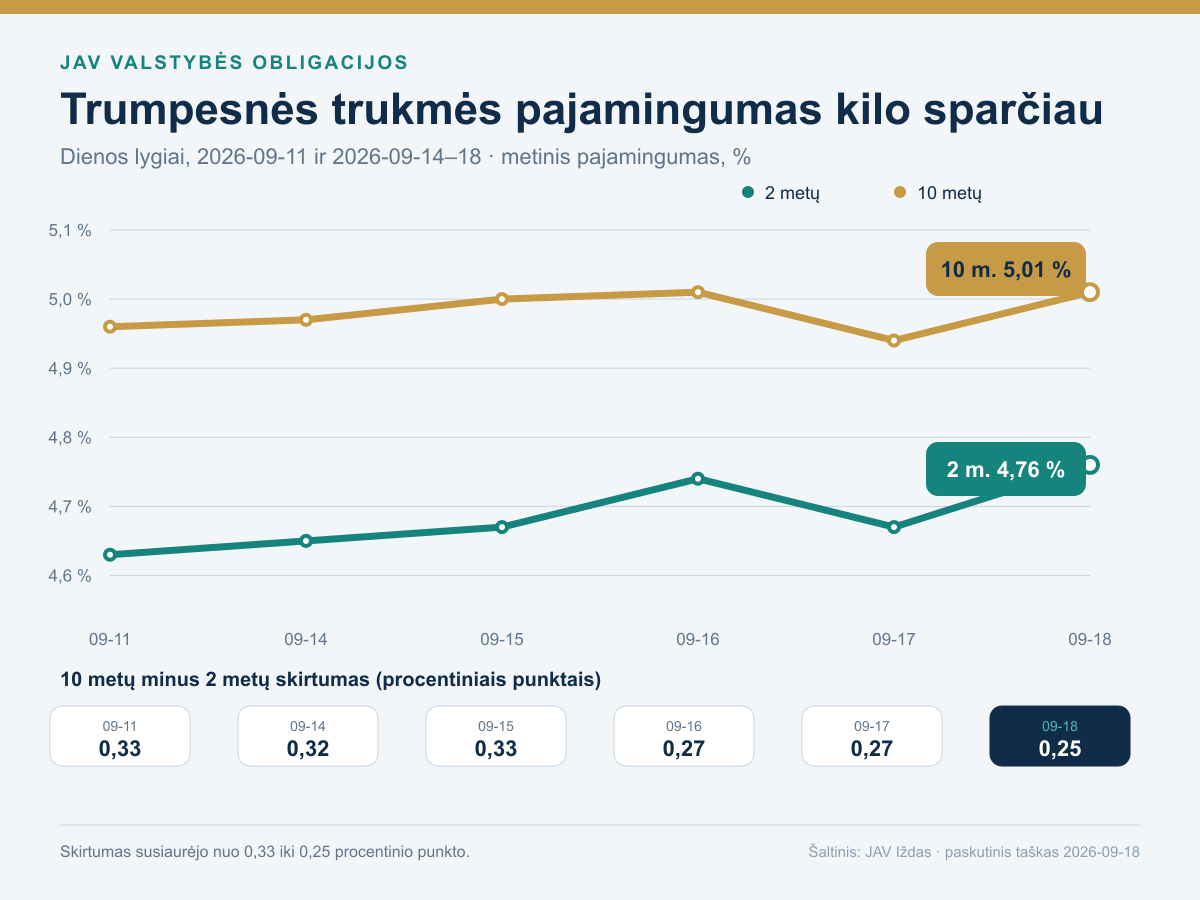
Nuo ankstesnės informacijos ribos svarbiausias patvirtintas pokytis įvyko rugsėjo 18 d.: Japonijos bankas padidino vienos nakties palūkanų orientyrą iki maždaug 1,25 %, balsais 7 prieš 2; naujas lygis taikomas nuo rugsėjo 24 d. JAV iždo penktadienio rodikliai savaitę užbaigė ties 4,76 % dvejiems ir 5,01 % dešimčiai metų, todėl jų skirtumas susiaurėjo iki 0,25 procentinio punkto. Rugsėjo 21 d. iki 07:00 Kinijos centrinis bankas suteikė 165 mlrd. juanių septynių dienų likvidumo už 1,40 %, tačiau sekmadienį paskolų orientyrus paliko 3,00 % ir 3,50 %.
Ilgesnių laikotarpių išvada nesikeičia: svarbu ne viena centrinio banko antraštė, o ar pardavimų augimas po energijos, importo ir skolos sąnaudų palieka didesnį pelną. Trumpas Kinijos likvidumas nėra vidaus paklausos atsigavimo įrodymas. Vienas pajamingumų kreivės taškas negarantuoja ekonomikos krypties, o 3,2 % euro zonos bei 5,6 % Lietuvos infliacija nepasako, kad visos prekės brango vienodai.
30 dienų
Kas įvyko
Rugpjūčio pabaiga: ekonomika augo, tačiau vartotojas rinkosi atsargiau
Mėnesio pradžioje nebuvo pagrindo visos ekonomikos vadinti silpna. Rugpjūčio 26 d. paskelbtas antras JAV antrojo ketvirčio bendrojo vidaus produkto (angl. Gross Domestic Product) įvertis rodė 1,5 % augimą metiniu tempu. Tai maždaug 0,4 % daugiau nei ankstesnį ketvirtį, o ne 1,5 % daugiau per tris mėnesius. Privati vidaus paklausa augo sparčiau už bendrą rodiklį, todėl vienas skaičius neapibūdino visų verslų padėties.
Vartojimo duomenys tuo pat metu priminė, kad didesnė išleista dolerių suma nebūtinai reiškia daugiau nupirktų prekių. Rugpjūčio 26 d. paskelbtas liepos asmeninio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures Price Index) rodė 3,7 % metinį kainų padidėjimą. Realios vartojimo išlaidos, iš kurių pašalintas kainų poveikis, per mėnesį padidėjo mažiau nei 0,1 %. Šį skirtumą verta prisiminti skaitant bendrovių pranešimus apie augančias pajamas.
Technologijų tiekėjai parodė ne pažadus, o uždirbtą pelną
Stipriausią atsvarą išlaidų nerimui suteikė technologijų rezultatai. Rugpjūčio 26 d. lustų kūrėja „NVIDIA“ paskelbė 96,221 milijardų JAV dolerių ketvirčio pajamas, 106 % daugiau nei prieš metus. Veiklos pelnas pagal JAV apskaitos standartus augo dar sparčiau, 124 %. Tai ketvirčio, pasibaigusio liepos 26 d., rezultatai, nors bendrovė savo finansiniame kalendoriuje jį vadina 2027 metų antruoju ketvirčiu.
Pajamų augimą rugsėjo 2 d. patvirtino ir puslaidininkių bei infrastruktūros programinės įrangos bendrovė „Broadcom“. Jos ketvirčio pajamos siekė 29,6 milijardų dolerių ir buvo 86 % didesnės nei prieš metus. Dvi bendrovės nėra visas sektorius, tačiau jų rezultatai rodo, kad dalis dirbtinio intelekto infrastruktūros paklausos jau virto pardavimais. Atskirai lieka klausimas, kiek uždirbs šią įrangą perkantys klientai.
Rugsėjo pradžia: augimas ir brangesnė energija atsirado toje pačioje nuotraukoje
Europos statistika neleido paprastai pasirinkti tarp gero augimo ir blogos infliacijos. Rugsėjo 1 d. išankstinis euro zonos rugpjūčio įvertis rodė 3,3 % metinį vartotojų kainų augimą, palyginti su 2,9 % liepą. Energija per metus brango 14,3 %, tačiau paslaugų kainų augimas sulėtėjo. Tai nevienodas kainų judėjimas, o ne vienu tempu brangstantis visas vartojimo krepšelis.
Rugsėjo 7 d. euro zonos antrojo ketvirčio augimas patikslintas iki 0,6 % per ketvirtį. Tai geresnis ankstesnio laikotarpio įvertis, ne rugsėjį staiga atsiradęs papildomas augimas. JAV rugsėjo 4 d. paskelbtas 162 tūkstančiais darbo vietų padidėjimas rugpjūtį taip pat rodė atsparumą. Birželio ir liepos prieaugis buvo gerokai mažesnis. Verslas dar turėjo klientų, bet dėl to nebuvo lengviau pažadėti greitą palūkanų mažinimą.
Naftos problema buvo ne vien jos kaina, bet ir pristatymas
Energijos istoriją sunkino nepatikimas tiekimas. Rugsėjo 5 ir 8 d. JAV Centrinė karinė vadovybė pranešė apie smūgius Irano tanklaiviams. Tai konflikto šalies pranešimai, o ne nepriklausomas visų naftos srautų matavimas. Vis dėlto jie priminė, kad birželio diplomatinis susitarimas dar nereiškė patikimai atkurtos laivybos.
JAV Energetikos informacijos administracijos rugsėjo 9 d. prognozėje numatyta maždaug 90 JAV dolerių už barelį vidutinė „Brent“ naftos kaina antrąjį pusmetį. Ji padidinta 8 doleriais, arba maždaug dešimtadaliu, nuo ankstesnės 82 dolerių prognozės. Modelio įvestys baigtos rugsėjo 3 d., todėl šio pakeitimo negalima priskirti vėlesniems kariniams pranešimams. Tai prognozė, ne šiandienos biržos kaina. Vežėjams ir energiją importuojančiai pramonei svarbu, ar realesnį tiekimą lydės mažesnės sąskaitos.
Rugsėjo 10 d.: Europa pasirinko didesnes palūkanas
Europos Centrinis Bankas nusprendė visas tris pagrindines palūkanų normas padidinti 0,25 procentinio punkto. Indėlių galimybės palūkanų norma rugsėjo 16 d. padidėjo nuo 2,25 iki 2,50 %. Sprendimas jau priimtas, tačiau jo įsigaliojimo data nėra paskelbimo data.
Banko prognozėse energijos šokas tebėra kliūtis grįžti prie 2 % infliacijos tikslo. Tai apsunkina padėtį bendrovėms, kurioms vienu metu brangsta ir kuras, ir paskolos. Bankų palūkanų pajamos gali didėti, tačiau silpnesni klientai didina paskolų negrąžinimo riziką. Vien centrinių bankų palūkanų padidinimas todėl nėra vienodai gera naujiena visam finansų sektoriui.
Rugsėjo 11 d.: metinė infliacija nepakilo, bet mėnesio žinia nebuvo rami
JAV vartotojų kainų indeksas (angl. Consumer Price Index, CPI) rugpjūtį per metus padidėjo 3,4 %, tiek pat kaip liepą. Tačiau mėnesinis pokytis, pašalinus įprastą sezoniškumą, paspartėjo nuo 0,1 iki 0,4 %. Tai jau rugsėjo 11 d. paskelbti duomenys, ne būsimas įvykis.
Krepšelyje be maisto ir energijos vaizdas taip pat nevienodas. Metinis augimas sulėtėjo nuo 2,5 iki 2,4 %, tačiau mėnesinis padidėjo nuo 0,2 iki 0,3 %. Todėl netikslu sakyti, kad visas kainų spaudimas sustiprėjo vienodu mastu. Centrinis bankas turės vertinti ir paskutinių mėnesių tempą, ir platesnę tendenciją.
Kaip gali metinė infliacija nekisti, o mėnesinė didėti?
Metinis pokytis lygina kainų lygį su tuo pačiu mėnesiu prieš metus. Mėnesinis lygina du gretimus mėnesius. Naujas brangimas gali pakeisti panašų seną mėnesį, todėl metinis skaičius lieka toks pats. Rodiklis be maisto ir energijos padeda įžvelgti kitų kainų kryptį, bet neatspindi visos gyventojo sąskaitos.
? Bendrasis vidaus produktas ir kainų indeksai: kaip skaityti?
Bendrasis vidaus produktas (angl. Gross Domestic Product) matuoja ekonomikoje sukurtų galutinių prekių bei paslaugų vertę. Realus augimas pašalina kainų įtaką. JAV ketvirčio augimas dažnai pateikiamas metiniu tempu, tarsi toks pokytis kartotųsi keturis ketvirčius. Vartotojų kainų indeksas (angl. Consumer Price Index) matuoja kainų krepšelį pagal vartojimo svorius. Metinis ir mėnesinis jo pokyčiai turi skirtingą palyginimo bazę. Asmeninio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures Price Index) apima ir išlaidas vartotojo naudai, naudoja kitokius svorius bei atsižvelgia į vartojimo sudėties kaitą; šių dviejų kainų indeksų nereikia tapatinti.
Rugsėjo 11 d.: energijos tiekimo atsigavimo teko laukti ilgiau
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.
Prancūzijos pavyzdys: pinigų yra, bet jie kainuoja daugiau
Rugsėjo 14 d. Prancūzijos dešimties metų valstybės obligacijų pajamingumo orientyras siekė 4,48 %. Rugsėjo 1 d. jis buvo 4,19 %. Pokytis per šias sesijas sudaro 0,29 procentinio punkto; tai ne mėnesio investavimo grąža. Aukštesnė naujos skolos kaina gali ilgainiui padidinti biudžeto palūkanų išlaidas, tačiau esamų fiksuotų palūkanų skolų kuponai dėl to savaime nepasikeičia.

Investavimo konsultacija
Ar tavo investicijos dera tarpusavyje?
Peržiūrėkime, kur investuota, kiek rizikos tenka vienai rinkai ir ar planas atitinka tavo tikslus. Išsineši aiškesnius tolesnius žingsnius.
Konsultacijos eiga ir sąlygos pateiktos registracijos puslapyje.
30 dienų
Kas svarbu dabar
Dabar svarbiausia palyginti skirtingus finansavimo kanalus
JAV, Japonija ir euro zona per rugsėjį palūkanas didino, Anglijos bankas jas paliko, o Kinija trumpam suteikė likvidumo nekeisdama paskolų orientyrų. Tai nėra vienas bendras pasaulio palūkanų skaičius. Daug skolų turinčiai bendrovei svarbu, kada refinansuojama skola ir kokia valiuta ji išleista. Bankui svarbi paskolų marža ir klientų mokumas. Ilgos trukmės obligacijai svarbus rinkos pajamingumas, o eksportuotojui – paklausa bei valiutos kursas.
JAV dvejų metų pajamingumas per savaitę kilo daugiau nei dešimties metų, todėl skirtumas sumažėjo iki 0,25 punkto. Tai didina dėmesį į artimiausio refinansavimo kainą, bet vienas kreivės judėjimas nėra ekonomikos nuosprendis. Kainų pusėje euro zonos energija ir paslaugos tebebuvo didžiausi infliacijos indėliai. Dėl to akcijų investuotojui svarbi kainodaros galia, obligacijų investuotojui – terminas ir kredito kokybė, o Lietuvos namų ūkiui – tai, kad vietos 5,6 % rodiklis viršijo euro zonos 3,2 % vidurkį.
? Pajamingumas: ką jis rodo?
Pajamingumas yra rinkoje apskaičiuojama grąža iki obligacijos išpirkimo pagal jos dabartinę kainą ir mokėjimus. Jis nėra tas pats, kas centrinio banko palūkanų norma ar garantuota investuotojo grąža, jei obligacija parduodama anksčiau.
30 dienų
Ko laukiame
Ko laukiame
Artimiausi patikrinimai yra Japonijos naujo palūkanų lygio taikymas nuo rugsėjo 24 d., platesni JAV darbo rinkos duomenys spalio 2 d. ir kitas euro zonos infliacijos įvertis. Kinijoje stebėsime, ar trumpalaikis likvidumas ir nekintantys paskolų orientyrai pradės matytis vartojime bei užsakymuose. Dabartinę išvadą silpnintų kartu mažėjantis kainų spaudimas ir išliekantis pelnas. Ją stiprintų tolesnis importo, energijos ir finansavimo brangimas be atitinkamo pajamų augimo.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.





