Savaitė · Rinkų apžvalga
Savaitė: JAV paklausa laikosi, energija ir paskolos brangsta
Rugsėjo 25–spalio 1 d. informaciją sujungia aiškus skirtumas: JAV gyventojai ir įmonės tebeleidžia pinigus, bet finansavimas bei energija neatpigo. Savaitės pabaigoje paskelbti ankstesnių mėnesių duomenys šią išvadą papildė, o ne pavertė ją jau žinomu trečiojo ketvirčio rezultatu.
Apžvelgiamas laikotarpis: 2026-09-25 – 2026-10-01Informacija iki 7 min. skaitymo
Rugsėjo 30 d. paskelbti JAV vartojimo ir patikslinti augimo duomenys, Vokietijos bei Prancūzijos rugsėjo infliacijos įverčiai ir Kinijos gamyklų apklausa. JAV ilgalaikių obligacijų pajamingumas mėnesį baigė aukščiau nei rugpjūtį.
Rugsėjį padidintos JAV ir euro zonos centrinio banko palūkanos tebegalioja. Stiprūs pardavimai gali palaikyti bendrovių pelną, tačiau jo dalį gali sumažinti energijos ir naujų paskolų išlaidos.
Savaitė
Kas įvyko
Savaitės eiga: nauji duomenys paaiškino, kodėl įmonėms nesumažėjo išlaidos
Rugsėjo 25 d. JAV verslo įrangos užsakymai ir vartotojų nuotaikos rodė skirtingą padėtį: įmonių investicijų planai laikėsi geriau nei gyventojų pasitikėjimas. Rugsėjo 27 d. paskelbti JAV ir Kinijos siūlomų muitų lengvatų sąrašai dar nebuvo įsigalioję tarifai. Rugsėjo 28 d. toliau kilo JAV ilgalaikių obligacijų pajamingumas. Rugsėjo 30 d. paskelbti rugpjūčio vartojimo duomenys suteikė svarbesnį faktinės paklausos matą: gyventojai pirko daugiau, nors realios pajamos nepadidėjo.
Europoje savaitės pabaigą paaiškina Vokietijos ir Prancūzijos preliminari infliacija. Abiejose šalyse energijos kainos augo sparčiau. Kinijos gamybos apklausa grįžo virš plėtros ribos, tačiau nauji užsakymai nesustiprėjo. Todėl didesnį gamybos mastą ir geresnį pelningumą šią savaitę būtina vertinti atskirai.
JAV vartojimas augo, tačiau gyventojų pajamos po infliacijos nepadidėjo
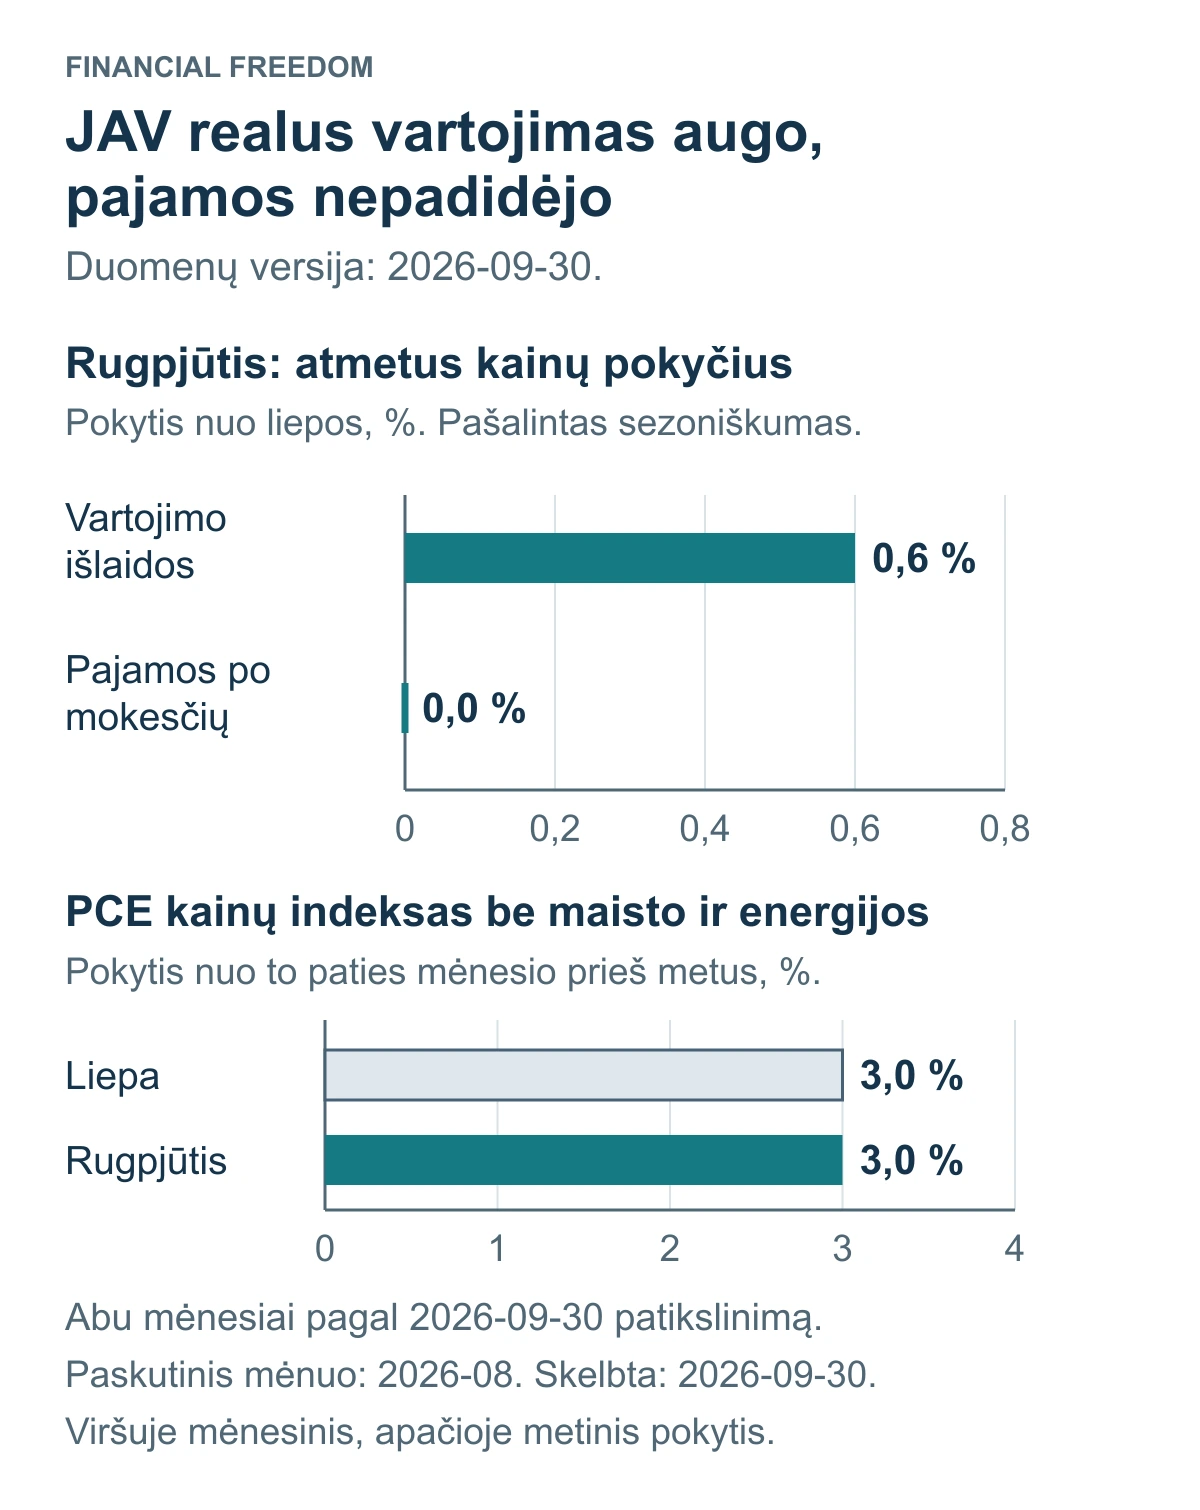
JAV gyventojų išlaidos rugpjūtį palaikė ekonomikos augimą. Rugsėjo 30 d. JAV ekonominės analizės biuras paskelbė, kad vartojimas, pašalinus kainų poveikį, per mėnesį padidėjo 0,6 %. Tačiau disponuojamos pajamos po infliacijos nepakito. Vadinasi, didesnės išlaidos nebuvo paremtos tokiu pat einamųjų pajamų augimu. Toliau daug lems darbuotojų pajamos, santaupos ir galimybė skolintis.
Kainų duomenys neparodė naujo metinės infliacijos sulėtėjimo. Pagal rugsėjo 30 d. patikslintą duomenų versiją asmeninio vartojimo išlaidų kainų indeksas rugpjūtį buvo 3,4 % didesnis nei prieš metus, o be maisto ir energijos – 3,0 %. Liepos reikšmės toje pačioje naujoje versijoje buvo tokios pačios. Ankstesnio leidimo liepos skaičiaus ir naujo rugpjūčio skaičiaus negalima lyginti kaip kainų pokyčio: pasikeitė ir istorinių duomenų įvertis.
? Asmeninio vartojimo išlaidų kainų indeksas: ką jis matuoja?
Šis indeksas (angl. Personal Consumption Expenditures Price Index, PCE) matuoja vartotojams perkamų prekių ir paslaugų kainų pokytį, įskaitant dalį jų naudai apmokėtų išlaidų. Rodiklis be maisto ir energijos padeda atskirti dažniau svyruojančias kainas; 3,0 % yra metinis kainų augimas, ne mėnesinis pokytis ar vartojimo apimties augimas.
Ta pati tarnyba JAV antrojo ketvirčio realaus bendrojo vidaus produkto augimą patikslino nuo 1,5 iki 2,2 % metiniu tempu, arba iki maždaug 0,6 % per ketvirtį. Didesni investicijų ir vartojimo įverčiai rodo tvirtesnę balandžio–birželio paklausą. Tai nėra rugsėjo augimo šuolis: pirmas liepos–rugsėjo ketvirčio įvertis bus paskelbtas spalio 29 d.
JAV dešimties metų pajamingumas rugsėjį pakilo nuo 4,75 iki 5,29 %
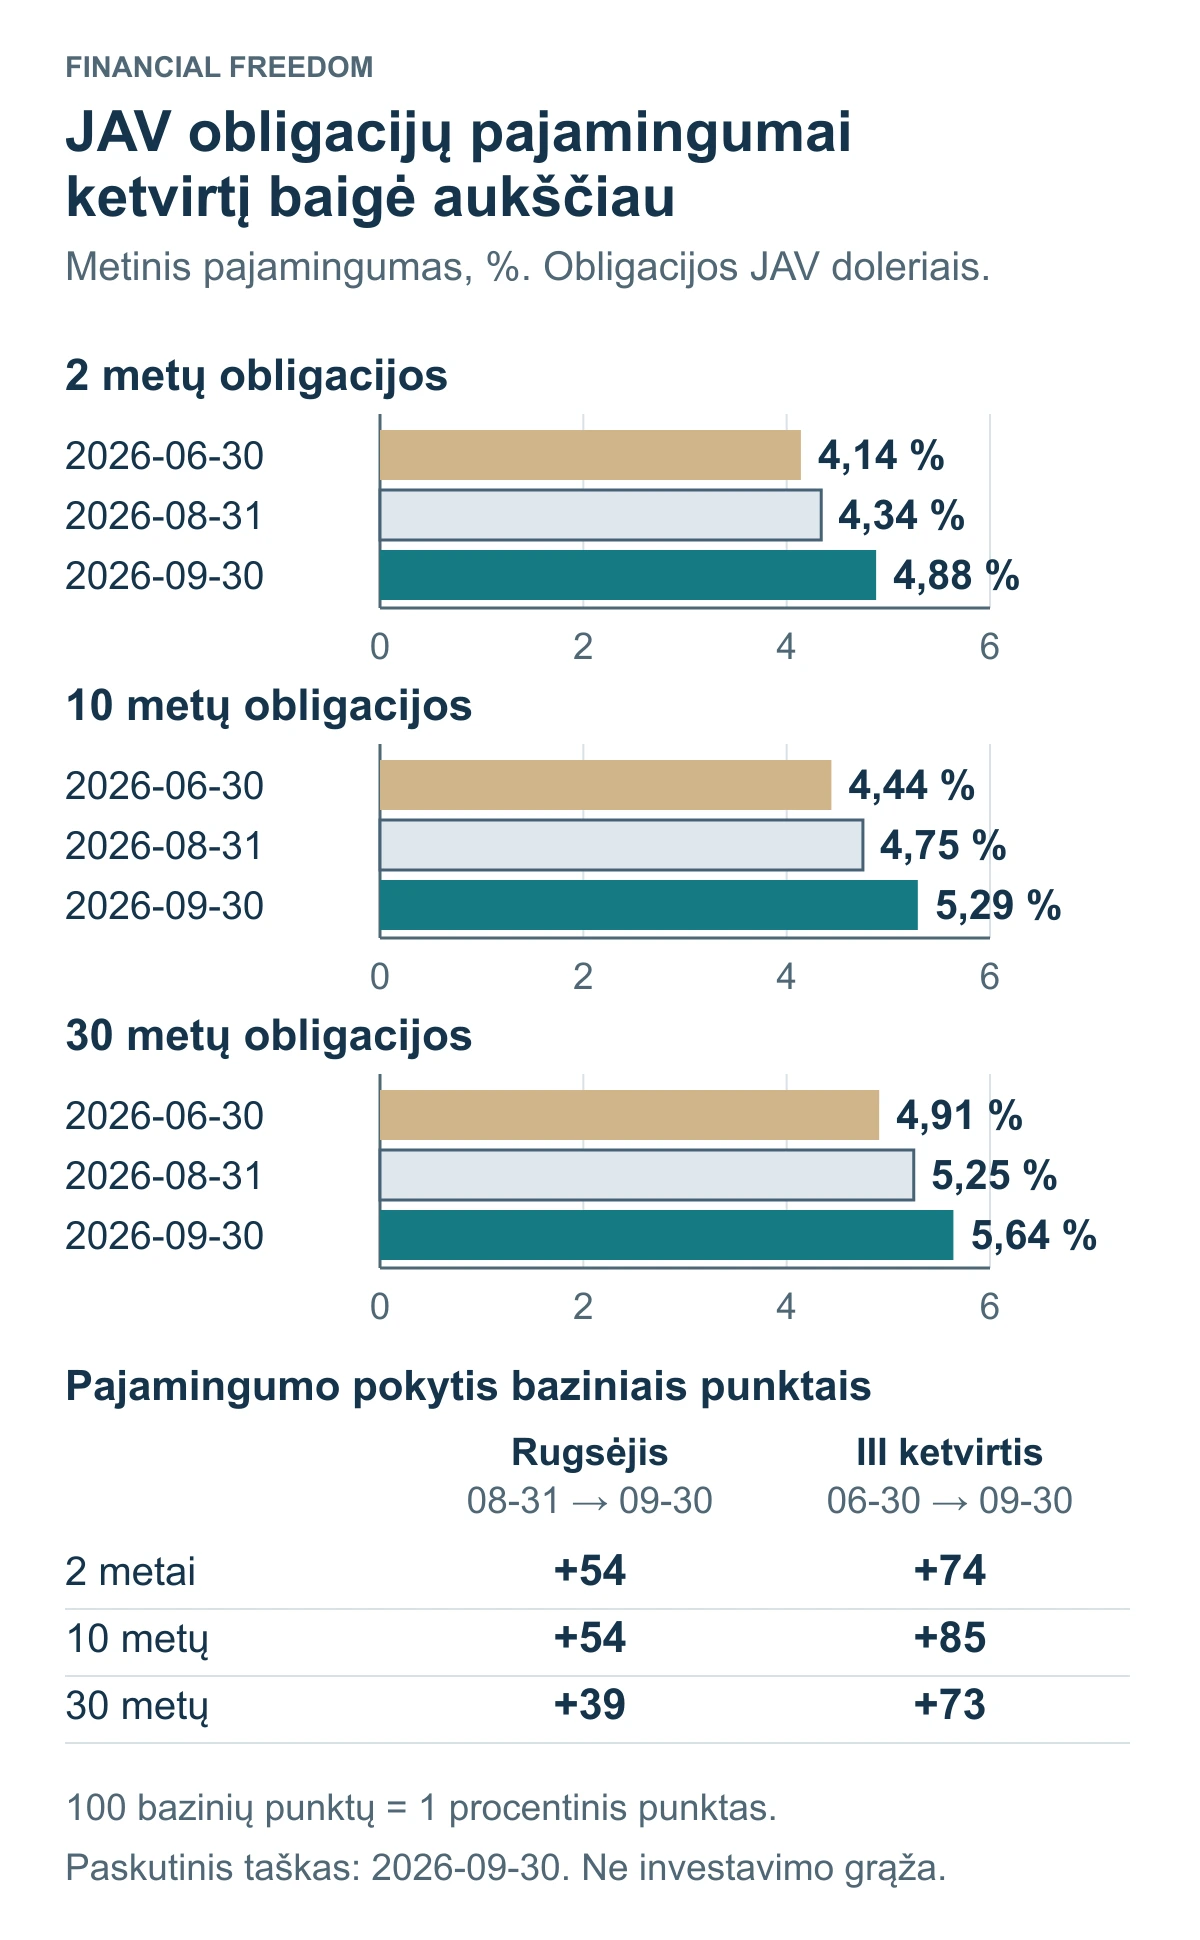
Rugsėjį padidėjo ilgalaikė JAV skolinimosi kaina. Rugsėjo 30 d. dešimties metų iždo obligacijų pajamingumas siekė 5,29 %, palyginti su 4,75 % rugpjūčio 31 d. Skirtumas yra 0,54 procentinio punkto. Vien per rugsėjo 30 d. jis padidėjo 0,03 punkto; viso mėnesio kilimo negalima priskirti vakarykščiam vartojimo pranešimui.
? Pajamingumas ir bazinis punktas: kaip skaityti?
JAV iždo lentelė pateikia standartizuotą metinį atitinkamo termino obligacijų pajamingumą. Vienas bazinis punktas yra 0,01 procentinio punkto, todėl 0,54 punkto pokytis lygus 54 baziniams punktams. Tai ne obligacijos investicinė grąža: kylant pajamingumui, anksčiau išleistos fiksuotų palūkanų obligacijos kaina paprastai mažėja.
Jūsų investicijoms
Aptarkime jūsų portfelį


Vokietijoje energija brangsta sparčiau, bet kitų kainų augimas nepaspartėjo vienodai
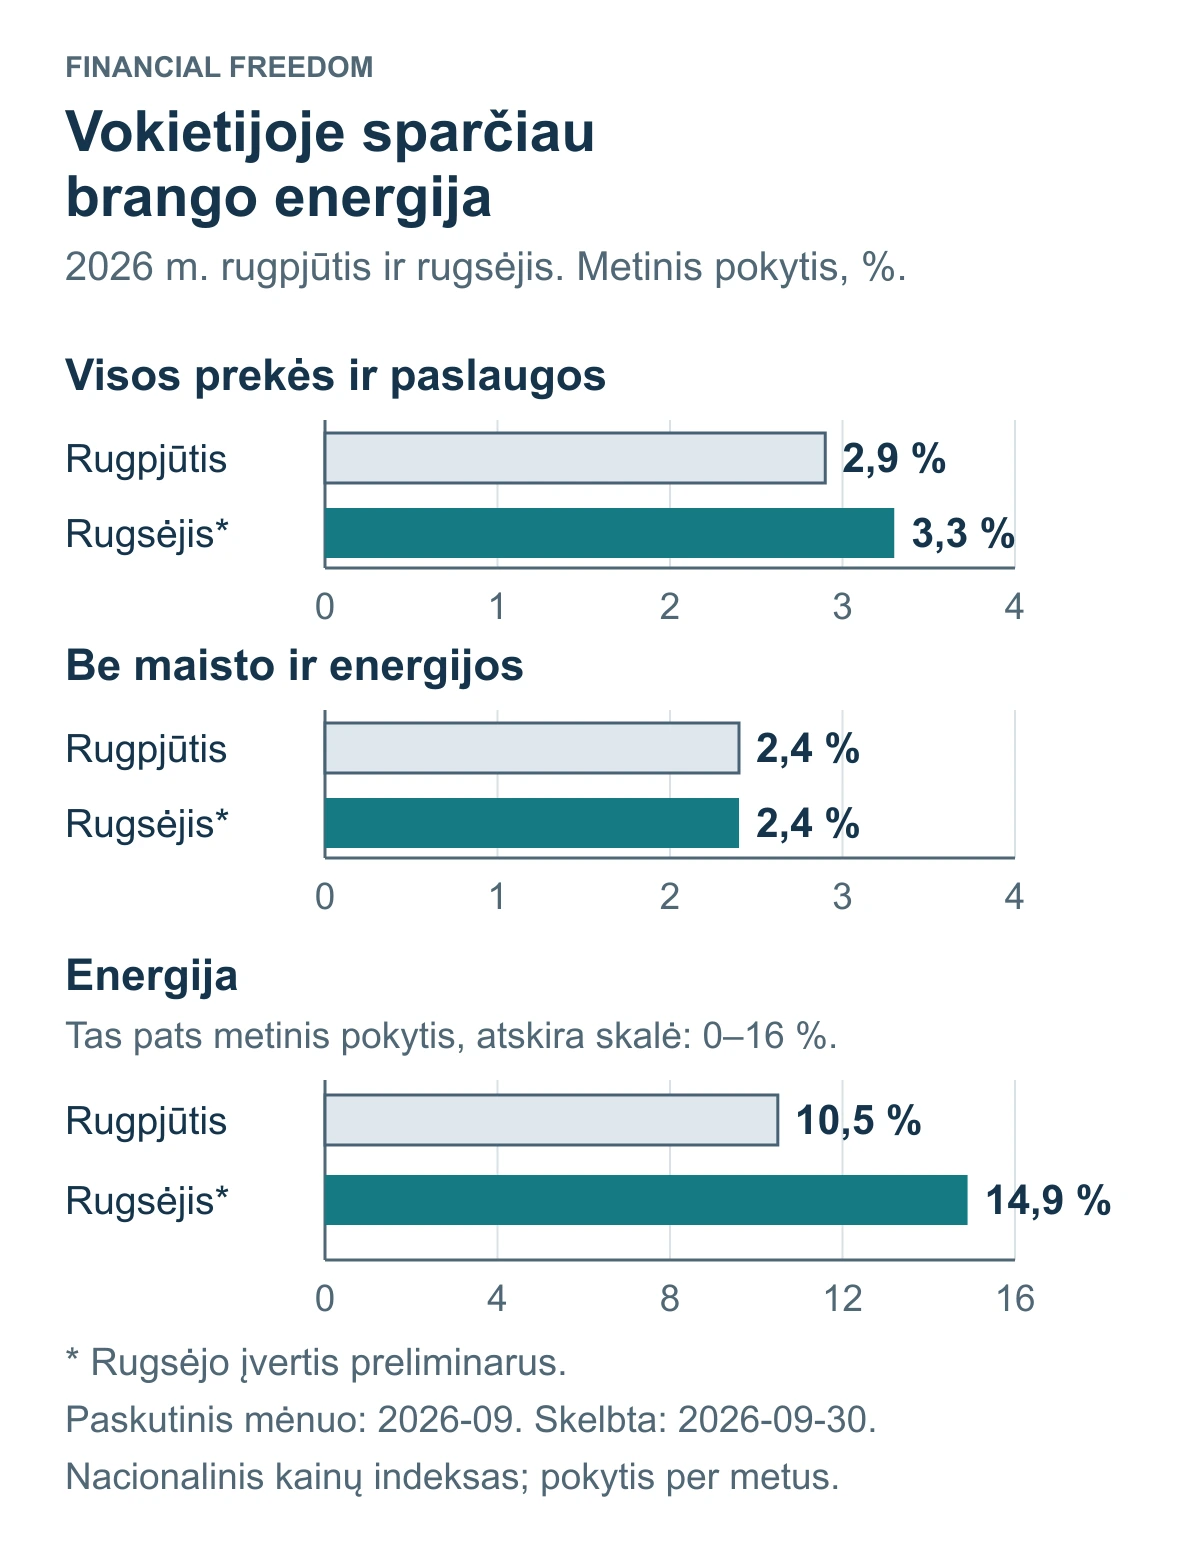
Rugsėjo 30 d. Vokietijos statistikos tarnyba preliminariai įvertino rugsėjo metinę infliaciją 3,3 %, palyginti su 2,9 % rugpjūtį. Energijos kainų augimas paspartėjo nuo 10,5 iki 14,9 %. Tačiau kainų be maisto ir energijos metinis augimas liko 2,4 %, o paslaugų sulėtėjo nuo 2,8 iki 2,7 %. Todėl bendro skaičiaus padidėjimas dar nereiškia, kad visos išlaidos ėmė kilti sparčiau.
Prancūzijoje tą pačią dieną paskelbta preliminari pagal bendrą Europos Sąjungos metodiką skaičiuojama rugsėjo infliacija padidėjo nuo 2,6 iki 3,4 %. Europos Centrinio Banko valdybos narė Isabel Schnabel rugsėjo 30 d. pabrėžė energijos brangimo poveikį kitoms kainoms ir lūkesčiams. Tai naujas banko vertinimas, ne naujas palūkanų sprendimas: nuo rugsėjo 16 d. galioja 2,50 % indėlių palūkanų norma.
? Suderintas vartotojų kainų indeksas: kodėl jis skiriasi?
Suderintas vartotojų kainų indeksas (angl. Harmonised Index of Consumer Prices) leidžia lyginti Europos Sąjungos šalių kainų augimą pagal bendrą metodiką. Jo aprėptis ir svoriai gali skirtis nuo nacionalinio indekso; todėl Prancūzijos 3,4 % čia nėra nacionalinio indekso reikšmė.
Kinijos gamyba atsigauna, tačiau užsakymai ir pelnas nėra tas pats
Kinijos nacionalinis statistikos biuras rugsėjo 30 d. paskelbė, kad gamybos pirkimo vadybininkų indeksas (angl. Purchasing Managers’ Index, PMI) rugsėjį pakilo nuo 49,8 iki 50,1 punkto. Gamybos apimties indeksas sustiprėjo iki 51,7, tačiau naujų užsakymų rodiklis sumažėjo nuo 50,6 iki 50,5. Įmonės didino gamybą, bet platesnio užsakymų spartėjimo apklausa neparodė.
? Pirkimo vadybininkų indeksas: ką reiškia 50?
Įmonių apklausos atsakymai lygina veiklą su ankstesniu mėnesiu. Virš 50 punktų paprastai reiškia plėtrą, žemiau 50 – traukimąsi. 50,1 punkto nėra 50,1 % gamybos augimas, o žaliavų kainų apklausos indeksas nėra faktinis jų pabrangimo procentas.
Žaliavų pirkimo kainų indeksas tuo pat metu pakilo nuo 56,6 iki 60,8 punkto. Tai svarbi išimtis optimistiškesniame gamybos skaičiuje: daugiau pagaminti nebūtinai reiškia daugiau uždirbti. Kinijos pramonės bendrovėms reikia padengti išaugusias sąnaudas, o Europos įrangos ir medžiagų tiekėjams svarbu sulaukti tikrų naujų užsakymų, ne vien didesnės klientų gamybos.
JAV žalios naftos atsargų padaugėjo, bet gatavų degalų sumažėjo
Rugsėjo 30 d. JAV energetikos informacijos administracija paskelbė savaitės iki rugsėjo 25 d. atsargas. Komercinės žalios naftos buvo 427,3 mln. barelių, 2,6 % daugiau nei atitinkamą savaitę prieš metus. Tačiau benzino atsargos buvo 7,4 %, o distiliatų, įskaitant dyzeliną ir šildymo produktus, 14,9 % mažesnės nei prieš metus. Visi trys procentai naudoja tą patį metinio palyginimo principą.
Šis skirtumas svarbus transporto ir pramonės įmonėms: naftos saugykloje dar nėra vairuotojui pristatyto kuro. Jei perdirbama mažiau naftos, degalų pasiūla gali likti ribota net žaliavos atsargoms didėjant. Perdirbėjams tai gali padėti išlaikyti pardavimo kainas, o vežėjams didinti kuro išlaidas; faktines kainas ir įmonių pelną dar reikia vertinti atskirai.
Investavimo konsultacija
Ar tavo investicijos dera tarpusavyje?
Peržiūrėkime, kur investuota, kiek rizikos tenka vienai rinkai ir ar planas atitinka tavo tikslus. Išsineši aiškesnius tolesnius žingsnius.
Konsultacijos eiga ir sąlygos pateiktos registracijos puslapyje.
Savaitė
Kas svarbu dabar
Obligacijų pirkėjas ir paskolą pratęsianti bendrovė mato skirtingas galimybes
Naujai perkančiam JAV obligacijas didesnis pajamingumas suteikia didesnių būsimų pajamų galimybę. Jau turimų ilgalaikių fiksuotų palūkanų obligacijų kainoms tas pats pokytis nepalankus. Nekilnojamojo turto, komunalinių paslaugų ir skolintais pinigais infrastruktūrą statančioms bendrovėms gali brangti naujas finansavimas. Anksčiau sutartos fiksuotos paskolos įmokos dėl to savaime nesikeičia.
JAV mažmenininkams ir paslaugų bendrovėms stipresnis vartojimas palaiko pajamas. Rizika atsirastų, jei gyventojų pajamos ir toliau neaugtų, o išlaidas tektų mažinti. Europoje daugiau už energiją mokančios chemijos ir transporto bendrovės patiria priešingą spaudimą: net tie patys pardavimai gali palikti mažiau pelno. Spalio darbo rinkos ir kainų duomenys padės patikrinti, kuri iš šių jėgų stiprėja.
Euro investuotojui rugsėjo dolerio poveikis skyrėsi nuo viso ketvirčio
Pagal Europos Centrinio Banko atskaitos kursus vienas euras rugpjūčio 31 d. kainavo 1,1596, o rugsėjo 30 d. 1,1355 JAV dolerio. Euras per rugsėjį susilpnėjo 2,08 %. Jei doleriais išreikšta turto vertė visai nebūtų pasikeitusi, jo vertė eurais dėl valiutos būtų padidėjusi apie 2,12 %, prieš sąnaudas ir be valiutos draudimo. Tai atskiras valiutos poveikis, ne JAV akcijų grąža.
Viso III ketvirčio valiutos poveikis buvo gerokai mažesnis: nuo birželio 30 d. kurso 1,1394 iki rugsėjo 30 d. tokios pačios dolerinės turto vertės perskaičiavimas į eurus būtų pridėjęs apie 0,34 %. Taigi rugsėjo rezultatų negalima automatiškai perkelti visam ketvirčiui. Stipresnis doleris šį mėnesį padėjo nedraustą JAV turtą turinčiam euro investuotojui, bet euro atsigavimas vėliau šį poveikį galėtų apsukti.
Savaitė
Ko laukiame
- Spalio 2 d. JAV rugsėjo darbo rinkos ataskaita. Darbuotojų skaičiaus ir atlyginimų pokyčiai padės suprasti, ar vartojimą toliau palaikys gyventojų pajamos.
- Spalio 7 d. JAV savaitinė degalų ataskaita ir spalio 14 d. rugsėjo vartotojų kainos. Svarbu, ar gatavų degalų atsargų mažėjimas tęsiasi ir ar energijos brangimas veikia platesnį kainų krepšelį.
- Spalio 28–29 d. centrinių bankų sprendimai ir JAV augimo duomenys. JAV centrinio banko sprendimas numatytas spalio 28 d., ECB sprendimas ir pirmas JAV III ketvirčio augimo įvertis – spalio 29 d. Tuomet bus galima vertinti tikrą ketvirčio augimą ir bankų atsaką į naujus duomenis.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.