Savaitė · Rinkų apžvalga
Savaitė: palengvėjo obligacijoms, bet išlaidų rizika liko
Spalio 3–9 d. savaitės linija išliko ta pati: augimą reikia vertinti kartu su išlaidomis. Naujausias pokytis buvo mažesnis JAV obligacijų pajamingumas spalio 8 d., o Vokietijos eksporto duomenys parodė, kad gamybos atsigavimas dar nesuvienodino pardavimo rinkų. Savaitės verdiktas: finansavimo įtampa trumpam sumažėjo, bet palūkanų ir energijos rizika neišnyko.
Apžvelgiamas laikotarpis: 2026-10-03 – 2026-10-09Informacija iki 12 min. skaitymo
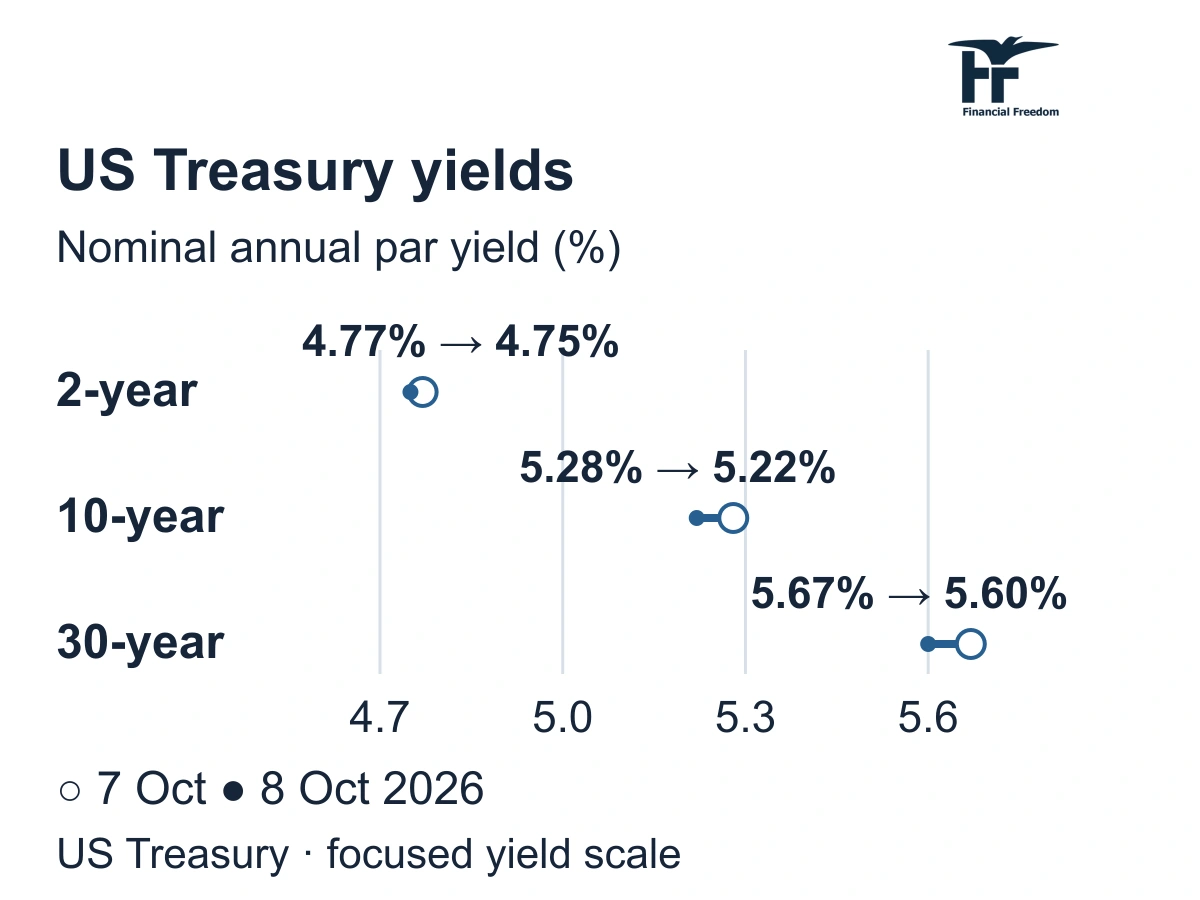
Spalio 8 d. sumažėjo JAV 2, 10 ir 30 metų obligacijų pajamingumai. Nauji Vokietijos eksporto duomenys parodė kritimą, o ECB posėdžio apžvalga ir Wallerio kalba nepaskelbė naujo palūkanų sprendimo.
JAV palūkanų intervalas lieka 3,75–4,00 %, euro zonos indėlių palūkanų norma 2,50 %. Vienos dienos obligacijų pajamingumo sumažėjimas nepakeičia esamų fiksuotų paskolų įmokų.
Savaitė
Kas įvyko
Pradinis spalio 2 d. fonas ir spalio 4 d. energijos sprendimas
Spalio 2 d. JAV darbo statistikos biuras paskelbė, kad rugsėjį ne žemės ūkio sektoriuose darbo vietų padaugėjo 29 tūkst., po patikslinto 133 tūkst. prieaugio rugpjūtį. Liepos ir rugpjūčio bendras rezultatas peržiūrėtas 60 tūkst. žemyn. Tai ne vien silpnesnis naujausias mėnuo: ankstesnė darbo vietų augimo trajektorija taip pat tapo kuklesnė.
Rugsėjo nedarbo lygis buvo 4,2 %. Mažesnis naujų darbo vietų prieaugis gali riboti gyventojų pajamų ir nebūtinų pirkinių augimą. Tačiau šie skaičiai savaime neįrodo visos ekonomikos nuosmukio.
? Nedarbo lygis: kokia palyginimo bazė?
Tai darbo neturinčių, jo aktyviai ieškančių ir galinčių dirbti žmonių dalis darbo jėgoje, o ne tarp visų gyventojų. Nedarbo ir darbo vietų skaičiai gaunami iš skirtingų apklausų, todėl jų mėnesiniai pokyčiai neprivalo sutapti.
Tą pačią spalio 2 d. Eurostat išankstinis įvertis rodė, kad euro zonos rugsėjo metinė vartotojų infliacija pakilo nuo 3,2 iki 3,8 %. Tai kainos gyventojams, ne žemiau aptariamos gamintojų pardavimo kainos. Spalio 4 d. septynios OPEC+ naftos gamintojų grupės šalys lapkričiui paliko rugsėjo gavybos tikslus; tai sutarti kiekiai, ne patvirtintas faktinis naftos tiekimas.
Spalio 5–6 d. duomenys: didesnės sąnaudos ir nevienoda paklausa
Spalio 5 d. JAV „Nasdaq Composite“ akcijų kainų indeksas pakilo 1,05 %, palyginti su spalio 2 d. uždarymu, JAV doleriais. Tuo pat metu JAV 10 metų obligacijų pajamingumas padidėjo nuo 5,28 iki 5,31 %. Tai skirtingi rinkos rodikliai: akcijų kainų kilimas neparodo, kad bendrovėms tapo pigiau skolintis.
Spalio 5 d. JAV Tiekimo vadybos instituto rugsėjo paslaugų pirkimo vadybininkų indeksas (angl. ISM Services PMI) sumažėjo nuo 55,4 iki 54,9 punkto, o kainų indeksas padidėjo nuo 72,6 iki 74,0. Veikla augo lėčiau, bet išlaidų spaudimas plito.
? Paslaugų ir kainų indeksai: ką jie matuoja?
Paslaugų apklausos indeksą lygiomis dalimis sudaro veikla, užsakymai, darbuotojų skaičius ir tiekimo trukmė. Daugiau nei 50 punktų rodo vyraujančią plėtrą, palyginti su ankstesniu mėnesiu. Atskiras kainų indeksas matuoja brangimo paplitimą: 74 punktai nėra 74 % infliacija.
Spalio 6 d. Destatis paskelbė, kad Vokietijos rugpjūčio gamybos užsakymai sumažėjo 10,6 % nuo liepos, tačiau be stambių sandorių kritimas buvo 0,1 %. Laivų, orlaivių, traukinių ir karinių transporto priemonių kategorijoje liepą buvo išskirtinai daug stambių užsakymų. Vis dėlto birželį–rugpjūtį užsakymai be stambių sandorių buvo 2,6 % mažesni nei ankstesnius tris mėnesius, todėl įprastos paklausos silpnumas išliko.
? Gamybos užsakymai: kuo jie skiriasi nuo pajamų?
Tai nauji užsakymai pašalinus kainų, sezoniškumo ir kalendoriaus įtaką; rugpjūčio duomenys preliminarūs. Užsakymas nėra jau pagaminta prekė ar gautos pajamos. Bendras rodiklis ir imtis be stambių sandorių nėra dvi sudedamosios kritimo dalys.
Spalio 5 d. Eurostat paskelbė, kad euro zonos rugpjūčio pramonės gamintojų kainos per mėnesį padidėjo 1,9 %, energijos grupėje 5,6 %, o pramonėje be energijos 0,2 %.
? Gamintojų kainos: ko jos neparodo?
Pramonės gamintojų kainų indeksas (angl. Industrial Producer Price Index) matuoja pardavimo kainas vidaus rinkoje, ne visą įmonės sąnaudų krepšelį ar vartotojų infliaciją. Rugpjūtis lyginamas su liepa; energijos grupės 5,6 % nėra jos indėlis procentiniais punktais į bendrą rodiklį.
Tą pačią spalio 5 d. ECB valdybos narys Philipas Lane’as aiškino, kad brangesnė energija mažina šeimoms kitoms prekėms liekančius pinigus, o aukštesnės ilgalaikės palūkanos riboja vartojimą ir investicijas. Tai jo vertinimas, ne naujas palūkanų sprendimas.
Spalio 6 d. prekybos duomenys: atsigavimas dar menkas
Spalio 6 d. Eurostat paskelbė, kad euro zonos rugpjūčio mažmeninės prekybos apimtis padidėjo 0,1 % po 0,6 % sumažėjimo liepą. Ne maisto prekių apimtis augo 0,5 %, o degalų sumažėjo 1,9 %. Tai nedidelis bendras atsigavimas, kuriame prekių grupės judėjo skirtingai.
? Prekybos apimtis: kuo ji skiriasi nuo pajamų?
Apimties rodiklis pašalina kainų pokyčio įtaką, o mėnesinis palyginimas pakoreguotas pagal sezoniškumą ir kalendorių. Todėl jis rodo parduoto kiekio kaitą, ne parduotuvių pajamas ar pelną.
Spalio 7 d.: rugsėjo Fed protokolas ir ilgalaikės skolos kaina
Spalio 7 d. paskelbtas JAV centrinio banko rugsėjo 15–16 d. protokolas priminė, kad dauguma dalyvių tuomet numatė dar vieną palūkanų didinimą. Rugsėjo 16 d. priimtas 0,25 procentinio punkto padidinimas įsigaliojo kitą dieną; intervalas tapo 3,75–4,00 %. Tai ankstesnio posėdžio svarstymai, ne naujas spalio sprendimas.
Spalio 7 d. JAV iždas papildomai pardavė 39 mlrd. dolerių 10 metų obligacijų: ribinis pajamingumas buvo 5,30 %, pasiūlymų ir pardavimo apimties santykis 2,77. Kitos dienos 30 metų aukcionas, aptariamas toliau, turi kitą terminą, todėl jų pajamingumai nėra vienos obligacijos kainos pokytis.
Walleris palieka atvirą palūkanų didinimą, nors darbuotojų atleidimų nedaug
Spalio 8 d. JAV centrinio banko, Federalinės rezervų sistemos (Fed), valdybos narys Christopheris Walleris įvertino naujausią darbo rinkos informaciją: jo nuomone, darbo rinka išlieka stabili, o infliacija per aukšta. Jis tikisi papildomo palūkanų didinimo, jeigu ekonominiai duomenys plėtosis taip, kaip numato, tačiau didinimai nebūtinai turi vykti per kiekvieną iš eilės posėdį. Tai jo vertinimas, ne naujas Fed sprendimas.
? Fed palūkanų projekcijos: ką jos rodo?
Rugsėjį 16 iš 18 posėdžio dalyvių numatė bent vieną papildomą palūkanų didinimą per du likusius metų posėdžius; keturi iš šių 16 numatė du. Tai individualios, nuo ekonomikos raidos priklausančios projekcijos, ne tikimybės ar pažadas. Nuo rugsėjo 17 d. galiojantis palūkanų intervalas yra 3,75–4,00 %.
Spalio 8 d. JAV Darbo departamentas paskelbė, kad per savaitę iki spalio 3 d. pirmą kartą dėl nedarbo išmokos kreiptasi 197 tūkst. kartų, palyginti su pataisytais ankstesnės savaitės 199 tūkst. Mažas paraiškų skaičius rodo, kad darbuotojų atleidimų nedaug, bet neįrodo spartaus naujų darbo vietų kūrimo. Šie duomenys papildo anksčiau aptartą lėtesnio darbo vietų daugėjimo vaizdą ir paaiškina, kodėl Walleris darbo rinką vis dar laiko stabilia.
? Nedarbo išmokų paraiškos: ką jos matuoja?
Tai savaitinis paraiškų pagal valstijų nedarbo draudimo programas skaičius, pakoreguotas pagal sezoną, ne visų darbo netekusių žmonių ar naujų darbo vietų skaičius. Ankstesnės savaitės reikšmė šiame leidinyje pataisyta nuo 197 tūkst. iki 199 tūkst.; palyginimui naudojama būtent pataisyta bazė.
Dienos pajamingumai sumažėjo, bet naujas ilgalaikis skolinimasis brangesnis nei rugsėjį
Jūsų investicijoms
Aptarkime jūsų portfelį


Tą pačią spalio 8 d. JAV iždas papildomai pardavė anksčiau išleistų 30 metų obligacijų, kurių siūloma apimtis buvo 22 mlrd. JAV dolerių. Ribinis priimtų pasiūlymų metinis pajamingumas siekė 5,618 %, palyginti su 5,308 % per rugsėjo 10 d. tos pačios emisijos papildomą aukcioną. Taigi, nors dienos rinkos pajamingumai mažėjo, šiame aukcione valstybė skolinosi 0,31 procentinio punkto brangiau nei prieš mėnesį.
? Pajamingumas ir aukcionas: kodėl jų negalima sutapatinti?
Dienos pajamingumai išvedami iš orientacinių kotiruočių apie 15:30 Niujorko laiku, o aukcionas vyko anksčiau ir pardavė konkrečią emisiją. Vienas bazinis punktas yra 0,01 procentinio punkto; pajamingumas nėra jau uždirbta investicijos grąža. Aukciono viešų pasiūlymų ir pardavimo apimties santykis sumažėjo nuo 2,61 rugsėjį iki 2,54 spalį: jis neparodo unikalių pirkėjų skaičiaus ir negarantuoja vėlesnės kainos krypties.
ECB paaiškino rugsėjo palūkanų didinimą, bet nepažadėjo kito žingsnio
Spalio 8 d. Europos Centrinis Bankas paskelbė rugsėjo 9–10 d. posėdžio aprašymą. Visi tarybos nariai palaikė tuometį palūkanų padidinimą 0,25 procentinio punkto. Indėlių palūkanų norma nuo rugsėjo 16 d. siekia 2,50 %. Spalio 8 d. naujo palūkanų sprendimo nebuvo: nauja informacija yra tarybos argumentai ir aptartos išimtys.
Tarybai rūpėjo ilgiau trunkantis energijos brangimas. Tačiau rugsėjo diskusijoje dar nebuvo matyti, kad jis būtų plačiai persikėlęs į atlyginimus ir kitas kainas. Šis skirtumas svarbus: brangesnis kuras didina išlaidas, bet pats savaime neįrodo, kad visos kainos pradės kilti tuo pačiu tempu. ECB nei pažadėjo dar vieną palūkanų padidinimą, nei paskelbė rugsėjo žingsnį paskutiniu.
Kuro tiekimo klausimas išlieka po spalio 7 d. Tarptautinės energetikos agentūros pranešimo apie spartesnį kovo rezervų pažadų vykdymą. Tą pačią dieną JAV energetikos informacijos administracija paskelbė, kad distiliatų atsargos savaitę iki spalio 2 d. siekė apie 105,1 mln. barelių ir buvo 12 % žemiau atitinkamo metų laiko penkerių metų vidurkio. Tai ankstesnės savaitės atsargos, ne šiandienos naftos kaina ar jau pristatytas naujas rezervų kiekis.
? Distiliatų atsargos: ką jos rodo?
Distiliatai apima dyzeliną ir šildymui naudojamą kurą. Čia JAV atsargos lyginamos su atitinkamo metų laiko penkerių metų vidurkiu; šis matas neapibūdina viso pasaulio atsargų ir nenustato kuro kainos.
Vokietijos eksportas sumažėjo, nors pardavimai skirtingoms šalims išsiskyrė
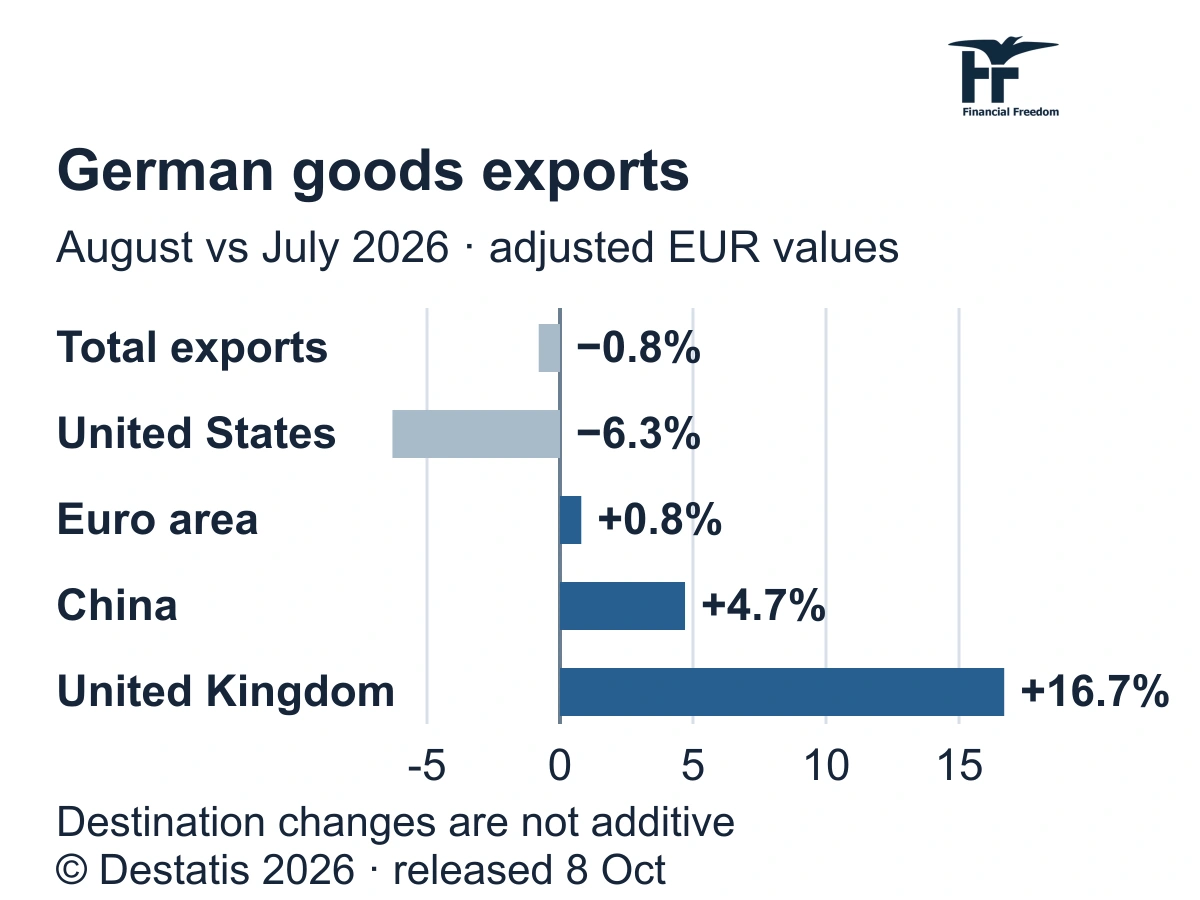
Spalio 7 d. paskelbtą Vokietijos rugpjūčio gamybos padidėjimą daugiausia lėmė statyba; spalio 8 d. prekybos duomenys parodė, kad to paties mėnesio eksportas neatsigavo taip pat. Statistikos tarnybos Destatis duomenimis, rugpjūtį prekių eksportas sumažėjo 0,8 %, palyginti su liepa, iki 137,6 mlrd. eurų. Importas padidėjo 0,9 % iki 118,1 mlrd. eurų. Prekių prekybos perteklius sumažėjo nuo liepos 21,6 mlrd. iki 19,5 mlrd. eurų.
Didžiausias naujas skirtumas matomas pagal pirkėjų šalis. Eksportas į JAV sumažėjo 6,3 %, o į euro zoną padidėjo 0,8 %, į Kiniją 4,7 % ir į Jungtinę Karalystę 16,7 %. Tai nėra visų eksportuotojų vienodas nuosmukis. Be to, pardavimai JAV tebebuvo 22,6 % didesni nei 2025 m. rugpjūtį: mėnesinis kritimas nepanaikino ankstesnio metinio padidėjimo.
Šie duomenys dar nepaaiškina, kokios prekės ir priežastys nulėmė skirtumus. Todėl mažesnio eksporto į JAV negalima tiesiog priskirti muitams: išsamesnis prekių suskirstymas ir pačių bendrovių pardavimai dar gali pakeisti vertinimą.
? Eksporto pokytis: ką lyginame?
Rugpjūčio ir liepos prekių vertės eurais pakoreguotos pagal kalendorių bei sezoniškumą. Tai vertė tuometinėmis kainomis, ne vien fizinis prekių kiekis. Šalių pokyčiai nėra sudedamosios bendro rezultato dalys; metinis palyginimas turi kitą vardiklį.
Europos rizikos vertinimas susiejo technologijų skolas ir pelno lūkesčius
Spalio 8 d. Europos sisteminės rizikos valdyba paskelbė spalio 1 d. posėdžio vertinimą: per praėjusį ketvirtį Europos Sąjungos finansinio stabilumo rizika padidėjo. Valdyba atkreipė dėmesį į technologijų bendrovių skolinimąsi dirbtinio intelekto plėtrai ir riziką, kad būsimo pelno lūkesčiai gali būti per dideli. Tai perspėjimas apie galimą scenarijų, ne pranešimas apie jau įvykusį šių bendrovių nemokumą.
Rizika neapsiriboja technologijų akcijomis. Brangiau aptarnaujama valstybių skola mažina biudžetų galimybes, o skolintomis lėšomis investuojantys fondai gali sustiprinti obligacijų rinkos svyravimus. Kita vertus, valdyba pažymėjo stiprų Europos bankų kapitalą, likvidumą ir pelningumą. Su technologijų finansavimu susijusi koncentracija Europos Sąjungoje mažesnė nei JAV, todėl šių regionų negalima vertinti kaip vienodos rizikos.
Daugiau laiko savo veiklai
Kas prižiūri portfelį, kai tu užsiėmęs?
Portfelio valdymas apima investicijų pasirinkimą, rizikos priežiūrą ir sudėties koregavimą. Pasikalbėkime, ar toks būdas tiktų tau.
Susipažinti su portfelio valdymu
Pirmas pokalbis nemokamas ir neįpareigoja.
Savaitė
Kas svarbu dabar
Ilgo termino fiksuotų palūkanų JAV obligacijų turėtojams dienos pajamingumų mažėjimas gali būti palankus, nes tokių obligacijų rinkos kainos paprastai juda priešinga kryptimi. Tačiau Wallerio sąlyginis tolesnio palūkanų didinimo vertinimas išlieka rizika, jei nauji duomenys rodys atkaklią infliaciją. Naują obligaciją perkantis investuotojas mato mažesnį dienos pajamingumą nei prieš dieną; tai kitokia situacija nei jau turimos obligacijos kainos pokytis.
Nekilnojamojo turto ir infrastruktūros bendrovėms svarbu, kokiomis sąlygomis jos galės refinansuoti skolą. Mažesnis valstybės obligacijų pajamingumas gali padėti, bet įmonės paskolos kainą lemia ir jos rizika bei sutartis; esamos fiksuotų palūkanų paskolos įmoka dėl dienos pokyčio nesikeičia. Vartojimo prekių bendrovėms nedidelis darbuotojų atleidimų skaičius palaiko pajamų tęstinumą, tačiau lėtas darbo vietų gausėjimas riboja paklausos augimo galimybę. Todėl obligacijų ir vartojimo akcijų portfelio dalys gauna skirtingus signalus.
Palūkanų perspektyva priklauso nuo išlaidų plitimo, ne vien nuo naftos
Ilgesnio termino fiksuotų palūkanų euro obligacijų kaina ir daug paskolų naudojančių nekilnojamojo turto bendrovių vertė gali patirti spaudimą, jei būsimi duomenys paskatintų toliau didinti palūkanas. Trumpesnio termino euro obligacijos mažiau jautrios tokiam kainos pokyčiui. Galimybę ilgų obligacijų kainoms atsigauti sustiprintų lėtesnis infliacijos plitimas, tačiau vien rezervų pažado tam nepakanka.
Vežėjams ir pramonės bendrovėms svarbus realus kuro pristatymas, o naftos perdirbėjų pelnui svarbus produktų pardavimo ir žaliavos pirkimo kainų skirtumas. Greičiau atkurtas tiekimas galėtų mažinti pirmųjų išlaidas, bet kartu silpninti perdirbėjų naudą iš produktų trūkumo. Skirtingoms portfelio dalims tas pats tiekimo pagerėjimas veikia nevienodai.
Spalio 8 d. ECB atskaitos kursas siekė 1,1186 JAV dolerio už eurą, palyginti su 1,1177 spalio 7 d. Nedidelis euro sustiprėjimas mažina eurų poreikį tam pačiam doleriniam importui ir mažina neapdrausto dolerinio turto vertę eurais, jei jo kaina doleriais nekinta. Tai valiutos poveikio kryptis, ne visas investicijos rezultatas.
? ECB atskaitos kursas: kaip jį skaityti?
Skaičius rodo JAV dolerius už vieną eurą. Tai informacinis dienos kursas, ne sandorio kaina; jis nesutampa su JAV biržų uždarymo laiku. Turto kainos pokytis ir valiutos apsidraudimas bendrą rezultatą gali pakeisti.
Eksportuotojo pardavimo geografija svarbesnė už bendrą šalies antraštę
Vokietijos mašinų, įrangos ir kitų pramonės prekių eksportuotojams silpnesni pardavimai konkrečioje rinkoje gali mažinti įrenginių panaudojimą ir pelną. Bendrovėms, parduodančioms kitose augusiose rinkose, atsiranda atsvara, bet vien šalies prekybos skaičius dar nepatvirtina jų rezultatų. Europos akcijų fonduose verta atskirti šias geografines pajamas nuo bendrovės registracijos šalies.
Logistikos ir distribucijos bendrovėms svarbūs abu srautai: daugiau importo gali suteikti darbo net tada, kai eksportas mažėja. Vis dėlto nominali prekių vertė nėra vežamo krovinio kiekis. Galimybė yra skirtingų rinkų paklausos atsvara; rizika būtų platesnis užsakymų silpnėjimas kartu su didesnėmis kuro ir skolinimosi išlaidomis.
Technologijų akcijos ir bendrovių obligacijos gali turėti tą pačią riziką
Technologijų akcijų fondas ir bendrovių obligacijų fondas nėra visiškai nepriklausomi, jei abu priklauso nuo tų pačių daug į dirbtinį intelektą investuojančių bendrovių. Akcijoms svarbi būsimo pelno tikimybė, obligacijoms gebėjimas mokėti palūkanas ir grąžinti skolą. Jei didelės investicijos atneštų mažiau pajamų, abu vertinimai galėtų susilpnėti. Tai sąlyginė rizika, ne prognozuotas neišvengiamas nuostolis.
Bankų akcijų vertinimui svarbu, ar blogėja jų klientų gebėjimas grąžinti paskolas, o ne vien tai, kad brangsta finansavimas. Skirtingus skolininkus ir regionus apimantis fondas gali mažiau priklausyti nuo vienos technologijų bendrovių grupės, tačiau vien fondo pavadinimas to neužtikrina. Artimiausi duomenys apie įmonių finansinius sunkumus padės tikrinti, ar didesnės išlaidos jau virsta realiais mokėjimų sutrikimais.
Savaitė
Ko laukiame
Spalio 9 d. Vokietijos statistikos tarnyba numato paskelbti liepos įmonių bankrotų duomenis. Ar finansiniai sunkumai daugėja, ir ką tai papildys apie pramonės bei kredito riziką? Tai liepos matavimo laikotarpis, ne šiandienos bankrotų skaičius.
Spalio 9 d. 17:00 Lietuvos laiku Mičigano universitetas numato paskelbti preliminarią spalio vartotojų apklausą. Ar keičiasi žmonių tikėtina infliacija ir jų finansinės padėties vertinimas? Tai padės vertinti vartojimo perspektyvą, tačiau lūkesčiai nėra jau įvykęs kainų pokytis.
Spalio 14 d. 15:30 JAV Darbo statistikos biuras skelbs rugsėjo vartotojų kainų indeksą. Jis parodys, ar faktinis kainų spaudimas slopsta, ir leis patikrinti, kiek naujausi duomenys dera su Wallerio vertinimu.
Spalio 14 d. Tarptautinė energetikos agentūra numato paskelbti naftos rinkos ataskaitą. Ji padės įvertinti tiekimo, perdirbimo ir paklausos perspektyvą.
Spalio 15 d. 19:00 Lietuvos laiku JAV energetikos informacijos administracija skelbs savaitės iki spalio 9 d. duomenis: ar distiliatų atsargos pradės atsistatyti?
Spalio 28 d. 20:00 numatytas Fed posėdžio sprendimas. Iki jo paskelbti duomenys lems, ar bankas paliks palūkanas, ar jas vėl didins; spalio 8 d. Wallerio kalba šio sprendimo nepakeičia.
Spalio 29 d. Europos Centrinis Bankas priims kitą pinigų politikos sprendimą. Svarbiausias klausimas: ar nauji infliacijos ir atlyginimų duomenys pateisins tolesnį palūkanų didinimą, ar energijos brangimo poveikis kitoms kainoms liks ribotas?
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.