30 dienų · Rinkų apžvalga
30 dienų: palūkanos, kuro išlaidos ir technologijos
Spalio 14–15 d. JAV kainų bei lustų bendrovių rezultatai papildė rugsėjo 16–spalio 15 d. istoriją. Palūkanų didinimas ir energijos išlaidos apsunkina vartojimą, tačiau technologijų paklausa išlieka stipri. Svarbu atskirti didesnes tiekėjo pajamas nuo jo kliento investicijų atsipirkimo.
Apžvelgiamas laikotarpis: 2026-09-16 – 2026-10-15Informacija iki 16 min. skaitymo
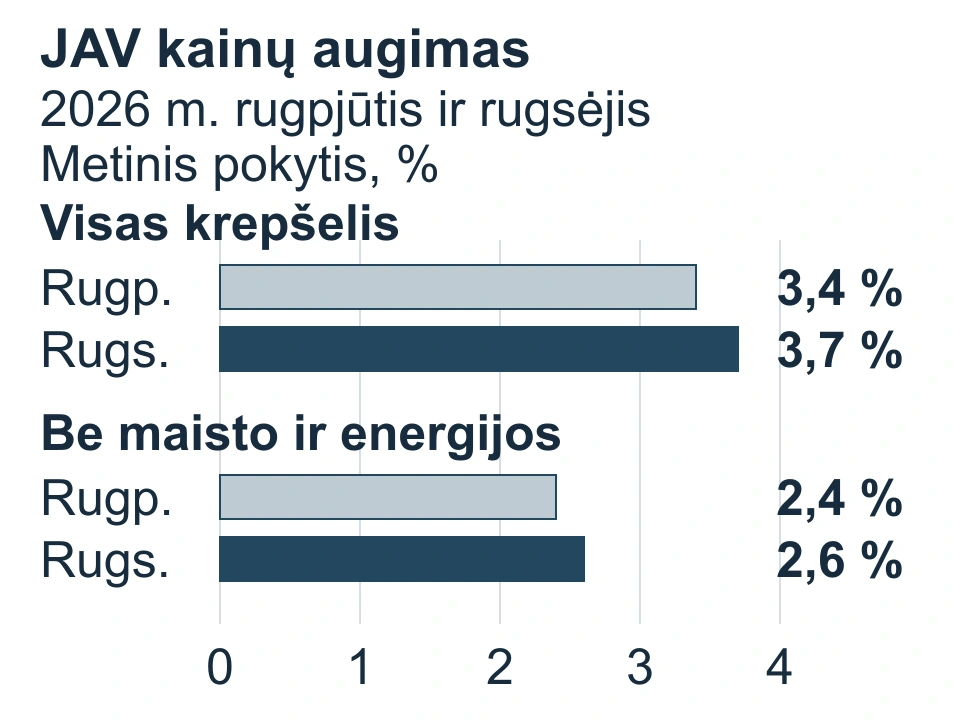
JAV metinė infliacija pakilo nuo 3,4 iki 3,7 %. Nauji ASML ir TSMC rezultatai parodė augančias lustų pramonės pajamas.
JAV centrinio banko rugsėjį nustatytas 3,75–4,00 % palūkanų tikslinis intervalas tebegalioja. Kitas sprendimas numatytas spalio 28 d.
30 dienų
Kas įvyko
Pradinės sąlygos ir rugsėjo patikslinimai
Euro zonos antrojo ketvirčio realus augimas rugsėjo 7 d. patikslintas iki 0,6 % nuo ankstesnio ketvirčio. „NVIDIA“ rugpjūčio 26 d. rezultatai ir „Broadcom“ rugsėjo 2 d. 29,6 mlrd. JAV dolerių ketvirčio iki rugpjūčio 2 d. pajamos, 86 % daugiau nei prieš metus, jau rodė technologijų paklausą. Euro zonos rugpjūčio infliacija rugsėjo 17 d. galutinai patikslinta nuo pradinio 3,3 iki 3,2 %; liepą ji buvo 2,9 %. Prancūzijos 10 metų obligacijų pajamingumas rugsėjo 14 d. siekė 4,48 % po rugsėjo 1 d. 4,19 %, tai 0,29 procentinio punkto pokytis, ne investavimo grąža. Rugsėjo 11 d. Tarptautinė energetikos agentūra prognozavo didesnį šių metų naftos pasiūlos nei paklausos sumažėjimą.
Rugsėjo vidurys: palūkanos pakilo, ekonomikos signalai išsiskyrė
Rugsėjo 16 d. JAV centrinis bankas padidino palūkanų tikslinį intervalą iki 3,75–4,00 %, taikomą nuo rugsėjo 17 d. Europos Centrinio Banko rugsėjo 10 d. priimtas indėlių palūkanų didinimas nuo 2,25 iki 2,50 % įsigaliojo rugsėjo 16 d. Japonijos bankas rugsėjo 18 d. nustatė 1,25 % vienos nakties palūkanų tikslą nuo rugsėjo 24 d., o Anglijos bankas rugsėjo 17 d. paliko 3,75 % palūkanų normą.
JAV 10 metų obligacijų pajamingumas rugsėjo 21–22 d. buvo sumažėjęs iki 4,96 %, bet rugsėjo 24 d. pasiekė 5,18 %. Rugsėjo 23 d. išankstinis gamybos ir paslaugų pirkimo vadybininkų indeksas (S&P Global US PMI Composite Output Index) pakilo nuo rugpjūčio 56,0 iki 58,4 punkto. Spalio 1 d. patikslintas pirmųjų nedarbo išmokų paraiškų skaičius už savaitę iki rugsėjo 19 d. buvo 198 tūkst., o už savaitę iki rugsėjo 26 d. paskelbta 197 tūkst.; ankstesnis pirmos savaitės įvertis siekė 197 tūkst.
Rugsėjo 25 d. JAV rugpjūčio ilgalaikio naudojimo prekių užsakymai siekė 338,6 mlrd. dolerių ir beveik nepakito nuo patikslintos liepos. Nekarinės paskirties gamybos priemonių be orlaivių užsakymai augo 1,6 %, pristatymai 0,6 %. Tačiau galutinis rugsėjo Mičigano universiteto vartotojų nuotaikų indeksas sumažėjo nuo rugpjūčio 51,7 iki 48,1 punkto. Užsakymų mėnesiniai pokyčiai pašalina sezoniškumą, ne kainų poveikį; paraiškos nėra naujų darbo vietų skaičius.
Rugsėjo 27 d. Baltieji rūmai paskelbė siūlomų JAV ir Kinijos muitų lengvatų prekių sąrašus, po maždaug 30 mlrd. JAV dolerių kiekviena prekybos kryptimi. JAV sąraše buvo plastikiniai indai ir patalynė iš Kinijos, Kinijos sąraše jautiena ir pieno produktai iš JAV. Lengvatos dar neįsigaliojo. Rugsėjo 28 d. Kinija pranešė, kad rugpjūčio didesnių pramonės įmonių pelnas buvo 4,2 % didesnis nei prieš metus, po 11,2 % augimo liepą; tai ne pelno pokytis tarp gretimų mėnesių.
Rugsėjo 30 d.: vartojimas laikėsi, energija ir technologijų paklausa didėjo
JAV ekonominės analizės biuras rugsėjo 30 d. paskelbė, kad realus vartojimas rugpjūtį padidėjo 0,6 % per mėnesį, o realios disponuojamos pajamos nepakito. Asmeninio vartojimo išlaidų kainų indeksas (Personal Consumption Expenditures Price Index) augo 3,4 % per metus, be maisto ir energijos 3,0 %. Pagal tą pačią patikslintą versiją liepos metiniai rodikliai buvo tokie patys. Antrojo ketvirčio realaus bendrojo vidaus produkto augimas patikslintas nuo 1,5 iki 2,2 % metiniu tempu, arba 0,6 % nuo ankstesnio ketvirčio.
Rugsėjo 30 d. Vokietijos statistikos tarnybos Destatis preliminarūs rugsėjo duomenys rodė spartesnį kainų augimą; spalio 13 d. galutinis įvertis tai patvirtino, kaip aptarta žemiau. Prancūzijos metinė vartotojų kainų infliacija pagal bendrą Europos metodiką padidėjo nuo 2,6 iki 3,4 %.
Kinijos gamybos pirkimo vadybininkų indeksas padidėjo nuo 49,8 iki 50,1 punkto, tačiau naujų užsakymų rodiklis sumažėjo nuo 50,6 iki 50,5, o žaliavų pirkimo kainų rodiklis išaugo nuo 56,6 iki 60,8.
Rugsėjo 30 d. JAV energetikos informacijos administracija pranešė, kad savaitę iki rugsėjo 25 d. komercinės žalios naftos atsargos siekė 427,3 mln. barelių, 2,6 % daugiau nei prieš metus. Benzino buvo 7,4 %, distiliatų, įskaitant dyzeliną ir šildymo produktus, 14,9 % mažiau. Didesnis žalios naftos kiekis nebuvo tas pats, kas pakankamos gatavų degalų atsargos.
Atminties lustų gamintoja „Micron“ rugsėjo 30 d. paskelbė 54,229 mlrd. JAV dolerių pajamas už ketvirtį iki rugsėjo 3 d., palyginti su 11,315 mlrd. prieš metus. Šių metų ketvirtis truko 14 savaičių, ankstesnis 13, todėl palyginimas nėra vienodos trukmės.
? Ekonominiai rodikliai: kur skiriasi palyginimas?
Realus vartojimo ir bendrojo vidaus produkto augimas pašalina kainų poveikį; JAV metinis ketvirčio tempas nėra per tris mėnesius gautas augimas. Vartotojų ir vartojimo išlaidų kainų indeksų krepšeliai bei svoriai skiriasi; pastarasis apima ir dalį vartotojo naudai apmokėtų išlaidų. Pirkimo vadybininkų indeksas virš 50 rodo vyraujančią plėtrą, ne tokio dydžio procentinį augimą; kainų indeksas matuoja brangimo paplitimą.
Spalio 1–7 d.: mažiau naujų darbo vietų ir didesnės sąnaudos
Spalio 1 d. JAV Tiekimo vadybos instituto rugsėjo gamybos pirkimo vadybininkų indeksas siekė 54,5 punkto, o mokamų kainų indeksas pakilo nuo 71,1 iki 77,9. Europos Centrinis Bankas paskelbė rugpjūčio naujų būsto paskolų palūkanų rodiklį 3,60 %, vartojimo paskolų 7,92 % ir beveik nepakitusį bendrovių skolinimosi kainos rodiklį 3,77 %. Tai naujų sutarčių euro zonoje vidurkiai, dar neparodantys rugsėjo palūkanų didinimo poveikio.
Spalio 1 d. Eurostat pranešė, kad Lietuvos būsto sandorių kainos antrąjį ketvirtį buvo 14,3 % didesnės nei prieš metus, euro zonoje 4,0 %. Tai kainos, ne nuomos pajamos ar grynoji investavimo grąža.
Spalio 2 d. JAV darbo statistikos biuras paskelbė 29 tūkst. papildomų ne žemės ūkio darbo vietų rugsėjį po patikslinto 133 tūkst. prieaugio rugpjūtį. Liepos ir rugpjūčio bendras rezultatas sumažintas 60 tūkst.; liepos įvertis tapo 10 tūkst. darbo vietų sumažėjimu. Rugsėjo nedarbo lygis buvo 4,2 %. Eurostato tos dienos išankstinis įvertis rodė euro zonos rugsėjo metinės vartotojų infliacijos padidėjimą nuo 3,2 iki 3,8 %. Spalio 4 d. septynios OPEC+ šalys lapkričiui paliko rugsėjo gavybos tikslus, ne patvirtintą faktinį tiekimą.
Spalio 5 d. JAV „Nasdaq Composite“ akcijų kainų indeksas nuo spalio 2 d. uždarymo JAV doleriais pakilo 1,05 %, o 10 metų iždo pajamingumas padidėjo nuo 5,28 iki 5,31 %. Tą dieną paskelbtas JAV rugsėjo paslaugų pirkimo vadybininkų indeksas (ISM Services PMI) sumažėjo nuo 55,4 iki 54,9 punkto, kainų indeksas pakilo nuo 72,6 iki 74,0.
Spalio 5 d. Eurostat paskelbė, kad euro zonos rugpjūčio pramonės gamintojų kainos nuo liepos padidėjo 1,9 %, energijos 5,6 %, be energijos 0,2 %. Tai gamintojų pardavimo kainos vidaus rinkoje, ne visos gamybos išlaidos ar vartotojų infliacija. Europos Centrinio Banko valdybos narys Philipas Lane’as tą dieną aiškino, kad brangesnė energija mažina šeimų pinigus kitoms prekėms, o didesnės ilgalaikės palūkanos riboja vartojimą ir investicijas; tai jo vertinimas, ne naujas sprendimas.
Spalio 6 d. Destatis paskelbė, kad Vokietijos rugpjūčio gamybos užsakymai sumažėjo 10,6 % nuo liepos, be stambių sandorių 0,1 %. Laivų, orlaivių, traukinių ir karinių transporto priemonių kategorijoje liepą buvo išskirtinių užsakymų. Vis dėlto birželį–rugpjūtį užsakymai be stambių sandorių buvo 2,6 % mažesni nei ankstesnius tris mėnesius. Užsakymas nėra jau gautos pajamos; rodiklis pašalina kainų, sezoniškumo ir kalendoriaus įtaką, rugpjūčio duomenys preliminarūs.
Spalio 6 d. Eurostat pranešė, kad euro zonos rugpjūčio mažmeninės prekybos apimtis atsigavo 0,1 % po 0,6 % kritimo liepą. Ne maisto prekių apimtis augo 0,5 %, degalų sumažėjo 1,9 %. Tai parduoto kiekio pokytis pašalinus kainų, sezoniškumo ir kalendoriaus įtaką, ne parduotuvių pajamos ar pelnas.
Spalio 7 d. paskelbtas JAV centrinio banko rugsėjo 15–16 d. protokolas parodė, kad dauguma dalyvių tada numatė dar vieną palūkanų didinimą; tai ne naujas spalio sprendimas. JAV iždo tą dieną papildomai parduotų 39 mlrd. dolerių 10 metų obligacijų ribinis pajamingumas buvo 5,30 %, pasiūlymų ir pardavimo apimties santykis 2,77.
Spalio 8–9 d.: skolinimasis išliko brangus, o paklausa buvo nevienoda
Jūsų investicijoms
Aptarkime jūsų portfelį


Spalio 8 d. JAV iždo papildomame 22 mlrd. JAV dolerių 30 metų obligacijų aukcione ribinis pajamingumas siekė 5,618 %, palyginti su 5,308 % rugsėjo 10 d. tos pačios emisijos aukcione. Spalio 9 d. orientaciniai 2, 10 ir 30 metų pajamingumai buvo 4,80 %, 5,24 % ir 5,60 %. Pirmi du pakilo nuo ankstesnės dienos 4,75 % ir 5,22 %, o trečias nepakito. Nuo spalio 2 d. jie vis dėlto sumažėjo atitinkamai 3, 4 ir 3 baziniais punktais.
? Obligacijų pajamingumas: ką lyginame?
Aukciono ribinis pajamingumas apibūdina konkrečią emisiją, o orientacinis pajamingumas išvedamas iš pastovios trukmės JAV iždo obligacijų kotiruočių. Nei vienas nėra jau uždirbta fondo grąža; bazinis punktas yra 0,01 procentinio punkto.
Spalio 8 d. Destatis paskelbė, kad Vokietijos rugpjūčio eksportas nuo liepos sumažėjo 0,8 % iki 137,6 mlrd. eurų, o importas padidėjo 0,9 % iki 118,1 mlrd. eurų. Prekių prekybos perteklius sumažėjo nuo 21,6 iki 19,5 mlrd. eurų. Eksportas į JAV krito 6,3 %, į euro zoną augo 0,8 %, į Kiniją 4,7 %, į Jungtinę Karalystę 16,7 %. Pardavimai JAV tebebuvo 22,6 % didesni nei prieš metus. Tai sezoniškai ir pagal kalendorių pakoreguotos vertės eurais, ne fizinis kiekis; vien šis suskirstymas neparodo muitų poveikio.
Spalio 8 d. Europos sisteminės rizikos valdyba, skelbdama spalio 1 d. posėdžio vertinimą, perspėjo apie padidėjusią finansinio stabilumo riziką, technologijų bendrovių skolas ir pernelyg didelius būsimo pelno lūkesčius. Skolinti fondų pinigai gali stiprinti obligacijų svyravimus. Atsvara buvo stiprus Europos bankų kapitalas, likvidumas ir pelningumas bei mažesnė technologijų finansavimo koncentracija nei JAV. Tai rizikos scenarijus, ne įvykusio nemokumo faktas.
Spalio 9 d. preliminarioje Mičigano universiteto apklausoje JAV vartotojų nuotaikų indeksas sumažėjo nuo rugsėjo 48,1 iki 46,3 punkto. Dabartinių sąlygų vertinimas krito nuo 50,9 iki 44,7, bet ateities lūkesčių indeksas pakilo nuo 46,3 iki 47,3. Universitetas išskyrė brangias prekes ir skolinimąsi, apsunkinančius didelius pirkinius. Tikėtinos infliacijos ateinantiems metams mediana padidėjo nuo 4,6 iki 4,7 %.
? Vartotojų apklausa: ką ji rodo?
Tai gyventojų požiūris, ne faktinės išlaidos ar centrinio banko prognozė. Mediana yra centrinis atsakymas: pusė respondentų tikisi ne didesnės, pusė ne mažesnės infliacijos; spalio duomenys preliminarūs.
Spalio 9 d. Destatis pranešė apie 2 373 Vokietijos įmonių bankroto atvejus liepą, 8,0 % daugiau nei prieš metus. Sausį–liepą transporto ir sandėliavimo sektoriuje 10 000 įmonių teko 85,5 atvejo, visoje ekonomikoje 42,8. Tačiau kreditorių reikalavimai per šiuos septynis mėnesius sumažėjo nuo 31,8 iki 21,9 mlrd. eurų: prieš metus bankrutavo daugiau ekonomiškai reikšmingų įmonių.
? Bankrotų dažnis: ką jis matuoja?
Tai teismuose užregistruoti atvejai 10 000 įmonių, ne konkrečios obligacijos negrąžinimo tikimybė. Į statistiką patenkama po pirmojo teismo sprendimo, dažnai po maždaug trijų mėnesių; kreditorių reikalavimai nėra patirti nuostoliai, kitais pagrindais užsidarę verslai neįtraukti.
Spalio 9–13 d.: kuro, palūkanų ir technologijų išlaidos neišnyko
Spalio 9 d. JAV iždo sankcijų institucija (Office of Foreign Assets Control) išdavė bendrąją licenciją 135. Ji pagal įvardytas JAV taisykles leidžia Rusijos kilmės dyzelino pardavimo, pristatymo, iškrovimo ir importo sandorius, įskaitant importą į JAV, iki 2027 m. balandžio 7 d. 00:01 JAV Rytų vasaros laiku (EDT). Neleidžiama nurašyti pinigų nuo Rusijos centrinio banko, Nacionalinės gerovės fondo ar Finansų ministerijos sąskaitų JAV finansų institucijose. Tai ne visų sankcijų panaikinimas: licencija nekeičia kitų šalių taisyklių ir nenustato pristatymo kiekio ar grafiko.
Spalio 11 d. Tarptautinė energetikos agentūra įvardijo atsinaujinusias atakas prieš Saudo Arabijos civilinę ir energetikos infrastruktūrą ir paprašė įvertinti papildomą dyzelino atsargų išleidimą. Nauja apimtis dar nebuvo sutarta. Spalio 7 d. jau buvo pritarta sparčiau užbaigti neįvykdytą kovo atsargų programos likutį, pirmenybę teikiant dyzelinui; tai ankstesnis įsipareigojimas, ne papildomas kiekis.
Spalio 12 d. Klivlando federalinio rezervo banko vadovė Beth Hammack teigė, kad infliacijai slopinti tebėra reikalingos paklausą ribojančios palūkanos. Ji išskyrė ne tik energiją, bet ir muitų keliamas importo sąnaudas bei dirbtinio intelekto įrangos paklausą, branginančią kituose versluose naudojamus komponentus. Tai asmeninis vertinimas, ne Federalinės rezervų sistemos sprendimas.
Spalio 13 d. Australijos rezervų banko paskelbtas rugsėjo 28–29 d. protokolas paaiškino vienbalsį 0,25 procentinio punkto palūkanų didinimą iki 4,60 %. Bankas aptarė energijos sutrikimus, ribotus gamybos pajėgumus ir dirbtinio intelekto įrangos išlaidas. Augančias technologijų skolas ir optimistinius pelno lūkesčius kol kas atsveria stiprūs pelnai bei skolininkų ir bankų atsparumas. Protokolas nėra naujas palūkanų didinimas spalio 13 d.
Spalio 13 d. Japonijos banko preliminarus rugsėjo gamintojų prekių kainų indeksas (Corporate Goods Price Index) rodė 6,8 % metinį augimą po 7,6 % rugpjūtį ir 0,3 % mėnesinį sumažėjimą. Importo kainos nuo rugpjūčio jenomis sumažėjo 0,2 %, bet sutarčių valiutomis padidėjo 1,0 %. Nafta, anglys ir gamtinės dujos sutarčių valiutomis pabrango 2,3 % ir prie bendro importo kainų augimo pridėjo 0,69 procentinio punkto.
? Japonijos kainų indeksai: kodėl svarbi valiuta?
Gamintojų indeksas matuoja tarp įmonių parduodamų prekių kainas, ne gyventojų kainas ar visas gamybos išlaidas. Importo perskaičiavimas jenomis keičia palyginimą; metinis ir mėnesinis pokyčiai turi skirtingą bazę, o preliminarūs duomenys gali būti patikslinti.
Spalio 12 d. lustų kūrėja „NVIDIA“ ir ryšio įrangos bendrovė „Cisco“ pristatė tankesnių optinių jungčių planą. Palyginti su 200 gigabitų per sekundę vienos linijos moduliais, bendrovių projektas numato keturgubą pralaidumo tankį ir maždaug 1,3 karto didesnį energinį efektyvumą. „NVIDIA“ taip pat perdavė dalį serverių spintų ir skaičiavimo modulių projektų atvirų standartų bendruomenei. Procesorių kūrėja AMD pristatė atvirą „Helion“ spintos projektą užduotis vykdantiems dirbtinio intelekto agentams; su partneriais kuriamos įrangos prieinamumą planavo 2026 m. lapkritį.
? Įrangos efektyvumas: kokia palyginimo riba?
Gigabitas yra milijardas bitų. Gamintojų palyginimas apibūdina konkrečias jungtis, ne viso duomenų centro elektros sąskaitą ar pelną; atviras projektas ir planuojamas prieinamumas nėra jau gautos pardavimo pajamos.
Spalio 12 d. Europos Centrinio Banko orientacinis kursas buvo 1,1181 JAV dolerio už eurą po spalio 9 d. 1,1206. Euras pagal šiuos atskaitos taškus susilpnėjo maždaug 0,22 %. Kursas paskelbtas prieš Beth Hammack kalbą, todėl šis palyginimas nėra jos kalbos reakcijos įrodymas ar sandorio kaina.
Spalio 13 d.: geresnė augimo prognozė ir brangesnė energija
Spalio 13 d. Tarptautinis valiutos fondas 2026 m. pasaulio realaus augimo prognozę pagerino nuo liepos 3,0 iki 3,1 %. Kitų metų 3,4 % vertinimas nepasikeitė. Tai numatoma ekonominė veikla, ne jau pasiektas visų metų rezultatas ar investicijų grąža. Technologijų investicijos palaiko paklausą, bet energiją importuojančioms šalims išlaidos auga.
Tą dieną Vokietijos statistikos tarnyba patvirtino rugsėjo 3,3 % metinę vartotojų kainų infliaciją po rugpjūčio 2,9 %. Be maisto ir energijos kainų augimas liko 2,4 %, energijos kainos buvo 14,9 % didesnės nei prieš metus. Spalio 1 d. sumažinti degalų mokesčiai į rugsėjo kainų matavimą dar nepateko. Tai Vokietijos, ne visos euro zonos rodikliai.
JAV bankas JPMorganChase spalio 13 d. paskelbė 6 % didesnį trečiojo ketvirčio grynąjį pelną. Grynosios palūkanų pajamos augo 13 %, veiklos išlaidos 12 %, o atidėjiniai kredito nuostoliams sumažėjo nuo maždaug 3,4 iki 2,7 mlrd. JAV dolerių. Vieno banko rezultatas neapibūdina viso sektoriaus: pelną keičia ne tik paskolų paklausa, bet ir išlaidos bei atidėjinių vertinimas.
JAV pirkėjui lieka mažiau pinigų kitiems pirkiniams
Spalio 14 d. JAV darbo statistikos biuras paskelbė, kad rugsėjo vartotojų kainos buvo 3,7 % didesnės nei prieš metus. Rugpjūtį metinis augimas siekė 3,4 %. Be maisto ir energijos kainų, augimas taip pat paspartėjo: nuo 2,4 iki 2,6 %.
? Vartotojų kainų indeksas: ką jis rodo?
Vartotojų kainų indeksas (angl. Consumer Price Index) matuoja vidutinio prekių ir paslaugų krepšelio kainų pokytį. Metinis palyginimas su tuo pačiu mėnesiu prieš metus nekoreguojamas dėl sezoniškumo, o čia pateikti mėnesio pokyčiai pakoreguoti. Maisto ir energijos atmetimas padeda įvertinti kitas kainas, bet neparodo visos namų ūkio sąskaitos.
Didžiausią mėnesio smūgį sudavė benzinas. Rugsėjį jis pabrango 9,1 % ir sudarė daugiau nei pusę bendro mėnesio kainų padidėjimo. Visas krepšelis nuo rugpjūčio pabrango 0,6 %, o be maisto ir energijos kainų mėnesio augimas liko 0,3 %. Taigi metinis rodiklis paspartėjo, nors kainų be maisto ir energijos mėnesio augimas nepaspartėjo.
Tą pačią dieną paskelbti atlygio duomenys parodė praktinę pasekmę. JAV privataus ne žemės ūkio sektoriaus vidutinis valandinis atlygis rugsėjį padidėjo 0,1 %, bet, atėmus kainų augimą, jo perkamoji galia sumažėjo 0,5 %. Tai gali riboti nebūtinus pirkinius: didesnė atlyginimo dalis tenka tam pačiam kurui ir kasdienėms išlaidoms.
? Atlygio perkamoji galia: kieno pokytį matuojame?
Tai vidutinio valandinio atlygio pokytis, pakoreguotas pagal vartotojų kainas; mėnesio duomenys pakoreguoti dėl sezoniškumo. Rodiklis nėra kiekvieno žmogaus atlyginimas, o rugpjūčio ir rugsėjo atlygio įverčiai dar preliminarūs.
Naftos tiekimas atsigauna, bet kuro trūkumas išlieka
Spalio 14 d. Tarptautinė energetikos agentūra įvertino, kad rugsėjį pasaulio naftos pasiūla padidėjo 2,5 mln. barelių per dieną iki 102,3 mln. Tai maždaug 2,5 % daugiau nei rugpjūtį. Vis dėlto naftos pristatymas ir galimybė ją paversti reikiamu kuru nėra tas pats: dyzelino tiekimas tebėra ribotas.
Agentūra kartu prognozuoja mažesnę visų 2026 m. naftos paklausą. Tai nėra vien palanki žinia pirkėjui: mažiau kuro gali būti sunaudojama ir todėl, kad gyventojai bei verslas taupo. Transporto bendrovėms ir žemės ūkiui svarbu, ar reikiamas dyzelinas pasieks juos laiku, o naftos gamintojams svarbus ir parduodamas kiekis.
Lustų pramonė auga, tačiau ne kiekvienas pelno rodiklis gerėja
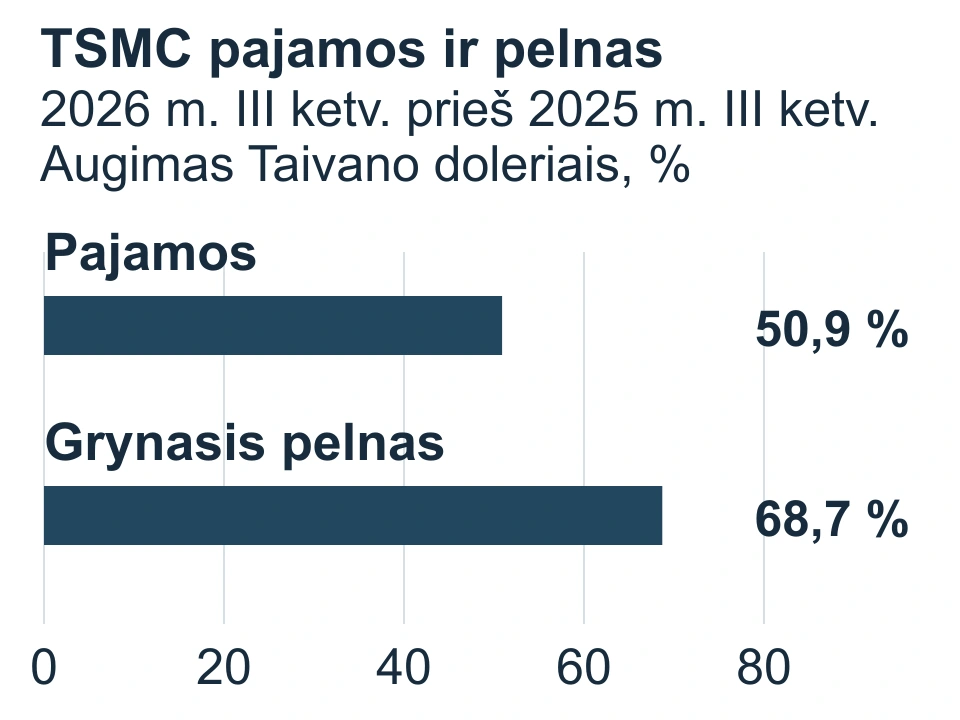
Spalio 15 d. Taivano bendrovė TSMC, gaminanti lustus kitų įmonių užsakymu, paskelbė trečiojo ketvirčio rezultatus. Pajamos Taivano doleriais per metus padidėjo 50,9 %, grynasis pelnas 68,7 %. TSMC pardavimai JAV doleriais augo 41,2 %: perskaičiavimas į kitą valiutą pakeičia augimo skaičių.
Tačiau nuo antrojo iki trečiojo ketvirčio TSMC bendrojo pelno marža sumažėjo nuo 67,7 iki 66,4 %. Spartūs pardavimai savaime nereiškia, kad nuo kiekvieno pajamų dolerio lieka vis daugiau bendrojo pelno. Prieš metus ši marža buvo 59,5 %, tad metinis ir ketvirčio palyginimai pasako skirtingus dalykus.
? Bendrojo pelno marža: ką ji parodo?
Tai pajamų dalis, likusi atėmus parduotų prekių gamybos sąnaudas. Ji neapima visų veiklos išlaidų, mokesčių ar investicijų, todėl nėra grynojo pelno ar laisvų pinigų matas.
Spalio 14 d. Nyderlandų lustų gamybos įrangos tiekėja ASML pranešė apie 11,66 mlrd. eurų ketvirčio pardavimus, maždaug 55 % daugiau nei prieš metus. Įrangos ir pačių lustų pardavimai kartu rodo stiprią šios pramonės paklausą. Vis dėlto į ASML 4,96 mlrd. eurų grynąjį pelną įėjo apie 0,51 mlrd. eurų pelnas iš nuosavybės investicijos; viso padidėjimo negalima priskirti įrangos pardavimui.
30 dienų
Kas svarbu dabar
Vartotojams brangesnis kuras pirmiausia mažina galimybes skirti pinigų kitiems pirkiniams. Tai rizika nebūtinų prekių pardavėjams ir vartojimo paskolų teikėjams. Kasdienio vartojimo bendrovės gali būti atsparesnės, tačiau ir joms tenka spręsti, kiek išaugusių pristatymo išlaidų pirkėjas priims. Šiandienos mažmeninės prekybos duomenys padės patikrinti, ar išlaidų spaudimas jau matomas pardavimuose.
Obligacijų rinka po JAV kainų duomenų nejudėjo viena kryptimi. Spalio 14 d. orientacinis 2 metų JAV iždo pajamingumas pakilo nuo ankstesnės dienos 4,79 iki 4,82 %, o 10 metų sumažėjo nuo 5,21 iki 5,19 %. Užsitęsusi infliacija apsunkina palūkanų mažinimą, tačiau ilgos trukmės obligacijoms svarbūs ir būsimo augimo lūkesčiai.
Technologijų investicijos yra atsvara silpnesnei gyventojų perkamajai galiai. Lustų ir jų gamybos įrangos tiekėjai gauna užsakymų, bet klientui svarbu, ar brangi įranga vėliau uždirbs pakankamai pinigų. Todėl lustų gamintojų akcijos ir duomenų centrus finansuojančių bendrovių obligacijos nėra ta pati investicija. Galimybę suteikia augančios pajamos; pagrindinė rizika kyla tada, kai plėtra ir skolos auga greičiau už pinigus iš veiklos.
JAV ir Kinijos prekybos pasiūlymus verta vertinti pagal konkrečias prekes bei įsigaliojimo sąlygas. Eksportuotojui galima muito lengvata dar nėra sutaupyti pinigai. Tuo metu didelę skolą turinčios bendrovės išlaidos priklauso nuo refinansavimo datos: bendras palūkanų pokytis ne visas įmones pasiekia iškart.
30 dienų
Ko laukiame
Spalio 15 d., 15:30 Lietuvos laiku: JAV rugsėjo mažmeninė prekyba ir gamintojų kainos. Pirmi duomenys parodys pardavimų vertę, antri – ar kainų spaudimas matomas ir gamintojams. Pardavimų padidėjimą reikės vertinti kartu su infliacija, nes tai ne parduotų prekių kiekis.
Spalio 16 d., 15:30: JAV rugsėjo importo ir eksporto kainos. Jos padės patikrinti, kiek išlaidų spaudimo ateina per tarptautinę prekybą.
Spalio 27–28 d.: JAV centrinio banko posėdis. Spręsis, ar spartesnė infliacija nusvers lėtesnės paklausos riziką ir pareikalaus dar vieno palūkanų pakeitimo.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.