Savaitės rinkų apžvalga · Rugsėjo 28 – spalio 2 d.
Darbo vietų daugėja lėčiau, bet skolinimasis nepinga
JAV rugsėjį darbo vietų daugėjo gerokai lėčiau, o euro zonoje dėl brangstančios energijos paspartėjo infliacija. Vis dėlto JAV vartotojai dar nemažino pirkinių. Šis derinys paaiškina svarbiausią savaitės klausimą: kodėl silpnesni darbo rinkos duomenys dar nežada pigesnių paskolų?
Savaitės vaizdas vienu žvilgsniu
Svarbiausi savaitės skaičiai
JAV darbo vietų daugėjo lėčiau, tačiau ilgalaikių obligacijų pajamingumas kilo. Europoje spartėjo infliacija, o „Micron“ rezultatai parodė stiprią atminties lustų paklausą.
- S&P 500 kainų indeksas−0,27 %Rugsėjo 25–spalio 2 d. uždarymai; JAV doleriais, be dividendų ir valiutos poveikio.
- Nasdaq Composite kainų indeksas+0,45 %Rugsėjo 25–spalio 2 d. uždarymai; JAV doleriais, be dividendų ir valiutos poveikio.
- JAV 10 m. obligacijų pajamingumas5,28 %Spalio 2 d.; per savaitę +0,11 procentinio punkto. Metinis pajamingumas, ne savaitės grąža.
- Euras JAV dolerio atžvilgiu−1,56 %ECB orientaciniai rugsėjo 25–spalio 2 d. kursai: 1,1403 → 1,1225 USD už EUR.
Svarbiausia per savaitę: mažiau naujų darbo vietų, brangesnė energija ir didesnės palūkanos
Penktadienį, spalio 2 d., JAV paskelbė silpnesnius darbo rinkos duomenis: rugsėjį darbo vietų padaugėjo 29 tūkst., rugpjūtį jų buvo padaugėję 133 tūkstančiais. Tai svarbu ne vien darbuotojams. Kai naujų darbo vietų mažiau, gyventojų pajamos gali augti lėčiau, o parduotuvėms ir paslaugų įmonėms tampa sunkiau didinti pardavimus. Tačiau vien šios ataskaitos nepakanka spręsti, kad visa JAV ekonomika jau smunka.
Trečiadienį paskelbti rugpjūčio duomenys rodė atsvarą: JAV vartojimas, atmetus kainų pokyčius, per mėnesį padidėjo 0,6 %. Ketvirtadienio gamintojų apklausoje naujų užsakymų taip pat daugėjo. Vadinasi, darbo rinka silpnėja, bet prekių ir paslaugų paklausa dar laikosi. Įmonėms tai padeda išlaikyti pajamas, o centriniam bankui nesuteikia aiškios priežasties skubiai mažinti palūkanas.
Europos duomenys penktadienį išryškino kitą riziką: rugsėjo infliacija paspartėjo, daug labiau brango energija negu likęs vartojimo krepšelis. Per savaitę kilo ir JAV ilgalaikių obligacijų pajamingumas. Todėl turintiems paskolų ar obligacijų svarbu stebėti ne tik darbo rinką, bet ir kainas bei skolinimosi sąlygas.
Du pagrindiniai JAV indeksai savaitę baigė skirtingomis kryptimis: „S&P 500“ kainų indeksas sumažėjo 0,27 %, o daugiau technologijų bendrovių apimantis „Nasdaq Composite“ pakilo 0,45 %. Tai rugsėjo 25–spalio 2 d. uždarymų pokyčiai JAV doleriais, be dividendų. Lietuvos investuotojui JAV turto vertę eurais papildomai didino sustiprėjęs doleris.
Kodėl mažesnis darbo vietų prieaugis dar nereiškia pigesnių paskolų?
JAV darbo rinkos sulėtėjimas nėra vien rugsėjo svyravimas. Spalio 2 d. Darbo statistikos biuras liepos ir rugpjūčio bendrą darbo vietų prieaugį patikslino 60 tūkst. žemyn. Grafike pateikti naujausi, jau patikslinti mėnesių rezultatai .
Grynasis darbo vietų ne žemės ūkyje pokytis pašalinus sezoninius svyravimus. Tai ne visi priimti darbuotojai: įskaičiuojamos ir panaikintos darbo vietos. Ankstesni įverčiai tikslinami gavus daugiau duomenų.
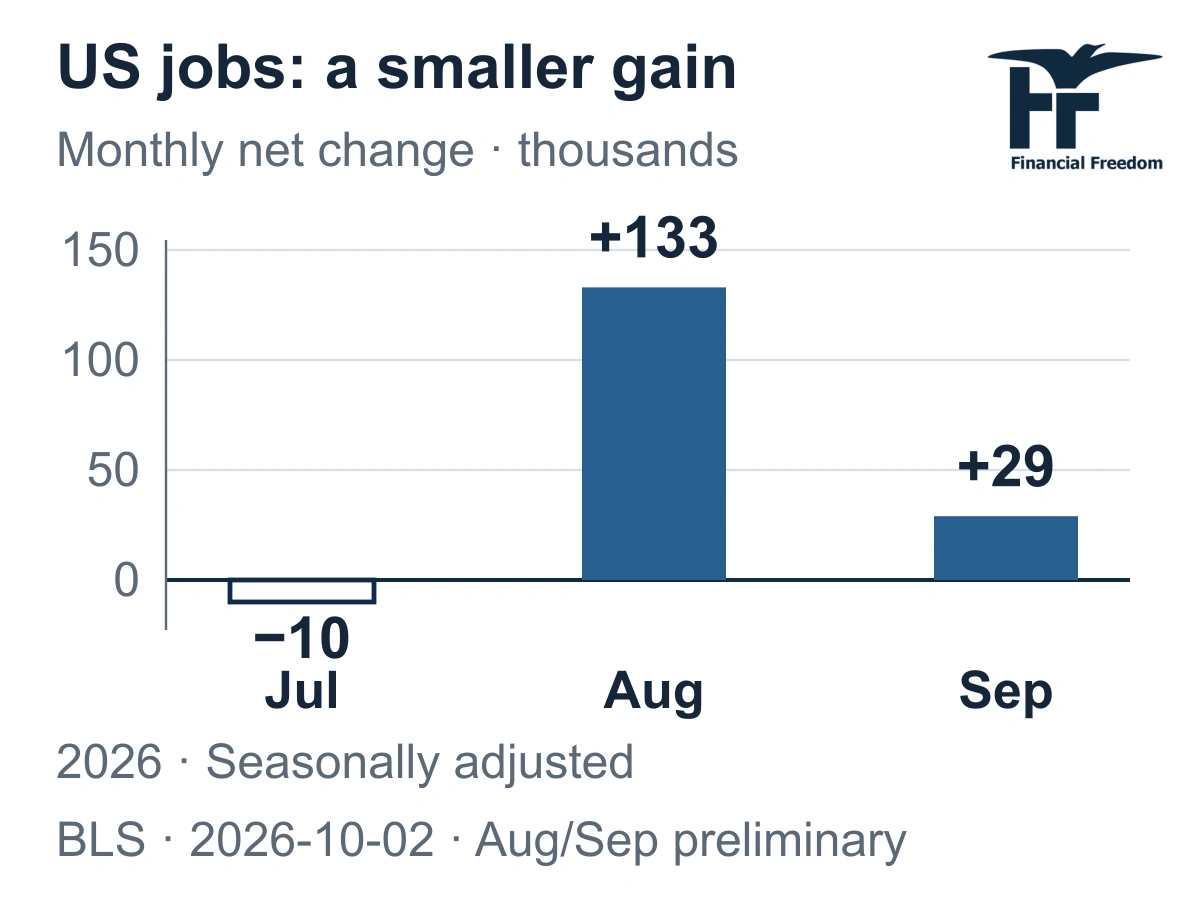
Ilgo termino obligaciją perkantis investuotojas vertina ir infliaciją: kiek prekių ateityje bus galima nupirkti už gautas palūkanas ir grąžintą sumą? JAV vartojimo prekių ir paslaugų kainos rugpjūtį pagal asmeninio vartojimo išlaidų indeksą buvo 3,4 % didesnės negu prieš metus. Kol vartojimas auga ir kainų spaudimas išlieka, silpnesnė darbo rinkos ataskaita nebūtinai sumažina ilgo laikotarpio palūkanas.
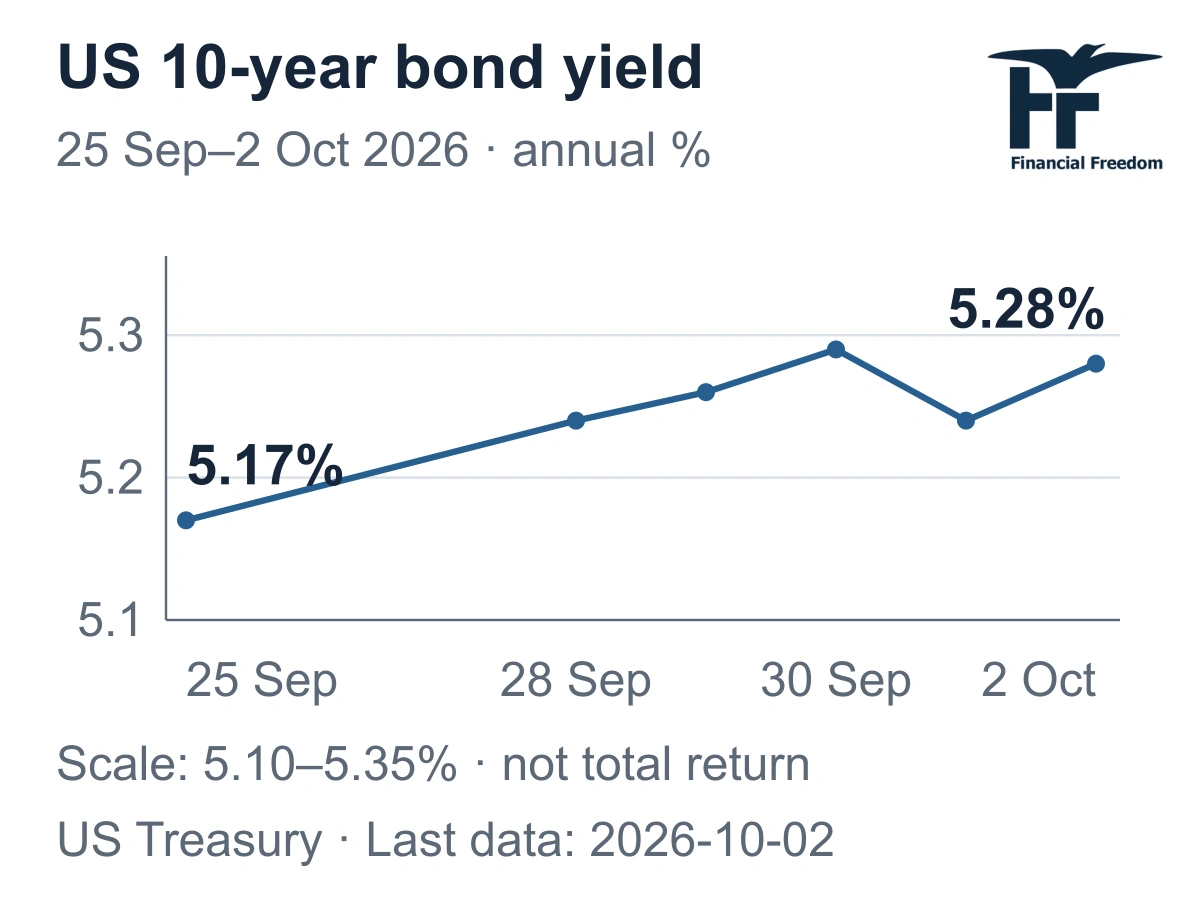
Pajamingumas gali padidėti ir nepasikeitus obligacijos mokėjimams: jos kainai nukritus, naujas pirkėjas už tuos pačius sutartus mokėjimus sumoka mažiau. Jau turinčiam tokią obligaciją investuotojui sumažėja jos rinkos vertė, bet ne fiksuotos palūkanų išmokos. Brangesnis naujas finansavimas gali mažinti skolintomis lėšomis besiplečiančių įmonių pelną. Jei pajamingumas toliau kiltų, didesnį spaudimą patirtų ilgo termino obligacijų fondai ir daug skolų turinčios bendrovės.
Obligacijos pajamingumas susieja dabartinę kainą su sutartais mokėjimais ir terminu. Grafiko procentai yra metinis pajamingumas, ne savaitės investicijos grąža. Paskolos palūkanos papildomai priklauso nuo skolininko rizikos ir sutarties.
Jūsų investicijoms
Aptarkime jūsų portfelį


Profesionalus portfelio valdymas
Rinkos keičiasi kas savaitę. Portfelio strategija neturėtų keistis su kiekviena antrašte.
Portfelio valdymas rinkos informaciją paverčia nuosekliu procesu: stebime riziką ir koncentraciją, o sprendimus priimame pagal sutartą strategiją, ne pagal naujausią rinkos judėjimą.
Europos infliaciją labiausiai išskiria energijos brangimas
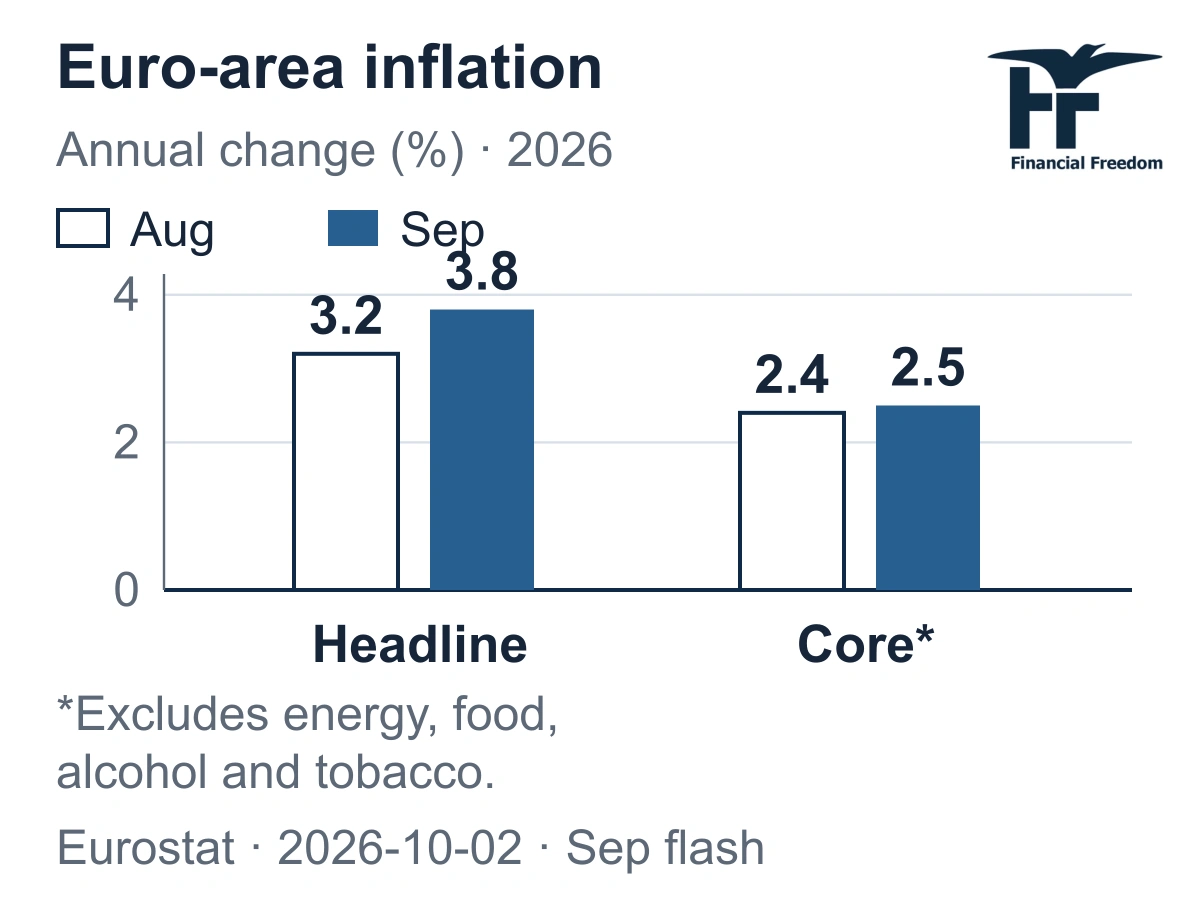
Eurostat spalio 2 d. paskelbtame išankstiniame įvertyje euro zonos rugsėjo metinė infliacija padidėjo nuo 3,2 iki 3,8 %. Tačiau be energijos, maisto, alkoholio ir tabako kainų augimas pakito nedaug: nuo 2,4 iki 2,5 %. Šis skirtumas svarbus: ne visos kainos spartėja vienodai.
Metinė infliacija lygina vartojimo krepšelio kainas su tuo pačiu praėjusių metų mėnesiu. Rodiklis be energijos, maisto, alkoholio ir tabako padeda atskirti nepastovesnes kainas. Rugsėjo išankstinis įvertis dar gali keistis.
Energija rugsėjį buvo 18,8 % brangesnė negu prieš metus; rugpjūtį metinis brangimas siekė 14,3 %. Gyventojams daugiau išleidžiant elektrai, šildymui ir degalams, mažiau lieka restoranams ar didesniems pirkiniams. Daug energijos naudojantiems gamintojams sunkiau išsaugoti pelną. Energetikos gamintojams didesnės kainos gali būti palankios, jei jų pačių sąnaudos neauga tokiu pat tempu.
Toliau svarbu, ar energijos brangimas persiduos kitoms prekėms ir paslaugoms. Jei taip, Europos Centriniam Bankui bus sunkiau mažinti palūkanas. Jei energija atpigs, bendroji infliacija gali sumažėti ir be ryškaus ekonomikos nuosmukio. Todėl vien bendrojo infliacijos skaičiaus nepakanka vertinant euro obligacijas ar vartojimo bendrovių akcijas.
Prancūzijos pavyzdys parodo, kam aukštos palūkanos tampa konkrečiomis išlaidomis. Rugsėjo 29 d. skolos agentūra paskelbė 339,7 mlrd. eurų kitų metų finansavimo poreikį, palyginti su 311,7 mlrd. šiemet. Didžiąją padidėjimo dalį lemia senų skolų grąžinimas. Jei jas tektų pakeisti brangesnėmis naujomis obligacijomis, daugiau biudžeto lėšų reikėtų palūkanoms, o ne kitoms išlaidoms.
Kas atsveria palūkanų riziką: pardavimai ir stipresnis doleris
Kylantis obligacijų pajamingumas dar nereiškia, kad visos akcijos turi pigti. Įmonės, kurių pardavimai ir pelnas auga, gali lengviau pakelti didesnes finansavimo išlaidas. Rugsėjo 30 d. atminties lustų gamintoja „Micron“ paskelbė 54,23 mlrd. JAV dolerių ketvirčio pajamas, palyginti su 41,46 mlrd. ankstesnį ketvirtį. Ataskaitinis ketvirtis baigėsi rugsėjo 3 d., ne kalendorinio ketvirčio pabaigoje.
„Micron“ vadovybė paklausą sieja su dirbtiniu intelektu ir duomenų centrais. Čia slypi svarbus skirtumas investuotojui: lustų tiekėjui įrangos pirkimas yra pajamos, o duomenų centro savininkui – išlaidos. Pastarajam reikės pakankamai mokančių klientų, kad investicija atsipirktų. Todėl tiekėjo pardavimų augimas nėra visų dirbtinio intelekto bendrovių pelningumo įrodymas. Kitam ketvirčiui „Micron“ prognozuoja 60–63 mlrd. dolerių pajamų; tai dar ne gautas rezultatas.
Euro investuotojui šią savaitę padėjo ir doleris. Pagal Europos Centrinio Banko orientacinius kursus už eurą rugsėjo 25 d. buvo mokama 1,1403 dolerio, spalio 2 d. – 1,1225. Jei investicijos kaina doleriais būtų visai nepasikeitusi, perskaičiuota į eurus jos vertė būtų padidėjusi apie 1,59 %. Tai valiutos poveikio pavyzdys nedraudžiant jos rizikos, ne konkretaus fondo grąža.
JAV akcijų ir obligacijų savininkams stipresnis doleris gali padėti, bet už doleriais įkainotą įrangą ar žaliavas mokančioms Europos įmonėms toks pats pirkinys brangsta. Vėliau sustiprėjęs euras šią naudą investuotojui gali panaikinti. Vertinant portfelio rezultatą verta atskirti, kiek uždirbo pati investicija ir kiek pridėjo valiuta.
Toliau svarbiausia, kodėl keisis palūkanos
Palankesnis derinys būtų lėtesnis kainų augimas ir išliekantys vartotojų pirkimai: įmonės galėtų išsaugoti pajamas, o skolinimasis ilgainiui pigti. Visai kas kita, jei palūkanos kristų dėl staigaus ekonomikos nuosmukio. Tuomet obligacijos galėtų brangti, bet prastėjantys įmonių pelnai slėgtų akcijas. Todėl stebime ne vien palūkanų kryptį, o infliaciją, vartojimą ir pelną kartu.
Ko laukiame
- Spalio 6 d. JAV rugpjūčio eksporto ir importo duomenys papildys trečiojo ketvirčio ekonomikos vaizdą: ar užsienio paklausa padeda gamintojams?
- Spalio 8 d. Europos Centrinio Banko rugsėjo posėdžio ataskaita paaiškins, kaip bankas vertino energijos ir platesnio kainų augimo riziką. Tai ne naujas palūkanų sprendimas.
- Spalio 14 d., po ateinančios savaitės, JAV rugsėjo vartotojų kainų duomenys parodys, ar infliacija lėtėja kartu su darbo vietų prieaugiu.
Svarbu žinoti. Tai bendro pobūdžio rinkų apžvalga, ne individuali investavimo rekomendacija. Investicijų vertė gali kilti ir kristi, o ankstesni rezultatai negarantuoja ateities grąžos. Vertinkite investicijos kaštus, riziką, laikotarpį ir savo finansinę padėtį.