8 %, 10 % ar net 12 % metinių palūkanų pavienių įmonių obligacijų pasiūlyme skambėtų patraukliai. Tačiau man tai nėra pakankama priežastis skolinti pinigus.
Ypač tada, kai nėra aiškaus kredito rizikos įvertinimo, aktyvios prekybos ir pagrįsto atsakymo, kaip ši investicija elgtųsi per krizę. Tokį pasiūlymą laikau prastu pasirinkimu investuotojui, kuris tikisi saugios portfelio dalies, bet iš esmės vertina tik palūkanų procentą.
Kodėl? Pradėkime nuo to, kiek panaši rizika kainuoja rinkoje.
1. Su kuo lyginti siūlomus 8–12 %?
Pirmiausia lyginčiau ne su indėliu, o su aukšto pajamingumo įmonių obligacijomis. Angliškai jos vadinamos high yield arba junk bonds. Tai spekuliatyvaus reitingo skola: didesnių palūkanų reikalaujama už didesnę riziką, kad skolininkas neatsiskaitys. [6]
Kaip rinkos atskaitos tašką paimkime „iShares € High Yield Corp Bond UCITS ETF“. 2026 m. rugsėjo 15 d. jo portfelio vidutinis pajamingumas iki išpirkimo buvo 6,37 %, vidutinis likęs obligacijų terminas – 3,38 metų, o pozicijų skaičius – 664. Tai nėra 664 skirtingų įmonių skaičius. [1]
Aukšto pajamingumo ETF portfelis
6,37 %
Pajamingumas iki išpirkimo (YTM). 3,38 metų vidutinis terminas; 664 pozicijos. Duomenys: 2026-09-15.
Pavienės obligacijos pasiūlymas
8–12 %
Sutartinės metinės palūkanos. Paskola vienai įmonei, kurios riziką dar reikia įvertinti.
Kuponas ir YTM nėra automatiškai tas pats. Kuponas skaičiuojamas nuo nominalo, o YTM įvertina ir pirkimo kainą. Perkant įprastą fiksuotų palūkanų obligaciją už nominalą jie gali sutapti. Tačiau YTM remiasi sutartų mokėjimų įvykdymu – tai nėra rezultatas jau atėmus galimus kredito nuostolius. [2]
ETF 6,37 % taip pat nėra pažadas tiek uždirbti. Jo išlaidų rodiklis – 0,50 % per metus; galimi nuostoliai ir kainų pokyčiai. O 3,38 metų nėra data, kurią fondas įsipareigoja grąžinti jūsų pinigus. [1]
Vis dėlto palyginimas kelia labai konkretų klausimą: jeigu jau rizikingų obligacijų krepšelio pajamingumas mažesnis, už ką viena įmonė man siūlo daugiau?
Papildomos palūkanos gali atlyginti už silpnesnį kreditingumą, prastą likvidumą, nepalankias sąlygas ar kitą riziką. Neužtenka pamatyti didesnį procentą – reikia suprasti, ką už jį prisiimu. [7]
2. Akcijų grąža, bet tariamai be akcijų rizikos?
Palyginimas su akcijomis padeda pastebėti kitą klaidą. „Investavimas.lt“ pateiktoje pasaulio akcijų istorijoje eurais nuo 1999 m. iki 2026 m. rugpjūčio pabaigos nurodoma 7,4 % vidutinė metinė grąža ir –53,9 % didžiausias kritimas. Tai konkretus istorinis laikotarpis, ne pažadas ateičiai. [3]
Tuomet pasirodo vienos įmonės obligacija su 10 % ar 12 % palūkanomis. Kyla mintis: „Uždirbsiu daugiau negu iš akcijų, tik be visų tų svyravimų.“
Taip lyginti negalima: akcijų istorinis rezultatas ir obligacijos sutartyje įrašytas kuponas nėra tas pats. Pirmasis parodo, kas buvo uždirbta. Antrasis – ką įmonė įsipareigoja mokėti, jeigu atsiskaitys pagal sutartį.
Tai nereiškia, kad obligacija niekada negali aplenkti akcijų ar kad visos obligacijos rizikingesnės. Skirtingais laikotarpiais rezultatai skiriasi. Tačiau vien pažadėtas didesnis procentas neįrodo geresnio grąžos ir rizikos santykio. [8]
Man toks pasiūlymas neatrodo „akcijų grąža saugioje pakuotėje“. Jis atrodo kaip kredito rizika, kurios dar galiu nesuprasti.
3. Kokį darbą ši obligacija atliks mano portfelyje?
Tai viena svarbiausių priežasčių, kodėl pavienių nereitinguotų emisijų automatiškai neįtraukiu į portfelį. Neužtenka žinoti, kiek jos mokės. Reikia žinoti, ką jos pakeis viso portfelio rizikoje.
Ar jos sumažins svyravimus? Ar padės, kai akcijos kris? Ar jas bus galima parduoti, kai reikės pinigų? O gal pridėsiu dar vieną nuo ekonomikos ir refinansavimo priklausomą poziciją?
Koreliacija. Ar obligacijos vertė keistųsi kartu su kitomis investicijomis, ypač per krizę?
Standartinis nuokrypis. Kiek jos vertė realiai svyruotų? Reta prekyba gali paslėpti šį svyravimą.
Maksimalus kritimas. Kiek vertė gali sumažėti nuo ankstesnės viršūnės? Ar turiu pagrindą įvertinti tokį nuosmukį šiai pozicijai?
Nėra patikimų duomenų ≠ nėra rizikos.
Jeigu sandorių beveik nėra ir sąskaitoje ilgai rodoma ta pati kaina, apskaičiuotas svyravimas gali atrodyti mažas. Bet ar už tokią kainą kas nors nupirktų mano obligaciją? Nekintanti ekrano reikšmė dar nereiškia stabilios ekonominės vertės.
Net plati aukšto pajamingumo obligacijų rinka gali judėti ta pačia kryptimi kaip akcijos. Todėl didesnis tokių obligacijų svoris nebūtinai apsaugos per akcijų nuosmukį. [6]
Kredito riziką galima modeliuoti ir neturint ilgos konkrečios obligacijos istorijos – vertinti finansines ataskaitas, sutartis, užstatą, panašias įmones ir nepalankius scenarijus. Tačiau tam reikia rimtos analizės, o ne vien palūkanų reklamos.
Jeigu negaliu pagrįsti nei rizikos, nei vietos portfelyje, neturiu pagrindo teigti, kad pasiūlymas geras. Man tai per daug priklauso nuo vieno skolininko sėkmės, o ne nuo aiškios strategijos.
4. Net išskaidytas rizikingų obligacijų krepšelis yra kritęs apie 40 %
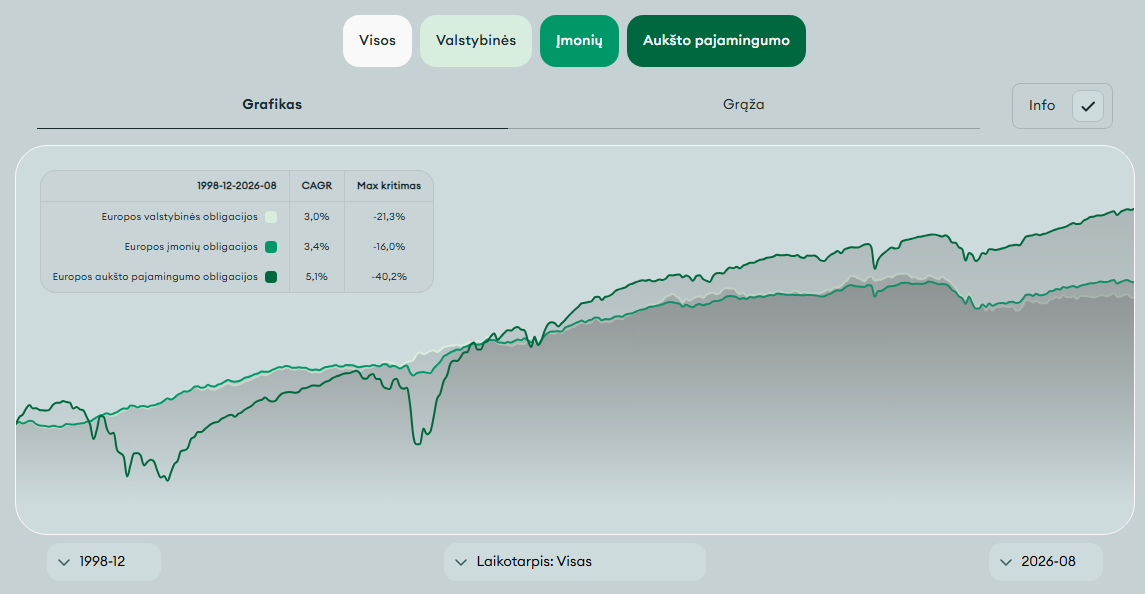
Pateiktame Europos obligacijų palyginime matome tris skirtingas istorijas. Nuo 1998 m. gruodžio iki 2026 m. rugpjūčio aukšto pajamingumo obligacijų CAGR siekė 5,1 %, tačiau didžiausias kritimas nuo ankstesnės viršūnės buvo –40,2 %. [4]
| Obligacijų grupė | CAGR | Maksimalus kritimas |
|---|---|---|
| Europos valstybinės | 3,0 % | –21,3 % |
| Europos įmonių | 3,4 % | –16,0 % |
| Europos aukšto pajamingumo | 5,1 % | –40,2 % |
CAGR – metinis sudėtinis augimo tempas. Maksimalus kritimas – didžiausias vertės sumažėjimas nuo ankstesnio aukščiausio taško. –40,2 % nėra nei metinis bankrotų skaičius, nei nuostolis, kurį patyrė kiekviena obligacija.
Tokį kritimą pritaikius 10 000 Eur sumai, liktų 5 980 Eur. Tai tik procento iliustracija. Esmė – net išskaidytas šios kategorijos krepšelis gali patirti didelį rinkos vertės nuosmukį.
Todėl klausčiau: jeigu rizikingų obligacijų rinka turi tokią istoriją, kodėl mažai prekiaujamą vienos įmonės obligaciją turėčiau laikyti ramia alternatyva vien dėl to, kad jos kainos pokyčių kasdien nematau?
Šio grafiko 5,1 % yra istorinis CAGR. Anksčiau minėti 6,37 % yra konkrečios dienos ETF pajamingumas iki išpirkimo. Tai skirtingi rodikliai ir jų negalima pateikti kaip vieno fondo praeities bei būsimos garantuotos grąžos.
5. Per krizę dalis įmonių ne tik atpinga – jos nebeatsiskaito
„S&P Global Ratings“ studijoje 2008 m. pradžioje spekuliatyvų reitingą turėjusių emitentų grupės kaupiamasis įsipareigojimų nevykdymo rodiklis per tolesnius trejus metus pasiekė 14,54 %. [5]
2008 m. pradžios spekuliatyvių emitentų grupė
14,54 % per 3 metus
Maždaug 15 iš 100 – pagal emitentų skaičių. Ne 15 % kasmet ir ne 15 % portfelio nuostolis.
Tai įsipareigojimų nevykdymas, ne vien teisiniai bankrotai; gali būti įtraukti ir investuotojams nepalankūs skolos pertvarkymai. Rodiklis nepasako, kiek pinigų galiausiai buvo atgauta. [5]
Šios statistikos negalima automatiškai priskirti konkrečiai nereitinguotai Lietuvos įmonei. Tačiau nėra pagrindo tikėtis, kad silpnesnis, nuo vieno projekto ar naujo finansavimo priklausomas skolininkas bus apsaugotas nuo panašių problemų. Jei jo finansinė padėtis blogesnė, rizika gali būti ir didesnė.
Vien 8 % ar 12 % kuponas neleidžia nustatyti tikslios bankroto tikimybės. Bet jis tikrai nesuteikia pagrindo šios rizikos ignoruoti.
6. Palūkanos aiškios. O iš kur bus grąžintas nominalas?
Bendrovei, pasiskolinusiai 10 mln. Eur už 8 %, per metus reikia 800 tūkst. Eur palūkanoms. Pasibaigus terminui reikia grąžinti visus 10 mln. Eur. Tai skirtingo dydžio užduotys.
Jeigu naujos emisijos pinigais grąžinama ankstesnė paskola, senieji investuotojai atgauna pinigus. Tačiau bendrovės skola nebūtinai sumažėja – pasikeičia kreditorius ir terminas.
Nauji investuotojai → įmonė → ankstesni investuotojai
Pinigai grąžinti ankstesniam kreditoriui. Bet įmonė vis dar skolinga naujam kreditoriui.
Refinansavimas savaime nėra sukčiavimas ar įrodymas, kad įmonė neketina grąžinti pinigų. Tačiau jeigu nėra kito grąžinimo šaltinio, mano rezultatas priklauso ir nuo to, ar ateityje kas nors vėl sutiks skolinti.
Pagrindinis klausimas: kas nutiktų, jeigu termino pabaigoje naujos emisijos išplatinti nepavyktų? Ar pakaktų veiklos pinigų? Ar būtų parduodamo turto? Ar reikėtų pratęsti terminą, mažinti reikalavimus, laukti? Finansinės būklės ir kitų skolų terminų patikra čia svarbesnė už ankstesnių kuponų grafiką. [7]
Įrašas „užtikrinta“ šios analizės nepakeičia. Vertinčiau realią užstato pardavimo vertę, pirmesnius kreditorius ir išieškojimo galimybes, o ne vien vertinimo ataskaitos sumą.
7. Net 12 % palūkanos gali nepadengti nominalo praradimo
Tarkime, investuojate 10 000 Eur trejiems metams. Visas metines palūkanas gaunate, tačiau pabaigoje atgaunate tik 60 % nominalo – 6 000 Eur. Koks galutinis rezultatas?
| Per 3 metus | 8 % kuponas | 12 % kuponas |
|---|---|---|
| Investuota | 10 000 Eur | 10 000 Eur |
| Gautos palūkanos | 2 400 Eur | 3 600 Eur |
| Atgautas nominalas | 6 000 Eur | 6 000 Eur |
| Iš viso atgauta | 8 400 Eur | 9 600 Eur |
| Bendras rezultatas | –16 % | –4 % |
Palūkanos buvo mokamos. Galutinis rezultatas vis tiek neigiamas. Tai pasirinktas scenarijus, ne bankroto ar išieškojimo prognozė. Palūkanos nereinvestuojamos; neįtraukti mokesčiai, išlaidos ir pinigų atgavimo vėlavimas. Rezultatai bendri per trejus metus, ne CAGR.
Vienos įmonės nesėkmės poveikį portfeliui mažina rizikos išskaidymas. Kredito analizė padeda atsirinkti riziką, tačiau negarantuoja atsiskaitymo. Keli tos pačios grupės projektai nebūtinai reiškia kelis nepriklausomus skolininkus. [8]
8. „Paklausa du kartus viršijo pasiūlą“ nėra kredito reitingas
Tarkime, įmonė siūlo 10 mln. Eur obligacijų su 8 % palūkanomis, o paraiškų gauna už 20 mln. Eur. Tai parodo susidomėjimą tomis konkrečiomis sąlygomis. Neįrodo, kad įmonė saugi ar kad už riziką mokama per daug.
Jeigu kaina ir palūkanos dar nustatomos renkant paraiškas, didelė paklausa gali leisti skolintis pigiau. Jeigu sąlygos iš anksto fiksuotos, emisijos organizatorius gali tiesiog sumažinti investuotojams tenkantį kiekį. Reikia žiūrėti konkretaus platinimo taisykles.
Iš paraiškų už 20 mln. Eur su 8 % palūkanomis nežinome, kiek jų būtų su 7 % ar 6 %. Todėl nei „visi perka“, nei „palūkanų nesumažino“ savaime neįrodo geros investicijos.
Sėkmingas platinimas parodo, kad pinigų pavyko pasiskolinti šiandien. Jis dar neparodo, iš ko jie bus grąžinti ateityje.
Mano išvada: procentas aiškus, o investicija – nebūtinai
Esu skeptiškas pavienių nereitinguotų įmonių obligacijų su 8–12 % palūkanomis atžvilgiu, kai jos perkamos kaip paprasta ir saugi alternatyva. Ne todėl, kad kiekviena tokia įmonė bankrutuos, o todėl, kad be kredito analizės negaliu pagrįsti, ar siūlomas atlygis pakankamas.
Man reikia suprasti ir nominalo grąžinimo šaltinį, ir blogąjį scenarijų, ir poveikį visam portfeliui. Jeigu nežinau, ar pozicija padidins koncentraciją, likvidumo problemą ir nuostolį per krizę, jos nevadinu konservatyvia investicija.
Kai negaliu įvertinti rizikos ir paaiškinti vietos portfelyje, man tai prastas pasiūlymas – net jei palūkanos atrodo labai geros.
Šaltiniai ir duomenų ribos. Faktiniai rodikliai atskirti nuo autoriaus investicinės pozicijos ir iliustracinių skaičiavimų. Konkrečių platinamų emisijų kreditingumas šiame straipsnyje nevertintas. Reitingo nebuvimas nėra automatinis CCC/C reitingas; didesnis kuponas savaime neleidžia apskaičiuoti bankroto tikimybės.
Peržiūrėti duomenų šaltinius ir paaiškinimus
- iShares € High Yield Corp Bond UCITS ETF. 2026-09-15 rodikliai: YTM 6,37 %, vidutinis terminas 3,38 metų, 664 pozicijos. TER – 0,50 %. Patikrinta 2026-09-17. Tai fondo portfelio rodikliai, ne garantuota investuotojo grąža.
- FINRA: Understanding Bond Yield and Return. Kupono, pajamingumo iki išpirkimo ir faktinės grąžos skirtumai.
- Investavimas.lt: akcijų istorija. Puslapyje pateikta pasaulio akcijų EUR istorija nuo 1999 m. iki 2026-08-31: metinė grąža 7,4 %, didžiausias kritimas –53,9 %. Naudojami šaltinio rodikliai, ne savarankiškai atkurta laiko eilutė.
- Investavimas.lt: obligacijų istorija. Straipsnyje įdėta pateikta ekrano kopija. Joje pasirinktas 1998-12–2026-08 laikotarpis; CAGR: 3,0 %, 3,4 %, 5,1 %; maksimalūs kritimai: –21,3 %, –16,0 %, –40,2 %. Puslapio lentelės „vidutinė 12 mėn. grąža“ rodiklis nėra tas pats, kas ekrano kopijoje pateiktas CAGR.
- S&P Global Ratings: 2024 Annual Global Corporate Default And Rating Transition Study. 2025-03-27 studija, 32 lentelė, 76 psl.: 2008 m. pradžios spekuliatyvių emitentų grupė (2 400); Y1 3,71 %, Y2 12,17 %, Y3 14,54 %. Tai kaupiamasis įsipareigojimų nevykdymo rodiklis, ne metinis bankrotų ar portfelio nuostolio procentas. Lentelė patikrinta vizualiai.
- FINRA: What to Know Before Saying Hi to High-Yield Bonds. Spekuliatyvių obligacijų kredito, ekonominė ir likvidumo rizika; galima ta pati judėjimo kryptis kaip akcijų.
- FINRA: Bond Investing Due Diligence. Emitento finansinė būklė, skolos terminai, reitingas ir konkrečios emisijos sutartinės sąlygos.
- FINRA: Risk. Rizikos ir galimos grąžos santykis; koncentracija. Obligacijos nėra visais atvejais mažesnės rizikos nei akcijos.
Straipsnis skirtas informacijai ir nėra individuali investavimo rekomendacija. Galima prarasti dalį arba visą investuotą sumą. Istorinė grąža ir įsipareigojimų nevykdymo rodikliai negarantuoja ateities rezultatų. Nei konsultacija, nei profesionalus valdymas negarantuoja grąžos ar apsaugos nuo nuostolių.