Metai · Rinkų apžvalga
Metai, kai palūkanų mažėjimą pakeitė energijos ir pelno išbandymas
Per metus pasikeitė ne viena antraštė, o kelios pagrindinės investavimo prielaidos. JAV palūkanų mažinimą pakeitė pauzė, Europoje energija prisidėjo prie palūkanų didinimo. Prekybos susitarimus lydėjo naujos taisyklės, o realų technologijų pelną vis dažniau tenka lyginti su milžiniškomis klientų investicijomis. Rugsėjo 15 d. svarbu prisiminti visą šią seką, ne vien paskutinę kainų žinią.
Apžvelgiamas laikotarpis: 2025-09-16 – 2026-09-15Informacija iki 11 min. skaitymo
Metų palūkanų chronologija išlieka ta pati: JAV mažinimą pakeitė pauzė, Europa paskelbė antrą didinimą. Nauja Kinijos statistika parodė, kad pramonės atsigavimas dar nevirto vienodai stipriu vartojimu. Pirmadienio JAV dešimties metų pajamingumas buvo 4,97 %.
Politinis susitarimas nėra tas pats, kas atkurtas tiekimas. Geras technologijų tiekėjo pelnas nėra visų jo klientų investicijų atsipirkimo įrodymas. Daug fondų nėra maža koncentracija, jeigu juose kartojasi tie patys vertybiniai popieriai.
Metai
Kas įvyko
2025 m. ruduo: JAV palūkanos mažėjo, o Europa pasirinko pauzę
Šio dvylikos mėnesių laikotarpio pradžioje JAV federalinių fondų palūkanų tikslinis intervalas buvo 4,25–4,50 %. Federalinis rezervas, JAV centrinis bankas, rugsėjo 17 d., spalio 29 d. ir gruodžio 10 d. jį sumažino po 0,25 procentinio punkto. Po trijų mažinimų intervalas pasiekė 3,50–3,75 %. Sprendimai įsigaliojo kitą dieną po paskelbimo.
Mažesnės palūkanos padėjo daliai skolininkų, tačiau jų naudos negalima atskirti nuo priežasties. Jei bankas palūkanas mažina matydamas silpnesnę paklausą, pigesnę paskolą bendrovei gali atsverti prastesni pardavimai. Dėl to paprasta taisyklė „palūkanas sumažino, vadinasi, akcijoms gerai“ nepaaiškina visos rinkos reakcijos.
Europos Centrinis Bankas rudenį bankų vienos nakties indėliams taikomą palūkanų normą laikė ties 2,00 %. Rugsėjo 11 d. sprendimas buvo paskelbtas dar prieš šio slenkančio metų laikotarpio pradžią, bet nustatė jo pradinį foną. Spalio ir gruodžio posėdžiuose palūkanų norma liko tokia pati. JAV ir euro zonos keliai todėl jau tuo metu nebuvo vienodi.
Lapkritis: prekyboje atsirado atokvėpis, ne visų kliūčių pabaiga
Lapkričio 1 d. JAV paskelbė susitarimo su Kinija sąlygas, pagal kurias nuo lapkričio 10 d. numatytas dalies muitų sumažinimas ir retųjų žemių eksporto apribojimų sustabdymas. Tiekimo grandinėms tai buvo svarbus palengvinimo signalas. Retosios žemės naudojamos įvairioje pramonės bei technologijų įrangoje, todėl medžiagų prieinamumas svarbus ne vien jų gamintojams.
Vis dėlto laikina lengvata nėra nuolatinė nekintanti taisyklė. Gamyklai svarbu, kada komponentas atvyks ir kokia bus galutinė jo kaina. Neapibrėžtumas skatina laikyti didesnes atsargas arba ieškoti brangesnio alternatyvaus tiekėjo. Lapkričio sprendimo todėl negalima automatiškai pateikti kaip šiandien visoms prekėms galiojančio muito: vėlesnės priemonės turi savo pagrindą ir sąlygas.
2026 m. sausis: energijos tiekėjų keitimas tapo konkrečiu planu
Sausio 26 d. Europos Sąjungos Taryba patvirtino laipsnišką rusiškų dujų importo atsisakymą. Suskystintoms gamtinėms dujoms numatytas visiškas draudimas nuo 2027 m. pradžios, vamzdynų dujoms nuo 2027 m. rudens. Tai nustatyti būsimi terminai su pereinamaisiais laikotarpiais, ne visas importas sustabdytas sausio dieną.
Šis sprendimas pavertė diversifikavimą sutarčių ir infrastruktūros klausimu. Reikėjo kitų tiekėjų, laivų, terminalų ir atsargų. Ilgainiui platesnis tiekėjų pasirinkimas gali mažinti priklausomybę, bet pats perėjimas taip pat kainuoja. Investuotojui svarbu atskirti ilgalaikę atsparumo naudą nuo artimiausių sąskaitų už energiją ir infrastruktūrą.
JAV centrinis bankas tuo metu neskubėjo tęsti rudens mažinimų. Sausio, kovo ir balandžio posėdžiuose 3,50–3,75 % intervalas liko nepakeistas. Europos vasario, kovo ir balandžio sprendimai taip pat išlaikė 2,00 % indėlių galimybės palūkanų normą. Ankstesni mažinimai nebuvo pažadas, kad kiekvienas kitas posėdis bus toks pats.
Vasaris: keitėsi muitų teisinis pagrindas
Vasario 20 d. JAV Aukščiausiasis Teismas nusprendė, kad Tarptautinių nepaprastųjų ekonominių galių įstatymas nesuteikia prezidentui įgaliojimo nustatyti muitus. Sprendimas apribojo konkretų teisinį pagrindą. Jis nereiškė, kad išnyko visi JAV importo muitai, nes kitos priemonės rėmėsi kitais teisės aktais.
Tą pačią dieną administracija pagal kitą Prekybos įstatymo skirsnį paskelbė laikiną 10 % importo priemoką su išimtimis. Ji įsigaliojo vasario 24 d., o 150 dienų galiojimo laikotarpis baigėsi liepos 24 d. Tai istorinė priemonė, ne šiandien visam importui automatiškai galiojantis tarifas.
Verslui tokia kaita reiškia būtinybę iš naujo tikrinti prekės kilmę, kodą, pristatymo datą ir išimtis. Galutinės kainos nežinantis importuotojas gali atidėti užsakymą ar laikyti daugiau atsargų. Todėl net politiškai palanki antraštė ne visada iš karto sumažina bendrovės išlaidas ar padidina pardavimus.
Vasario rezultatai parodė, kad technologijų paklausa nėra vien pažadas
Vasario 25 d. lustų kūrėja „NVIDIA“ paskelbė finansinių metų iki sausio 25 d. rezultatus. Pajamos siekė 215,938 milijardų JAV dolerių, o grynasis pelnas pagal JAV apskaitos standartus 120,067 milijardų dolerių. Abu rodikliai buvo 65 % didesni nei ankstesniais bendrovės finansiniais metais. Tai pasibaigusio laikotarpio rezultatai, ne kalendorinių 2026 metų prognozė.
Šis faktas svarbus ilgesnei istorijai: realus technologijų tiekėjų uždarbis buvo matomas dar prieš vasaros rezultatų sezoną. Tačiau pelnas neatsako į investicijos kainos klausimą. Net sėkminga bendrovė gali būti vertinama remiantis labai dideliais būsimais lūkesčiais, kuriuos vėliau pasiekti sunkiau.
Pavasaris: geopolitinė rizika virto naftos pristatymo problema
Vasario 28 d. prasidėjęs karas Artimuosiuose Rytuose sutrikdė naftos gabenimą per Hormūzo sąsiaurį. Kovo 11 d. Tarptautinės energetikos agentūros šalys sutarė rinkai pateikti 400 mln. barelių avarinių naftos atsargų. Tai didžiausias bendras toks kiekis agentūros istorijoje. Sprendimas buvo įsipareigojimas pateikti atsargas, o ne visas kiekis išleistas per vieną dieną.
Atsargos gali suteikti laiko, tačiau negali neribotai pakeisti komercinio tiekimo. Trūkstant patikimų pristatymų, poveikis iš naftos rinkos persikelia į degalus, transportą, chemijos pramonę ir gyventojų perkamąją galią. Brangesnė energija tuo pat metu gali didinti infliaciją ir silpninti augimą. Centrinis bankas susiduria su nepatogiu pasirinkimu: palūkanų didinimas papildomos naftos nesukuria, bet mažinimas gali paskatinti paklausą tuo metu, kai pasiūla ribota.
Gegužė: pasaulio prekybos istorija nebuvo vien užsidarymas
Gegužės 1 d. pradėtas laikinai taikyti Europos Sąjungos ir Pietų Amerikos „Mercosur“ valstybių prekybos susitarimas. Dalies prekių muitai sumažinti arba panaikinti. Tai perėjimas nuo derybų prie taikomų lengvatų, bet dar ne visas galutinai ratifikuotas partnerystės susitarimas.
Europos eksportuotojams atsirado galimybių pasiekti pirkėjus palankesnėmis sąlygomis. Importuotojams platesnis pasirinkimas gali padėti mažinti vieno tiekėjo riziką. Kartu didesnė konkurencija spaudžia jautresnius sektorius. Investicinę reikšmę galiausiai parodo faktiniai užsakymai ir naudojamos lengvatos, ne vien pasirašymo ar įsigaliojimo dienos antraštė.
Birželis ir liepa: Europos palūkanų kryptis apsivertė
Birželio 11 d. Europos Centrinis Bankas paskelbė 0,25 procentinio punkto palūkanų padidinimą. Nuo birželio 17 d. indėlių galimybės palūkanų norma tapo 2,25 %. Liepos 23 d. ji nepakeista. JAV birželio 17 d. ir liepos 29 d. posėdžiuose išliko 3,50–3,75 % tikslinis intervalas. Taigi JAV mažinimus pakeitė pauzė, o Europa jau pasuko aukštyn.
Birželio 18 d. JAV ir Irano memorandumas suteikė tiekimo normalizavimo vilties. Tačiau liepos 10 d. Tarptautinės energetikos agentūros apžvalga jau aprašė liepos 7–8 d. pažeistas paliaubas. Rugpjūčio leidimas parodė silpnesnius liepos naftos eksporto srautus. Susitarimas ir jo įgyvendinimas pasirodė esantys du atskiri investuotojui svarbūs etapai.
Liepos 23 d. Europos Sąjunga išplėtė Rusijai taikomas energetikos bei finansines sankcijas. JAV prekybos atstovo biuras tą pačią dieną paskelbė sprendimą dėl 60 ekonomikų pagal Prekybos įstatymo 301-ąjį skirsnį. Tarifai priklausė nuo prekės ir sąlygų; tai ne automatinis vasarį paskelbtos laikinos priemokos pratęsimas. Metų eigoje keitėsi ir tiekimo maršrutai, ir taisyklės, pagal kurias už prekę mokama.
Vasara: tiekėjo pelnas augo, o klientui teko plėtros sąskaita
Rugpjūčio 26 d. „NVIDIA“ paskelbė 96,221 milijardų dolerių pajamas už ketvirtį iki liepos 26 d. Pajamos buvo 106 %, o veiklos pelnas 124 % didesni nei prieš metus. Šis rezultatas patvirtino, kad paklausa tiekėjui tebėra reali. Tačiau jo klientai už įrangą, duomenų centrus ir elektros infrastruktūrą moka prieš gaudami visas planuojamas pajamas.
Liepos pabaigoje „Microsoft“ paskelbė, kad ketvirtį iki birželio 30 d. iš veiklos gavo 55,4 milijardų dolerių pinigų, o pinigais apmokėtam ilgalaikio turto įsigijimui išleido 35,8 milijardų dolerių. Rugsėjį paskelbtuose „Oracle“ ketvirčio rezultatuose investicijos jau viršijo veiklos pinigų srautą. Tai nėra vienodi verslai, bet palyginimas parodo, kodėl technologijų istorijoje būtina stebėti ne tik pajamų augimą.
Rugsėjo pradžia: kainų klausimas grąžino dėmesį į palūkanas
Rugsėjo 9 d. JAV Energetikos informacijos administracija antrojo pusmečio „Brent“ vidutinės kainos prognozę padidino iki maždaug 90 dolerių už barelį. Leidinys rėmėsi iki rugsėjo 3 d. baigtomis modelio įvestimis. Todėl tai nėra vėlesnių rugsėjo karinių pranešimų įtakos matavimas ir ne naujausia biržos kaina.
Rugsėjo 10 d. Europos Centrinis Bankas paskelbė dar vieną 0,25 procentinio punkto palūkanų didinimą. Rugsėjo 11 d. JAV vartotojų kainų indeksas (angl. Consumer Price Index) parodė 3,4 % metinį rugpjūčio kainų augimą, tiek pat kaip liepą. Mėnesinis, pagal sezoniškumą pakoreguotas, augimas padidėjo nuo 0,1 iki 0,4 %. Tačiau kainų krepšelio be maisto ir energijos metinis augimas sulėtėjo nuo 2,5 iki 2,4 %. Šio krepšelio mėnesinis augimas vis dėlto padidėjo nuo 0,2 iki 0,3 %. Todėl išvada nėra „visi kainų rodikliai blogėja“, o sudėtingesnis skirtingų tempų derinys.
Palūkanų kelias vienoje vietoje
Lentelė rodo visus šiame dvylikos mėnesių laikotarpyje paskelbtus JAV ir euro zonos pagrindinių palūkanų pakeitimus bei paskutinius liepos sprendimus jų nekeisti. Tai ne visų posėdžių sąrašas. Rugsėjo 10 d. Europos sprendimas jau paskelbtas, bet nauja palūkanų norma dar neįsigaliojusi.
| Sprendimo data | Regionas | Prieš | Po | Kada galioja |
|---|---|---|---|---|
| 2025-09-17 | JAV | 4,25–4,50 % | 4,00–4,25 % | Nuo rugsėjo 18 d. |
| 2025-10-29 | JAV | 4,00–4,25 % | 3,75–4,00 % | Nuo spalio 30 d. |
| 2025-12-10 | JAV | 3,75–4,00 % | 3,50–3,75 % | Nuo gruodžio 11 d. |
| 2026-06-11 | Euro zona | 2,00 % | 2,25 % | Nuo birželio 17 d. |
| 2026-07-23 | Euro zona | 2,25 % | 2,25 % | Palikta nepakeista |
| 2026-07-29 | JAV | 3,50–3,75 % | 3,50–3,75 % | Paliktas nepakeistas intervalas |
| 2026-09-10 | Euro zona | 2,25 % | 2,50 % | Paskelbta; įsigalios rugsėjo 16 d. |
JAV čia rodomas federalinių fondų palūkanų tikslinis intervalas, euro zonoje konkreti indėlių galimybės palūkanų norma. Rugsėjo 15 d. Europoje dar galioja 2,25 %. Palyginti su šio dvylikos mėnesių laikotarpio pradžia, JAV intervalas sumažėjęs 0,75 procentinio punkto, o jau galiojanti Europos palūkanų norma padidėjusi 0,25 procentinio punkto. Paskelbtas rugsėjo didinimas šį Europos pokytį nuo rugsėjo 16 d. padidins iki 0,50 procentinio punkto.
? Vartotojų kainų indeksas: kodėl svarbus ir mėnesio pokytis?
Vartotojų kainų indeksas (angl. Consumer Price Index) sudaromas iš prekių ir paslaugų kainų bei vartojimo svorių. Metinis pokytis lygina su tuo pačiu ankstesnių metų mėnesiu. Sezoniškai pakoreguotas mėnesio pokytis padeda matyti naujausią tempą. Todėl metinis skaičius gali likti toks pats net naujausiam mėnesiui brangstant sparčiau.
Rugsėjo vidurys: atsigavimo laikas vėl tapo svarbia prielaida
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.
Pasitikrink savo kaupimo planą
Ar dabartinių įmokų pakaktų?
Skaičiuoklėje palygink savo mėnesio įmoką su norimomis ateities pajamomis. Pakeisk laikotarpį ir pamatyk, kaip keičiasi reikalinga suma.
Tai scenarijų palyginimas, ne būsimo rezultato pažadas.
Metai
Kas svarbu dabar
Rugsėjo 15 d.: gamybos atsigavimas dar nėra visų vartotojų atsigavimas
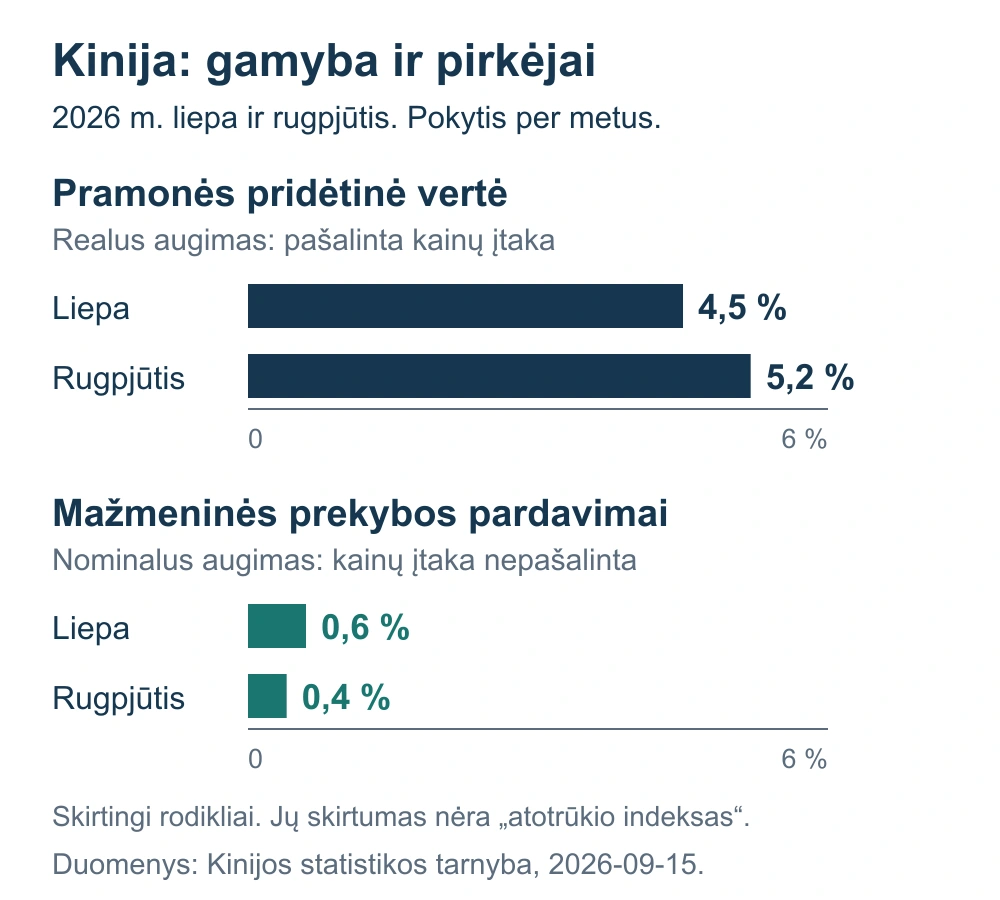
Rugsėjo 15 d. paskelbti rugpjūčio metiniai pokyčiai: Kinijos pramonė realiai augo 5,2 %, mažmeninė prekyba nominaliai 0,4 %.
Šie duomenys pratęsia svarbią šio laikotarpio pamoką: stiprus vienos ekonomikos dalies rezultatas negarantuoja stiprios visumos.
Europos bendrovė, parduodanti įrangą gamykloms, ir bendrovė, parduodanti prekes gyventojams, dėl to gali gauti skirtingus signalus iš tos pačios šalies. Vertinant pasaulinį portfelį naudinga stebėti ne tik šalies svorį, bet ir galutinį klientą. Galimybė atsiranda ten, kur užsakymai virsta pelningais pardavimais. Rizika didėja, kai pajamų prognozė remiasi vartotoju, kurio išlaidos dar neatsigavo.
Metų fone akcijų vertė tapo dar svarbesne turto dalimi
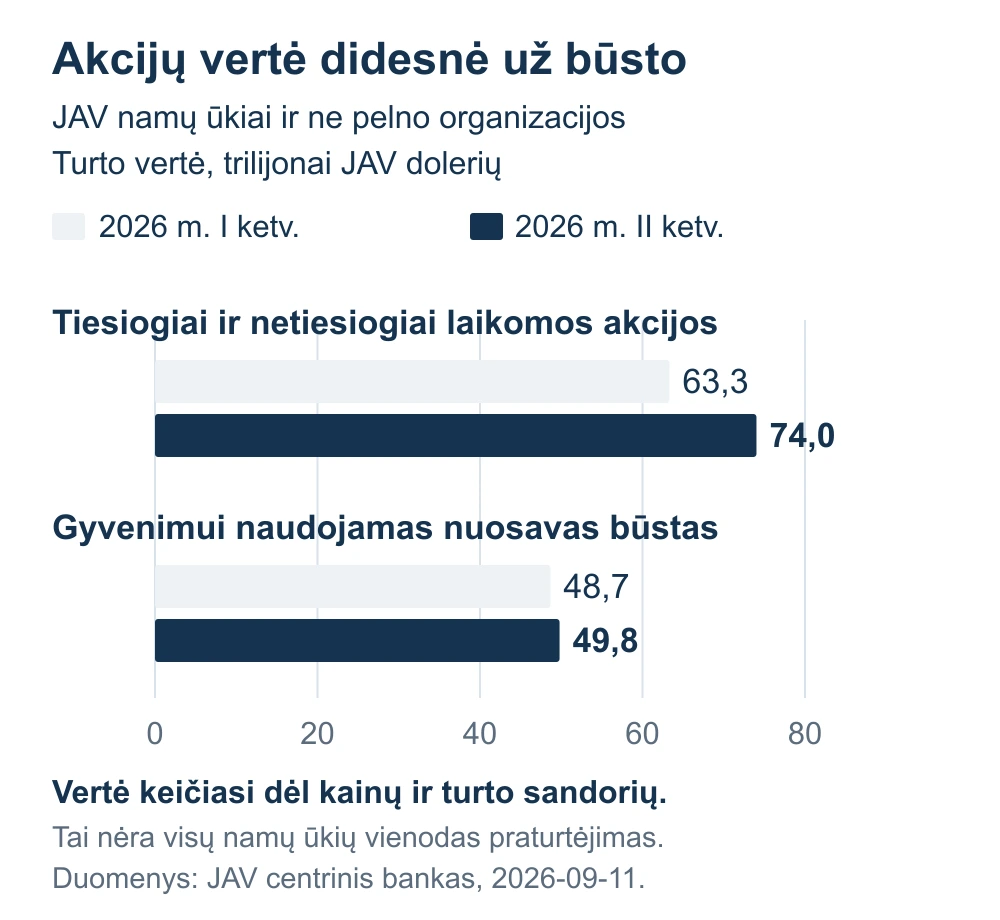
Nauji duomenys padeda suprasti, kodėl akcijų rinkos svyravimai svarbūs ne vien prekiautojams. Rugsėjo 11 d. paskelbtose JAV centrinio banko finansinėse sąskaitose namų ūkių ir ne pelno organizacijų tiesiogiai bei netiesiogiai turimų bendrovių akcijų vertė antrojo ketvirčio pabaigoje siekė 74,03 trilijonų dolerių. Gyvenimui naudojamo nuosavo būsto vertė buvo 49,79 trilijonų dolerių. Akcijų suma buvo maždaug pusantro karto didesnė.
Nuo pirmojo iki antrojo ketvirčio akcijų vertė padidėjo maždaug 16,9 %, o būsto apie 2,3 %. Tai bendro turto sumų pokyčiai, kuriuos veikia vertinimas ir sandoriai, ne vien kainų prieaugis. Jie nepasako vidutinės šeimos grąžos, viso nekilnojamojo turto vertės ar to, kad kiekvienam gyventojui akcijų teko daugiau nei būsto. Tačiau parodo, kaip reikšmingai finansinio turto savininkų padėtį gali pakeisti rinkos svyravimai.
Rugsėjo 14 d. sesija: ilgalaikis finansavimas vis dar nepigus
JAV valstybės obligacijų pajamingumas pirmadienį siekė 4,65 % dvejų metų, 4,97 % dešimties metų ir 5,34 % trisdešimties metų terminui. Penktadienį atitinkami dydžiai buvo 4,63 %, 4,96 % ir 5,35 %. Per vieną sesiją kryptis nebuvo vienoda: trumpesnių terminų pajamingumas šiek tiek didėjo, ilgiausio mažėjo. Tai nominalūs metiniai pajamingumai, ne tos dienos obligacijų grąža.
Šis nedidelis dienos pokytis nepanaikina didesnio klausimo: kiek kainuos įmonei pasiskolinti visam investicijos laikui. JAV centrinio banko sprendimas dar nepaskelbtas, o ilgo termino obligacijų kainą veikia ne vien artimiausio posėdžio lūkesčiai. Svarbūs ir infliacija, skolos pasiūla bei investuotojų noras ilgam paskolinti pinigus. Todėl viso kainos pokyčio nepriskiriame vienai naujienai.
Ilgo termino pajamingumą veikia būsimos infliacijos lūkesčiai, skolos pasiūla ir investuotojų reikalaujamas atlygis už ilgą pinigų paskolinimą. Todėl net po JAV rudens palūkanų mažinimų įmonės investicijų finansavimas nebūtinai tapo pigus. Akcijoms tai svarbu per skolos sąskaitą ir per tai, kiek investuotojai sutinka mokėti už būsimą pelną.
Metų išvada: reikia matyti ir didesnę vertę, ir likusią priklausomybę
Technologijų pelnas paneigė pernelyg paprastą mintį, kad visas augimas paremtas tik pažadais. Tačiau didesnė turto vertė savaime nesumažino koncentracijos. Jei keliuose fonduose kartojasi tos pačios didžiosios bendrovės, jų rezultatai ir lūkesčių pokyčiai gali veikti daug portfelio dalių vienu metu.
Praktiškas patikrinimas prasideda nuo trijų klausimų: kas iš tikrųjų laikoma skirtinguose fonduose, kada prireiks investuotų pinigų ir kurios bendrovės turi refinansuoti skolą. Prie to verta pridėti regioną bei valiutą. Euro investuotojo rezultatas JAV rinkoje priklauso ir nuo dolerio kurso, o vien didesnis palūkanų skirtumas jo krypties nenulemia. Šie klausimai padeda suprasti riziką, bet nėra individualus nurodymas pirkti ar parduoti.
Palūkanų norma, tarpbankinis rodiklis ir obligacijos pajamingumas nėra tas pats
Federalinių fondų tikslinis intervalas nusako JAV centrinio banko siekiamas vienos nakties palūkanas. Europos Centrinio Banko indėlių galimybės palūkanų norma taikoma bankų vienos nakties indėliams. Euro tarpbankinės rinkos palūkanų rodiklis (angl. Euro Interbank Offered Rate, Euribor) yra atskiras orientyras, dažnai naudojamas paskolų sutartyse. Obligacijos pajamingumas priklauso ir nuo jos kainos, termino bei rizikos. Vieno rodiklio pakeitimas nereiškia tokio paties kitų pokyčio.
Metai
Ko laukiame
Artimiausias sprendimas svarbus, bet metų istorijos vienas nepakeis
Šiandien prasideda JAV centrinio banko posėdis. Sprendimas bus paskelbtas rytoj, rugsėjo 16 d. Kol jis nepaskelbtas, galioja liepos 29 d. paliktas 3,50–3,75 % palūkanų tikslinis intervalas. Investuotojui svarbu, ar bankas mato galimybę slopinti infliaciją be ryškaus ekonomikos susilpnėjimo, ir kokiomis prielaidomis remiasi jo prognozės.
Europoje tą pačią rugsėjo 16 d. įsigalios jau paskelbtas palūkanų padidinimas iki 2,50 %. Toliau reikės tikrinti, ar energijos šokas plinta į kitų prekių, paslaugų bei atlyginimų kainas. Vien metinis infliacijos procentas šio klausimo neišsprendžia: svarbus ir paskutinių mėnesių tempas.
Ilgesniam laikotarpiui svarbiausi trys patikrinimai
Pirmasis yra energijos tiekimas: ar realūs pristatymai patvirtins politinius susitarimus. Antrasis yra technologijų investicijų atsipirkimas: ar klientų pajamos bei iš veiklos gaunami pinigai pasivys dideles išlaidas. Trečiasis yra prekybos taisyklių įgyvendinimas: kokios sąlygos taikomos konkrečioms prekėms, o ne kokia antraštė buvo paskelbta prieš kelis mėnesius.
Jei tiekimas taps patikimesnis, įmonių pelnas augs plačiau ir kainų spaudimas slops, dalis šiandieninių baimių susilpnės. Jei investicijos ilgiau neatsipirks, o finansavimas liks brangus, didelė priklausomybė nuo kelių technologijų bendrovių taps reikšmingesnė. Abu scenarijai yra sąlyginiai. Metų apžvalgos paskirtis yra išlaikyti matomą įvykių seką ir patikrinti, kurios prielaidos dar galioja, o ne pateikti vieną nekintantį ateities pažadą.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.