Ketvirtis · Rinkų apžvalga
90 dienų: tiekimo viltį pakeitė didesnių išlaidų klausimas
Birželį buvo vilčių, kad susitarimai padės atkurti energijos tiekimą. Rugsėjį jau tenka vertinti ir brangesnę naftą, ir dar vieną Europos palūkanų didinimą. Tuo pat metu technologijų tiekėjai uždirbo daugiau. Šio laikotarpio esmė: didelė paklausa neišsprendžia visų pristatymo, finansavimo ir investicijų atsipirkimo problemų.
Apžvelgiamas laikotarpis: 2026-06-18 – 2026-09-15Informacija iki 9 min. skaitymo
Rugsėjo 15 d. Kinijos statistika papildė ilgesnę istoriją: stipresnė pramonė dar nereiškia plačiai atsigavusių gyventojų pirkimų. JAV dešimties metų pajamingumas pirmadienį buvo 4,97 %. Energijos tiekimo ir palūkanų klausimas per šias 90 dienų neišnyko.
Tiekimo atsigavimo pažadą vis dar reikia tikrinti realiais srautais. Technologijų pajamų augimą reikia vertinti kartu su pirkėjų investicijomis, o kelių fondų turėjimo nepainioti su mažesne priklausomybe nuo tų pačių bendrovių.
Ketvirtis
Kas įvyko
Pradinis fonas: birželio 17 d. palūkanos jau buvo padidintos
Šis 90 dienų laikotarpis prasideda birželio 18 d. Dieną anksčiau, birželio 17 d., įsigaliojo anksčiau paskelbtas Europos Centrinio Banko palūkanų padidinimas. Bankų vienos nakties indėliams taikoma palūkanų norma pakilo nuo 2,00 iki 2,25 %. Tai pradinės sąlygos iš dienos prieš apžvelgiamą laikotarpį, o ne naujas įvykis jo viduje.
Tą pačią birželio 17 d. JAV centrinis bankas paliko 3,50–3,75 % federalinių fondų palūkanų tikslinį intervalą. Liepos 29 d. jis sprendimo nepakeitė. Europoje liepos 23 d. taip pat pasirinkta pauzė. Paskolą turinčiam verslui tai reiškė, kad energijos išlaidų neatsvers automatiškai ir greitai mažėjančios palūkanos.
Birželio 18 d.: politinis susitarimas suteikė vilties, bet dar neatkūrė laivybos
JAV ir Irano memorandumas buvo pristatytas kaip kelias į karo veiksmų nutraukimą ir Hormūzo sąsiaurio atvėrimą. Ekonominė nauda priklausė nuo to, kas vyks po parašų: ar laivai galės saugiai plaukti, ar bus prieinamas draudimas ir ar nafta iš tikrųjų pasieks pirkėjus.
Importuojančiai pramonei patikimesnis pristatymas būtų mažinęs poreikį laikyti brangias atsargas. Vežėjams būtų lengviau planuoti kurą ir maršrutus. Tačiau pats susitarimas nebuvo jau atkurtų srautų statistika. Būtent šią prielaidą liepos ir rugpjūčio duomenys vėliau privertė vertinti atsargiau.
Liepa: tiekimo atsigavimas nebuvo tvarus
Tarptautinės energetikos agentūros liepos 10 d. apžvalga aprašė dalinį birželio srautų atsigavimą ir liepos 7–8 d. pažeistas paliaubas. Rugpjūčio 12 d. ataskaitoje paskelbta, kad liepos Persijos įlankos naftos eksportas, įskaitant sąsiaurį aplenkiančius maršrutus, vidutiniškai siekė 15 mln. barelių per dieną. Tai 2,1 mln., arba apie 12 %, mažiau nei birželį.
Šis palyginimas aprašo dviejų mėnesių vidurkius, ne vienos dienos laivybos sustojimą. Jis parodė, kad birželio vilčių nepakako ilgesniam pagerėjimui. Rugsėjo 5 ir 8 d. JAV karinės vadovybės pranešimai apie smūgius Irano tanklaiviams priminė, kad pristatymo saugumo klausimas tebėra atviras. Konkretaus kainos pokyčio vien šiems pranešimams priskirti negalima.
Liepos 23 d.: prekybos taisyklės ir sankcijos didino planavimo naštą
Europos Sąjungos 21-asis sankcijų Rusijai paketas išplėtė energetikos, finansinių paslaugų ir šešėlinio laivyno apribojimus. Bendrovėms tai svarbu ne vien politiškai: keičiasi atsiskaitymo, draudimo ir krovinių gabenimo galimybės. Tačiau paskelbtas apribojimas nėra išmatuotas tokio pat dydžio eksporto sumažėjimas.
Tą pačią dieną JAV prekybos atstovo biuras paskelbė priemones dėl 60 ekonomikų pagal Prekybos įstatymo 301-ąjį skirsnį. Tarifų taikymas priklausė nuo prekės, kilmės ir išimčių. Todėl importuotojui nepakako bendros antraštės apie muitus: teko vertinti konkrečią tiekimo grandinę. Ši teisinė ir logistinė našta sudarė papildomas sąlygas, kurių neparodo vien naftos kainos grafikas.
Liepos pabaiga ir rugpjūtis: technologijų sandoris turėjo dvi puses
Technologijų paklausa buvo matoma tiek pardavėjų pajamose, tiek klientų investicijų sąskaitose. „Microsoft“ liepos 29 d. paskelbė, kad ketvirtį iki birželio 30 d. investicijos į ilgalaikį turtą, įskaitant finansinę nuomą, siekė 41 milijardą JAV dolerių. Pinigais apmokėtas turto įsigijimas sudarė 35,8 milijardų dolerių. Šių sumų negalima sudėti: pirmoji apima finansinę nuomą, o antroji rodo per ketvirtį pinigais apmokėtą turto įsigijimą.
Bendrovė iš veiklos gavo 55,4 milijardų dolerių pinigų. Atėmus pinigais apmokėtą turto įsigijimą liko 19,6 milijardų dolerių. Tai paaiškina, kodėl spartus statybų tempas nėra savaiminis blogas signalas: svarbu, kiek lėšų verslas sukuria ir kiek jam dar reikia iš šalies.
Rugpjūčio 26 d. lustų kūrėja „NVIDIA“ už ketvirtį iki liepos 26 d. paskelbė 96,221 milijardų dolerių pajamas, 106 % daugiau nei prieš metus. Veiklos pelnas augo 124 %. Taigi dalis klientų išlaidų jau virto realiu tiekėjo uždarbiu. Vis dėlto kliento investicijų atsipirkimui reikia, kad jo naujos paslaugos būtų paklausios ir galėtų padengti įrangos, elektros bei finansavimo išlaidas.
Rugpjūtis ir rugsėjis: augimas nesustojo, bet sąnaudos nedingo
Ekonomikos duomenys rodė atsparumą, o ne visuotinį augimo sustojimą. JAV antrojo ketvirčio bendrojo vidaus produkto (angl. Gross Domestic Product) augimo antrasis įvertis siekė 1,5 % metiniu tempu, arba maždaug 0,4 % per ketvirtį. Euro zonos augimas rugsėjo 7 d. patikslintas iki 0,6 % per ketvirtį. Šiuos skaičius svarbu suvienodinti pagal laikotarpį prieš lyginant regionus.
JAV rugpjūtį darbo vietų padaugėjo 162 tūkstančiais; duomenys paskelbti rugsėjo 4 d. Rugsėjo 9 d. atrinktų JAV paslaugų sektorių antrojo ketvirčio pajamų augimas patikslintas iki 3,0 % nuo ankstesnio ketvirčio. Iš šio pajamų rodiklio kainų poveikis nepašalintas. Todėl augantys pardavimai ir didesnis realiai suteiktų paslaugų kiekis nėra tas pats.
Rugsėjo 9–11 d.: energijos klausimas pasiekė pinigų politiką
JAV Energetikos informacijos administracija rugsėjo 9 d. padidino antrojo pusmečio „Brent“ vidutinės kainos prognozę iki maždaug 90 dolerių už barelį. Modelio įvestys baigtos rugsėjo 3 d. Tai sąlyginis būsimo laikotarpio vidurkis, ne rugsėjo 15 d. naftos kaina ir ne jau išmatuotas vėlesnių karinių veiksmų poveikis.
Rugsėjo 10 d. Europos Centrinis Bankas paskelbė dar vieną 0,25 procentinio punkto palūkanų didinimą. Indėlių galimybės palūkanų norma taps 2,50 % rugsėjo 16 d. Iki tos dienos galioja 2,25 %. Rugsėjo 11 d. JAV vartotojų kainų indeksas (angl. Consumer Price Index) parodė 3,4 % metinį rugpjūčio augimą, tiek pat kaip liepą. Mėnesinis pokytis, pašalinus sezoniškumą, paspartėjo nuo 0,1 iki 0,4 %. Duomenys jau žinomi ir sudaro naują foną artėjančiam JAV centrinio banko posėdžiui.
? Bendrasis vidaus produktas ir kainų indeksai: kaip skaityti?
Bendrasis vidaus produktas (angl. Gross Domestic Product) matuoja ekonomikoje sukurtų galutinių prekių bei paslaugų vertę. Realus augimas pašalina kainų įtaką. JAV ketvirčio augimas dažnai pateikiamas metiniu tempu, tarsi toks pokytis kartotųsi keturis ketvirčius. Vartotojų kainų indeksas (angl. Consumer Price Index) matuoja kainų krepšelį pagal vartojimo svorius. Metinis ir mėnesinis jo pokyčiai turi skirtingą palyginimo bazę. Asmeninio vartojimo išlaidų kainų indeksas (angl. Personal Consumption Expenditures Price Index) apima ir išlaidas vartotojo naudai, naudoja kitokius svorius bei atsižvelgia į vartojimo sudėties kaitą; šių dviejų kainų indeksų nereikia tapatinti.
Rugsėjo vidurys: birželio vilčių neužteko tiekimui atkurti
Tarptautinės energetikos agentūros rugsėjo 11 d. prognozėje šiemet numatytas didesnis naftos pasiūlos nei paklausos sumažėjimas. Tai prognozė, ne galutinis metinis rezultatas.
Mažesnė paklausa savaime dar nereiškia pigesnės naftos. Jei pirkėjus pasiekiantis kiekis mažėja greičiau, kuro sąskaitos gali likti didelės net lėtėjant ekonomikai. Energetikos gamintojui tai gali padėti tik tada, jei jis gali produkciją pristatyti. Vežėjui ir energiją perkančiai gamyklai ta pati padėtis didina išlaidas.
Pasitikrink savo kaupimo planą
Ar dabartinių įmokų pakaktų?
Skaičiuoklėje palygink savo mėnesio įmoką su norimomis ateities pajamomis. Pakeisk laikotarpį ir pamatyk, kaip keičiasi reikalinga suma.
Tai scenarijų palyginimas, ne būsimo rezultato pažadas.
Ketvirtis
Kas svarbu dabar
Rugsėjo 15 d.: gamybos atsigavimas dar nėra visų vartotojų atsigavimas
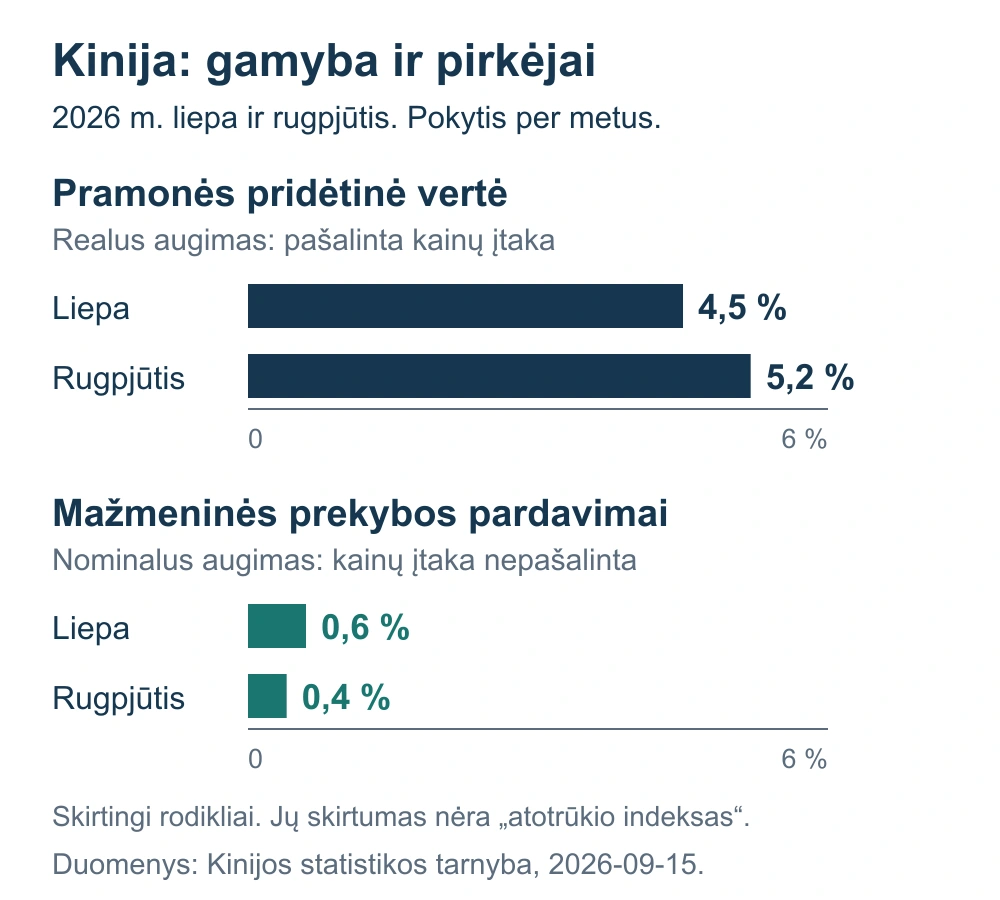
Rugsėjo 15 d. paskelbti rugpjūčio metiniai pokyčiai: Kinijos pramonė realiai augo 5,2 %, mažmeninė prekyba nominaliai 0,4 %.
Šie duomenys pratęsia svarbią šio laikotarpio pamoką: stiprus vienos ekonomikos dalies rezultatas negarantuoja stiprios visumos.
Europos bendrovė, parduodanti įrangą gamykloms, ir bendrovė, parduodanti prekes gyventojams, dėl to gali gauti skirtingus signalus iš tos pačios šalies. Vertinant pasaulinį portfelį naudinga stebėti ne tik šalies svorį, bet ir galutinį klientą. Galimybė atsiranda ten, kur užsakymai virsta pelningais pardavimais. Rizika didėja, kai pajamų prognozė remiasi vartotoju, kurio išlaidos dar neatsigavo.
Didesnė turto vertė ir didesnės išlaidos gali egzistuoti kartu
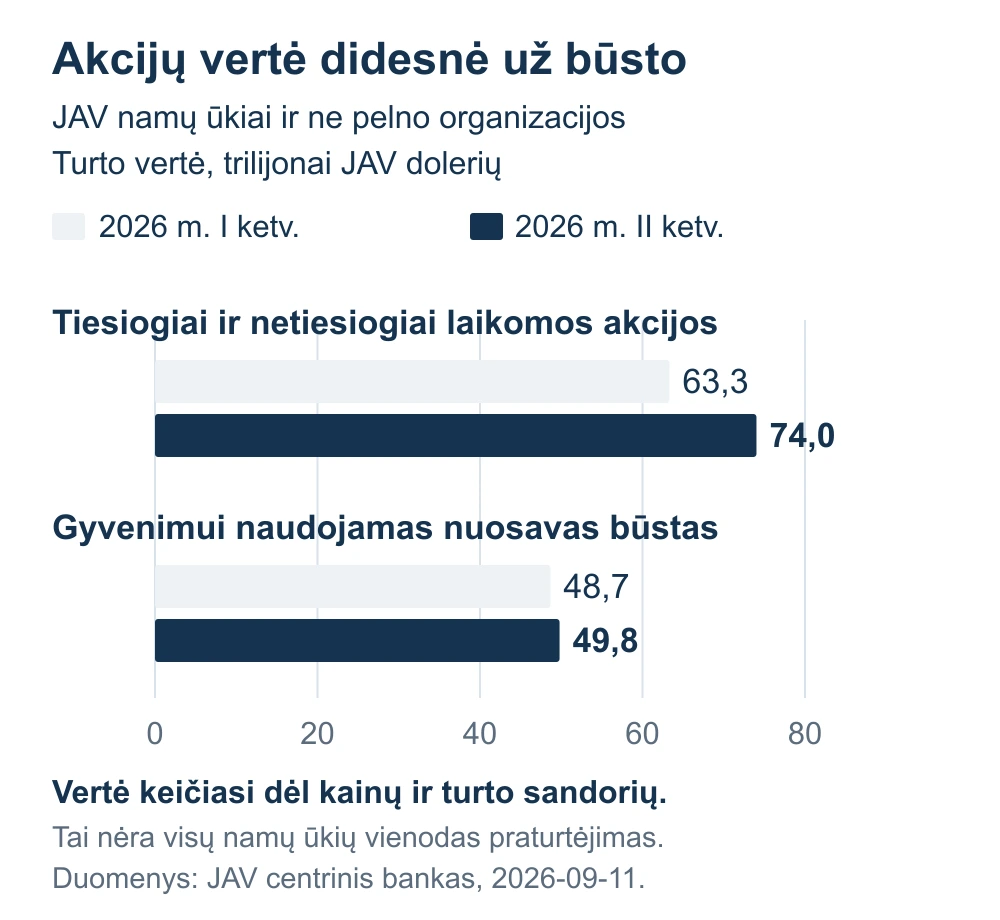
Rugsėjo 11 d. paskelbta JAV centrinio banko finansinių sąskaitų statistika parodė ryškų antrojo ketvirčio skirtumą. JAV namų ūkių ir ne pelno organizacijų tiesiogiai ir netiesiogiai turimų bendrovių akcijų vertė padidėjo nuo 63,32 iki 74,03 trilijonų dolerių, maždaug 16,9 %. Gyvenimui naudojamo nuosavo būsto vertė padidėjo nuo 48,67 iki 49,79 trilijonų dolerių, apie 2,3 %.
Tai bendros turto vertės ketvirčio pabaigoje, ne vidutinės šeimos grąža ir ne dviejų investicijų pelningumo varžybos. Pokyčiams įtakos turi ir kainų pervertinimas, ir sandoriai. Vis dėlto duomenys paaiškina, kodėl akcijų rinka svarbi platesnei ekonomikai: jos pokytis gali stipriai pakeisti finansinio turto savininkų suvokiamas galimybes leisti pinigus. Nauda pasiskirsto nevienodai, nes ne visi namų ūkiai turi vienodai akcijų.
Rugsėjo 14 d. sesija: ilgalaikis finansavimas vis dar nepigus
JAV valstybės obligacijų pajamingumas pirmadienį siekė 4,65 % dvejų metų, 4,97 % dešimties metų ir 5,34 % trisdešimties metų terminui. Penktadienį atitinkami dydžiai buvo 4,63 %, 4,96 % ir 5,35 %. Per vieną sesiją kryptis nebuvo vienoda: trumpesnių terminų pajamingumas šiek tiek didėjo, ilgiausio mažėjo. Tai nominalūs metiniai pajamingumai, ne tos dienos obligacijų grąža.
Šis nedidelis dienos pokytis nepanaikina didesnio klausimo: kiek kainuos įmonei pasiskolinti visam investicijos laikui. JAV centrinio banko sprendimas dar nepaskelbtas, o ilgo termino obligacijų kainą veikia ne vien artimiausio posėdžio lūkesčiai. Svarbūs ir infliacija, skolos pasiūla bei investuotojų noras ilgam paskolinti pinigus. Todėl viso kainos pokyčio nepriskiriame vienai naujienai.
Kai saugesnė alternatyva moka daugiau, investuotojai gali mažiau mokėti šiandien už dar tolimą bendrovės pelną. Ilgų fiksuotų palūkanų obligacijų turėtojui didesnis rinkos pajamingumas tuo pat metu reiškia spaudimą turimos obligacijos kainai. Tačiau įsigyjant naują obligaciją pajamų sąlygos jau kitokios. Todėl būtina atskirti turimo turto kainą nuo pajamingumo, kurį rinkoje galima gauti dabar.
Ketvirčio išvada: ne kiekviena birželio prielaida išliko tokia pati
Tiekimo normalizavimo viltis susilpnėjo, o dalies technologijų tiekėjų pelno istorija sustiprėjo. Rugsėjo 10 d. sprendimas taip pat paneigė paprastą prielaidą, kad Europos finansavimas artimiausiu metu savaime pigs. Tačiau lėtesnis JAV kainų krepšelio be maisto ir energijos metinis augimas nuo 2,5 iki 2,4 % yra atsvara teiginiui, kad visi infliacijos rodikliai vienodai blogėja.
Portfelyje šios jėgos susitinka per konkrečias pozicijas. Energetikos bendrovė ir energiją perkanti gamykla nėra tas pats statymas. Tiekėjas, gaunantis apmokėjimą šiandien, ir klientas, pajamas planuojantis po kelerių metų, taip pat patiria nevienodą riziką. Keli fondai neapsaugo nuo šio sutapimo, jeigu jų didžiausios investicijos yra tos pačios.
Ką turto vertės pokytis pasako, o ko nepasako?
Finansinės sąskaitos parodo, kiek sektorius turi turto tam tikrą dieną. Bendra akcijų vertė gali didėti dėl kainų ir grynųjų pirkimų, o būsto vertė priklauso ir nuo turto kiekio bei vertinimo. Todėl šių bendrų sumų pokytis nėra tiesiog investavimo grąža. Trln. reiškia trilijoną, arba tūkstantį milijardų.
Ketvirtis
Ko laukiame
Rugsėjo 16 d.: laukia sprendimas, ne jau žinomas rezultatas
Šiandien prasideda dvi dienas truksiantis Federalinio rezervo, JAV centrinio banko, posėdis. Palūkanų sprendimas bus paskelbtas rugsėjo 16 d. Iki jo galioja liepos 29 d. paliktas 3,50–3,75 % federalinių fondų palūkanų tikslinis intervalas. Tą pačią rugsėjo 16 d. Europoje įsigalios jau priimtas indėlių galimybės palūkanų normos padidinimas iki 2,50 %. Šiandien ji dar yra 2,25 %.
Išvadą apie rinkas keis ne vien skaičius sprendime. Svarbu, ar brangstanti energija persiduoda kitoms kainoms, ar vartotojas dar gali didinti išlaidas ir ar įmonės po investicijų turi daugiau pinigų. Patikimesnis tiekimas bei lėtesnis kainų augimas būtų palankesni obligacijoms ir skolininkams. Priešingas derinys didintų spaudimą įmonėms, kurių išlaidos mokamos dabar, o pajamų dar laukiama.
Per kitus mėnesius bus tikrinamos tos pačios trys prielaidos
Pirmoji yra realus naftos pristatymo atkūrimas. Antroji yra technologijų klientų pajamos po didelių investicijų. Trečioji yra vartotojų galimybės pirkti daugiau ne tik už didesnes kainas, bet ir didesnį prekių bei paslaugų kiekį. Jei šie dalykai gerės kartu, augimą galės paremti daugiau sektorių. Jei plėtra liks siaura, kelių stiprių bendrovių rezultatai nekompensuos visų silpnesnių portfelio dalių.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.