Šiandien · Rinkų apžvalga
Nafta ir palūkanos spaudžia. Kas gali atsilaikyti?
Rinkoms trukdo ne vien brangi nafta. Svarbu, ar ją pavyks pristatyti, ar įmonės galės padengti didesnes išlaidas ir ar pirkėjai priims aukštesnes kainas. Šiandienos Kinijos duomenys rodo augančią gamybą, bet beveik nejudančius pardavimus parduotuvėse. Prieš rytojaus JAV palūkanų sprendimą tai primena: auganti ekonomika dar nereiškia lengvesnių sąlygų kiekvienam verslui.
Apžvelgiamas laikotarpis: 2026-09-15Informacija iki 6 min. skaitymo
Kas pasikeitė nuo vakar? Šiandien paskelbti Kinijos rugpjūčio duomenys parodė spartesnę pramonės plėtrą, tačiau silpną vartojimą. Pirmadienį JAV ilgalaikis pajamingumas liko aukštas, o Prancūzijos skolinimosi orientyras pakilo. Savaitės klausimas lieka tas pats: ar energijos kainos neleis sumažinti palūkanų?
Vien palūkanų sprendimas neatkuria naftos tiekimo ir nesumažina visų įmonių sąskaitų. Atsparumą rodo ne vien didėjantys pardavimai, bet ir galimybė padengti išlaidas nesiskolinant vis brangiau. Atsvara pesimizmui yra tebeauganti gamyba ir išlikusi investuotojų paklausa obligacijoms.
Šiandien
Kas įvyko
Nafta: atsarginis kelias irgi gali tapti kliūtimi
Tiekimo sutrikimai svarbūs net tada, kai pasauliui reikia mažiau naftos. Pirmadienį naujienų agentūra AP pranešė apie po atakos uždaryto Saudo Arabijos Rytų–Vakarų naftotiekio remontą. Agentūros kalbintų regiono pareigūnų vertinimu, jis gali trukti tris–penkias savaites. Tai dar nėra operatoriaus garantuota atidarymo data. Šis vamzdynas leidžia dalį naftos nukreipti prie Raudonosios jūros, aplenkiant Hormūzo sąsiaurį.
Platesnį mastą parodo penktadienio Tarptautinės energetikos agentūros prognozė: šių metų pasaulio pasiūla gali sumažėti 5,7 milijono barelių per dieną, iki 100,7 milijono. Tai maždaug 5,4 % mažiau už iš šių skaičių gaunamą praėjusių metų lygį. Paklausos sumažėjimas prognozuojamas mažesnis: 2,5 milijono barelių per dieną. Prognozė nėra jau įvykęs visų metų rezultatas.
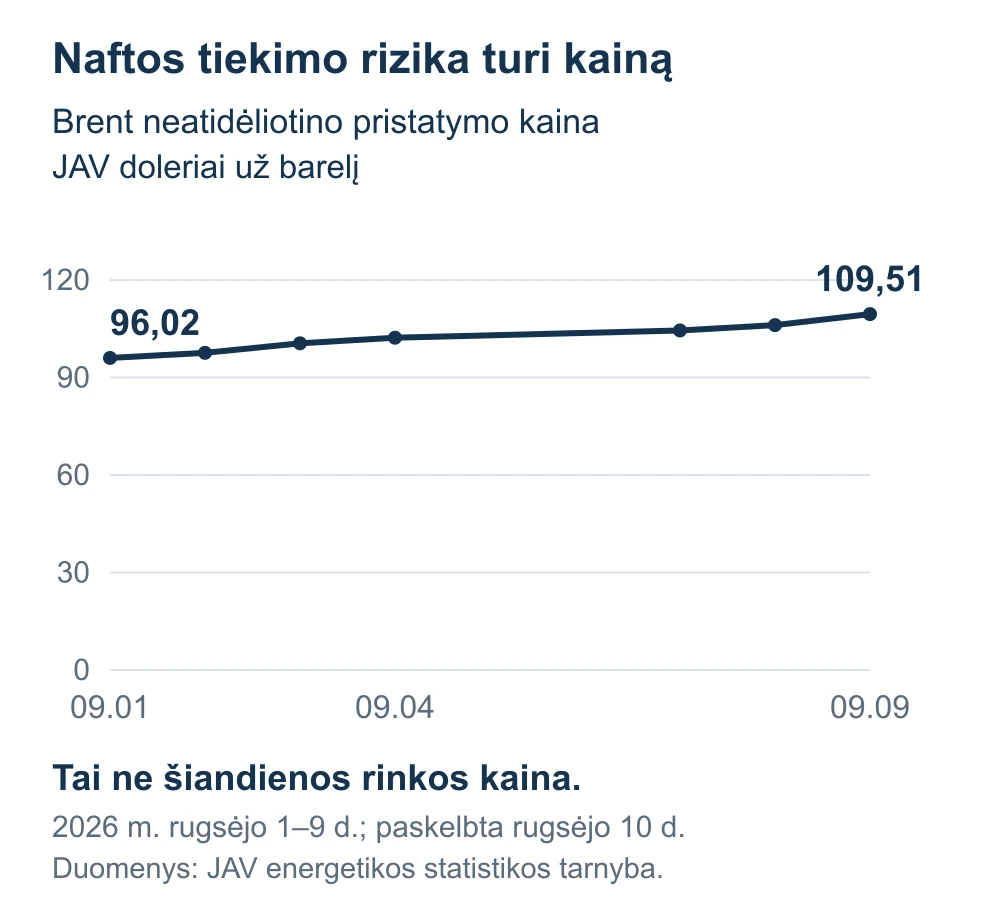
Todėl silpnesnis vartojimas nebūtinai greitai atpigina kurą: pasiūla gali trauktis dar sparčiau. Oro linijoms, vežėjams ir chemijos gamintojams kyla sąnaudų rizika. Gavybos ar perdirbimo bendrovėms didesnės kainos gali padėti, jeigu jos turi žaliavos ir gali ją pristatyti. Galimybė yra patikimas tiekimo atkūrimas; rizika yra naujos kliūtys kituose maršrutuose. Artimiausias patikimas signalas būtų operatoriaus pranešimas apie atkurtą pralaidumą. Skirtingų maršrutų pajėgumų nesudedame: tas pats barelis gali keliauti per kelias atkarpas.
JAV palūkanų sprendimas dar prieš akis, bet skolinimasis jau brangus
Rytoj svarbu bus ne tik tai, ką JAV centrinis bankas nuspręs, bet ir kaip paaiškins kitus žingsnius. Pirmadienio pabaigos JAV iždo lentelėje dešimties metų obligacijų pajamingumas buvo 4,97 %. Rugsėjo 4 d. jis siekė 4,78 %. Dvejų metų pajamingumas per tą pačią atkarpą padidėjo nuo 4,37 iki 4,65 %. Tačiau vien pirmadienio pokyčiai buvo maži: atitinkamai 0,01 ir 0,02 procentinio punkto. Visa kelių dienų įtampa nėra naujas vienos sesijos šuolis.
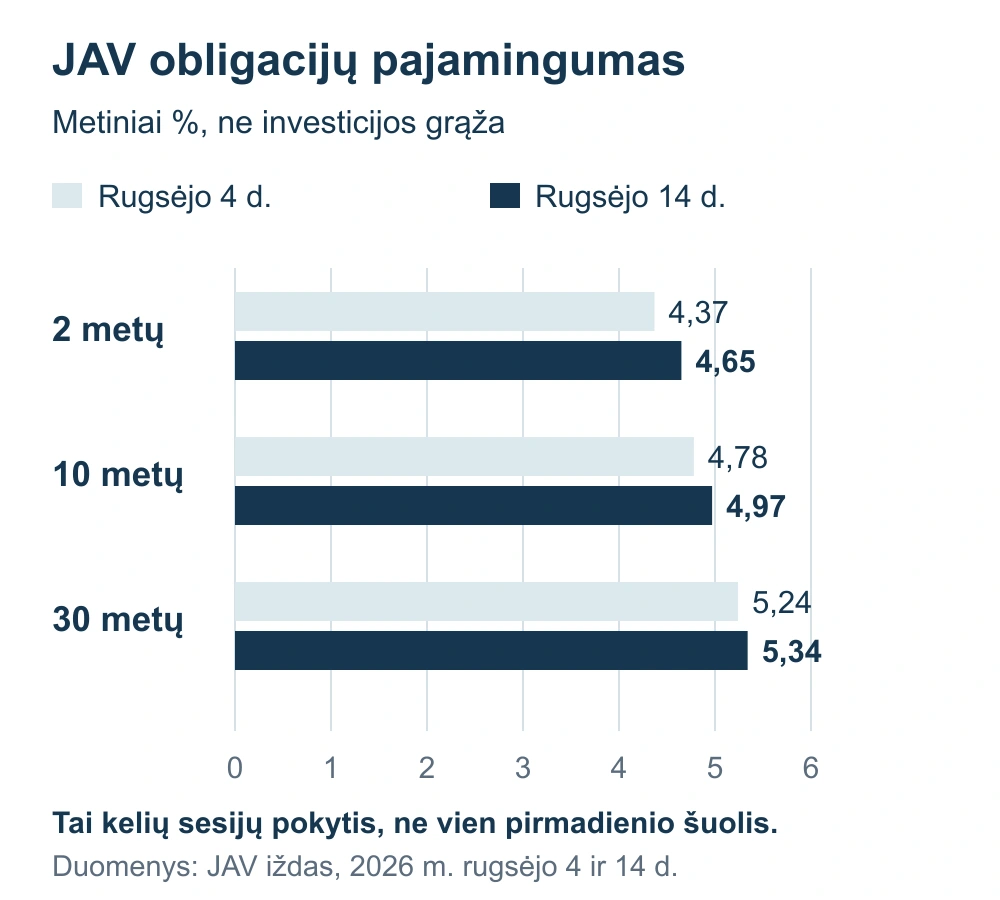
Didesnės palūkanos padeda naujai pinigus skolinančiam investuotojui, bet apsunkina verslą, kuriam netrukus reikės refinansuoti paskolą. Jos taip pat mažina anksčiau išleistų fiksuotų palūkanų obligacijų patrauklumą, todėl jų rinkos kaina paprastai patiria spaudimą. Akcijoms svarbu, ar pelnas augs pakankamai, kad atsvertų brangesnes paskolas ir atsargesnį būsimo pelno vertinimą.
? Obligacijos pajamingumas: kodėl tai nėra jau uždirbta grąža?
Obligacijos pajamingumas (angl. Bond Yield) susieja jos rinkos kainą su numatomais palūkanų ir išpirkimo mokėjimais. JAV iždo skelbiami standartinių terminų įverčiai nėra konkretaus investuotojo sandoris. Didesnio pajamingumo paprastai reikalaujama mokant mažesnę kainą už tuos pačius fiksuotus mokėjimus. Pokytis nuo 4,78 iki 4,97 % yra 0,19 procentinio punkto. Galutinė investicijos grąža priklauso ir nuo pardavimo kainos, trukmės bei valiutos.
Galimybė būtų ramiau vertinama infliacija ir palūkanų stabilizavimasis; pagrindinė rizika yra energijos brangimo persidavimas kitoms kainoms. Iki rytojaus sprendimo JAV bazinių palūkanų tikslinis intervalas tebėra 3,50–3,75 %. Vien pajamingumo grafikas neįrodo, kokį sprendimą bankas priims.
Kinijoje gamyklos auga greičiau, tačiau pirkėjai neskuba
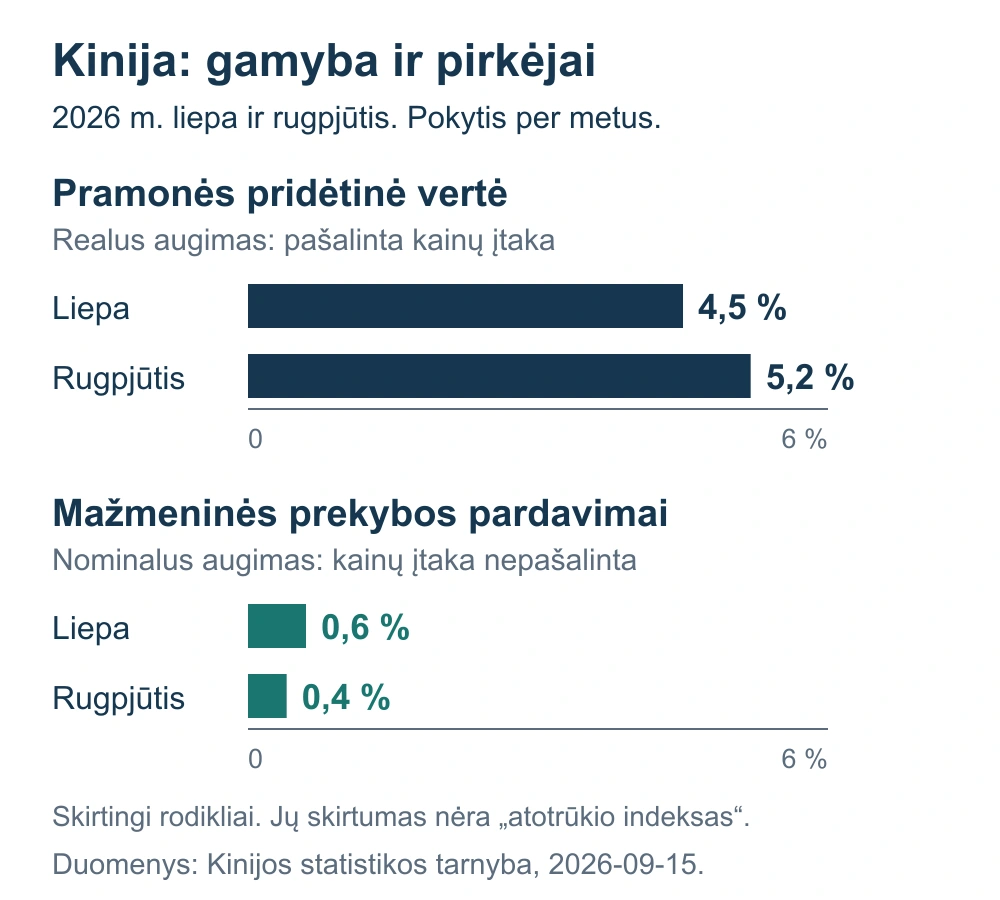
Šiandien paskelbti rugpjūčio duomenys neleidžia visos Kinijos ekonomikos apibūdinti vienu žodžiu. Pramonės pridėtinė vertė per metus realiai padidėjo 5,2 %, liepą augimas siekė 4,5 %. Mažmeninės prekybos pardavimai per metus nominaliai paaugo vos 0,4 %. Tai skirtingi rodikliai, tačiau kartu jie parodo, kodėl stipresnės gamybos negalima automatiškai laikyti stipresnio vartojimo įrodymu.
Augančios gamyklų apimtys gali padėti įrangos, automatizavimo ir eksporto tiekėjams. Silpni pirkėjų išlaidų duomenys verčia atsargiau vertinti vartojimo prekių bei su būstu susijusias bendroves. Europai tai svarbu abiem kryptimis: dalis įmonių parduoda Kinijai įrangą, kitos priklauso nuo jos vartotojų. Vienodas regiono svoris portfelyje gali slėpti labai skirtingus verslus.
? Pramonė ir mažmeninė prekyba: kodėl jų neatimame vieno iš kito?
Pramonės pridėtinė vertė (angl. Value Added of Industry) parodo pramonės sukurtą vertę, šiame leidime pašalinus kainų įtaką. Mažmeninės prekybos pardavimai (angl. Total Retail Sales of Consumer Goods) apima prekių ir maitinimo pardavimų vertę einamosiomis kainomis. Jų aprėptis ir kainų koregavimas skiriasi. Todėl 5,2 ir 0,4 % skirtumas nėra tikslus gamybos bei vartojimo atotrūkio matas. Abu čia lyginami su 2025 m. rugpjūčiu.
Galimybė atsirastų, jei gamybos augimą pradėtų lydėti platesnis vartojimo atsigavimas. Rizika yra didesnė produkcijos pasiūla be pakankamos paklausos, spaudžianti pardavimo kainas ir pelningumą. Artimiausi tikrinimo taškai: naujos ekonomikos skatinimo priemonės, bendrovių užsakymų vertinimai ir rugsėjo veiklos apklausos. Tai dar būsimi signalai, ne jau patvirtintas posūkis.
Pasitikrink savo kaupimo planą
Ar dabartinių įmokų pakaktų?
Skaičiuoklėje palygink savo mėnesio įmoką su norimomis ateities pajamomis. Pakeisk laikotarpį ir pamatyk, kaip keičiasi reikalinga suma.
Tai scenarijų palyginimas, ne būsimo rezultato pažadas.
Šiandien
Kas svarbu dabar
Mini analizė: brangi valstybės skola nereiškia, kad niekas jos neperka
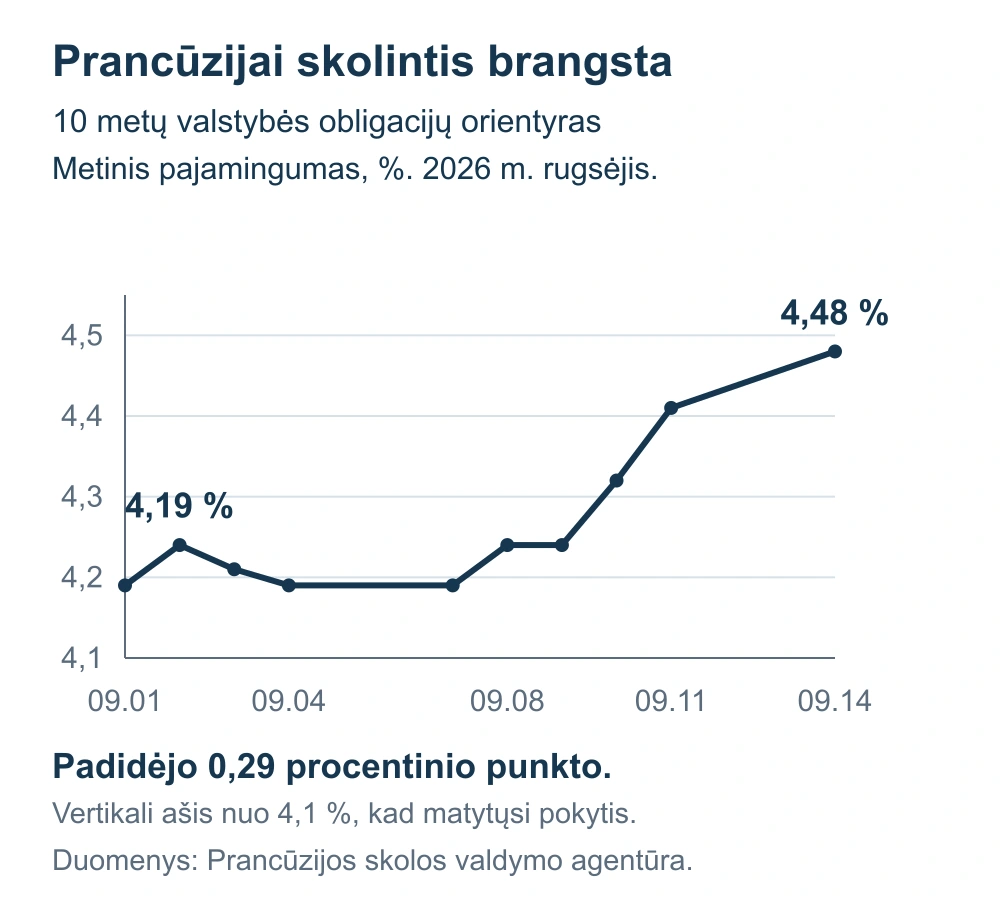
Prancūzijos pavyzdys parodo skirtumą tarp didesnės rizikos kainos ir visiškai išnykusios paklausos. Rugsėjo 14 d. jos dešimties metų valstybės obligacijų pajamingumo orientyras pasiekė 4,48 %. Rugsėjo 1 d. buvo 4,19 %. Vis dėlto pirmadienio trumpalaikių vertybinių popierių aukcionuose pateiktų pasiūlymų apimtis buvo 2,78–4,26 karto didesnė už paskirstytą sumą. Ilgalaikis orientyras ir trumpalaikis aukcionas nėra tas pats instrumentas, bet abu padeda išvengti pernelyg paprastos krizės išvados.
Valstybei didesnės palūkanos didina būsimas skolos aptarnavimo išlaidas, kai ji skolinasi iš naujo. Jau turimų ilgesnio termino obligacijų kainai tai nepalanku, naujam pirkėjui siūlomas didesnis pajamingumas. Prancūzijos bankams ir įmonėms svarbu, kiek šis pabrangimas persiduos jų finansavimui. Visos krypties nepriskiriame vien šalies politikai: kartu keičiasi euro zonos palūkanos ir infliacijos lūkesčiai.
? Prancūzijos dešimties metų orientyras: ką matuoja?
Prancūzijos dešimties metų pastovios trukmės pajamingumo indeksas (angl. Constant Maturity Treasury Rate, TEC 10) apibendrina rinkos pajamingumą standartiniam dešimties metų terminui. Tai nėra centrinio banko bazinė palūkanų norma. Aukciono pasiūlymų ir paskirstymo santykis (angl. Bid-to-Cover Ratio) parodo pasiūlymų apimtį, palyginti su išplatinta suma. Jis neįrodo, kad pirkėjų siūlytos kainos geros pardavėjui ar kad rinkos rizika išnyko.
Galimybė yra didesnes palūkanas mokanti kokybiška skola, jeigu jos terminas ir kainos svyravimai tinka investuotojui. Rizika išlieka: toliau kylant pajamingumui anksčiau įsigytas vertybinis popierius gali atpigti. Rugsėjo 17 d. aukcionas leis patikrinti ir paklausą, ir kainą. Vien stiprus trumpalaikių vekselių aukcionas negarantuoja tokios pat ilgalaikių obligacijų paklausos.
Portfelio išvada: svarbu, kas gali padengti didesnes sąskaitas
Naftos tiekimas, aukštos palūkanos ir nevienoda Kinijos paklausa susitinka įmonių pelno eilutėje. Energiją perkanti, daug skolų turinti įmonė priklauso nuo kitokių sąlygų nei pinigų atsargų sukaupęs įrangos tiekėjas. Atsverianti jėga yra tebeauganti gamyba ir neišnykę obligacijų pirkėjai. Tai nėra vienos krypties pasakojimas apie neišvengiamą kritimą. Investuojant eurais papildomai svarbus doleris: rugsėjo 14 d. Europos Centrinio Banko atskaitos kursas buvo 1,1551 dolerio už eurą, penktadienį 1,1592. Dolerio sustiprėjimas šioje atkarpoje palankus neapdraustai JAV turto vertei eurais, bet nepašalina akcijų ar obligacijų kainos rizikos.
Šiandien
Ko laukiame
Ko laukiame: sprendimai svarbūs, bet ir jų paaiškinimas
- Rugsėjo 16 d. JAV. Mažmeninės prekybos duomenys parodys vartotojų išlaidų kryptį, o vakare JAV centrinis bankas paskelbs palūkanų sprendimą. Svarbiausia, kaip jis vertins energijos kainas ir tolesnį infliacijos mažėjimą.
- Rugsėjo 16–17 d. Europa. Trečiadienį įsigalios jau priimtas Europos Centrinio Banko indėlių palūkanų padidinimas iki 2,50 %. Ketvirtadienį Prancūzijos obligacijų aukcionas ir Anglijos banko sprendimas pateiks naujų finansavimo kainos signalų.
- Artimiausios dienos: energijos tiekimas. Svarbūs patvirtinti pranešimai apie naftotiekio remontą, realius krovinių srautus ir atsargas. Patikimas tiekimo atkūrimas silpnintų šios savaitės išlaidų rizikos tezę; nauji sutrikimai ją stiprintų.
Palūkanų ir tiekimo scenarijai dar gali pasikeisti. Šioje apžvalgoje jau paskelbti duomenys atskiriami nuo prognozių ir būsimų sprendimų. Tai bendra informacija, o ne individualus nurodymas pirkti ar parduoti.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.