Savaitė · Rinkų apžvalga
Septynios dienos: akcijų kritimas aplenkė ekonomikos silpnėjimą
Lapkričio 5 d. JAV akcijų kritimas, po jo sekęs lapkričio 6 d. Japonijos nuosmukis ir dalinis lapkričio 9 d. atsigavimas parodė, kaip greitai gali keistis už būsimą pelną mokama kaina. Tačiau paskelbti JAV darbo ir našumo duomenys nerodė tokio pat staigaus ekonomikos pablogėjimo. Portfeliui svarbu atskirti mažesnę akcijų kainą nuo pasikeitusios įmonių gebėjimo uždirbti perspektyvos.
Apžvelgiamas laikotarpis: 2026-11-03 – 2026-11-09Informacija iki 5 min. skaitymo
Per lapkričio 3–9 d. laikotarpį Australija ir Jungtinė Karalystė didino palūkanas, JAV patikslino ankstesnių mėnesių darbo vietų pokyčius aukštyn, o pirmadienį Kinija paskelbė naują vartotojų ir gamintojų kainų skirtumą.
Energijos sąnaudos tebėra nevienodai pasiskirsčiusios tarp sektorių. JAV palūkanų intervalas nuo spalio 28 d. liko 3,75–4,00 %, o politiniai pareiškimai apie būsimą reguliavimą dar nėra įsigalioję sprendimai.
Savaitė
Kas įvyko
Po JAV rinkimų kilo naujų klausimų dėl įmonių išlaidų
Lapkričio 3 d. JAV vyko Kongreso rinkimai. Lapkričio 4 d. demokratų senatorius Sheldon Whitehouse oficialiame pareiškime paskelbė apie partijos laimėtą abiejų rūmų kontrolę. Tai politiko pareiškimas, ne galutinis visų valstijų patvirtintų vietų sąrašas. Investuotojui svarbiausia tolesnė riba: rinkimų rezultatas savaime dar nepakeičia muitų ar bendrovių mokamų mokesčių.
Lapkričio 5 d. Senato demokratų vadovas Chuckas Schumeris kalbėjo apie muitų stabdymą ir namų ūkių apsaugą nuo elektros infrastruktūros išlaidų perkėlimo jiems dėl duomenų centrų lengvatų. Tai būsimos darbotvarkės ketinimai. Galimas išlaidų perskirstymas aktualus duomenų centrų savininkams, elektros tinklų bendrovėms ir jų klientams, tačiau nei konkreti suma, nei įsigaliojimas šia kalba nebuvo nustatyti.
Po JAV kritimo smuko ir Japonijos akcijos
Lapkričio 5 d. „S&P 500“ kainos indeksas JAV sumažėjo 4,36 %, o „Nasdaq Composite“ – 5,52 %. Platesnio indekso kritimas rodo, kad pardavimas neapsiribojo viena technologijų bendrove. Politinis neapibrėžtumas yra svarbus kontekstas, bet vienas pareiškimas neįrodo visų tą dieną sudarytų sandorių priežasties. Kainą kartu gali keisti lūkesčiai dėl pelno, palūkanų ir investuotojų noras prisiimti riziką.
Lapkričio 6 d. Japonijos „Nikkei 225“ krito 5,96 %; iš 225 bendrovių atpigo 222. Tą pačią dieną JAV „Nasdaq“ pakilo 1,09 %, o lapkričio 9 d. 07:50 Lietuvos laiku Japonijos indeksas buvo 2,41 % aukščiau penktadienio uždarymo. Pirmadienio sesija tuo metu dar tęsėsi. Dalinis atsigavimas sumažino paskutinio kritimo mastą, tačiau negrąžino rinkų į ankstesnę padėtį.
? Sesijos ir laikotarpio pokytis: ką lyginame?
Čia pateikti atskirų sesijų kainos pokyčiai nuo ankstesnio uždarymo, o ne visų lapkričio 3–9 d. grąža. Jie neapima reinvestuotų dividendų ir valiutos poveikio euro investuotojui; pirmadienio reikšmė dar negalutinė.
JAV darbo rinka ir našumas pateikė atsvarą nuosmukio baimei
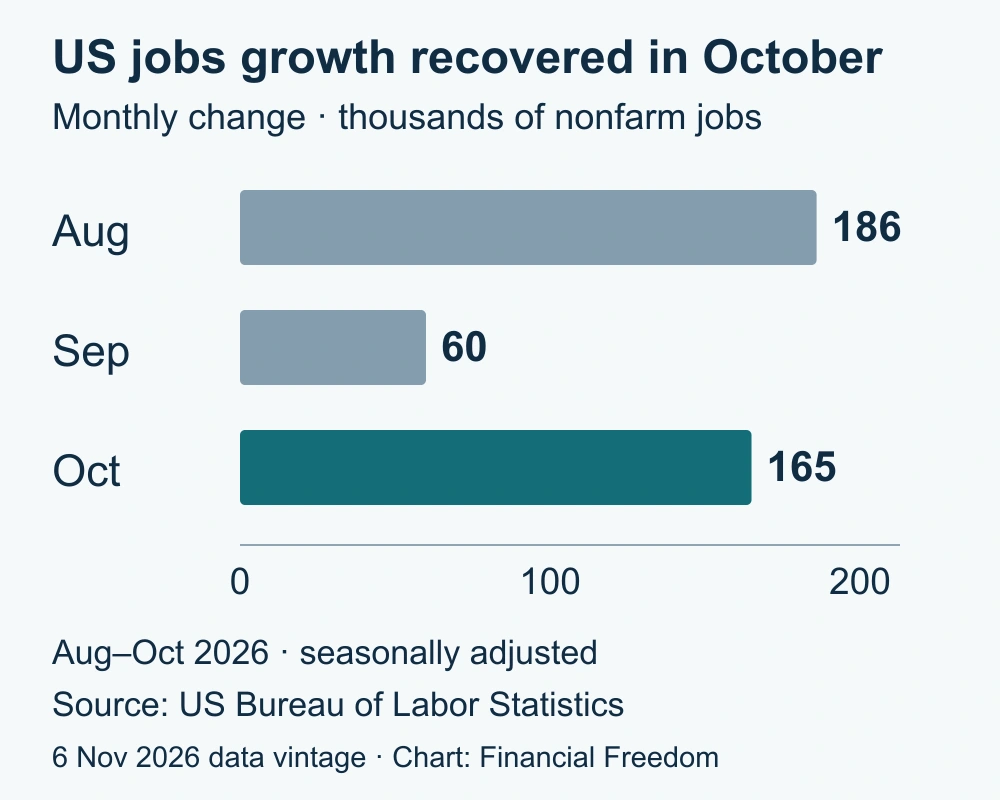
Lapkričio 6 d. JAV paskelbė, kad spalį ne žemės ūkio darbo vietų padaugėjo 165 tūkst. Rugpjūčio ir rugsėjo įverčiai kartu padidinti 84 tūkst., o nedarbas buvo 4,1 %, palyginti su 4,2 % rugsėjį. Tai palankesnis ankstesnių mėnesių vaizdas vartojimui jautrioms įmonėms, tačiau ne garantija, kad kiekviena jų parduos daugiau.
Dar viena atsvara buvo lapkričio 5 d. paskelbti preliminarūs trečiojo ketvirčio duomenys: ne žemės ūkio verslo darbo našumas didėjo 3,6 %, o vieneto darbo sąnaudos mažėjo 0,7 % ketvirtiniu tempu, perskaičiuotu į metinį. Daugiau produkcijos per darbo valandą leidžia didinti atlyginimus nebūtinai tokiu pat tempu keliant prekių kainas. Vis dėlto gamyboje vieneto darbo sąnaudos augo, todėl bendras pagerėjimas nebuvo vienodas.
? Vieneto darbo sąnaudos: ar darbuotojai uždirba mažiau?
Rodiklis palygina atlygį už darbo valandą su per ją pagaminta produkcija. Sąnaudos vienam produkcijos vienetui gali mažėti ir augant atlygiui; metinis perskaičiuotas ketvirčio tempas nėra faktinis pokytis per dvylika mėnesių.
Jūsų investicijoms
Aptarkime jūsų portfelį


Palūkanų didinimai priminė energijos kainų riziką
Australijos centrinis bankas lapkričio 3 d. padidino bazinę palūkanų normą 0,25 procentinio punkto iki 4,85 %. Anglijos bankas lapkričio 5 d. tokiu pat žingsniu ją pakėlė iki 4,00 %. Šie sprendimai nereiškia, kad taip pat elgsis JAV ar euro zonos centriniai bankai. Jie rodo, kad nauji kainų duomenys gali keisti palūkanų kryptį net jau anksčiau jas mažinusiose ekonomikose.
Eurostato lapkričio 5 d. paskelbti rugsėjo duomenys padėjo suprasti spaudimo kilmę: euro zonos gamintojų energijos kainos per metus buvo 30,8 % didesnės, o be energijos gamintojų kainos padidėjo 3,5 %. Tai gamintojų pardavimo kainos, ne gyventojų vartojimo krepšelis. Energijos gamintojų pajamos ir energiją perkančių gamyklų pelnas dėl to gali judėti skirtingai.
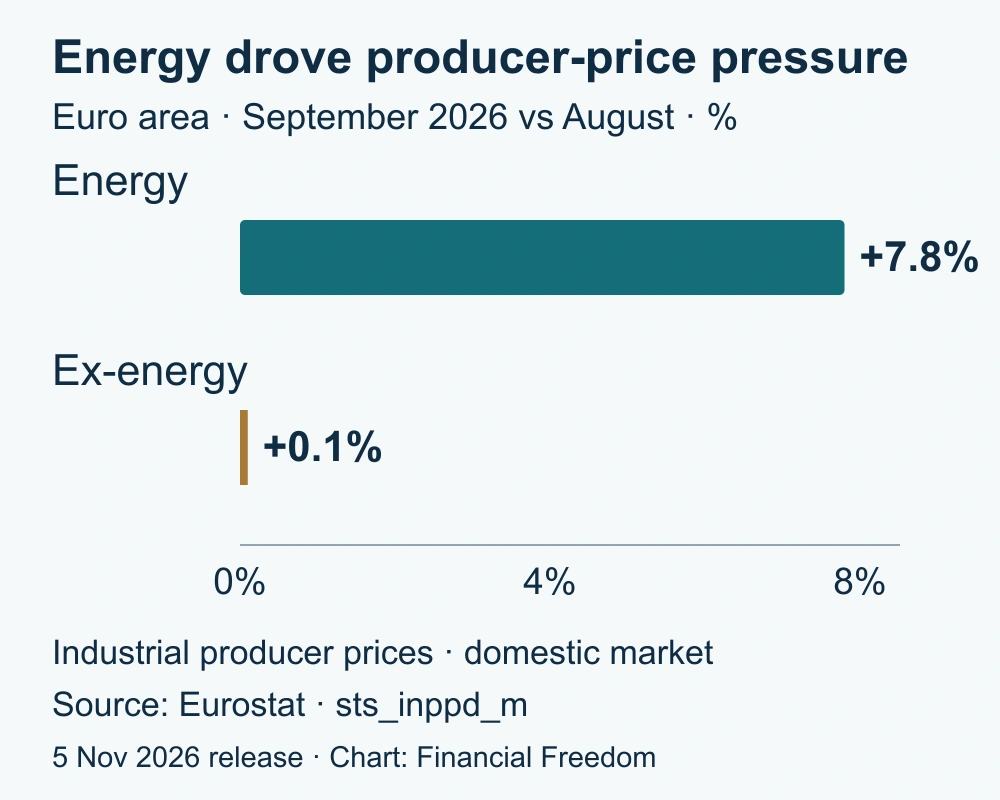
Pirmadienio Kinijos duomenys papildė septynių dienų vaizdą
Lapkričio 9 d. paskelbtais spalio duomenimis, Kinijos vartotojų kainų metinis augimas sulėtėjo nuo 0,9 iki 0,7 %, o gamintojų kainų augimas paspartėjo nuo 5,0 iki 5,7 %. Ši naujiena priklauso pirmadienio rytui, ne užbaigtai praėjusiai prekybos savaitei. Ji neleidžia stipresnės pramonės kainodaros automatiškai palaikyti stipresnio namų ūkių vartojimo įrodymu.
Savaitė
Kas svarbu dabar
Akcijų kritimas ir ekonomikos silpnumas nėra tas pats
JAV darbo bei našumo duomenys leidžia palikti atvirą palankesnį scenarijų: įmonių pardavimai išsilaiko, o vienam parduotam produktui tenka mažiau darbo sąnaudų. Tai būtų naudinga pelningoms vartojimo paslaugų bendrovėms ir efektyvumą didinantiems gamintojams. Pagrindinė rizika – kad energijos, palūkanų ar naujos infrastruktūros išlaidos šį pagerėjimą nusvertų.
Technologijų akcijose svarbi ne vien sektoriaus perspektyva, bet ir kaina, sumokėta už numatomą pelną. Jeigu būsimo pelno prognozė sumažėja, žemesnė akcijos kaina dar nereiškia palankesnio vertinimo. Lustų tiekėjams svarbiausi realūs užsakymai, o duomenų centrų savininkams – ir elektros bei finansavimo sutartys. Šių dviejų investicijų negalima vertinti kaip vienodo statymo už technologijų paklausą.
JAV obligacijų pajamingumas mažėjo, bet palūkanų rizika liko
JAV Iždo dešimties metų palyginamasis pajamingumas nuo spalio 30 d. iki lapkričio 6 d. sumažėjo nuo 4,94 iki 4,86 %. Šis ankstesnės užbaigtos savaitės palyginimas rodo, kad akcijų kritimas nereiškė visų turto klasių vienodos krypties. Mažėjantis pajamingumas paprastai palaiko jau išleistų fiksuotų palūkanų obligacijų kainą; tai nėra apskaičiuota obligacijų fondo grąža.
Euro investuotojui JAV akcijos ir JAV obligacijos dar turi bendrą dolerio kursų poveikį, jei valiutos rizika neapdrausta. Todėl turto klasių išskaidymas ir valiutų išskaidymas yra du atskiri sprendimai. Energetikos bendrovės gali atsverti dalį transporto ar pramonės sąnaudų rizikos, tačiau jų pelnas taip pat jautrus žaliavų atpigimui. Vien sektoriaus pavadinimas nesukuria garantuotos apsaugos.
Savaitė
Ko laukiame
Lapkričio 10 d. kainos ir lustų pardavimai tikrins dvi skirtingas prielaidas
TSMC, Taivano lustų gamintoja, lapkričio 10 d. 07:30 Lietuvos laiku planuoja skelbti spalio pajamas. Klausimas – ar naujo ketvirčio pardavimai palaiko technologijų paklausos lūkesčius. Pajamos neatsako į visus pelningumo klausimus, tačiau jos yra aiškesnis signalas nei vien pažadėtos būsimos investicijos.
Tą pačią dieną 15:30 bus paskelbtas JAV spalio vartotojų kainų indeksas. Lėtesnis kainų augimas kartu su išsilaikančiu užimtumu sustiprintų palankesnį vartojimo scenarijų. Spartesnis augimas reikštų didesnę riziką ilgalaikėms obligacijoms ir įmonėms, kurių vertinimas remiasi tolimais būsimais pelnais. Lapkričio 13 d. JAV gamintojų kainų ataskaita papildys vaizdą iš įmonių pusės.
Lapkričio 9, 10 ir 12 d. aukcionai parodys finansavimo kainą
Šiomis dienomis JAV Iždas atitinkamai siūlys trejų, dešimties ir trisdešimties metų vertybinius popierius. Stipri paklausa galėtų padėti riboti ilgalaikio skolinimosi kainą, o silpna paklausa – ją didinti. Vertinant rezultatą svarbu lyginti aukciono sąlygas su to paties termino rinkos pajamingumu, ne vien absoliutų išplatintos skolos dydį.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.