Metai · Rinkų apžvalga
Palūkanų mažinimą pakeitė energijos ir investicijų išbandymas
Lapkričio 5 d. Anglijos bankas vėl padidino palūkanas, nors 2025 m. gruodį jas mažino. Šis apsisukimas apibendrina dvylikos mėnesių istoriją: karas ir prekybos sprendimai keitė išlaidas, technologijų investicijos palaikė paklausą, o lapkričio akcijų kritimas priminė, kad augantis verslas nebūtinai pateisina bet kokią jo akcijos kainą.
Apžvelgiamas laikotarpis: 2025-11-10 – 2026-11-09Informacija iki 10 min. skaitymo
Spalio pabaigos ir lapkričio pradžios sprendimai patvirtino, kad palūkanų didinimas nesibaigė. JAV rinkimų politiniai signalai papildė duomenų centrų išlaidų riziką, o akcijų kritimą lydėjo geresni darbo vietų duomenys.
Energijos tiekimo pažadas nėra pristatytas kuras, prekybos rekomendacija nėra įsigaliojęs muitas, o tiekėjo pelnas nėra jo kliento investicijų atsipirkimas.
Metai
Kas įvyko
2025 m. pabaigoje pigesnis skolinimasis dar atrodė įmanomas
Šio dvylikos mėnesių laikotarpio pradžioje JAV centrinio banko tikslinis palūkanų intervalas buvo 3,75–4,00 %, o Europos Centrinio Banko indėlių palūkanų norma – 2,00 %. Gruodžio 10 d. Federalinė rezervų sistema sumažino intervalą iki 3,50–3,75 %. Gruodžio 18 d. Anglijos bankas sumažino bazinę palūkanų normą nuo 4,00 % iki 3,75 %. Tai buvo realūs sprendimai mažinti skolinimosi ribojimą, o ne pažadas tęsti mažinimą visus kitus metus.
Japonija judėjo priešinga kryptimi: gruodžio 19 d. jos centrinis bankas paskelbė vienos nakties palūkanų tikslo didinimą nuo 0,50 % iki 0,75 %, taikomą nuo gruodžio 22 d. Ši skirtis svarbi ir tarptautiniam portfeliui. Skolinimosi kaina, obligacijų pajamos ir valiutos vertinimas priklauso nuo konkrečios ekonomikos, todėl vien JAV sprendimas nepaaiškina visų pasaulio investicijų.
Prekyboje tuo metu taip pat buvo palengvėjimo ženklų. Pagal lapkričio 1 d. paskelbtą JAV ir Kinijos susitarimą nuo 2025 m. lapkričio 10 d. buvo numatytas 10 procentinių punktų mažesnis su fentaniliu susietas JAV muitas Kinijos prekėms. Tai konkreti istorinė priemonė su savo sąlygomis, ne vienodas šiandieninis visų Kinijos prekių tarifas. Skirtingi muitai ir eksporto ribojimai turėjo skirtingą teisinį pagrindą.
Žiemą prekybos taisyklės pasikeitė, o pavasarį sutriko energija
2026 m. sausio 26 d. Europos Sąjungos Taryba patvirtino laipsnišką rusiškų dujų importo atsisakymą. Visas suskystintų dujų draudimas numatytas nuo 2027 m. pradžios, dujotiekiais tiekiamų dujų – nuo 2027 m. rudens, su pereinamaisiais laikotarpiais. Energijos pirkėjams tai reiškia būtinybę planuoti tiekėjus ir sutartis iš anksto; šių būsimų terminų negalima laikyti jau sustabdytu visu importu.
Vasario 20 d. JAV Aukščiausiasis Teismas nusprendė, kad tarptautinių ekonominių nepaprastųjų galių įstatymas nesuteikė prezidentui teisės nustatyti muitų. Tai nepanaikino muitų, paremtų kitais įstatymais. Tą pačią dieną administracija kitu teisiniu pagrindu paskelbė laikiną 10 % importo priedą su išimtimis, numatytą nuo vasario 24 d. iki liepos 24 d. Eksportuotojui todėl svarbi ne bendra politinė antraštė, o jo prekės kodas ir konkrečios priemonės galiojimo laikotarpis.
Vasario 28 d. prasidėjęs karas Artimuosiuose Rytuose sutrikdė naftos gabenimą per Hormūzo sąsiaurį. Kovo 11 d. Tarptautinės energetikos agentūros šalys susitarė rinkai skirti 400 mln. barelių avarinių atsargų, didžiausią bendrą kiekį agentūros istorijoje. Tai buvo įsipareigojimas palaipsniui tiekti atsargas, ne visas kiekis rinkoje tą pačią dieną. Atsargos gali užpildyti tiekimo spragą, bet negali neribotai pakeisti reguliaraus gabenimo.
Gegužės 1 d. pradėtas laikinai taikyti Europos Sąjungos prekybos susitarimas su Argentina, Brazilija, Paragvajumi ir Urugvajumi. Pirmos muitų lengvatos apėmė automobilius, vaistus ir dalį maisto bei gėrimų. Tai jau pradėtas taikymas, nors ne galutinė visos partnerystės sutarties ratifikacija. Europos eksportuotojams atsivėrė galimybė konkuruoti mažesne galutine kaina, tačiau realios pajamos vis tiek priklausė nuo gautų užsakymų.
Birželį laikinos JAV ir Irano paliaubos padėjo atnaujinti dalį laivybos. Liepos 10 d. Tarptautinė energetikos agentūra nurodė, kad birželio Persijos įlankos naftos eksportas, įskaitant sąsiaurį aplenkiančius maršrutus, siekė 16,1 mln. barelių per dieną, palyginti su 24 mln. prieš karą. Tačiau liepos 7–8 d. atsinaujinę karo veiksmai vėl sukėlė tiekimo riziką. Tai paaiškina, kodėl vien paliaubų paskelbimo nepakako tvariam išlaidų sumažėjimui.
Vasarą ir rugsėjį palūkanų kryptis apsivertė
Europos Centrinis Bankas birželio 11 d. padidino indėlių palūkanų normą iki 2,25 %, taikomą nuo birželio 17 d. Rugsėjo 10 d. nuspręsta nuo rugsėjo 16 d. ją pakelti dar iki 2,50 %. JAV centrinis bankas rugsėjo 16 d. sugrąžino tikslinį intervalą į 3,75–4,00 %. Japonijos bankas birželio 16 d. paskelbė didinimą iki 1,00 % nuo birželio 17 d., o rugsėjo 18 d. – iki 1,25 % nuo rugsėjo 24 d.
Australijoje palūkanų didinimas prasidėjo dar anksčiau. Vasario 3 d. tikslas pakeltas iki 3,85 %, kovo 17 d. iki 4,10 %, gegužės 5 d. iki 4,35 %, rugsėjo 29 d. iki 4,60 %. Kiekvienas žingsnis sudarė 0,25 procentinio punkto. Ši seka rodo, kad energijos šokas veikė kartu su vietine paklausa ir gamybos pajėgumų ribomis; vien naftos atpigimas negalėjo automatiškai panaikinti visų kainų spaudimo priežasčių.
? Centrinio banko palūkanos: ar jos lygios paskolos kainai?
Ne. Jos veikia trumpalaikių pinigų kainą, bet kliento paskola priklauso ir nuo termino, banko maržos bei rizikos. 25 baziniai punktai reiškia 0,25 procentinio punkto, o ne 25 % padidėjimą.
Liepos 23 d. Europos Sąjunga patvirtino naują sankcijų Rusijai paketą, apimantį finansines paslaugas, naftos sektorių ir papildomus laivus. Tai sustiprino poreikį tikrinti tiekimo maršrutų ir sandorių sąlygas. Aukšta žaliavos kaina ir galimybė legaliai bei patikimai ją pristatyti yra du skirtingi dalykai. Energetikos investicijoms reikia vertinti abu, o ne remtis vien naftos kainos kryptimi.
Liepos 23 d. JAV prekybos atstovo biuras paskelbė naujus muitus importui iš 60 ekonomikų, įskaitant Europos Sąjungą ir Kiniją, dėl priverstiniu darbu pagamintų prekių importo draudimų vykdymo. Nuo liepos 24 d. taikyti 10–12,5 % tarifai ir atskiros išimtys priklausė nuo kilmės bei prekės. Tai buvo nauja priemonė kitu teisiniu pagrindu, ne paprastas vasario laikino priedo pratęsimas.
Rugsėjo 25–27 d. JAV ir Kinija pristatė rekomenduojamas muitų lengvatų prekių grupes, maždaug po 30 mlrd. dolerių kiekviena kryptimi. Tarp jų buvo JAV žemės ūkio produktai ir medicinos įranga, Kinijos buitiniai prietaisai bei žaislai. Rekomendacija dar nėra abiejose šalyse įsigaliojęs mažesnis muitas. Pelnui palankus poveikis atsirastų tik pritaikius konkrečią lengvatą ir išlaikius paklausą.
Technologijų plėtra kūrė pajamas, bet ir priklausomybę nuo finansavimo
Rugpjūčio 26 d. lustų kūrėja NVIDIA paskelbė 106 % metinį pajamų augimą per savo ketvirtį iki liepos 26 d.; veiklos pelnas didėjo 124 %. Tai patvirtino, kad lustų paklausa virto tiekėjo pelnu. Tačiau įrangą perkanti bendrovė pinigus išleidžia anksčiau, nei gauna pajamas iš būsimų klientų. Tarp šių dviejų momentų jai reikia elektros, darbuotojų ir finansavimo, o įranga ilgainiui nusidėvi.
Jūsų investicijoms
Aptarkime jūsų portfelį


Spalio 15 d. Taivano lustų gamintoja TSMC paskelbė 46,72 mlrd. JAV dolerių trečiojo ketvirčio pajamas ir 52,3–54,3 mlrd. dolerių ketvirtojo ketvirčio prognozę. Lustų gamintojo rezultatai palaikė technologijų paklausos argumentą. Kartu jie priminė koncentracijos riziką: skirtingų šalių lustų, įrangos ir duomenų centrų bendrovės gali priklausyti nuo tos pačios investicijų bangos. Vien regionų skaičius fonde neparodo, kiek nepriklausomų verslo šaltinių jis turi.
Rudenį energijos atsigavimas nebuvo tolygus
Spalio 14 d. Tarptautinės energetikos agentūros ataskaitoje rugsėjo pasaulinė naftos pasiūla įvertinta 102,3 mln. barelių per dieną, 2,5 mln. daugiau nei rugpjūtį. Tačiau atsinaujinusios atakos Persijos įlankoje rodė, kad atsigavimas trapus. Žaliava, perdirbtas kuras ir jo pristatymas nėra tapatūs. Dėl to transporto išlaidos gali išlikti didelės net tada, kai kuriame nors ankstesniame gamybos etape padėtis pagerėja.
Lapkričio 5 d. Eurostat paskelbė, kad euro zonos rugsėjo gamintojų kainos per metus padidėjo 11,1 %. Be energijos augimas siekė 3,5 %. Lapkričio 9 d. Kinijos statistika parodė 5,7 % metinį spalio gamintojų kainų augimą ir 0,7 % vartotojų kainų augimą. Didesnis pirmasis rodiklis pats savaime nereiškia tokio pat būsimo parduotuvių kainų padidėjimo: įmonės dalį išlaidų gali padengti mažesniu pelnu.
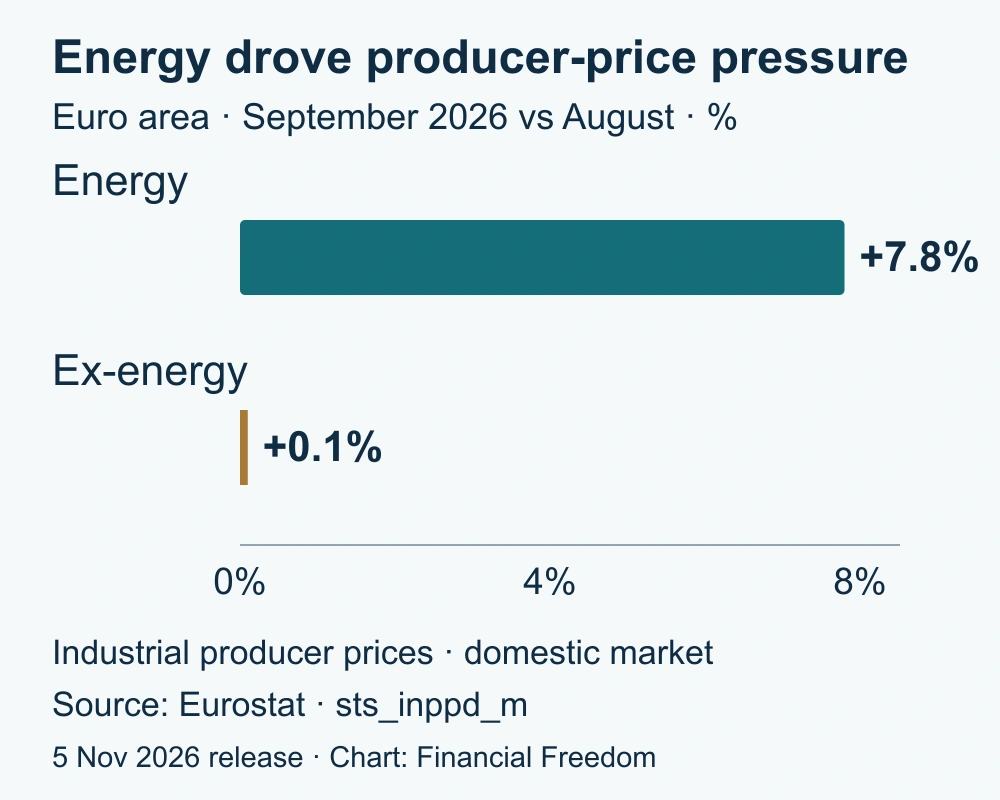
? Gamintojų kainos: ko šis rodiklis neparodo?
Jis matuoja atitinkamoje rinkoje gamintojų parduodamų prekių kainas, ne visų įmonių sąnaudas ar pelno maržą. Vartotojų kainų krepšelis ir svoriai kitokie, todėl šių indeksų skirtumo negalima vadinti įmonių pelno pokyčiu.
Spalio pabaigos ir lapkričio sprendimai paneigė bendro mažinimo lūkestį
Spalio 28 d. JAV, spalio 29 d. euro zonos ir spalio 30 d. Japonijos centriniai bankai paliko savo paskutinius palūkanų lygius. Kanados bankas spalio 28 d. pakėlė tikslą nuo 2,25 % iki 2,50 %, Australijos bankas lapkričio 3 d. nuo 4,60 % iki 4,85 %, o Anglijos bankas lapkričio 5 d. nuo 3,75 % iki 4,00 %. Skirtingos šalys todėl nebuvo viename palūkanų mažinimo etape.
Japonijos bankas spalio 30 d. taip pat nusprendė nuo 2027 m. sausio padidinti savo turimų biržoje prekiaujamų fondų pardavimo tempą: nuo 330 iki 860 mlrd. jenų per metus balansine verte. Tai būsimo pardavimo programa, ne lapkritį jau parduotas kiekis. Vertinant Japonijos akcijas svarbūs ir privatūs pirkėjai, bendrovių pelnai bei jena; vien šio plano nepakanka paaiškinti visą rinkos judėjimą.
Po lapkričio 3 d. JAV rinkimų senatorius Sheldon Whitehouse lapkričio 4 d. paskelbė apie demokratų laimėtą abiejų Kongreso rūmų kontrolę. Senato demokratų lyderis Chuck Schumer lapkričio 5 d. būsimoje darbotvarkėje įvardijo muitų keitimą ir siekį, kad duomenų centrų elektros infrastruktūros išlaidos nebūtų perkeliamos gyventojams. Tai atribuoti politiniai pareiškimai, o ne galutinė vietų suvestinė ar priimtas įstatymas. Konkrečios finansinės sąlygos tebebūtų sprendžiamos teisėkūroje.
Lapkričio 5 d. JAV Nasdaq Composite kainų indeksas sumažėjo 5,52 %, S&P 500 – 4,36 %. Nuo spalio 30 d. iki lapkričio 6 d. Nasdaq neteko 3,37 %, Japonijos Nikkei 225 – 9,25 %. Tai vienos savaitės epizodas metų istorijoje, ne dvylikos mėnesių grąža. Politinės kalbos sutapimas su kritimu neįrodo, kad ji buvo vienintelė visų investuotojų pardavimo priežastis.
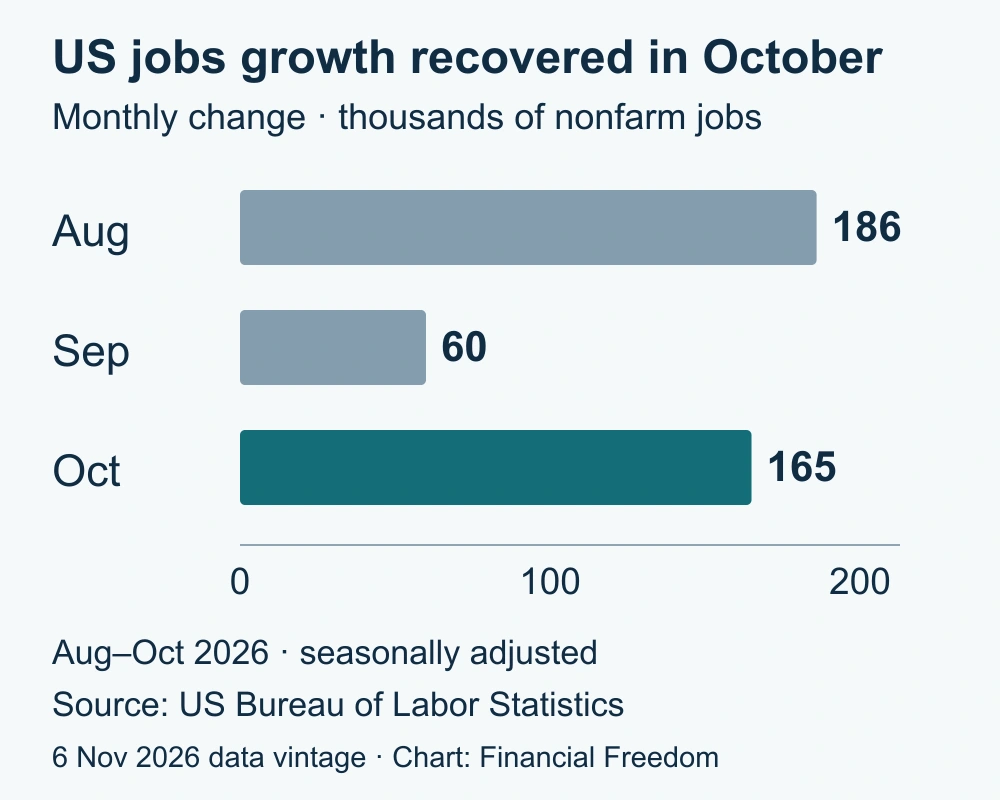
Ekonomikos duomenys nepatvirtino vienareikšmiško nuosmukio. Lapkričio 6 d. JAV paskelbė apie 165 tūkst. papildomų spalio darbo vietų ne žemės ūkio sektoriuje ir 4,1 % nedarbą. Lapkričio 5 d. preliminari trečiojo ketvirčio ataskaita rodė 3,6 % metiniu tempu perskaičiuotą našumo augimą bei 0,7 % mažesnes vieneto darbo sąnaudas. Tai atsvara kainų spaudimui, bet ne kiekvienos įmonės pelno garantija.
? Darbo našumas ir vieneto sąnaudos: kaip skaityti ketvirčio duomenis?
Našumas yra reali produkcija per dirbtą valandą, o vieneto darbo sąnaudos sieja atlygio išlaidas su pagaminta produkcija. Metinis perskaičiavimas rodo, kas būtų išlaikius ketvirčio tempą visus metus; mažesnės vieneto sąnaudos nereiškia mažėjančio darbuotojo atlyginimo.
Metai
Kas svarbu dabar
Palūkanų ir kredito rizika nėra tas pats
Ilgesnės trukmės fiksuotų palūkanų vyriausybės obligacijos gali brangti, jeigu silpnėjanti paklausa sumažina būsimų palūkanų lūkesčius. Tačiau infliacinis tiekimo sutrikimas gali kartu sumažinti įmonių pelną ir priversti investuotojus reikalauti didesnio obligacijų pajamingumo. Tada akcijos ir obligacijos nebūtinai kompensuoja vienos kitų kritimą. Daug lemia ne pats nerimo padidėjimas, o jo priežastis.
Įmonės obligacijų savininkui papildomai rūpi gebėjimas laiku grąžinti skolą. Net mažėjant vyriausybės obligacijų pajamingumui, silpnesnis skolininkas gali mokėti didesnį priedą. Trumpalaikis indėlis, aukštos kokybės obligacija ir duomenų centrų plėtrą finansuojanti įmonės skola dėl to nėra lygiaverčiai pasirinkimai vien todėl, kad visi siūlo palūkanas. Jų terminai, galimi nuostoliai ir pinigų atgavimo sąlygos skiriasi.
Energetikoje reikia atskirti kainą nuo patikimo tiekimo
Naujausias iki apžvalgos ribos JAV energetikos informacijos administracijos (EIA) paskelbtas Brent lygis buvo 107,03 JAV dolerio už barelį lapkričio 3 d., palyginti su 120,15 dolerio spalio 30 d. Tai nepilnos savaitės kainų palyginimas. Jis neatnaujina visų transporto bendrovės sutarčių ir neparodo šiandieninio kiekvienos naftos rūšies lygio. Skirtingos sutartys, atsargos ir kuro rūšys lemia nevienodą išlaidų pasikeitimo greitį.
Tvariai pigesnis ir patikimiau pristatomas kuras padėtų aviacijai, kelių transportui ir daug energijos naudojančiai Europos pramonei. Naftos gavybos bendrovėms mažesnė pardavimo kaina būtų priešingas veiksnys, nors didesnės parduotos apimtys galėtų dalį jo atsverti. Rizika abiem pusėms yra naujas pristatymo sutrikimas. Geografinis išskaidymas naudingas tik tiek, kiek iš tiesų skiriasi tiekimo maršrutai ir pirkėjai.
Technologijų investicijos turi būti vertinamos iš abiejų sandorio pusių
Įrangos tiekėjui duomenų centro užsakymas yra galimos pajamos; pirkėjui tai išlaidos, kurias dar reikia susigrąžinti. Todėl lustų bendrovės akcija ir jos klientui paskolinta obligacija turi skirtingą riziką. Pirmoji jautri užsakymų, pelningumo ir akcijos vertinimo pokyčiams. Antrajai svarbūs pinigų srautai, paskolos sąlygos ir galimybė gauti papildomą finansavimą iki projekto atsipirkimo.
Praktinis palyginimas yra ne vien pajamų augimo tempas. Reikia žiūrėti, kiek po veiklos ir investicijų lieka pinigų, kada baigiasi skolų terminai ir kaip greitai sensta įranga. Galimybė atsirastų, jei nauji pajėgumai būtų naudojami mokančių klientų ir verslas augtų be nuolat didėjančio skolinimosi. Rizika – sutampantys kelių įmonių plėtros planai, kurie remiasi ta pačia būsima paklausa.
Valiuta ir laikotarpis keičia asmeninį rezultatą
JAV indeksų pokyčiai matuojami doleriais, Japonijos – jenomis. Euro investuotojo rezultatui svarbu, ar fondas apsidraudęs nuo valiutos rizikos ir kiek kainuoja tokia apsauga. Be to, kainų indeksas neįtraukia dividendų, o fondo rezultatas priklauso nuo mokesčių ir faktinių pozicijų. Todėl vieno indekso savaitės kritimo negalima tiesiog prilyginti viso asmeninio portfelio metiniam nuostoliui.
Metai
Ko laukiame
Lapkričio 10 d. 15:30 Lietuvos laiku JAV spalio vartotojų kainų ataskaita padės spręsti, ar darbo vietų ir našumo pagerėjimas dera su mažėjančiu infliacijos spaudimu. Tai svarbu ir ilgalaikėms obligacijoms, ir bendrovėms, kurių akcijų vertė remiasi tolimų metų pelnu.
Lapkričio 12–13 d. EIA numatytas Brent atnaujinimas ir JAV spalio gamintojų kainų duomenys parodys naujesnį kuro bei gamybos kainų vaizdą. Svarbus klausimas – ar palengvėjimas viename etape persiduoda kitiems, o ne tik sumažina vieną pavienę kotiruotę.
Gruodžio 8–9 d. vyks kitas numatytas JAV centrinio banko posėdis, o gruodžio 17 d. – Anglijos banko sprendimas. Ar bankai matys pakankamai mažėjantį kainų spaudimą, kad dabartinės palūkanos taptų pakankamos, užuot jas dar didinus?
Nuo 2027 m. sausio numatyta spartesnė Japonijos banko fondų pardavimo programa; tuo pačiu metų pradžios laikotarpiu numatytas visas ES rusiškų suskystintų dujų importo draudimas. Investuotojui svarbūs tikrieji įgyvendinimo srautai, sutartinės išimtys ir įmonių prisitaikymas, ne vien jau paskelbta kryptis.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, o ne individuali rekomendacija pirkti ar parduoti. Istoriniai duomenys ir bendrovių rezultatai negarantuoja būsimos grąžos. Prognozės ir sąlyginiai scenarijai gali nepasitvirtinti.
Kaip išsaugoma istorija ir kas atnaujinama?
Visi penki šios publikacijos laikotarpiai remiasi ta pačia duomenų data. Savaitė čia reiškia paskutines 7 dienas, ketvirtis – 90 dienų, metai – slenkančius 12 mėnesių. Naujos dienos leidimas papildys istoriją atskira nuoroda. Šis tekstas išliks su savo data: vėlesni įvykiai nebus tyliai įrašomi į seną vertinimą. Ilgesniuose laikotarpiuose nauji faktai vertinami kartu su ankstesne įvykių eiga, nekartojant visų naujienų.