Savaitės rinkų apžvalga · Spalio 5–9 d.
Vartotojai nerimauja, bet palūkanų spaudimas neslūgsta
Spalio 9 d. Mičigano universiteto apklausa parodė prastesnes JAV vartotojų nuotaikas. Tai didina riziką įmonių pardavimams, bet kartu pakilę gyventojų infliacijos lūkesčiai apsunkina viltį sulaukti pigesnių paskolų. Europoje energijos tiekimo gerėjimą dar reikia patvirtinti pristatymais, o Vokietijos pramonės skaičiai nerodo vienodo atsigavimo.
Savaitės vaizdas vienu žvilgsniu
Kas pajudino rinkas prieš išsamų paaiškinimą
JAV vartotojų nuotaikos prastėja, bet kainų spaudimas lieka. Energijos atsargų pažadai dar turi virsti tiekimu, o Vokietijos gamybos padidėjimą daugiausia palaikė statyba.
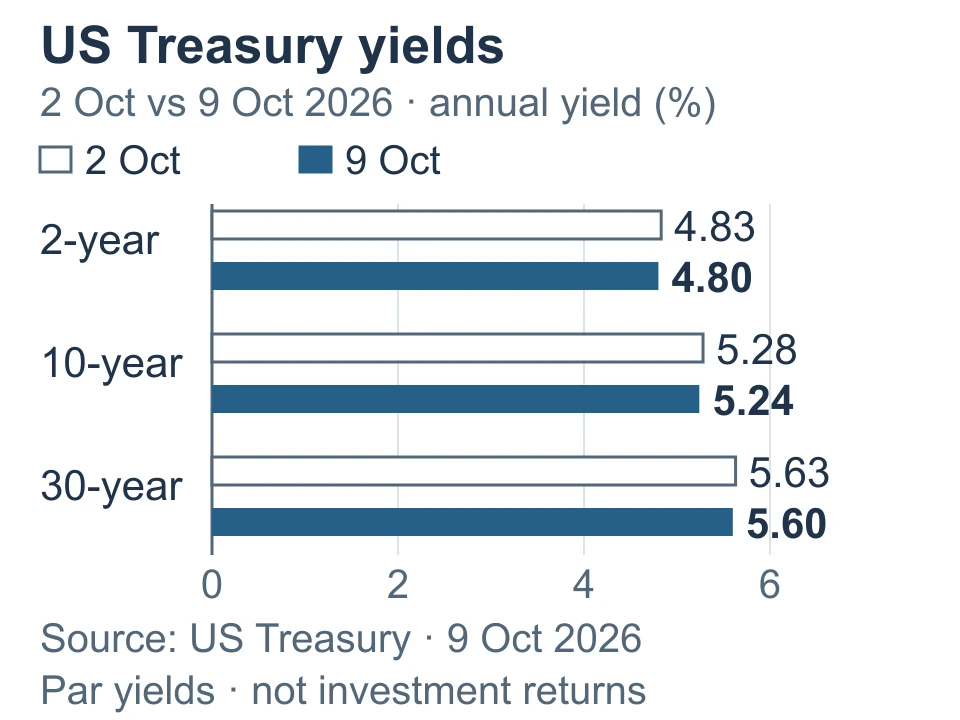
- JAV 10 metų obligacijų pajamingumas5,24 %Spalio 9 d.; metinis. Nuo spalio 2 d. sumažėjo 0,04 proc. punkto.
- JAV 2 metų obligacijų pajamingumas4,80 %Spalio 9 d.; metinis. Nuo spalio 2 d. sumažėjo 0,03 proc. punkto.
- Euras prieš JAV dolerį−0,17 %Europos Centrinio Banko orientacinio kurso pokytis nuo spalio 2 iki 9 d.
- JAV vartotojų nuotaikos46,3 punktoSpalio preliminari apklausa, paskelbta spalio 9 d.; ne išlaidų pokytis.
- Vokietijos prekių eksportas−0,8 %Rugpjūčio nominalios vertės mėnesio pokytis; paskelbta spalio 8 d.
Silpnesnė paklausa dar nereiškia mažesnių kainų
Spalio 5–9 d. savaitė atskleidė investuotojui nepatogų derinį: JAV paslaugų verslas tebeauga, tačiau vartotojai savo dabartinę padėtį vertina prasčiau. Vien ekonomikos lėtėjimo nepakanka, kad paskolos greitai atpigtų. Jei energija ir kitos verslo sąnaudos išlieka didelės, centriniams bankams tenka vertinti ir kainų, ir augimo riziką.
Pirmadienį paskelbta JAV paslaugų įmonių apklausa rodė plėtrą ir stipresnį kainų spaudimą. Antradienį Vokietijos užsakymų kritimas atrodė ryškus, tačiau didžiąją mėnesio pokyčio dalį paaiškino stambių sutarčių svyravimai. Trečiadienį geresnę Vokietijos gamybos antraštę daugiausia lėmė statyba. Tą pačią dieną Tarptautinė energetikos agentūra paragino spartinti jau anksčiau pažadėtą naftos atsargų tiekimą. Naujas raginimas nėra naujas pristatymas.
Ketvirtadienį paskelbti Vokietijos eksporto duomenys parodė mažesnę pardavimų užsieniui vertę. Europos Centrinio Banko rugsėjo posėdžio ataskaita priminė, kodėl bankas padidino palūkanas, bet nebuvo dar vienas jų didinimas. Penktadienio JAV vartotojų apklausa savaitės klausimą paaštrino: dabartinių sąlygų vertinimas pablogėjo, nors ateities lūkesčiai šiek tiek pagerėjo.
JAV ilgalaikių obligacijų pajamingumas per savaitę truputį sumažėjo, bet penktadienį vėl pakilo. Euras dolerio atžvilgiu pasikeitė nedaug. Tai nėra vienas visoms investicijoms palankus posūkis: ilgesnio termino obligacijoms svarbi infliacijos kryptis, vartojimo bendrovėms – jų klientų perkamoji galia, o Europos gamintojams ir vežėjams – realus energijos prieinamumas. Toliau svarbiausia atskirti silpnesnės paklausos signalą nuo įrodymo, kad kainų spaudimas jau atslūgo.
JAV vartotojai nerimauja labiau, o infliacijos lūkesčiai kyla
Spalio 9 d. paskelbtas preliminarus Mičigano universiteto vartotojų nuotaikų indeksas sumažėjo nuo rugsėjo galutinių 48,1 iki 46,3 punkto. Tačiau jo dalys judėjo skirtingai: dabartinių sąlygų vertinimas krito nuo 50,9 iki 44,7, o ateities lūkesčiai pakilo nuo 46,3 iki 47,3. Vadinasi, apklausa rodo daugiau sunkumų šiandien, bet ne vienodą pesimizmą dėl ateities.
Indeksas apibendrina JAV gyventojų atsakymus apie asmeninę finansinę padėtį ir ekonomikos perspektyvas. Mažesnė reikšmė reiškia prastesnes nuotaikas, o ne tokiu pačiu procentu sumažėjusias išlaidas. Spalio rezultatas preliminarus; galutinis bus paskelbtas spalio 23 d.
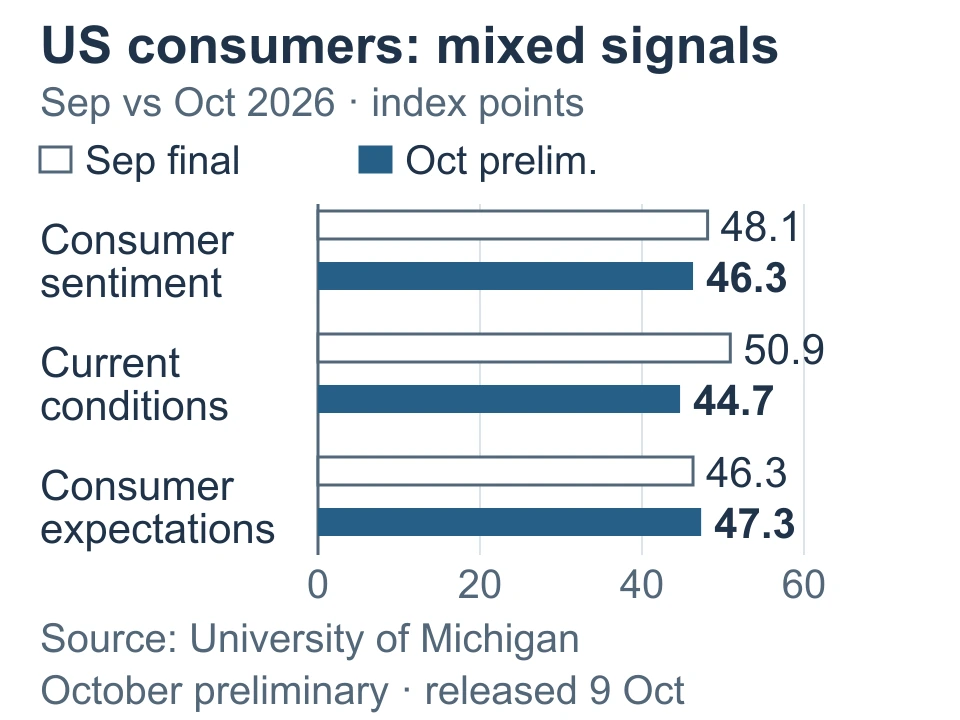
Gyventojų tikėtina infliacija per artimiausius metus pakilo nuo 4,6 iki 4,7 procento. Tai jų nuomonė apie būsimą kainų augimą, ne jau išmatuota infliacija. Spalio 5 d. paskelbta rugsėjo JAV paslaugų pirkimo vadybininkų apklausa taip pat rodė plėtrą: bendras indeksas buvo 54,9 punkto, o kainų indeksas padidėjo nuo rugpjūčio 72,6 iki rugsėjo 74,0 punkto.
Pirkimo vadybininkų indeksai (angl. Purchasing Managers’ Index) apibendrina įmonių atsakymus apie pokyčio kryptį. Bendro indekso reikšmė virš 50 paprastai rodo sektoriaus plėtrą, o kainų indekso reikšmė virš 50 – plačiau pranešamą kainų didėjimą. Kainų indeksas 74,0 nėra 74,0 procento infliacija.
Spalio 9 d. universiteto atskirai paskelbta analizė padeda suprasti, kurių klientų išlaidos gali būti labiau pažeidžiamos. Birželio 23–rugsėjo 21 d. tik 20 procentų mažesnių pajamų trečdalio apklaustųjų planavo įprastai pirkti ypač pabrangusias prekes; didesnių pajamų trečdalyje tokių buvo 42 procentai. Klausimas buvo apie konkrečias pabrangusias prekes per ateinančius metus, ne apie visas išlaidas. Tai skirtingą klientų bazę turinčių vartojimo įmonių rizikos skirtumas, o ne patvirtintas pardavimų kritimas.
JAV 10 metų valstybės obligacijų pajamingumas nuo spalio 2 iki 9 d. sumažėjo nuo 5,28 iki 5,24 procento. Penktadienį jis vis dėlto pakilo, palyginti su ketvirtadieniu. Nedidelis savaitės sumažėjimas gali padėti jau turimoms fiksuotų palūkanų obligacijoms, tačiau skolintomis lėšomis finansuojamam nekilnojamajam turtui skolinimosi kaina tebėra svarbi kliūtis.
JAV iždo lentelėje pateikiamas metinis orientacinis atitinkamo termino obligacijų pajamingumas. Jis nėra tos savaitės investicijos grąža ar centrinio banko palūkanų norma. Kai rinkos pajamingumas mažėja, anksčiau išleistų fiksuotų palūkanų obligacijų kaina paprastai didėja; ilgesnio termino obligacijos dažniausiai reaguoja stipriau.
Federalinės rezervų sistemos valdybos narys Christopheris Walleris spalio 8 d. kalbėjo apie galimus papildomus palūkanų didinimus, jei jų reikės pagal duomenis. Tai individuali sąlyginė pozicija, ne naujas banko sprendimas. Obligacijų investuotojui galimybė būtų kainų spaudimo silpnėjimas, o pagrindinė rizika – ilgesnis brangaus skolinimosi laikotarpis. Spalio 14 d. JAV rugsėjo infliacijos duomenys padės patikrinti, kuri iš šių jėgų stipresnė.
Jūsų investicijoms
Aptarkime jūsų portfelį


Profesionalus portfelio valdymas
Rinkos keičiasi kas savaitę. Portfelio strategija neturėtų keistis su kiekviena antrašte.
Portfelio valdymas rinkos informaciją paverčia nuosekliu procesu: stebime riziką ir koncentraciją, o sprendimus priimame pagal sutartą strategiją, ne pagal naujausią rinkos judėjimą.
Energijos atsargų pažadas padeda tik tada, kai tiekimas pasiekia rinką
Tarptautinė energetikos agentūra spalio 7 d. paragino sparčiau vykdyti dar kovą sutartą atsargų tiekimą. Tuo metu į rinką jau buvo pristatyta apie 325 mln. barelių, o maždaug 100 mln. pažadėtų barelių dar nebuvo pristatyta. Tai esamo įsipareigojimo vykdymas, ne naujas papildomas tokio pat dydžio sprendimas. Todėl investuotojui svarbesnis fizinis tiekimas negu pakartota pažado antraštė.
JAV Energetikos informacijos administracijos spalio 7 d. ataskaita už savaitę iki spalio 2 d. parodė, kodėl vien bendros naftos atsargos neatsako į vežėjų klausimą. Distiliatų, kuriems priklauso dyzelinas ir šildymo kuras, atsargos buvo apie 105,1 mln. barelių, arba 12 procentų mažesnės už sezoninį penkerių metų vidurkį. Žalios naftos atsargos tuo pat metu buvo maždaug 1 procentu didesnės už savo sezoninį vidurkį. Žaliavą dar reikia perdirbti ir pristatyti ten, kur reikia konkretaus kuro.
Sezoninis palyginimas atsargas lygina su panašaus metų laiko ankstesnių penkerių metų vidurkiu. Distiliatų ir žalios naftos vidurkiai skirtingi, todėl šių procentų sudėti negalima. Mažesnės atsargos rodo mažesnį rezervą sutrikimams, bet savaime neįrodo tokio pat dydžio kainos padidėjimo.
Didesnis dyzelino tiekimas būtų naudingas transporto bendrovėms ir daug energijos naudojantiems Europos gamintojams: mažėtų rizika, kad kuras pabrangs arba jo pritrūks. Naftos gavybos ir perdirbimo įmonių poveikis kitoks. Jų pajamas gali palaikyti didelės kainos, tačiau mažesnė paklausa arba sparčiau atkurtas tiekimas gali šį pranašumą susilpninti. Perdirbėjų pelnas dar priklauso ir nuo žaliavos kainos bei veiklos sąnaudų, ne vien nuo galutinio kuro kainos.
Spalio 8 d. paskelbta Europos Centrinio Banko rugsėjo posėdžio ataskaita energiją susiejo su palūkanų klausimu. Bankas rugsėjį padidino indėlių palūkanų normą iki 2,50 procento; ji įsigaliojo rugsėjo 16 d. Spalio ataskaita nėra naujas didinimas. Bankas vertino energijos kainų riziką, tačiau platesnis jos persidavimas atlyginimams ir kitoms kainoms dar nebuvo laikomas savaime įrodytu.
Eurais turimų kintamų palūkanų paskolų gavėjams svarbu, ar kainų spaudimas vers banką ilgiau išlaikyti aukštesnes palūkanas. Ilgesnio termino euro obligacijoms palankesnė būtų priešinga kryptis. Šį skirtumą padės tikrinti spalio 14 d. Tarptautinės energetikos agentūros naftos rinkos apžvalga ir spalio 15 d. JAV atsargų ataskaita: ar pažadai virsta tiekimu ir ar mažėja būtent reikiamo kuro trūkumo rizika.
Vokietijos gamybos padidėjimas dar nėra visos pramonės atsigavimas
Spalio 6–8 d. Vokietijos statistikos tarnybos paskelbti rugpjūčio duomenys rodė tris skirtingas kryptis. Pramonės užsakymai per mėnesį sumažėjo 10,6 procento, bet atmetus stambias sutartis sumažėjimas siekė tik 0,1 procento. Tai svarbi išimtis: bendros antraštės dydis nėra visų Vokietijos gamintojų paklausos pokytis.
Produkcijos apimtis rugpjūtį padidėjo 2,0 procento. Statybos apimtis augo 9,3 procento, o pramonė be energijos ir statybos – 0,6 procento. Daug energijos naudojančių pramonės šakų produkcija sumažėjo 0,5 procento. Statybų tiekėjams bendras rezultatas palankesnis negu energijai jautrioms gamykloms; vienos visam Europos pramonės akcijų portfeliui tinkamos išvados čia nėra.
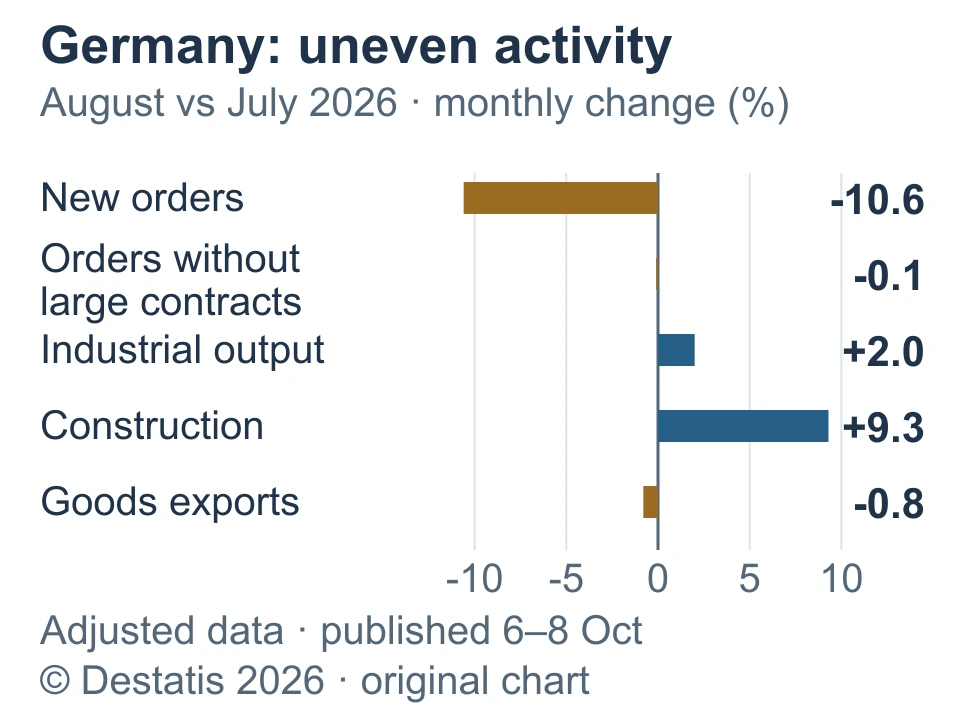
Prekių eksporto vertė rugpjūtį siekė 137,6 mlrd. eurų. Ji buvo 0,8 procento mažesnė negu liepą, nors 6,2 procento didesnė negu prieš metus. Eksportas į JAV per mėnesį sumažėjo 6,3 procento, o į euro zoną padidėjo 0,8 procento. Šie duomenys apima prekių vertę, ne vien fizinį kiekį, todėl jų negalima tiesiogiai laikyti kiekvienos eksportuojančios bendrovės pardavimų apimties pokyčiu.
Europos pramonės akcijų ir bendrovių obligacijų vertinime verta atskirti įmones pagal klientų regionus, energijos sąnaudas ir užsakymų pobūdį. Galimybė atsiranda ten, kur statybų darbai ir realūs užsakymai palaiko pajamas. Rizika išlieka gamintojams, kurių klientai užsienyje perka mažiau arba kurių pelną mažina energijos sąnaudos. Spalio 13 d. Vokietijos galutinė rugsėjo infliacija padės įvertinti kainų aplinką, o vėlesni įmonių rezultatai parodys, ar ši statistika virto jų pajamomis.
Valiutos poveikis šią savaitę buvo nedidelis, bet Lietuvos investuotojui jis išlieka atskiras rezultato sluoksnis. Europos Centrinio Banko orientacinis kursas nuo spalio 2 iki 9 d. pasikeitė nuo 1,1225 iki 1,1206 JAV dolerio už eurą. Euras susilpnėjo apie 0,17 procento. Jei doleriais laikomos investicijos kaina nesikeistų, toks kurso pokytis truputį padidintų jos vertę eurais. Tai sąlyginis valiutos poveikis, ne konkretaus fondo ar akcijos grąža.
Portfeliui svarbu ne viena antraštė, o skirtingi pajamų ir sąnaudų šaltiniai
Silpnesnės vartotojų nuotaikos verčia atidžiau vertinti, kam įmonės parduoda. Mažesnių pajamų klientams skirti ir didesnes pajamas gaunančius klientus aptarnaujantys verslai gali patirti nevienodą spaudimą. Panašiai Europoje statybų tiekėjai ir daug energijos naudojantys eksportuotojai neturi vienodos perspektyvos. Platus akcijų fondas sumažina vienos bendrovės riziką, bet nepanaikina bendrų palūkanų, energijos ir paklausos pokyčių.
Fiksuotų palūkanų obligacijos gali laimėti, jei infliacijos spaudimas silpnės. Tačiau jų kainos gali kristi, jei rinkai vėl teks tikėtis didesnių palūkanų; ypač svarbus terminas. Pinigų poreikį artimiausiu metu verta atskirti nuo ilgalaikių investicijų, o JAV turto rezultatą eurais – nuo jo kainos pokyčio doleriais. Šios savaitės signalai skatina tikrinti portfelio išskaidymą, ne daryti vienodą sprendimą visoms jo dalims.
Ko laukiame
- Spalio 14 d. 15.30 val. Lietuvos laiku: JAV rugsėjo vartotojų kainų duomenys. Ar išmatuota infliacija patvirtins apklausose matomą kainų spaudimą?
- Spalio 14 d. Tarptautinės energetikos agentūros naftos rinkos apžvalga ir spalio 15 d. JAV kuro atsargų ataskaita. Ar pristatymai mažina konkretaus kuro trūkumo riziką?
- Spalio 28 d. Federalinės rezervų sistemos ir spalio 29 d. Europos Centrinio Banko sprendimai. Kaip bankai pasvers augimo silpnėjimą ir infliacijos riziką?
Svarbu žinoti. Tai bendro pobūdžio rinkų apžvalga, ne individuali rekomendacija pirkti ar parduoti. Investicijų vertė gali mažėti; valiutos, palūkanų ir bendrovių veiklos pokyčiai skirtingas portfelio dalis veikia nevienodai.