Savaitės rinkų apžvalga · lapkričio 2–6 d.
Akcijų kritimas ir didesnės palūkanos: savaitės apžvalga
Lapkričio 5 d. JAV akcijų kritimas, o kitą dieną staigus Japonijos rinkos nuosmukis priminė, kad geresni ekonomikos duomenys savaime neapsaugo investicijų vertės. Tą pačią savaitę Anglijos bankas padidino palūkanas: energijos kainų spaudimas neleido pinigų pigimo laikyti savaime suprantamu.
Savaitės vaizdas vienu žvilgsniu
Kas pajudino rinkas prieš išsamų paaiškinimą
JAV ir Japonijos akcijos smuko, nors JAV darbo vietų daugėjo ir našumas augo. Energijos išlaidos paskatino Anglijos banką didinti palūkanas.
- „Nasdaq Composite“−3,37 %Spalio 30–lapkričio 6 d. kainų indekso pokytis, USD bazė
- „Nikkei 225“−9,25 %Spalio 30–lapkričio 6 d. kainų indekso pokytis, JPY bazė
- JAV 2 metų pajamingumas4,51 %Lapkričio 6 d.; nuo spalio 30 d. sumažėjo 5 baziniais punktais
- JAV 10 metų pajamingumas4,86 %Lapkričio 6 d.; nuo spalio 30 d. sumažėjo 8 baziniais punktais
- JAV 30 metų pajamingumas5,26 %Lapkričio 6 d.; nuo spalio 30 d. sumažėjo 5 baziniais punktais
Geresnė ekonomikos būklė nesustabdė akcijų kritimo
Lapkričio 2–6 d. savaitė baigėsi ne vienu paprastu atsakymu, o aiškiu skirtumu tarp įmonių veiklos ir kainos, kurią už jų akcijas sutinka mokėti investuotojai. Savaitės viduryje JAV „Nasdaq Composite“ indeksas dar kilo. Ketvirtadienį platus kritimas pakeitė vaizdą, o penktadienio Japonijos sesija parodė, kad rizika neapsiribojo viena šalimi. Vien palyginti penktadienį su ketvirtadieniu būtų klaidinga: dalinis JAV atsigavimas nepadengė visos savaitės nuostolio.
Ekonomikos naujienos tuo metu nesudarė vienodo blogėjimo vaizdo. Ketvirtadienį JAV paskelbtas trečiojo ketvirčio darbo našumo įvertis rodė, kad verslas gali pagaminti daugiau, nepadidindamas darbo valandų tokiu pačiu tempu. Penktadienio užimtumo ataskaita papildė šį vaizdą naujomis darbo vietomis ir palankesniais ankstesnių mėnesių patikslinimais. Tai svarbu vartotojų pajamoms bei įmonių pardavimams, tačiau nėra garantija, kad akcijų kainos jau atspindi visas rizikas.
Europoje dėmesį traukė kita problema: energijos pabrangimas dar pasiekia įmonių ir namų ūkių išlaidas. Lapkričio 5 d. Anglijos bankas reagavo didesnėmis palūkanomis. Tą pačią dieną Eurostat paskelbti rugsėjo gamintojų kainų duomenys parodė, kaip stipriai energetikos kainų pokytis skiriasi nuo likusios pramonės. Taigi akcijų nuosmukis ir mažesnių palūkanų perspektyva nėra automatiškai ta pati istorija.
Obligacijos pateikė kitokį signalą: JAV ilgesnio termino valstybės skolos pajamingumai savaitę baigė žemiau ankstesnio penktadienio. Tai paaiškina, kodėl vien akcijų rezultatas neapibūdina viso mišraus portfelio. Vis dėlto doleriais laikomo turto vertė eurais priklauso ir nuo valiutos kurso, o energijos sąnaudų našta skirtingoms įmonėms nevienoda. Artimiausia patikra bus JAV infliacija ir naujų valstybės obligacijų paklausa: ar ekonomikos atsparumas dera su mažesniu kainų spaudimu?
Kritimas buvo platus, o vienos geresnės sesijos neužteko
JAV nuosmukis lapkričio 5 d. neapsiribojo technologijų bendrovėmis: „Nasdaq Composite“ sumažėjo 5,52 %, o platesnis „S&P 500“ – 4,36 %. Japonijoje lapkričio 6 d. „Nikkei 225“ krito 5,96 %; pigo 222 iš 225 jo bendrovių. Toks kritimo paplitimas svarbus ir investuotojui, kuris nelaiko atskirų technologijų akcijų, bet turi plačios rinkos fondų.
Visos savaitės rezultatas išliko neigiamas. Nuo spalio 30 d. iki lapkričio 6 d. uždarymo „Nasdaq Composite“ sumažėjo 3,37 %, „Nikkei 225“ – 9,25 %. JAV indeksas penktadienį paaugo 1,09 %, tačiau atgavo tik dalį ketvirtadienio nuostolio. Šie kainų indeksų pokyčiai neapima dividendų; Japonijos palyginimas skaičiuojamas jenų, JAV – dolerių baze, ne eurais.
Atpigusi akcija nėra savaime pigiai įvertinta: jei tiek pat ar daugiau sumažėja numatomas pelnas, kainos ir pelno santykis gali nepagerėti. Mažesnė kaina būtų palankesnis pradinis vertinimas tik išlikus pakankamai tvirtoms bendrovės pajamoms ir pelnui, o ne vien todėl, kad indeksas nukrito. JAV augimo bendrovių ir Japonijos akcijų dalys tuo pat metu gali pigti, nors jų verslai skiriasi. Artimiausi infliacijos duomenys ir bendrovių skelbiami užsakymai padės vertinti, ar mažėja tik investuotojų noras rizikuoti, ar silpnėja ir būsimos pajamos.
Duomenų centrų plėtrai svarbus ir politinis neapibrėžtumas. JAV Senato demokratų lyderis Chuckas Schumeris lapkričio 5 d. įvardijo siekį apsaugoti gyventojų elektros sąskaitas nuo duomenų centrų išlaidų perkėlimo. Konkretesnes priemones jis žadėjo vėliau ir pripažino prezidento veto galimybę: tai ketinimas, ne įsigaliojęs statybų draudimas. Jei didesnė infrastruktūros sąnaudų dalis tektų centrų statytojams ir nuomininkams, jų projektai galėtų brangti, o įrangos užsakymai vėluoti. Tačiau kalbos ir akcijų kritimo sutapimas pats savaime neįrodo viso judėjimo priežasties.
Jūsų investicijoms
Aptarkime jūsų portfelį


JAV darbo rinka ir našumas suteikė atsvarą akcijų nuosmukiui
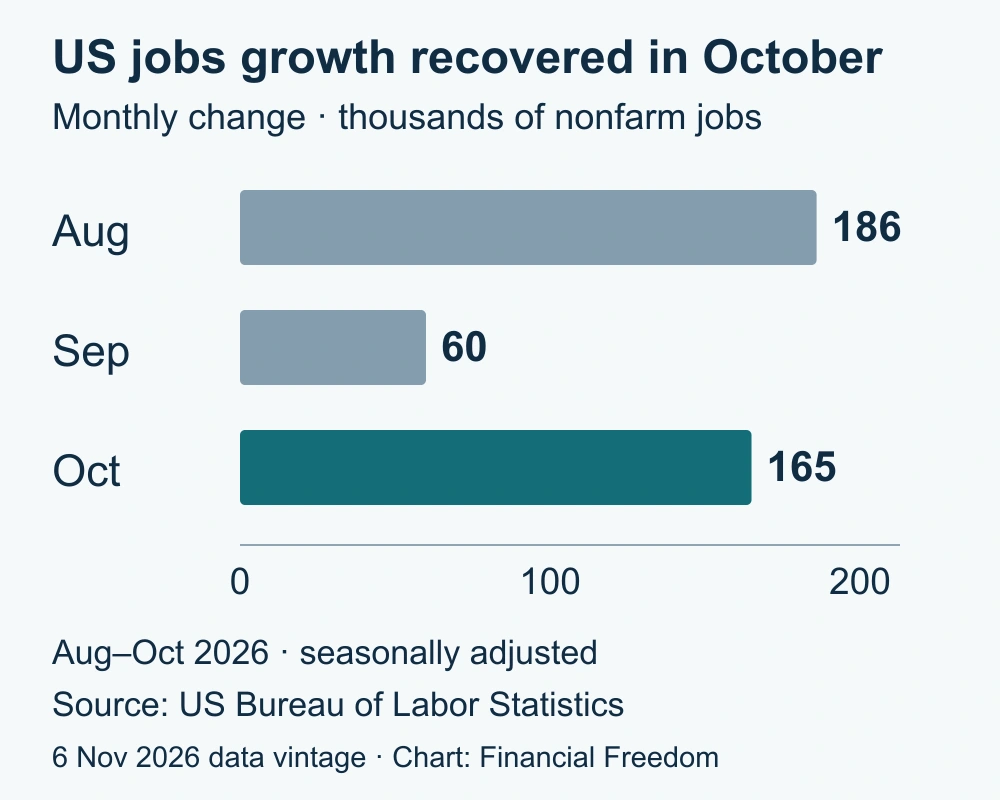
Lapkričio 6 d. JAV statistikos tarnyba paskelbė, kad spalį ne žemės ūkio sektoriuose padaugėjo 165 tūkst. darbo vietų. Rugsėjo prieaugis patikslintas iki 60 tūkst., rugpjūčio iki 186 tūkst.; abu mėnesiai kartu pagerinti 84 tūkst. darbo vietų. Todėl ankstesnis rugsėjo vaizdas buvo silpnesnis, nei rodo naujausia duomenų versija. Nedarbas sumažėjo nuo 4,2 % iki 4,1 % darbo jėgos, nors tarnyba šį pasikeitimą vertina kaip nedidelį.
Privataus sektoriaus vidutinis valandinis atlygis per metus padidėjo 3,1 %. Tai gali palaikyti vartojimo bendrovių pardavimus. Tačiau obligacijoms ir paskolomis finansuojamam būstui svarbi kita pusė: atsparesnė darbo rinka mažina poreikį skubiai mažinti palūkanas paklausai palaikyti.
Našumas gali padėti atlyginimų augimą suderinti su įmonių pelningumu. Lapkričio 5 d. preliminariame vertinime JAV ne žemės ūkio verslo darbo našumas trečiąjį ketvirtį padidėjo 3,6 %, o vieneto darbo sąnaudos sumažėjo 0,7 %. Abu rodikliai yra ketvirčio tempai, perskaičiuoti į metinius. Tai nėra atlyginimų kritimas: atlygis ir kitos kompensacijos už valandą didėjo.
Vieneto darbo sąnaudos lygina atlyginimą ir kitas darbuotojų kompensacijas su pagamintos produkcijos kiekiu. Metinis perskaičiuotas ketvirčio tempas parodo, koks būtų pokytis, jei toks pats ketvirčio tempas tęstųsi metus; jis nėra faktiškai įvykęs metų pokytis.
Ši palanki kombinacija netinka automatiškai visiems sektoriams: gamybos vieneto darbo sąnaudos tuo pačiu metiniu perskaičiuotu tempu padidėjo 2,7 %. Todėl svarbu, ar konkreti įmonė iš tiesų didina našumą, ar tik patiria didesnes išlaidas. Lapkričio 10 d. JAV vartotojų kainų duomenys padės įvertinti, kiek atlygio augimo lieka realiai pirkimo galiai.
Profesionalus portfelio valdymas
Rinkos keičiasi kas savaitę. Portfelio strategija neturėtų keistis su kiekviena antrašte.
Portfelio valdymas rinkos informaciją paverčia nuosekliu procesu: stebime riziką ir koncentraciją, o sprendimus priimame pagal sutartą strategiją, ne pagal naujausią rinkos judėjimą.
Energijos kainos Europoje didino ir išlaidas, ir palūkanas
Anglijos bankas lapkričio 5 d. pakėlė bazinę palūkanų normą nuo 3,75 % iki 4,00 %. Už 0,25 procentinio punkto padidinimą balsavo aštuoni nariai, vienas norėjo dar didesnio žingsnio. Sprendimas svarbus naujas ar refinansuojamas paskolas imančioms Jungtinės Karalystės įmonėms bei gyventojams: mažesnės akcijų kainos savaime nereiškia pigesnio finansavimo.
Bankas prognozuoja, kad rugsėjo 3,5 % metinė infliacija dėl energijos išlaidų pasieks maždaug 5 % 2027 m. viduryje. Kol kas jis mato ribotą poveikio plitimą į kitas kainas ir atlygį, todėl tolesnės palūkanų krypties nežada.
Euro zonoje lapkričio 5 d. paskelbti rugsėjo gamintojų kainų duomenys parodė energijos išskirtinumą. Visos pramonės pardavimo kainos per mėnesį padidėjo 2,5 %, energetikos – 7,8 %, o pramonės be energijos – tik 0,1 %. Vadinasi, bendras skaičius neapibūdina vienodai kiekvieno sektoriaus.
Gamintojų kainų indeksas matuoja pramonės įmonių pardavimo kainų pokytį vidaus rinkoje. Tai ne namų ūkių vartojimo krepšelis: iš jo negalima tiesiogiai nustatyti vartotojų infliacijos arba įmonės pelno maržos.
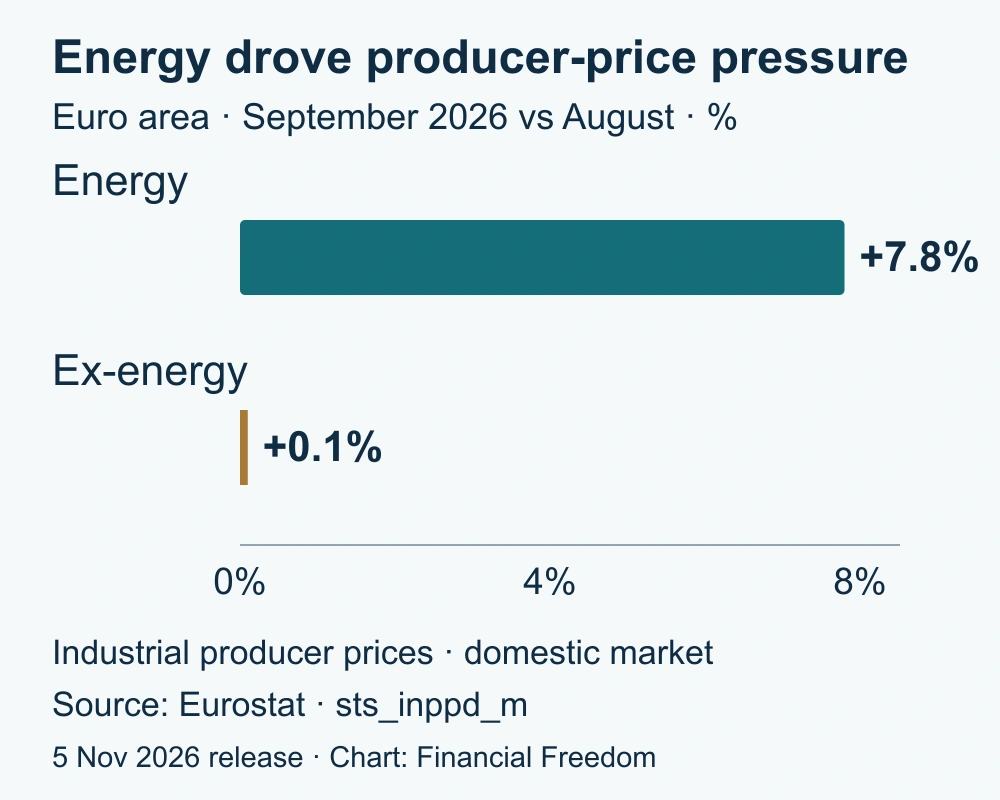
Didesnės kainos gali palaikyti energijos tiekėjų pajamas, bet spausti energijai imlių gamintojų pelną, jei išlaidų neįmanoma perkelti pirkėjams. Britų obligacijoms ir būsto bendrovėms prisideda palūkanų rizika. Galimybė atsirastų energijos spaudimui slūgstant; rizika – jam plintant į atlyginimus ir paslaugas. Euro zonos nauji gamintojų kainų duomenys numatyti gruodžio 3 d.
JAV obligacijos parodė, kad ne visos portfelio dalys judėjo vienodai
JAV valstybės skolos pajamingumas savaitę baigė žemiau ankstesnio penktadienio. Dešimties metų termino rodiklis nuo spalio 30 d. 4,94 % sumažėjo iki lapkričio 6 d. 4,86 %, arba 8 baziniais punktais. Dvejų metų pajamingumas sumažėjo nuo 4,56 % iki 4,51 %, trisdešimties metų – nuo 5,31 % iki 5,26 %. Tai nėra atitinkamų obligacijų investicinės grąžos procentai.
Pajamingumas susieja obligacijos kainą ir jos būsimus mokėjimus; mažėjantis rinkos pajamingumas paprastai didina anksčiau išleistos fiksuotų palūkanų obligacijos kainą. Čia naudojami JAV Iždo modeliuojami fiksuoto termino nominalūs par pajamingumai. Vienas bazinis punktas yra 0,01 procentinio punkto.
Mažesnis pajamingumas gali padėti valstybės obligacijoms atsverti akcijų kritimą, bet ilgas terminas padidina kainos jautrumą ir priešingam pokyčiui. Įmonių obligacijos papildomai priklauso nuo emitento mokumo, todėl nėra tapati atsvara.
Lapkričio 4 d. Iždas paskelbė 125 mlrd. USD refinansavimo pasiūlą: maždaug 97 mlrd. pakeis baigiančią galioti privačiai laikomą skolą, apie 28 mlrd. bus nauji pinigai. Lapkričio 9 d. numatytas trejų metų, 10 d. dešimties metų, 12 d. trisdešimties metų aukcionas. Jų paklausa padės įvertinti, ar investuotojai sutinka finansuoti JAV šiomis palūkanomis. Tai būsimi įvykiai, ne praėjusios savaitės aukcionų rezultatai.
Kitas klausimas: ar mažesnis kainų spaudimas patvirtins ekonomikos atsparumą?
Akcijų kritimas nepasako, kad JAV vartotojų pajamos jau smunka, o didesnis našumas negarantuoja mažesnių energijos išlaidų. Šis skirtumas lemia, kodėl vienam portfeliui reikia atskirai vertinti bendrovių pelną, jų akcijų kainą ir skolinimosi sąlygas. Darbo rinkos atsparumas yra atsvara ekonomikos nuosmukiui, bet ne apsauga nuo investicijų vertės svyravimų.
Lapkričio 10 d. JAV vartotojų kainų, 13 d. gamintojų kainų duomenys ir 9, 10 bei 12 d. Iždo aukcionai spręs artimiausią klausimą: ar ekonomika gali likti atspari nepadidindama finansavimo kainos. Kitas planinis Federalinio rezervo posėdis vyks gruodžio 8–9 d.; spalio 28 d. paliktas 3,75–4,00 % palūkanų intervalas nėra pažadas dėl būsimo sprendimo.
Svarbu žinoti. Tai bendro pobūdžio rinkų analizė, ne individuali investavimo rekomendacija. Investicijų vertė gali mažėti; praeities rezultatai negarantuoja būsimų.