Dirbtinio intelekto bendrovės žada augimą. Tačiau duomenų centrų, lustų ir elektros sąskaitas kažkas turės apmokėti.
Čia ir prasideda diskusija apie vadinamąją „paslėptą skolą“. Didžiosios technologijų bendrovės ne tik investuoja šiandien – jos jau sudaro sutartis, pagal kurias reikės mokėti ir po daugelio metų. Dalis šių įsipareigojimų nepatenka į tą patį balanso skolos skaičių, kurį investuotojas pamato pirmiausia. [1]
Tai dar nereiškia, kad bendrovės slepia bankrotą ar kad visas AI augimas yra dirbtinis. Tačiau norint įvertinti riziką reikia suprasti tris dalykus: kas finansuoja plėtrą, už ką bus mokama ir kas nutiktų, jeigu pajamos augtų lėčiau, nei tikėtasi.
Ką iš tikrųjų vadina „paslėpta skola“?
Šaltinio vaizdo analizėje nagrinėjamos „Alphabet“, „Amazon“, „Meta“, „Microsoft“ ir „Oracle“ finansinės ataskaitos. Autorius atskiria įprastą balanso skolą nuo keturių kitų grupių: pirkimo sutarčių, finansavimo ir statybų įsipareigojimų, dar neprasidėjusių nuomų bei garantijų. [1]
Žodis „paslėpta“ čia gali suklaidinti. Nebuvimas pagrindinėje balanso skolos eilutėje nėra tas pats, kas informacijos slėpimas. Aptariami įsipareigojimai atskleidžiami ataskaitų pastabose, tačiau juos perskaityti ir teisingai palyginti sunkiau nei vieną bendros skolos skaičių. [1]
Paprasčiausias pavyzdys – sutartis dėl būsimo duomenų centro. Bendrovė jau gali būti susitarusi jį nuomotis, nors pastatas dar statomas. Mokėjimai dar neprasidėjo, bet pažadas mokėti jau duotas. Būtent tokie susitarimai ir domina investuotojus.
Kaip pinigai juda AI ekosistemoje?
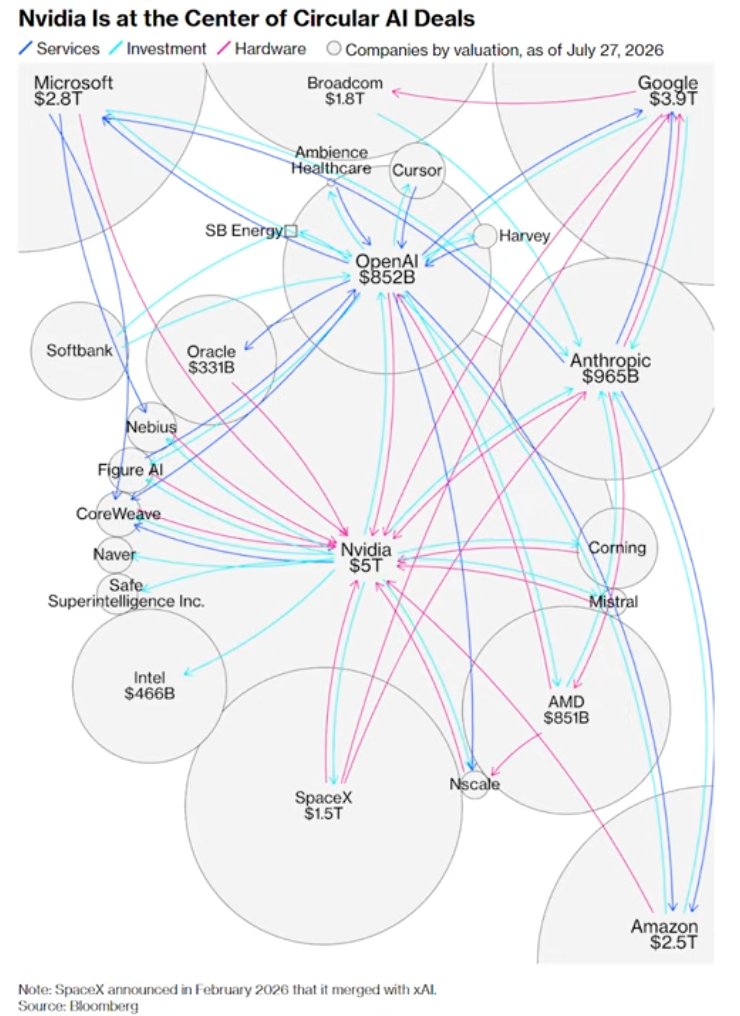
Dalis AI rinkos dalyvių vienu metu yra ir investuotojai, ir klientai, ir tiekėjai. Viena bendrovė investuoja į AI kūrėją. Šis už gautas lėšas perka skaičiavimo paslaugas. Paslaugų teikėjui reikia serverių ir lustų, todėl užsakymus gauna infrastruktūros tiekėjai. Įkeltoje diagramoje tokie ryšiai pavaizduoti aplink „Nvidia“. [2]
Kad nereikėtų iš karto sekti visų rodyklių, pirmiausia pažiūrėkime į supaprastintą kelią.
Schema / ryšiai, ne sandorių sumos
Vieno finansavimo kelią mato keli verslai
-
01
Investuotojas
Suteikia kapitalo AI bendrovei.
-
02
AI bendrovė
Moka už skaičiavimo paslaugas ir infrastruktūrą.
-
03
Paslaugų teikėjas
Perka serverius, lustus ir elektros pajėgumus.
Investicija nėra pardavimo pajamos. O tiekėjo pajamos dar neparodo, kiek už AI produktą sumokėjo galutinis klientas.
Pats toks ryšys nėra įrodymas, kad sandoriai netikri. Įranga gali būti pristatyta, paslauga suteikta, o pajamos – realios. Klausimas kitas: kiek paklausos palaiko klientų mokėjimai už naudojamą produktą, o kiek – naujai pritrauktas finansavimas? Tai svarbu, jeigu papildomą kapitalą vėliau pritraukti būtų sunkiau.
Keturi įsipareigojimai, kurių nereikėtų suplakti į vieną
Palyginimui: išleidusi obligacijų ar gavusi banko paskolą bendrovė turi finansinę skolą. Tačiau rezervuota elektra, būsima nuoma ir suteikta garantija veikia kitaip. Šaltinyje išskirtos keturios grupės padeda suprasti, už ką iš tikrųjų gali tekti mokėti. [1]
01 / Pirkimo sutartys
Sutartas lustų, elektros ar skaičiavimo paslaugų pirkimas.
Ar mokėti reikės net nepanaudojus visų pajėgumų?
02 / Finansavimas ir statybos
Pažadas investuoti į projektą ar apmokėti jo plėtrą.
Kuri dalis jau privaloma, o kuri priklauso nuo sąlygų?
03 / Būsima nuoma
Sutartas naudojimasis objektu, kuris dar nepradėtas naudoti.
Kada prasidės mokėjimai ir kiek laiko jie tęsis?
04 / Garantijos
Mokėjimas, kuris gali atsirasti įvykus sutartyje aprašytam įvykiui.
Kas turi nutikti ir kokia didžiausia atsakomybė?
1. Pirkimo sutartis: užsitikrini tiekimą, bet prisiimi mokėjimą
Norint užsitikrinti lustus ar elektrą, gali tekti susitarti gerokai iš anksto. Pavyzdžiui, pagal tam tikrą elektros tiekimo sutartį reikia sumokėti už minimalų kiekį net tada, kai sunaudojama mažiau. Tiekėjui tai padeda planuoti investicijas, tačiau klientui lieka fiksuotas mokėjimas. [1]
Jeigu prekė ar paslauga dar negauta, visa būsimų mokėjimų suma nebūtinai pripažįstama dabartine mokėtina suma balanse. Tai nepanaikina sutarties svarbos. Vertinant riziką reikia žinoti ne tik jos dydį, bet ir galimybę mažinti apimtį ar pasitraukti.
2. Finansavimo ir statybų pažadas: ne visada pinigai šiandien
Bendrovė gali įsipareigoti prisidėti prie bendro projekto ar būsimo statybų etapo. Kai kurie mokėjimai priklauso nuo konkrečių sąlygų, pavyzdžiui, projekto pažangos. Todėl vien pažadėtos sumos neužtenka – reikia suprasti, kada ir kokiomis aplinkybėmis ji taps mokėtina. [1]
3. Būsima nuoma: pastatas dar statomas, susitarimas jau yra
Duomenų centras gali pradėti veikti tik po kelerių metų, o jo būsimas nuomininkas sutartį jau būna pasirašęs. Tokios dar neprasidėjusios nuomos įsipareigojimai atskleidžiami atskirai. Jų nereikėtų painioti su teiginiu, kad visa veiklos nuoma visada lieka už balanso ribų: „Meta“ ataskaitoje atskirai pateikiamos jau pripažintos nuomos prievolės ir dar neprasidėjusios nuomos. [4]
4. Garantija: galimas mokėjimas, o ne automatiškai visa skola
Garantijos esmė – sutartyje apibrėžta papildoma atsakomybė. Svarbu, kam ji suteikta, kada suveikia ir kokia jos riba. Negalima kiekvienos garantijos vertinti taip, tarsi bendrovė jau šiandien būtų pasiskolinusi visą garantuojamą sumą. Tačiau jos ignoruoti taip pat negalima. [1]
Kaip skola gali būti kitoje įmonėje, o dalis rizikos likti technologijų bendrovei?
Įsivaizduokime atskirą įmonę, įsteigtą vienam duomenų centrui. Ji pritraukia investuotojų kapitalą, pasiskolina ir organizuoja statybas. Technologijų bendrovė įsipareigoja centrą nuomotis. Tuomet projekto įmonė iš gaunamos nuomos apmoka savo išlaidas ir skolą.
Schema / supaprastintas projekto finansavimas
Kas moka kam?
Papildoma sąlyga: technologijų bendrovė gali suteikti garantiją. Jos mokėjimas priklauso nuo konkrečių sutarties sąlygų – schema nereiškia automatinio visos projekto skolos perėmimo.
Tokia struktūra gali padėti pasidalinti finansavimu ir atsakomybe. Tačiau jei nuomininkas yra svarbiausias projekto klientas, jo sprendimai stipriai veikia ir projekto pajėgumą aptarnauti skolą. Vertinant riziką svarbios ne vien atskiros bendrovės, bet ir jų tarpusavio sutartys. [1]
Papildomai patikrintas pavyzdys: „Meta“ ir „Hyperion“
Pagal oficialų 2025 m. spalio 21 d. pranešimą, „Meta“ pasiliko 20 % „Hyperion“ projekto bendros įmonės, o „Blue Owl“ valdomiems fondams teko 80 %. „Meta“ susitarė naudotis pastatytais objektais pagal pradines ketverių metų nuomos sutartis su pratęsimo galimybėmis. [3]
Pranešime aprašyta ir likutinės vertės garantija. Tai ribotas galimas mokėjimas, susietas su objekto verte ir sutartyje numatytomis aplinkybėmis po nuomos nepratęsimo ar nutraukimo. Ji nėra tas pats, kas besąlyginis pažadas padengti kiekvieną projekto obligacijų įmoką. Čia oficialus paaiškinimas svarbus: šaltinio vaizdo įraše garantija apibūdinama plačiau. [3]
2025 m. metinėje ataskaitoje nekonsolidavimas aiškinamas tuo, kad „Meta“ nevaldo veiklos, turinčios didžiausią įtaką projekto ekonominiams rezultatams. Vien mažesnės nei 50 % nuosavybės dalies šiai išvadai neužtenka. [4]
Kodėl didelė įsipareigojimų suma dar nėra sąskaita rytoj?
Tarkime, įmonė susitaria dešimt metų mokėti po 10 000 Eur per mėnesį už patalpas. Bendra suma – 1,2 mln. Eur. Tačiau tai nereiškia, kad ji šiandien gavo 1,2 mln. Eur paskolą ar kad visa suma mokėtina rytoj. Per tą laiką įmonė naudojasi patalpomis ir gali gauti pajamas.
Vis dėlto sutartis nėra nereikšminga. Jeigu patalpų nebereikės, mokėjimų gali nepavykti paprastai sustabdyti. Todėl reikia vertinti ir bendrą sumą, ir mokėjimų kalendorių, ir pasitraukimo sąlygas. Tai iliustracinis pavyzdys, ne kurios nors AI bendrovės sutartis.
Šaltinio analizė atkreipia dėmesį, kad bendras būsimas sumas taip pat reikia atskirti nuo jų dabartinės vertės. Be to, nuoma, projekto skola ir garantija gali būti susijusios su tuo pačiu objektu. Mechaniškai jas sudėję galime dalį tos pačios ekonominės rizikos suskaičiuoti daugiau nei kartą. [1]
Kas pasikeistų, jeigu AI paklausa nuviltų?
Dideli ilgalaikiai įsipareigojimai pavojingi ne vien dėl savo dydžio. Jie tampa jautresni tada, kai įplaukos sumažėja, o mokėjimų suma greitai nesikeičia. Šaltinio analizėje tai yra pagrindinė rizika: daugiau infrastruktūros ir sutarčių reiškia mažiau lankstumo. [1]
Šį mechanizmą galima suprasti ir be trilijonų. Tarkime, po kitų veiklos išlaidų įmonė turi 100 mln. Eur pinigų srauto aptariamiems infrastruktūros mokėjimams padengti. Jie siekia 70 mln. Eur per metus. Toliau palyginame su situacija, kai tas pinigų srautas sumažėja iki 60 mln. Eur, o sutartys lieka tos pačios.
Iliustracinis vienų metų pavyzdys / ne bendrovių duomenys
Pinigų srautas mažėja. Sutartiniai mokėjimai lieka.
Pagal pradinį planą
- Pinigai iki šių mokėjimų
- 100 mln. Eur
- Sutartiniai mokėjimai
- 70 mln. Eur
- Likutis / trūkumas šiame modelyje
- +30 mln. Eur
Pinigų srautui sumažėjus
- Pinigai iki šių mokėjimų
- 60 mln. Eur
- Sutartiniai mokėjimai
- 70 mln. Eur
- Likutis / trūkumas šiame modelyje
- −10 mln. Eur
Šie skaičiai parinkti tik veikimo principui paaiškinti. Nevertinami pradiniai grynųjų rezervai, naujas finansavimas ar sutarčių pakeitimai. Tai nėra pelno ar akcijos kainos prognozė.
Atsiradęs trūkumas savaime nereiškia bankroto: įmonė gali turėti rezervų ar kitų finansavimo šaltinių. Tačiau tuomet daugiau priklauso nuo jų prieinamumo, kainos ir kitų verslo dalių rezultatų. Rizika – ne pažadas, kad viskas žlugs, o mažesnė galimybė greitai prisitaikyti.
Ar visos didžiosios technologijų bendrovės vienodoje padėtyje?
Ne. Vaizdo analizės autorius atkreipia dėmesį į skirtingas rizikas: „Oracle“ labiau išsiskiria įprastos skolos našta, o „Meta“ ir „Alphabet“ aptariamos dėl garantijų ir kitų papildomų įsipareigojimų. Kartu šaltinyje pabrėžiama, kad dideli įsipareigojimai turi būti lyginami su bendrovių uždirbamais pinigais. [1]
Tai šaltinyje nagrinėtos atskaitomybės vertinimas, o ne čia iš naujo apskaičiuotas dabartinis bendrovių reitingas. Vien vaizdo analizės išrašo nepakanka patikimai atkurti visas bendrovių ataskaitų eilutes ir jų sudėtį. Todėl šiame straipsnyje neteikiamas tikslus penkių bendrovių skolų reitingas.
Praktinis principas paprastas: vienodą mokėjimą skirtingos bendrovės gali pakelti labai nevienodai. Reikia palyginti turimus grynuosius, veiklos pinigų srautą, jau numatytas investicijas ir laiką, kada reikės mokėti. Didelė bendra suma dar nepasako, ar konkreti bendrovė pajėgs ją finansuoti.
Ką stebėti, kad nepasiklystume antraštėse?
Ar atsiranda pakankamai mokančių klientų? Infrastruktūros pardavimai parodo užsakymus tiekėjams. Tačiau ilgainiui svarbu ir tai, kiek klientai moka už pačius AI produktus bei kokie pinigų srautai iš jų lieka.
Kiek pinigų lieka po investicijų? Pelno ataskaita yra tik dalis vaizdo. Reikia žiūrėti ir pinigų srautų ataskaitą: kiek pinigų veikla sugeneravo ir kiek jų pareikalavo infrastruktūra.
Kada mokėtinos sutartos sumos? Mokėjimai, išdėstyti per daug metų, nėra tas pats, kas tokia pati suma artimiausiais metais. Svarbus ir naujų susitarimų tempas.
Kas nutiktų sumažinus plėtrą? Reikia atskirti išlaidas, kurias galima atidėti, nuo tų, kurių atsisakyti kainuotų. Čia ypač svarbios minimalios apimtys, nuomos sąlygos ir garantijos. Šie klausimai atitinka šaltinio analizės akcentą – vertinti ne vien įsipareigojimų sumą, bet jų finansuojamumą ir lankstumą. [1]
Ką tai reiškia jūsų investicijų portfeliui?
Vien perskaičius apie „paslėptą skolą“ nereikėtų daryti išvados, kad būtina parduoti visas technologijų akcijas. Lygiai taip pat nebūtų pagrįsta manyti, kad reali technologinė pažanga panaikina finansinę riziką.
Vertinčiau, kiek portfelio priklauso nuo to paties scenarijaus. Jei keliuose jūsų fonduose kartojasi tie patys lustų gamintojai, debesijos bendrovės ir jų klientai, pozicijų pavadinimų gali būti daug, o bendras rizikos šaltinis – vienas.
Pavyzdžiui, sumažėjęs investuotojų finansavimas gali priversti AI kūrėją lėčiau plėstis. Tuomet gali mažėti jo infrastruktūros užsakymai ir kitų grandinės dalyvių augimo lūkesčiai. Tai galimas rizikos perdavimo scenarijus, ne prognozė, kad visi dalyviai būtinai patirs vienodus nuostolius.
Todėl analizė turėtų baigtis ne vien nuomone apie AI ateitį, o konkrečiu portfelio klausimu: ar išlaikytumėte savo planą, jeigu šios temos augimas kuriam laikui nuviltų?
Mano išvada
Šioje temoje svarbiausia ne skambi „paslėptos skolos“ antraštė. Svarbiausia, kad augimo planai virsta sutartimis, o sutartys – būsimais mokėjimais.
Ne visi jie yra vienodi. Paskola nėra tas pats, kas elektra pagal ilgalaikę sutartį. Nuomos pažadas nėra tas pats, kas jau mokama nuoma. Garantija nėra tas pats, kas šiandien grąžintina skola.
Tačiau visi šie susitarimai gali sumažinti bendrovės lankstumą. Jei pajamos ir pinigų srautai augs pakankamai, infrastruktūra gali tapti konkurenciniu pranašumu. Jei augimas nuvils, anksčiau sutarti mokėjimai gali pareikalauti papildomų rezervų ar finansavimo.
Šaltiniai ir ribos. Straipsnio pagrindas – vaizdo analizė „Does AI Have a Hidden Debt Problem?“ ir „Bloomberg“ schema. Mechanizmų paaiškinimai bei iliustraciniai skaičiai nėra papildomas bendrovių finansinių ataskaitų tyrimas. „Meta“ pavyzdžio garantijos ir konsolidavimo paaiškinimas papildytas oficialiais šaltiniais, atskirai nuo vaizdo autoriaus interpretacijos.
Peržiūrėti šaltinius ir pastabas
- Does AI Have a Hidden Debt Problem? Vaizdo analizė. Pagrindinės vietos: 01:33–02:13 (atskleidimas); 02:59–05:44 (balansas); 06:11–10:45 (įsipareigojimų grupės); 11:32–15:48 (struktūros ir garantijos); 16:16–18:08 (laikas, dabartinė vertė, galimas persidengimas); 19:12–21:42 (lankstumas ir pajamos). Visų vaizdo lentelių transkripte nėra, todėl tikslios bendrovių sumos neperbraižytos.
- „Bloomberg“: Nvidia Is at the Center of Circular AI Deals. Pateikta ekrano kopija; įmonių vertinimų data grafike – 2026-07-27. Tai ryšių schema, ne išsamus skolų ar pinigų srautų registras. Schema savaime neįrodo neteisėtos apskaitos ar būsimų nuostolių.
- „Meta“ pranešimas apie „Hyperion“ ir „Blue Owl“ bendrą įmonę, 2025-10-21. Naudotas nuosavybės, pradinių nuomos terminų ir likutinės vertės garantijos sąlygoms paaiškinti.
- „Meta“ 2025 m. metinė ataskaita, SEC Form 10-K. 1 ir 5 pastabos – VIE ir konsolidavimo vertinimas; 8 pastaba – nuoma. Tai nurodyto laikotarpio apskaitos paaiškinimas, ne šiandienos bendros skolos įvertinimas.
Straipsnis skirtas informacijai ir nėra individuali investavimo rekomendacija. Investicijų vertė gali kilti ir kristi. Nei reali technologijos pažanga, nei profesionalus valdymas negarantuoja investicijų grąžos ar apsaugos nuo nuostolių.